主页搜索
搜索
选择时间
搜索范围
全部的
‘青年未来储蓄’新闻 14个
-
 军训期间也可加入青年未来储蓄,支持军人积累资金
金融委员会与国防部宣布,入伍后接受基础军事训练的青年也可以在训练所内加入青年未来储蓄。由于申请和开户均通过移动应用程序进行非面对面的方式,因此采取此措施是为了确保在训练期间使用智能手机受限的训练生不会错过申请时间。 金融委员会与国防部表示,青年未来储蓄的申请时间为22日至下月3日,开户时间为7月27日至8月7日,届时训练所内的军官、士官和士兵均可进行申请和开户。青年未来储蓄的开户程序需经过市民金融振兴院的申请审核与批准。 青年未来储蓄是针对青年群体的政策性储蓄产品。由于申请、身份验证和开户均通过移动应用程序进行非面对面操作,因此必须使用智能手机。然而,在入伍后不久的基础军事训练期间,智能手机的使用受到限制,这引发了训练生可能错失申请机会的担忧。 因此,符合收入要求的军人中,若有去年的应税收入或部分免税收入,可以申请青年未来储蓄的普通型。免税收入包括育儿休假津贴和军人津贴。但优待型仅适用于在职中小企业员工或小型企业主。 金融委员会建议,为了顺利申请,军人应在入伍前或申请前安装希望的服务机构移动应用程序,并提前完成会员注册、身份验证和存取款账户的开设。 军人可以同时加入现有的军人明天准备储蓄或长期不良贷款储蓄与青年未来储蓄。士兵若同时加入军人明天准备储蓄和青年未来储蓄,最高可积累4000万韩元的资金。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-09 03:03:00 -
 2030年轻人深陷债务困境:储蓄无望,借贷维持生活
尽管政府推出了青年未来储蓄等资产形成政策,但年轻人的金融现实却更接近于“债务管理”而非“储蓄”。年轻群体的贷款逾期率在所有年龄段中最高,许多人不得不借债以应付生活开支。与支持通过储蓄形成资产的政策相反,许多年轻人面临的更紧迫任务是“债务管理”。 根据金融机构的数据显示,截至今年3月底,KB国民、信贷、 하나、우리、NH农协等五大银行的20岁以下家庭贷款逾期率的简单平均为0.44%,在所有年龄段中最高。60岁以上的逾期率为0.41%,50岁和40岁的逾期率分别为0.36%和0.32%。30岁的逾期率最低,仅为0.22%。 20岁以下的逾期余额为1253亿2500万韩元,在所有年龄段中最少。尽管贷款不良规模不大,但逾期率最高,表明年轻人的还款能力相对较弱。 金融界认为,20岁以下的年轻人收入基础薄弱,金融资产积累不足,因此在生活费或住房费等短期支出冲击下,逾期的可能性较大。 生活费负担被认为是降低年轻人储蓄能力的最大因素。根据首尔金融福利咨询中心对去年的1025名29岁以下申请个人重生的年轻人的调查,67.9%的人表示首次借债的原因是为了支付生活费。许多年轻人通过信用卡或贷款来填补生活费的不足,因此越来越多的年轻人将偿还债务置于储蓄之上。 在这种情况下,针对年轻人的资产形成政策是否能真正惠及脆弱的年轻群体仍需观察。本月开始可加入的青年未来储蓄是支持年轻人长期储蓄的产品,但前提是有一定的收入和月缴能力。对于那些目前没有收入或被生活费贷款、信用卡还款压力所困扰的年轻人来说,加入和维持都可能并不容易。 在现有的青年跃进账户中也出现了类似的局限性。青年跃进账户的参与者平均信用评分为876.2分,高于整体年轻人平均的814.1分。这意味着相对金融条件较好、信用度高的年轻人更能享受政策福利。需要资产形成支持的脆弱年轻人反而可能远离制度内的政策产品,这也是人们提出的一个问题。 政府也意识到现有政策网络中被忽视的脆弱年轻人问题。最近,总统室国民团结秘书处与家庭照顾青年、孤立与隐居青年、自立准备青年等进行了座谈,讨论了政策盲区内年轻人的困难。然而,目前的青年金融政策主要围绕资产形成支持设计,已背负债务的脆弱年轻群体未能充分受益于政策。 金融界人士表示:“青年资产形成政策是必要的,但在实际情况中,许多年轻人更担心生活费和贷款偿还的负担,而不是储蓄。需要一种不仅支持储蓄,还能同时管理债务问题的综合性方法。”
2026-06-02 00:00:00 -
 青年未来储蓄,哪里可以办理…KB国民、信贷、 하나、我们、NH农协等7家银行最高利率达8%
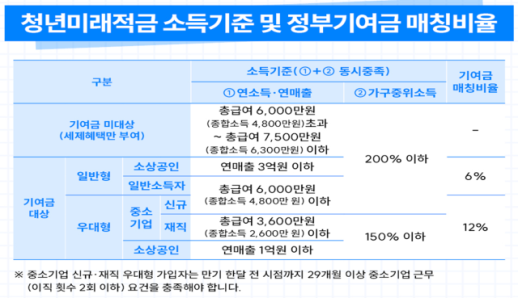
青年未来储蓄的各银行利率水平已公开。所有机构的基本利率均为年5%,但根据各银行的优惠利率,最高利率可达年7%和年8%。如果再加上政府贡献金和利息收入免税优惠,优惠型的实际加入效果预计可达到最高年19.4%的单利储蓄水平。 金融委员会于29日表示,青年未来储蓄的各机构已在银行联合会消费者门户网站上公布了各自的优惠利率细节。青年未来储蓄是一款3年固定利率产品,基本利率为年5%,并在此基础上增加2~3个百分点的机构优惠利率。 提供最高年8%利率的机构包括5大银行(KB国民、信贷、 하나、我们、NH农协)和企业银行、邮政事业本部等7家机构。这些机构在基本利率5%的基础上,最多可增加3个百分点的优惠利率,提供最高年8%的利率。 水产银行、iM银行、釜山银行、光州银行、全北银行、庆南银行、Kakao银行等的最高优惠利率为2个百分点,最高利率为年7%。 还有共同的优惠利率。对于年总收入3600万韩元以下或综合所得2600万韩元以下的青年,提供0.5个百分点的优惠利率;对于完成“为青年提供财务咨询”课程的青年,提供0.2个百分点的优惠利率。其余机构的优惠利率则根据薪资转账、信用卡使用、自动转账等金融交易记录而有所不同。 考虑到政府贡献金和利息收入免税优惠,实际加入效果更为显著。金融委员会表示,青年未来储蓄的实际加入效果与一般型的最高年13.2~14.4%的单利储蓄相当。优惠型的最高年18.2~19.4%的单利储蓄加入效果也被估算出来。 例如,若每月存入50万韩元,3年后本金为1800万韩元,享受年8%利率的一般型用户可获得政府贡献金108万韩元和利息230万韩元,届时总共可领取2138万韩元。优惠型用户则可获得政府贡献金216万韩元和利息239万韩元,总共可领取2255万韩元。 青年未来储蓄计划于下月22日推出。除Toss银行外的14家机构将在6月22日推出,而Toss银行则因系统建设计划预计在今年12月推出。Toss银行的利率将在推出时另行公布。 申请将于6月22日至7月3日的两周内进行。在首个5个工作日,即6月22日至26日,将根据出生年份末尾数字实施5部制。6月22日可由出生年份末尾为1和6的青年申请,23日为2和7,24日为3和8,25日为4和9,26日为5和0的青年可申请。6月29日至7月3日则不受出生年份限制,所有人均可申请。 申请后,将依次进行资格和收入审核。金融委员会及相关机构计划尽快提供详细的申请流程、收入审核方式、从青年跳跃账户转至青年未来储蓄的流程及申请前的准备事项等信息。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-30 00:26:00 -
 每月存10万韩元,3年后可得1440万韩元,这是什么账户?
韩国政府推出一项帮助低收入青年积累资产的计划。 5月4日,保健福祉部宣布将从4日至20日招募2.5万名“青年未来储蓄账户”新会员。该账户旨在帮助低收入青年在3年后积累一笔资金,符合条件的青年(15至39岁)每月存入10至50万韩元,政府将每月补贴30万韩元。3年后,参与者可获得总计1440万韩元的存款及最高年利率5%的利息。自2022年推出以来,该计划已扩大至中位收入100%以下的青年。今年起,新增“青年未来储蓄”项目,专注于中位收入50%以下的青年。要领取到期资金,参与者需保持工作并每月存款,同时完成10小时的自立能力培训,并提交资金使用计划。制度也有所改善,原本因失业、疾病等原因可暂停存款6个月,现在可暂停最长12个月。有意申请的青年可在4日至20日通过在线福利门户或当地行政福利中心申请。资格审查结果将在8月通过短信通知,合格者可在附近的韩亚银行网点或通过韩亚银行应用开设账户,并从8月开始存款。关于“青年未来储蓄账户”的更多信息,可通过韩国自立福利开发院的资产形成门户聊天服务、资产形成支持呼叫中心或当地行政福利中心咨询。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-04 23:09:12
-
军训期间也可加入青年未来储蓄,支持军人积累资金
金融委员会与国防部宣布,入伍后接受基础军事训练的青年也可以在训练所内加入青年未来储蓄。由于申请和开户均通过移动应用程序进行非面对面的方式,因此采取此措施是为了确保在训练期间使用智能手机受限的训练生不会错过申请时间。 金融委员会与国防部表示,青年未来储蓄的申请时间为22日至下月3日,开户时间为7月27日至8月7日,届时训练所内的军官、士官和士兵均可进行申请和开户。青年未来储蓄的开户程序需经过市民金融振兴院的申请审核与批准。 青年未来储蓄是针对青年群体的政策性储蓄产品。由于申请、身份验证和开户均通过移动应用程序进行非面对面操作,因此必须使用智能手机。然而,在入伍后不久的基础军事训练期间,智能手机的使用受到限制,这引发了训练生可能错失申请机会的担忧。 因此,符合收入要求的军人中,若有去年的应税收入或部分免税收入,可以申请青年未来储蓄的普通型。免税收入包括育儿休假津贴和军人津贴。但优待型仅适用于在职中小企业员工或小型企业主。 金融委员会建议,为了顺利申请,军人应在入伍前或申请前安装希望的服务机构移动应用程序,并提前完成会员注册、身份验证和存取款账户的开设。 军人可以同时加入现有的军人明天准备储蓄或长期不良贷款储蓄与青年未来储蓄。士兵若同时加入军人明天准备储蓄和青年未来储蓄,最高可积累4000万韩元的资金。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-09 03:03:00 -
2030年轻人深陷债务困境:储蓄无望,借贷维持生活
尽管政府推出了青年未来储蓄等资产形成政策,但年轻人的金融现实却更接近于“债务管理”而非“储蓄”。年轻群体的贷款逾期率在所有年龄段中最高,许多人不得不借债以应付生活开支。与支持通过储蓄形成资产的政策相反,许多年轻人面临的更紧迫任务是“债务管理”。 根据金融机构的数据显示,截至今年3月底,KB国民、信贷、 하나、우리、NH农协等五大银行的20岁以下家庭贷款逾期率的简单平均为0.44%,在所有年龄段中最高。60岁以上的逾期率为0.41%,50岁和40岁的逾期率分别为0.36%和0.32%。30岁的逾期率最低,仅为0.22%。 20岁以下的逾期余额为1253亿2500万韩元,在所有年龄段中最少。尽管贷款不良规模不大,但逾期率最高,表明年轻人的还款能力相对较弱。 金融界认为,20岁以下的年轻人收入基础薄弱,金融资产积累不足,因此在生活费或住房费等短期支出冲击下,逾期的可能性较大。 生活费负担被认为是降低年轻人储蓄能力的最大因素。根据首尔金融福利咨询中心对去年的1025名29岁以下申请个人重生的年轻人的调查,67.9%的人表示首次借债的原因是为了支付生活费。许多年轻人通过信用卡或贷款来填补生活费的不足,因此越来越多的年轻人将偿还债务置于储蓄之上。 在这种情况下,针对年轻人的资产形成政策是否能真正惠及脆弱的年轻群体仍需观察。本月开始可加入的青年未来储蓄是支持年轻人长期储蓄的产品,但前提是有一定的收入和月缴能力。对于那些目前没有收入或被生活费贷款、信用卡还款压力所困扰的年轻人来说,加入和维持都可能并不容易。 在现有的青年跃进账户中也出现了类似的局限性。青年跃进账户的参与者平均信用评分为876.2分,高于整体年轻人平均的814.1分。这意味着相对金融条件较好、信用度高的年轻人更能享受政策福利。需要资产形成支持的脆弱年轻人反而可能远离制度内的政策产品,这也是人们提出的一个问题。 政府也意识到现有政策网络中被忽视的脆弱年轻人问题。最近,总统室国民团结秘书处与家庭照顾青年、孤立与隐居青年、自立准备青年等进行了座谈,讨论了政策盲区内年轻人的困难。然而,目前的青年金融政策主要围绕资产形成支持设计,已背负债务的脆弱年轻群体未能充分受益于政策。 金融界人士表示:“青年资产形成政策是必要的,但在实际情况中,许多年轻人更担心生活费和贷款偿还的负担,而不是储蓄。需要一种不仅支持储蓄,还能同时管理债务问题的综合性方法。”
2026-06-02 00:00:00 -
青年未来储蓄,哪里可以办理…KB国民、信贷、 하나、我们、NH农协等7家银行最高利率达8%
青年未来储蓄的各银行利率水平已公开。所有机构的基本利率均为年5%,但根据各银行的优惠利率,最高利率可达年7%和年8%。如果再加上政府贡献金和利息收入免税优惠,优惠型的实际加入效果预计可达到最高年19.4%的单利储蓄水平。 金融委员会于29日表示,青年未来储蓄的各机构已在银行联合会消费者门户网站上公布了各自的优惠利率细节。青年未来储蓄是一款3年固定利率产品,基本利率为年5%,并在此基础上增加2~3个百分点的机构优惠利率。 提供最高年8%利率的机构包括5大银行(KB国民、信贷、 하나、我们、NH农协)和企业银行、邮政事业本部等7家机构。这些机构在基本利率5%的基础上,最多可增加3个百分点的优惠利率,提供最高年8%的利率。 水产银行、iM银行、釜山银行、光州银行、全北银行、庆南银行、Kakao银行等的最高优惠利率为2个百分点,最高利率为年7%。 还有共同的优惠利率。对于年总收入3600万韩元以下或综合所得2600万韩元以下的青年,提供0.5个百分点的优惠利率;对于完成“为青年提供财务咨询”课程的青年,提供0.2个百分点的优惠利率。其余机构的优惠利率则根据薪资转账、信用卡使用、自动转账等金融交易记录而有所不同。 考虑到政府贡献金和利息收入免税优惠,实际加入效果更为显著。金融委员会表示,青年未来储蓄的实际加入效果与一般型的最高年13.2~14.4%的单利储蓄相当。优惠型的最高年18.2~19.4%的单利储蓄加入效果也被估算出来。 例如,若每月存入50万韩元,3年后本金为1800万韩元,享受年8%利率的一般型用户可获得政府贡献金108万韩元和利息230万韩元,届时总共可领取2138万韩元。优惠型用户则可获得政府贡献金216万韩元和利息239万韩元,总共可领取2255万韩元。 青年未来储蓄计划于下月22日推出。除Toss银行外的14家机构将在6月22日推出,而Toss银行则因系统建设计划预计在今年12月推出。Toss银行的利率将在推出时另行公布。 申请将于6月22日至7月3日的两周内进行。在首个5个工作日,即6月22日至26日,将根据出生年份末尾数字实施5部制。6月22日可由出生年份末尾为1和6的青年申请,23日为2和7,24日为3和8,25日为4和9,26日为5和0的青年可申请。6月29日至7月3日则不受出生年份限制,所有人均可申请。 申请后,将依次进行资格和收入审核。金融委员会及相关机构计划尽快提供详细的申请流程、收入审核方式、从青年跳跃账户转至青年未来储蓄的流程及申请前的准备事项等信息。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-30 00:26:00 -
每月存10万韩元,3年后可得1440万韩元,这是什么账户?
韩国政府推出一项帮助低收入青年积累资产的计划。 5月4日,保健福祉部宣布将从4日至20日招募2.5万名“青年未来储蓄账户”新会员。该账户旨在帮助低收入青年在3年后积累一笔资金,符合条件的青年(15至39岁)每月存入10至50万韩元,政府将每月补贴30万韩元。3年后,参与者可获得总计1440万韩元的存款及最高年利率5%的利息。自2022年推出以来,该计划已扩大至中位收入100%以下的青年。今年起,新增“青年未来储蓄”项目,专注于中位收入50%以下的青年。要领取到期资金,参与者需保持工作并每月存款,同时完成10小时的自立能力培训,并提交资金使用计划。制度也有所改善,原本因失业、疾病等原因可暂停存款6个月,现在可暂停最长12个月。有意申请的青年可在4日至20日通过在线福利门户或当地行政福利中心申请。资格审查结果将在8月通过短信通知,合格者可在附近的韩亚银行网点或通过韩亚银行应用开设账户,并从8月开始存款。关于“青年未来储蓄账户”的更多信息,可通过韩国自立福利开发院的资产形成门户聊天服务、资产形成支持呼叫中心或当地行政福利中心咨询。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-04 23:09:12