
主页搜索
搜索
选择时间
搜索范围
全部的
‘宝马’新闻 62个
-
 韩国轮胎第一季度营业利润增长43%…电动车与大轮胎效应显著
韩国轮胎科技(韩国轮胎)在扩大大轮胎和电动车轮胎销售的推动下,2026年第一季度取得了良好的业绩。去年并入的汉昂系统业绩改善也反映在内,整体收入和利润均有所增长。 根据8日金融监督院电子公示系统的数据,韩国轮胎2026年第一季度的合并营业利润为5070亿韩元,同比增长43%。 同期销售额为5.3139万亿韩元,增长7.1%;净利润为3724亿韩元,增长19.3%。 轮胎业务以高附加值产品为中心的销售扩展推动了业绩增长。轮胎部门的销售额为2.5657万亿韩元,同比增长9.3%;营业利润为4375亿韩元,增长31.1%。营业利润率达17.1%。 18英寸以上的大轮胎在乘用车和轻型卡车中的销售比例为49.1%,较去年同期上升2个百分点。电动车新车用轮胎的销售比例也扩大至29.6%,增加6.6个百分点。 去年并入的汉昂系统在第一季度的销售额为2.7482万亿韩元,营业利润为972亿韩元。与去年同期相比,销售额增长5%,营业利润增长361.1%。 韩国轮胎正在扩大对梅赛德斯-奔驰、宝马、福特等全球整车厂的内燃机和电动车新车用轮胎的供应。目前已向包括保时捷在内的全球50多个品牌、300多个车型供应新车用轮胎。 以电动车专用品牌“iON”为主的电动化市场攻势也在持续。iON涵盖从16英寸到22英寸的约300个规格产品系列。 去年并入的汉昂系统也延续了盈利能力恢复的趋势。汉昂系统2026年第一季度的销售额为2.7482万亿韩元,同比增长5%;营业利润为972亿韩元,增长361.1%。分析认为,这与成本结构改善和生产效率提升有关。 韩国轮胎相关人士表示:“我们计划基于美国田纳西工厂和匈牙利工厂的扩建,扩大全球供应能力,并将乘用车和轻型卡车新车用轮胎销售中大轮胎产品的比例提高到51%,电动车轮胎的比例提高到33%以上。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 03:26:16 -
 进口车市场生存竞争加剧,中低端品牌面临风险
进口车市场品牌间差距加大,生存竞争已全面展开。随着销售规模和电动化应对能力的不同,市场格局正在重塑,一些品牌保持增长,而另一些则进入缩减阶段。本系列将逐步分析市场重组过程中的结构性变化及其背景。<编辑者注> 随着进口车市场销售的两极分化加剧,年销售在1000至2000辆的品牌面临更大的生存压力。一些品牌的销售持续下降,伴随着新车发布空缺和电动化应对滞后,市场存在感迅速减弱。在本田韩国停止汽车销售后,业界开始讨论中低端进口车品牌的结构调整可能性。 标致被认为是销售下降持续时间最长的品牌之一。根据业内消息,韩国进口汽车协会数据显示,标致在韩国的新注册数量去年为979辆,降至1000辆以下。去年12月的销售量也仅为112辆。 今年以来,销售反弹的趋势依然有限。标致的月销售量分别为1月33辆、2月79辆、3月72辆。与去年整体进口乘用车新注册数量30万7377辆同比增长16.7%相比,标致的疲软走势与整体市场复苏方向相反。 业界认为,品牌形象以柴油车为主以及新车空缺对销售下降产生了影响。尽管国内进口车市场迅速向电动车和混合动力车转型,但标致在国内缺乏能够推动大众销售的电动化代表车型。 过去,标致通过欧洲柴油掀背车和小型SUV满足了细分市场需求,但在柴油偏好减弱后,品牌重新崛起的产品线显得薄弱。 吉普的销售下降趋势也在持续。吉普在进口SUV市场扩张的背景下,2021年销售9753辆,接近1万辆,但到2025年销售量降至2072辆。在四年内,销售规模缩减至五分之一。 在此期间,进口车市场整体向电动化和高端轿车、SUV方向重组,而吉普在将越野SUV的身份扩展到大众销售方面遇到困难。 吉普的销售下降与近期进口SUV市场的重组趋势相伴随。过去,吉普通过牧马人、切诺基和自由侠等个性化SUV吸引了需求,但如今进口SUV市场正向电动化、高端配置和家庭车需求转变。 宝马、梅赛德斯-奔驰、沃尔沃、特斯拉等品牌正在扩大电动车和混合动力SUV的产品线,而吉普在国内市场的电动化转型速度和新车效应却有限。 ◆ 标致、吉普、林肯销售疲软长期化,中低端品牌面临重组压力 林肯作为一个高端品牌,其销售基础却急剧削弱。林肯在2021年销售6272辆,但到2025年仅为1127辆。四年内,销售量减少超过80%。林肯以大型SUV和美国式高端形象为卖点,但由于国内高端进口车市场已被德国品牌固化,消费者接触的机会变得狭窄。 林肯以大型SUV为主的销售结构也被认为是负担。在特定SUV车型为主的销售结构中,随着新车周期的延长,品牌整体销售容易受到影响。 电动车转型战略在国内市场也未能明显凸显。消费者在与德国高端品牌比较时,可能会感受到服务网络、二手车残值和产品多样性方面的相对压力。 在电动化品牌扩展过程中,差距也逐渐显现。比亚迪在2025年进入国内乘用车市场的首年销售6107辆,超越了标致、林肯和吉普。Polestar也销售2957辆,规模超过了中低端的现有品牌。 新兴电动化品牌在进入初期便建立了数千辆的销售基础,而一些传统进口车品牌则在长期的经营基础上被挤压至1000至2000辆的水平。 销售规模的缩减使品牌运营压力迅速加大。车辆认证、物流、营销、展厅运营和服务中心维护成本难以随着销售量的减少而降低。 年销售降至1000辆左右时,每辆车所需承担的固定成本增加,代理商在展厅投资和库存运营上也难以维持。销售疲软可能导致代理网络缩减,而代理网络的缩减又会进一步削弱消费者的接触性。 残值下降也是加剧恶性循环的因素。销售量减少、新车投放受限,可能导致二手车市场对品牌的偏好降低。残值动摇会增加新车购买的负担,并在分期付款和租赁条件下失去竞争力。 业界人士表示:“过去,品牌知名度和稀缺性就能维持一定的销售,但现在必须在电动化、服务和残值等方面同时竞争。没有新车效应而销售持续下降的品牌,必须重新审视在韩国市场的经营持续战略。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 02:45:30 -
 韩国轮胎公司因电动化轮胎供应扩大,第一季度营业利润同比增长42.9%
韩国轮胎科技(以下简称韩国轮胎)因电动化轮胎供应的扩大,实现了销售增长。尽管面临关税和高油价的挑战,全球替换轮胎的良好表现使其持续上升。 韩国轮胎于8日公布,2026年第一季度全球合并经营业绩显示,销售额为5.3139万亿韩元,营业利润为5069亿韩元。与去年同期相比,销售额增长7%,营业利润增长42.9%。 轮胎部门的销售额同比增长9.3%,达到2.5657万亿韩元,营业利润同比增长31.1%,达到4375亿韩元。营业利润率为17.1%。 对此,韩国轮胎表示:“电动车和混合动力车为主的新车用轮胎供应的扩大,以及在欧洲、韩国和中国等主要地区替换轮胎销售的增长,反映在业绩中。” 今年第一季度累计数据显示,乘用车和轻型卡车用轮胎中,18英寸以上高性能轮胎的销售占比为49.1%,较去年同期上升2个百分点。 在乘用车和轻型卡车的新车用轮胎销售中,电动车轮胎的占比为29.6%,较去年同期扩大6.6个百分点。 韩国轮胎还向梅赛德斯-奔驰、宝马、福特等全球高端整车品牌供应内燃机及电动车用新车轮胎。在全球整车市场中,包括“保时捷”在内的50多个品牌的300多个车型均获得了新车轮胎的供应,质量竞争力得到了认可。 自2025年起并入韩国轮胎的子公司热管理部门汉恩系统在2026年第一季度的销售额为2.7482万亿韩元,同比增长5%,营业利润同比增长361.1%,达到972亿韩元。 韩国轮胎的全球生产量预计将进一步增加。今年,美国田纳西州的生产设施扩建将完成。目标是在乘用车和轻型卡车的新车用轮胎销售中,高性能轮胎占比达到51%,电动车轮胎占比超过33%,并加快与高端品牌的合作。 韩国轮胎相关人士表示:“田纳西工厂的乘用车轮胎生产线将在上半年完成,商用卡车的生产线将在下半年完成,初步生产将开始。预计每年将增加550万个轮胎的生产,整体产量将增加约5%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 00:51:00 -
 进口车4月销量同比增长58%,特斯拉连续三个月稳居第一
在进口车市场,特斯拉4月销量突破1万辆,连续三个月稳居第一。自2月首次超越宝马以来,特斯拉一直保持进口车销量冠军,并不断刷新纪录。韩国进口汽车协会(KAIDA)7日公布,4月进口乘用车新注册量为3.3993万辆,同比增加58.1%。与上月相比,增长0.1%。截至4月,累计注册量为11.6113万辆,同比增长41.3%。品牌方面,特斯拉以1.319万辆位居榜首,其中Model Y Premium和Model 3 Premium Long Range成为4月畅销车型。紧随其后的是宝马(6658辆)、奔驰(4796辆)、比亚迪(2023辆)和沃尔沃(1105辆)。按排量划分,2000cc以下车型最多,为9087辆(26.7%),其次是2000-3000cc(5565辆,16.4%),3000-4000cc(544辆,1.6%),4000cc以上为478辆(1.4%)。按燃料类型,电动车注册量为1.8319万辆,占53.9%,超过一半。其次是混合动力车1.2777万辆(37.6%),汽油车2734辆(8.0%),柴油车163辆(0.5%)。购买类型中,个人购买占65.0%(2.2089万辆),法人购买占35.0%(1.1904万辆)。韩国进口汽车协会副会长郑允英表示:“4月进口乘用车新注册量在品牌间有所波动,但由于电动车销售强劲和部分品牌新车效应,整体保持与上月相似水平。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-07 23:06:00 -
 进口车市场两极分化:超高价与超高性价比车型竞争激烈
进口车市场呈现出两极分化趋势,只有超高价或超高性价比车型才能生存。电动车市场也出现类似现象,1亿韩元以上的高性能电动车和享受补贴的经济型LFP电池车型备受关注。根据韩国进口汽车协会的数据,今年第一季度1亿韩元以上进口车销量为17375辆,同比增长13.3%。其中,1亿至1.5亿韩元的车型销量为9258辆,增长22.7%。而1.5亿韩元以上的车型销量则略微下降1.2%,至8088辆。在1亿韩元以上的进口车中,宝马销量最高,达到6540辆,其次是奔驰4687辆,保时捷2105辆。豪华品牌中,宾利第一季度销量为99辆,同比增长98%。路虎和劳斯莱斯的销量也分别增长了10.1%和13.2%。超高性价比品牌表现出色。中国比亚迪第一季度销售2252辆,占4000万韩元以下进口车销量的84%。这一期间,4000万韩元以下进口车销量为2038辆,同比增长581.6%。电动车市场也呈现出两极分化趋势。1亿韩元以上进口电动车销量为2872辆,增长72.3%。同时,5000万韩元以下的经济型电动车销量为17938辆,占总销量的约60%。然而,5000万至7000万韩元的进口车销量仅增长13.9%,为20575辆,低于整体增长率35.5%。进口车市场平均消费缺失的原因被认为是资产市场的两极分化。房地产和股票等资产价格上涨,导致高收入群体购买力增强,而普通家庭因高物价和高利率而更加注重经济性消费。特斯拉等电动车品牌减少中价位车型,强化高利润豪华车型和中低价位的双轨战略,加剧了两极分化。进口车行业人士表示:“中低价电动车的崛起扩大了超高性价比市场,而追求差异化的消费者则转向超高价市场,市场正在重新分布。”他补充道:“随着价格分化趋势愈加明显,进口车品牌需根据多层次的消费者需求细分战略。”
2026-05-04 02:33:00 -
 进口车市场竞争加剧:销量、电动化与服务成关键
进口车市场品牌差距扩大,生存竞争加剧。销量和电动化响应成为市场重组的关键因素,一些品牌保持增长,而另一些则面临萎缩。本文分析市场重组中的结构变化及其背景。<编辑部> 年销量超过1万辆并具备电动化和服务基础设施的品牌在进口车市场中占据优势。保持销量的品牌通过客户满意度和服务竞争力维持需求,而未能做到的品牌则面临销量下降和成本压力。 ◆ 销量过万的品牌稳定增长,服务和满意度拉大差距 韩国进口车市场销量集中于少数品牌,部分品牌年销量超过1万辆,而多数品牌则低于5000辆。 根据韩国进口汽车协会(KAIDA)的数据,去年韩国进口乘用车新注册量为30万7377辆,同比增长16.7%。市场规模扩大,品牌间销量差距也随之加大。 去年销量前三名分别为宝马7万7127辆、奔驰6万8467辆、特斯拉5万9916辆。沃尔沃汽车、雷克萨斯、奥迪和保时捷也保持在1万辆以上,而多数品牌则低于5000辆,部分甚至低于3000辆。 销量与服务竞争力密切相关。雷克萨斯运营31个展厅和37个服务中心,沃尔沃汽车则有7个官方经销商和39个服务中心。小品牌的服务网点少于10个,导致维修等待时间和零部件供应不稳定,影响购买决策。 在消费者满意度调查中,雷克萨斯以855分的售后满意度排名第一,沃尔沃汽车以853分紧随其后。 在产品满意度方面,沃尔沃汽车以855分排名第一,雷克萨斯以854分位居第二。高水平的服务和产品评价形成了客户保留的基础。 电动化响应也是共同因素。拥有混合动力和电动车型的品牌能够应对燃料和维护成本的变化,保持需求。 ◆ 年销量低于5000辆的品牌面临结构性挑战,特斯拉和比亚迪施压中端品牌 年销量低于5000辆的品牌面临盈利和成本结构的双重压力。销量下降导致服务网络缩减,进一步影响购买意愿。一些品牌考虑缩减经销商网络或整合服务中心。 在此背景下,特斯拉和比亚迪等电动车品牌的增长对中端品牌形成压力。 特斯拉自2017年进入韩国市场以来,迅速扩大了销售基础。2025年销量达5万9916辆,位列进口车第三。 根据市场研究公司Kaizuyu的数据,特斯拉今年第一季度在韩国注册了2万964辆,同比增长335%,3月单月销量达1万1134辆。 比亚迪自2025年进入韩国市场后迅速扩张,首年销量6107辆,2026年第一季度销量3968辆。 市场结构面临上下双重压力。特斯拉吸收高端电动车需求,而比亚迪凭借价格竞争力瞄准中端市场。中端品牌在销量下降的情况下,还面临价格竞争,服务网络和营销成本压力加大。 业内人士表示:“在电动车品牌迅速扩大市场份额的情况下,中端品牌维持市场地位变得困难。若无法同时确保销量、服务网络和电动化响应,市场竞争力可能减弱。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-01 22:03:19 -
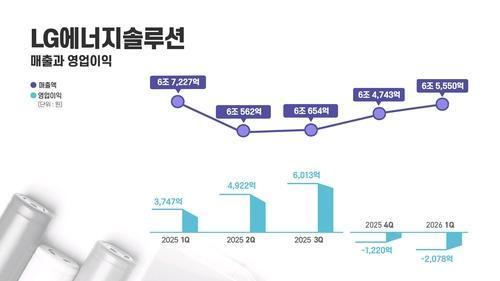 LG能源解决方案向宝马供应价值10万亿韩元的电池
尽管LG能源解决方案预期获得大规模订单,但第一季度仍出现亏损。然而,通过扩大电动车电池和ESS业务,公司正在为中长期反弹奠定基础。据韩国联合通讯社4月30日报道,LG能源解决方案将向德国汽车制造商宝马供应价值超过10万亿韩元的电动车用圆柱形电池。这些电池预计将用于下一代电动车,合同期限最长可达10年。业内人士关注这是LG能源解决方案首次进入宝马纯电动车电池供应链。在当天的电话会议上,LG能源解决方案表示已获得超过100GWh的46系列圆柱形电池新订单,总订单量超过440GWh。圆柱形电池的扩展成为未来增长的关键。然而,短期业绩表现不佳。第一季度合并营业亏损为2078亿韩元,同比转为亏损,销售额为6.555万亿韩元,下降2.5%。净亏损为9440亿韩元,原因是美国电池补贴减少和电动车需求放缓。此外,北美ESS生产基地扩张带来的初期成本压力也影响了业绩。公司正在美国田纳西州和俄亥俄州扩建ESS生产基地,过程中产生的启动成本被计入。公司计划通过ESS业务推动业绩反弹。ESS收入占比从原来的不到10%扩大到目前的20%中段,计划年底达到30%中段。特别是AI数据中心和电力基础设施需求的增加预计将推动ESS市场的扩展。LG能源解决方案的战略是通过加快北美生产基地的稳定化和扩大电动车及ESS新订单来改善盈利能力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-01 04:27:00 -
 NH证券:EcoPro BM下半年匈牙利二厂扩建预期,目标价上调
NH投资证券30日表示,预计EcoPro BM将在下半年扩建匈牙利二厂,因此将目标股价上调14%至28万韩元,并维持“买入”评级。NH投资证券研究员朱民宇在报告中指出,考虑到欧洲的IAA和TCA法规,前端客户的战略正在调整,CATL等新客户的订单可能性增加。他分析称,EcoPro BM是三星SDI的主要正极材料供应商,预计将受益于三星SDI在欧洲电动车(如Ioniq 3、EV2、奥迪、奔驰、宝马)销售扩大的溢出效应。此外,他补充道,圆柱电池(BBU,电动工具)销售恢复也将带来直接收益。朱研究员表示,EcoPro BM今年第一季度销售额为6054亿韩元,同比下降4%,营业利润为209亿韩元,超过市场预期。三星SDI的欧洲新车型(EV2、Ioniq 3)开始量产NCMA材料,非电动车销售因三星SDI的电动工具和BBU需求改善而提升。他还指出,SK On的销售约为4000吨,随着大众ID.4(欧洲版)销量逐步恢复,较上季度增长。预计良好业绩的背景将持续,价格和销量均将继续增长。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 17:31:06 -
 2026北京车展:现代、奔驰、大众等品牌推出战略车型
全球汽车品牌为攻占中国市场,纷纷推出本地化战略。梅赛德斯-奔驰、宝马、现代汽车等与中国初创公司合作,推出结合自动驾驶和AI数字生态的战略车型。28日,据相关行业消息,梅赛德斯-奔驰首次发布中国专属车型“电动车GLC L”,搭载自有操作系统MB.OS,支持粤语、四川话等方言交流,并配备与中国高速公路ETC系统相连的专用导航,宣告“智能奢华”。奔驰董事会主席奥拉·凯莱尼乌斯表示:“通过北京车展展示奔驰的强大产品竞争力和对中国市场的战略意图。我们将深化中国专属车型和生产体系的研发,使中国成为全球奔驰创新的源泉。”宝马推出新一代平台“Neue Klasse”,首次发布iX3和i3长轴距版及新款宝马7系。与阿里巴巴、深思考、华为等本地公司合作,提升AI软件,并计划在iX3上引入新驾驶辅助系统。宝马还推出“BMW全景iDrive”,以满足中国消费者对车内使用性的偏好。大众集团基于“在中国,为中国”战略,重新调整产品组合以满足中国客户需求。计划与小鹏共同开发的“ID·UNYX 09”等20多款电动化车型将在年内推出。大众中国表示:“今年将在中国推出13款新能源车型,计划到2029年扩展至30个系列。”现代汽车也在加速追赶,首次发布中国电动车战略车型“IONIQ V”,从设计阶段就考虑了中国消费者的特性。IONIQ V采用与北京汽车共同开发的平台,搭载与中国电池企业宁德时代合作的电池,CLTC标准下单次充电续航超过600公里。与中国自动驾驶技术公司Momenta合作,应用了更先进的ADAS功能。
2026-04-29 03:13:54 -
 德意志汽车一季度营业利润增长32%,BYD热销及子公司扭亏为盈
【经济日报】德意志汽车今年第一季度的销售额和营业利润均较去年同期有所增长,得益于宝马和比亚迪的热销以及子公司DT网络首次实现季度盈利。根据27日金融监督院电子公告系统的数据,德意志汽车今年第一季度的营业利润为104亿韩元,同比增长32%。同期销售额增长10.2%,达到6374亿韩元,净利润从去年同期的17亿韩元亏损转为盈利2亿韩元。进口车销售的稳定表现和电动车业务的增长成为业绩的主要推动力。宝马的销售保持稳定,同时中国电动车品牌比亚迪的销量增加,推动了公司整体的增长和盈利改善。子公司DT网络的盈利结构变化也对业绩改善产生了积极影响。DT网络通过减少比亚迪业务扩展初期的成本负担,首次实现季度盈利,电动车分销和服务业务从简单投资阶段转向盈利贡献阶段。在成本方面,公司将2020年至2024年五年综合税务调查结果的额外税款作为一次性因素计入第一季度费用,消除了过去业务年度的不确定性。德意志汽车将继续实施股东回报政策,计划提高股息水平。今年的目标是超过去年的股息水平,能否实现取决于年度利润规模和现金流。德意志汽车代表权赫民表示:“2026年将是比亚迪在全球电动车市场取得显著成果的一年,公司将通过强劲的业绩复苏提升企业价值,最大化股东价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-27 20:15:43
-
韩国轮胎第一季度营业利润增长43%…电动车与大轮胎效应显著
韩国轮胎科技(韩国轮胎)在扩大大轮胎和电动车轮胎销售的推动下,2026年第一季度取得了良好的业绩。去年并入的汉昂系统业绩改善也反映在内,整体收入和利润均有所增长。 根据8日金融监督院电子公示系统的数据,韩国轮胎2026年第一季度的合并营业利润为5070亿韩元,同比增长43%。 同期销售额为5.3139万亿韩元,增长7.1%;净利润为3724亿韩元,增长19.3%。 轮胎业务以高附加值产品为中心的销售扩展推动了业绩增长。轮胎部门的销售额为2.5657万亿韩元,同比增长9.3%;营业利润为4375亿韩元,增长31.1%。营业利润率达17.1%。 18英寸以上的大轮胎在乘用车和轻型卡车中的销售比例为49.1%,较去年同期上升2个百分点。电动车新车用轮胎的销售比例也扩大至29.6%,增加6.6个百分点。 去年并入的汉昂系统在第一季度的销售额为2.7482万亿韩元,营业利润为972亿韩元。与去年同期相比,销售额增长5%,营业利润增长361.1%。 韩国轮胎正在扩大对梅赛德斯-奔驰、宝马、福特等全球整车厂的内燃机和电动车新车用轮胎的供应。目前已向包括保时捷在内的全球50多个品牌、300多个车型供应新车用轮胎。 以电动车专用品牌“iON”为主的电动化市场攻势也在持续。iON涵盖从16英寸到22英寸的约300个规格产品系列。 去年并入的汉昂系统也延续了盈利能力恢复的趋势。汉昂系统2026年第一季度的销售额为2.7482万亿韩元,同比增长5%;营业利润为972亿韩元,增长361.1%。分析认为,这与成本结构改善和生产效率提升有关。 韩国轮胎相关人士表示:“我们计划基于美国田纳西工厂和匈牙利工厂的扩建,扩大全球供应能力,并将乘用车和轻型卡车新车用轮胎销售中大轮胎产品的比例提高到51%,电动车轮胎的比例提高到33%以上。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 03:26:16 -
进口车市场生存竞争加剧,中低端品牌面临风险
进口车市场品牌间差距加大,生存竞争已全面展开。随着销售规模和电动化应对能力的不同,市场格局正在重塑,一些品牌保持增长,而另一些则进入缩减阶段。本系列将逐步分析市场重组过程中的结构性变化及其背景。<编辑者注> 随着进口车市场销售的两极分化加剧,年销售在1000至2000辆的品牌面临更大的生存压力。一些品牌的销售持续下降,伴随着新车发布空缺和电动化应对滞后,市场存在感迅速减弱。在本田韩国停止汽车销售后,业界开始讨论中低端进口车品牌的结构调整可能性。 标致被认为是销售下降持续时间最长的品牌之一。根据业内消息,韩国进口汽车协会数据显示,标致在韩国的新注册数量去年为979辆,降至1000辆以下。去年12月的销售量也仅为112辆。 今年以来,销售反弹的趋势依然有限。标致的月销售量分别为1月33辆、2月79辆、3月72辆。与去年整体进口乘用车新注册数量30万7377辆同比增长16.7%相比,标致的疲软走势与整体市场复苏方向相反。 业界认为,品牌形象以柴油车为主以及新车空缺对销售下降产生了影响。尽管国内进口车市场迅速向电动车和混合动力车转型,但标致在国内缺乏能够推动大众销售的电动化代表车型。 过去,标致通过欧洲柴油掀背车和小型SUV满足了细分市场需求,但在柴油偏好减弱后,品牌重新崛起的产品线显得薄弱。 吉普的销售下降趋势也在持续。吉普在进口SUV市场扩张的背景下,2021年销售9753辆,接近1万辆,但到2025年销售量降至2072辆。在四年内,销售规模缩减至五分之一。 在此期间,进口车市场整体向电动化和高端轿车、SUV方向重组,而吉普在将越野SUV的身份扩展到大众销售方面遇到困难。 吉普的销售下降与近期进口SUV市场的重组趋势相伴随。过去,吉普通过牧马人、切诺基和自由侠等个性化SUV吸引了需求,但如今进口SUV市场正向电动化、高端配置和家庭车需求转变。 宝马、梅赛德斯-奔驰、沃尔沃、特斯拉等品牌正在扩大电动车和混合动力SUV的产品线,而吉普在国内市场的电动化转型速度和新车效应却有限。 ◆ 标致、吉普、林肯销售疲软长期化,中低端品牌面临重组压力 林肯作为一个高端品牌,其销售基础却急剧削弱。林肯在2021年销售6272辆,但到2025年仅为1127辆。四年内,销售量减少超过80%。林肯以大型SUV和美国式高端形象为卖点,但由于国内高端进口车市场已被德国品牌固化,消费者接触的机会变得狭窄。 林肯以大型SUV为主的销售结构也被认为是负担。在特定SUV车型为主的销售结构中,随着新车周期的延长,品牌整体销售容易受到影响。 电动车转型战略在国内市场也未能明显凸显。消费者在与德国高端品牌比较时,可能会感受到服务网络、二手车残值和产品多样性方面的相对压力。 在电动化品牌扩展过程中,差距也逐渐显现。比亚迪在2025年进入国内乘用车市场的首年销售6107辆,超越了标致、林肯和吉普。Polestar也销售2957辆,规模超过了中低端的现有品牌。 新兴电动化品牌在进入初期便建立了数千辆的销售基础,而一些传统进口车品牌则在长期的经营基础上被挤压至1000至2000辆的水平。 销售规模的缩减使品牌运营压力迅速加大。车辆认证、物流、营销、展厅运营和服务中心维护成本难以随着销售量的减少而降低。 年销售降至1000辆左右时,每辆车所需承担的固定成本增加,代理商在展厅投资和库存运营上也难以维持。销售疲软可能导致代理网络缩减,而代理网络的缩减又会进一步削弱消费者的接触性。 残值下降也是加剧恶性循环的因素。销售量减少、新车投放受限,可能导致二手车市场对品牌的偏好降低。残值动摇会增加新车购买的负担,并在分期付款和租赁条件下失去竞争力。 业界人士表示:“过去,品牌知名度和稀缺性就能维持一定的销售,但现在必须在电动化、服务和残值等方面同时竞争。没有新车效应而销售持续下降的品牌,必须重新审视在韩国市场的经营持续战略。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 02:45:30 -
韩国轮胎公司因电动化轮胎供应扩大,第一季度营业利润同比增长42.9%
韩国轮胎科技(以下简称韩国轮胎)因电动化轮胎供应的扩大,实现了销售增长。尽管面临关税和高油价的挑战,全球替换轮胎的良好表现使其持续上升。 韩国轮胎于8日公布,2026年第一季度全球合并经营业绩显示,销售额为5.3139万亿韩元,营业利润为5069亿韩元。与去年同期相比,销售额增长7%,营业利润增长42.9%。 轮胎部门的销售额同比增长9.3%,达到2.5657万亿韩元,营业利润同比增长31.1%,达到4375亿韩元。营业利润率为17.1%。 对此,韩国轮胎表示:“电动车和混合动力车为主的新车用轮胎供应的扩大,以及在欧洲、韩国和中国等主要地区替换轮胎销售的增长,反映在业绩中。” 今年第一季度累计数据显示,乘用车和轻型卡车用轮胎中,18英寸以上高性能轮胎的销售占比为49.1%,较去年同期上升2个百分点。 在乘用车和轻型卡车的新车用轮胎销售中,电动车轮胎的占比为29.6%,较去年同期扩大6.6个百分点。 韩国轮胎还向梅赛德斯-奔驰、宝马、福特等全球高端整车品牌供应内燃机及电动车用新车轮胎。在全球整车市场中,包括“保时捷”在内的50多个品牌的300多个车型均获得了新车轮胎的供应,质量竞争力得到了认可。 自2025年起并入韩国轮胎的子公司热管理部门汉恩系统在2026年第一季度的销售额为2.7482万亿韩元,同比增长5%,营业利润同比增长361.1%,达到972亿韩元。 韩国轮胎的全球生产量预计将进一步增加。今年,美国田纳西州的生产设施扩建将完成。目标是在乘用车和轻型卡车的新车用轮胎销售中,高性能轮胎占比达到51%,电动车轮胎占比超过33%,并加快与高端品牌的合作。 韩国轮胎相关人士表示:“田纳西工厂的乘用车轮胎生产线将在上半年完成,商用卡车的生产线将在下半年完成,初步生产将开始。预计每年将增加550万个轮胎的生产,整体产量将增加约5%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 00:51:00 -
进口车4月销量同比增长58%,特斯拉连续三个月稳居第一
在进口车市场,特斯拉4月销量突破1万辆,连续三个月稳居第一。自2月首次超越宝马以来,特斯拉一直保持进口车销量冠军,并不断刷新纪录。韩国进口汽车协会(KAIDA)7日公布,4月进口乘用车新注册量为3.3993万辆,同比增加58.1%。与上月相比,增长0.1%。截至4月,累计注册量为11.6113万辆,同比增长41.3%。品牌方面,特斯拉以1.319万辆位居榜首,其中Model Y Premium和Model 3 Premium Long Range成为4月畅销车型。紧随其后的是宝马(6658辆)、奔驰(4796辆)、比亚迪(2023辆)和沃尔沃(1105辆)。按排量划分,2000cc以下车型最多,为9087辆(26.7%),其次是2000-3000cc(5565辆,16.4%),3000-4000cc(544辆,1.6%),4000cc以上为478辆(1.4%)。按燃料类型,电动车注册量为1.8319万辆,占53.9%,超过一半。其次是混合动力车1.2777万辆(37.6%),汽油车2734辆(8.0%),柴油车163辆(0.5%)。购买类型中,个人购买占65.0%(2.2089万辆),法人购买占35.0%(1.1904万辆)。韩国进口汽车协会副会长郑允英表示:“4月进口乘用车新注册量在品牌间有所波动,但由于电动车销售强劲和部分品牌新车效应,整体保持与上月相似水平。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-07 23:06:00 -
进口车市场两极分化:超高价与超高性价比车型竞争激烈
进口车市场呈现出两极分化趋势,只有超高价或超高性价比车型才能生存。电动车市场也出现类似现象,1亿韩元以上的高性能电动车和享受补贴的经济型LFP电池车型备受关注。根据韩国进口汽车协会的数据,今年第一季度1亿韩元以上进口车销量为17375辆,同比增长13.3%。其中,1亿至1.5亿韩元的车型销量为9258辆,增长22.7%。而1.5亿韩元以上的车型销量则略微下降1.2%,至8088辆。在1亿韩元以上的进口车中,宝马销量最高,达到6540辆,其次是奔驰4687辆,保时捷2105辆。豪华品牌中,宾利第一季度销量为99辆,同比增长98%。路虎和劳斯莱斯的销量也分别增长了10.1%和13.2%。超高性价比品牌表现出色。中国比亚迪第一季度销售2252辆,占4000万韩元以下进口车销量的84%。这一期间,4000万韩元以下进口车销量为2038辆,同比增长581.6%。电动车市场也呈现出两极分化趋势。1亿韩元以上进口电动车销量为2872辆,增长72.3%。同时,5000万韩元以下的经济型电动车销量为17938辆,占总销量的约60%。然而,5000万至7000万韩元的进口车销量仅增长13.9%,为20575辆,低于整体增长率35.5%。进口车市场平均消费缺失的原因被认为是资产市场的两极分化。房地产和股票等资产价格上涨,导致高收入群体购买力增强,而普通家庭因高物价和高利率而更加注重经济性消费。特斯拉等电动车品牌减少中价位车型,强化高利润豪华车型和中低价位的双轨战略,加剧了两极分化。进口车行业人士表示:“中低价电动车的崛起扩大了超高性价比市场,而追求差异化的消费者则转向超高价市场,市场正在重新分布。”他补充道:“随着价格分化趋势愈加明显,进口车品牌需根据多层次的消费者需求细分战略。”
2026-05-04 02:33:00 -
进口车市场竞争加剧:销量、电动化与服务成关键
进口车市场品牌差距扩大,生存竞争加剧。销量和电动化响应成为市场重组的关键因素,一些品牌保持增长,而另一些则面临萎缩。本文分析市场重组中的结构变化及其背景。<编辑部> 年销量超过1万辆并具备电动化和服务基础设施的品牌在进口车市场中占据优势。保持销量的品牌通过客户满意度和服务竞争力维持需求,而未能做到的品牌则面临销量下降和成本压力。 ◆ 销量过万的品牌稳定增长,服务和满意度拉大差距 韩国进口车市场销量集中于少数品牌,部分品牌年销量超过1万辆,而多数品牌则低于5000辆。 根据韩国进口汽车协会(KAIDA)的数据,去年韩国进口乘用车新注册量为30万7377辆,同比增长16.7%。市场规模扩大,品牌间销量差距也随之加大。 去年销量前三名分别为宝马7万7127辆、奔驰6万8467辆、特斯拉5万9916辆。沃尔沃汽车、雷克萨斯、奥迪和保时捷也保持在1万辆以上,而多数品牌则低于5000辆,部分甚至低于3000辆。 销量与服务竞争力密切相关。雷克萨斯运营31个展厅和37个服务中心,沃尔沃汽车则有7个官方经销商和39个服务中心。小品牌的服务网点少于10个,导致维修等待时间和零部件供应不稳定,影响购买决策。 在消费者满意度调查中,雷克萨斯以855分的售后满意度排名第一,沃尔沃汽车以853分紧随其后。 在产品满意度方面,沃尔沃汽车以855分排名第一,雷克萨斯以854分位居第二。高水平的服务和产品评价形成了客户保留的基础。 电动化响应也是共同因素。拥有混合动力和电动车型的品牌能够应对燃料和维护成本的变化,保持需求。 ◆ 年销量低于5000辆的品牌面临结构性挑战,特斯拉和比亚迪施压中端品牌 年销量低于5000辆的品牌面临盈利和成本结构的双重压力。销量下降导致服务网络缩减,进一步影响购买意愿。一些品牌考虑缩减经销商网络或整合服务中心。 在此背景下,特斯拉和比亚迪等电动车品牌的增长对中端品牌形成压力。 特斯拉自2017年进入韩国市场以来,迅速扩大了销售基础。2025年销量达5万9916辆,位列进口车第三。 根据市场研究公司Kaizuyu的数据,特斯拉今年第一季度在韩国注册了2万964辆,同比增长335%,3月单月销量达1万1134辆。 比亚迪自2025年进入韩国市场后迅速扩张,首年销量6107辆,2026年第一季度销量3968辆。 市场结构面临上下双重压力。特斯拉吸收高端电动车需求,而比亚迪凭借价格竞争力瞄准中端市场。中端品牌在销量下降的情况下,还面临价格竞争,服务网络和营销成本压力加大。 业内人士表示:“在电动车品牌迅速扩大市场份额的情况下,中端品牌维持市场地位变得困难。若无法同时确保销量、服务网络和电动化响应,市场竞争力可能减弱。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-01 22:03:19 -
LG能源解决方案向宝马供应价值10万亿韩元的电池
尽管LG能源解决方案预期获得大规模订单,但第一季度仍出现亏损。然而,通过扩大电动车电池和ESS业务,公司正在为中长期反弹奠定基础。据韩国联合通讯社4月30日报道,LG能源解决方案将向德国汽车制造商宝马供应价值超过10万亿韩元的电动车用圆柱形电池。这些电池预计将用于下一代电动车,合同期限最长可达10年。业内人士关注这是LG能源解决方案首次进入宝马纯电动车电池供应链。在当天的电话会议上,LG能源解决方案表示已获得超过100GWh的46系列圆柱形电池新订单,总订单量超过440GWh。圆柱形电池的扩展成为未来增长的关键。然而,短期业绩表现不佳。第一季度合并营业亏损为2078亿韩元,同比转为亏损,销售额为6.555万亿韩元,下降2.5%。净亏损为9440亿韩元,原因是美国电池补贴减少和电动车需求放缓。此外,北美ESS生产基地扩张带来的初期成本压力也影响了业绩。公司正在美国田纳西州和俄亥俄州扩建ESS生产基地,过程中产生的启动成本被计入。公司计划通过ESS业务推动业绩反弹。ESS收入占比从原来的不到10%扩大到目前的20%中段,计划年底达到30%中段。特别是AI数据中心和电力基础设施需求的增加预计将推动ESS市场的扩展。LG能源解决方案的战略是通过加快北美生产基地的稳定化和扩大电动车及ESS新订单来改善盈利能力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-01 04:27:00 -
NH证券:EcoPro BM下半年匈牙利二厂扩建预期,目标价上调
NH投资证券30日表示,预计EcoPro BM将在下半年扩建匈牙利二厂,因此将目标股价上调14%至28万韩元,并维持“买入”评级。NH投资证券研究员朱民宇在报告中指出,考虑到欧洲的IAA和TCA法规,前端客户的战略正在调整,CATL等新客户的订单可能性增加。他分析称,EcoPro BM是三星SDI的主要正极材料供应商,预计将受益于三星SDI在欧洲电动车(如Ioniq 3、EV2、奥迪、奔驰、宝马)销售扩大的溢出效应。此外,他补充道,圆柱电池(BBU,电动工具)销售恢复也将带来直接收益。朱研究员表示,EcoPro BM今年第一季度销售额为6054亿韩元,同比下降4%,营业利润为209亿韩元,超过市场预期。三星SDI的欧洲新车型(EV2、Ioniq 3)开始量产NCMA材料,非电动车销售因三星SDI的电动工具和BBU需求改善而提升。他还指出,SK On的销售约为4000吨,随着大众ID.4(欧洲版)销量逐步恢复,较上季度增长。预计良好业绩的背景将持续,价格和销量均将继续增长。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 17:31:06 -
2026北京车展:现代、奔驰、大众等品牌推出战略车型
全球汽车品牌为攻占中国市场,纷纷推出本地化战略。梅赛德斯-奔驰、宝马、现代汽车等与中国初创公司合作,推出结合自动驾驶和AI数字生态的战略车型。28日,据相关行业消息,梅赛德斯-奔驰首次发布中国专属车型“电动车GLC L”,搭载自有操作系统MB.OS,支持粤语、四川话等方言交流,并配备与中国高速公路ETC系统相连的专用导航,宣告“智能奢华”。奔驰董事会主席奥拉·凯莱尼乌斯表示:“通过北京车展展示奔驰的强大产品竞争力和对中国市场的战略意图。我们将深化中国专属车型和生产体系的研发,使中国成为全球奔驰创新的源泉。”宝马推出新一代平台“Neue Klasse”,首次发布iX3和i3长轴距版及新款宝马7系。与阿里巴巴、深思考、华为等本地公司合作,提升AI软件,并计划在iX3上引入新驾驶辅助系统。宝马还推出“BMW全景iDrive”,以满足中国消费者对车内使用性的偏好。大众集团基于“在中国,为中国”战略,重新调整产品组合以满足中国客户需求。计划与小鹏共同开发的“ID·UNYX 09”等20多款电动化车型将在年内推出。大众中国表示:“今年将在中国推出13款新能源车型,计划到2029年扩展至30个系列。”现代汽车也在加速追赶,首次发布中国电动车战略车型“IONIQ V”,从设计阶段就考虑了中国消费者的特性。IONIQ V采用与北京汽车共同开发的平台,搭载与中国电池企业宁德时代合作的电池,CLTC标准下单次充电续航超过600公里。与中国自动驾驶技术公司Momenta合作,应用了更先进的ADAS功能。
2026-04-29 03:13:54 -
德意志汽车一季度营业利润增长32%,BYD热销及子公司扭亏为盈
【经济日报】德意志汽车今年第一季度的销售额和营业利润均较去年同期有所增长,得益于宝马和比亚迪的热销以及子公司DT网络首次实现季度盈利。根据27日金融监督院电子公告系统的数据,德意志汽车今年第一季度的营业利润为104亿韩元,同比增长32%。同期销售额增长10.2%,达到6374亿韩元,净利润从去年同期的17亿韩元亏损转为盈利2亿韩元。进口车销售的稳定表现和电动车业务的增长成为业绩的主要推动力。宝马的销售保持稳定,同时中国电动车品牌比亚迪的销量增加,推动了公司整体的增长和盈利改善。子公司DT网络的盈利结构变化也对业绩改善产生了积极影响。DT网络通过减少比亚迪业务扩展初期的成本负担,首次实现季度盈利,电动车分销和服务业务从简单投资阶段转向盈利贡献阶段。在成本方面,公司将2020年至2024年五年综合税务调查结果的额外税款作为一次性因素计入第一季度费用,消除了过去业务年度的不确定性。德意志汽车将继续实施股东回报政策,计划提高股息水平。今年的目标是超过去年的股息水平,能否实现取决于年度利润规模和现金流。德意志汽车代表权赫民表示:“2026年将是比亚迪在全球电动车市场取得显著成果的一年,公司将通过强劲的业绩复苏提升企业价值,最大化股东价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-27 20:15:43









