主页搜索
搜索
选择时间
搜索范围
全部的
‘新药开发’新闻 35个
-
 韩药企业绩下滑,寻求新增长点
韩药企2026年第一季度业绩预计低于市场预期,但核心业务的稳定性和中长期增长潜力仍被看好。根据行业消息,韩药企今年第一季度的合并销售额为5237亿韩元,同比增长7%,营业利润为67亿韩元,增长4%。然而,这一数字远低于市场预期的5455亿韩元销售额和280亿韩元营业利润。IM证券研究员郑在元指出,业绩不佳的主要原因是与“乐克拉扎”相关的欧洲许可里程碑收入约450亿韩元推迟到下季度,导致短期业绩出现空缺。尽管如此,乐克拉扎的全球销售额迅速增长。强生公司最近宣布,乐克拉扎与阿米班塔马普联合疗法的销售额达到2.57亿美元,同比增长82.7%,环比增长19%。主要药品业务保持稳定,普通药品和专业药品需求稳定,尽管部分主要产品价格下调,但通过战略产品的增长抵消了影响。通过多样化产品组合,降低对特定产品的依赖,效果逐渐显现。海外业务被认为是增长最快的领域。由于全球原料药市场的“去中国化”趋势,国内企业可能受益。韩药企目前的生产能力约为100万升,正在扩建30万升以应对额外需求,预计2028年中期开始贡献收入。然而,次世代增长动力的皮下注射(SC)制剂扩散速度仍有限。尽管肺癌治疗联合疗法的SC制剂已获批准,但处方数据尚未显示显著增长。郑研究员指出,临床数据是扩大市场份额的关键变量,特别是如果公布具体的中位生存期(mOS)数据,市场格局可能会改变。从中长期来看,扩大新药管线是投资重点。过敏治疗药物“乐西格尔塞普特”正在进行全球二期临床试验,预计2027年下半年得出结果。由于包括对现有治疗无反应的患者群体,策略被认为是针对未满足需求。郑研究员预测,随着乐克拉扎处方的扩大和蛋白质降解技术(TPD)及代谢异常脂肪肝炎(MASH)等次世代新药开发的推进,未来临床成果可视化时,企业价值可能重新评估。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-16 17:57:00 -
 HLB集团主席:新药成功关键在于时间,M&A是生存和发展的必胜战略
“我们需要购买时间的战略,因此选择了并购。” HLB集团主席陈阳坤在韩国交易所举行的“2026 HLB集团IR日”上表示,HLB的增长动力在于“时间效率”和“风险分散”。陈主席强调,“在企业分析中,哲学和战略与数字同样重要,企业文化和思维方式决定了增长的加速和危机的防御。” 他指出,“我们看到过多次文化崩溃导致企业衰退的案例,HLB的方向也是从这个问题意识出发的。” HLB的当前战略源于2019年胃癌临床三期的挑战。陈主席表示,“通过当时的经验,我们得出‘新药开发的基本值是失败而非成功’的结论,因此转向多元化战略。” HLB通过并行开发多种新药和积极的并购,快速获取技术、人才和管线,建立了增长基础。 陈主席强调,“未来3到4个月内,抗癌药商业化成果将显现,今年将成为HLB价值的转折点。” 随后,HLB集团10家上市公司分为个别发布和综合发布,检查管线进度和业务协同可能性。 HLB、HLB创新、HLB基因、HLB治疗、HLB肽分别进行了10分钟的个别发布和问答,解答投资者疑问。随后,HLB全球、HLB生物步骤、HLB生命科学、HLB制药、HLB泛基因通过视频播放后进行综合问答,解释集团投资计划。此次活动的最大焦点是HLB,因为其美国子公司Elevate申请的肝癌新药“Rivoceranib”即将获得FDA批准。 2023年5月,HLB的美国子公司Elevate申请了Rivoceranib与中国恒瑞医药的Camrelizumab联合疗法的肝癌一线治疗新药许可(NDA/BLA)。但2024年5月因恒瑞医药的制造和质量(CMC)问题收到补充要求信(CRL),导致批准延迟。之后,双方补充材料并于2024年9月提交复审资料,FDA将其分类为“Class 2”,审查期限设为2025年3月20日。然而,复审过程中同样的CMC问题导致未获批准。经过补充后再次请求审查,FDA再次将其分类为“Class 2”,预计将在7月决定是否批准。 对此,陈主席表示,“据我所知,恒瑞医药通过外部咨询进行了4次预检查,Elevate的医疗团队也亲自访问生产工厂,检查问题并交换意见,已做好准备。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-03 03:45:00 -
 药价降至45% 制药公司或停止研发
韩国政府决定大幅降低仿制药价格,引发制药业界的强烈反应。虽然此举旨在减轻健康保险财政负担,但也引发了对产业萎缩的担忧。据业界消息,韩国保健福祉部于26日召开第6次健康保险政策审议委员会,决定将仿制药和专利到期药品的价格从现行的53.55%降至45%。虽然这一决定比去年底政府预告的40%初期降幅有所缓和,但仍低于业界提出的48.2%的底线。政府预计此举将在未来四年内节省约1万亿韩元的健康保险资金。此次改革的核心是“分阶段、差别化降价”。政府为减少冲击,将已登记的药品分为2012年前后两组,计划在未来10年内逐步降价。对研发投资比例高的“创新型制药企业”适用49%的价格,并给予4年的缓冲期;对“准创新型制药企业”适用47%的价格,并给予3年的缓冲期。然而,制药业界对此表示担忧。由制药和生物协会组成的“产业发展药价制度改革紧急对策委员会”于27日召开紧急会议,商讨应对措施。业界警告称,此次降价可能导致国内新药开发生态系统的崩溃。一位业内人士表示:“仿制药是国内制药公司的重要收入来源,若急剧缩减,可能导致新药开发能力的消失。”紧急对策委员会强调:“企业正在缩减或重新评估研发和设备投资,放弃新招聘,并考虑取消低收益药品的许可和缩减生产线。这不仅是经营危机,更是生存问题。”另一方面,保健福祉部认为,此次改革是将“仿制药依赖型”产业结构转变为“创新型新药中心”的必然过程。韩国仿制药价格是经济合作与发展组织(OECD)平均水平的两倍以上,对健康保险财政造成了巨大负担。政府计划将降价节省的资金用于扩大罕见病和难治病治疗药物的保险覆盖,并加强创新新药的补偿体系,以提高国民的治疗可及性。在政府和业界的分歧下,药价降幅预计将从下半年开始逐步显现。制药业界正在考虑行政诉讼等法律应对措施,围绕药价制度的争议可能会持续一段时间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-03-27 19:30:01 -
 科隆生命科学任命李韩国为新任首席执行官
科隆生命科学宣布,已在26日的股东大会和董事会上任命李韩国为新任首席执行官。李韩国出生于1973年,毕业于延世大学化学系,并在制药和生物行业拥有超过20年的经验。他曾在大熊制药负责合成研究和海外业务,积累了丰富的全球业务经验。在美国生物公司Autotelic担任监管科学部门高管后,他转至建日制药,担任研发总监和首席执行官。在任期间,他加强了公司的制造能力,提高了盈利能力。此次任命旨在恢复科隆生命科学在全球市场的信任,并实现商业化成果。李韩国在新药审批策略方面有丰富经验,能够全面掌握从研发到销售的复杂流程。未来,科隆生命科学将以基因治疗和精细化学为核心,推动肿瘤杀伤病毒基因治疗药物KLS-3021和神经病理性疼痛治疗药物KLS-2031的开发,并扩大高附加值原料药的供应。李韩国表示:“我们将结合科隆生命科学的生物和化学能力,在全球市场建立新的信任,并专注于实现可见的实际成果。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-03-27 18:51:17 -
 大型制药公司投资130万亿韩元于AI新药开发
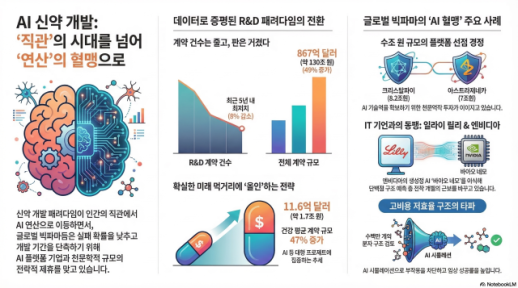
新药开发的模式正从“人类直觉”迅速转向“人工智能(AI)计算”。 全球大型制药公司不再仅依赖单一候选物质,而是投入巨资与AI新药开发平台企业结成“联盟”,以大幅降低失败风险并缩短开发周期。 根据17日行业数据显示,去年全球制药和生物公司间的联合研发合同数量较2024年减少约8%,创五年新低,但合同总额达867亿美元(约130万亿韩元),同比增长49%。 平均每笔合同金额也增加47%,达到约11.6亿美元(约1.7万亿韩元)。这表明大型制药公司选择集中投资于AI平台等未来有保障的大型项目。 去年和今年初签署的合同中,最引人注目的是中国AI新药开发公司晶泰科技与美国软件公司Dovetree Medicines的合作,合同金额约60亿美元(约8.2万亿韩元)。 阿斯利康也计划投资约53亿美元(约7万亿韩元)引入中国CSPC制药集团的AI药物发现平台。默克则投入30亿美元用于美国Valo Health的AI平台,致力于帕金森病治疗。 今年初,肥胖治疗市场的领导者礼来公司与“AI半导体之王”英伟达达成协议,计划在未来五年内共同投资最多10亿美元建立AI新药开发研究所。 制药行业分析认为,大型制药公司更倾向于与拥有专业平台的企业合作,以减少试错并加快市场进入速度。 全球大型制药公司热衷于AI平台的原因在于其能打破传统新药开发的“高成本低效率”结构。AI能快速模拟数百万种分子结构,提前排除副作用可能性,并精准锁定适合临床试验的患者群体。 这一趋势对韩国企业如Celltrion、Jonggeundang、LG化学、大熊制药等也具有重要启示。尽管这些公司在国内市场表现强劲,但若不加入“全球AI联盟”,可能会失去长期增长动力。 IQVIA的相关人士表示:“全球大型制药公司已将AI视为自身的‘增长引擎’。韩国制药和生物公司也应仔细观察全球合作趋势,具备独立的AI平台能力或设计与全球平台的战略合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-03-17 19:54:00
-
韩药企业绩下滑,寻求新增长点
韩药企2026年第一季度业绩预计低于市场预期,但核心业务的稳定性和中长期增长潜力仍被看好。根据行业消息,韩药企今年第一季度的合并销售额为5237亿韩元,同比增长7%,营业利润为67亿韩元,增长4%。然而,这一数字远低于市场预期的5455亿韩元销售额和280亿韩元营业利润。IM证券研究员郑在元指出,业绩不佳的主要原因是与“乐克拉扎”相关的欧洲许可里程碑收入约450亿韩元推迟到下季度,导致短期业绩出现空缺。尽管如此,乐克拉扎的全球销售额迅速增长。强生公司最近宣布,乐克拉扎与阿米班塔马普联合疗法的销售额达到2.57亿美元,同比增长82.7%,环比增长19%。主要药品业务保持稳定,普通药品和专业药品需求稳定,尽管部分主要产品价格下调,但通过战略产品的增长抵消了影响。通过多样化产品组合,降低对特定产品的依赖,效果逐渐显现。海外业务被认为是增长最快的领域。由于全球原料药市场的“去中国化”趋势,国内企业可能受益。韩药企目前的生产能力约为100万升,正在扩建30万升以应对额外需求,预计2028年中期开始贡献收入。然而,次世代增长动力的皮下注射(SC)制剂扩散速度仍有限。尽管肺癌治疗联合疗法的SC制剂已获批准,但处方数据尚未显示显著增长。郑研究员指出,临床数据是扩大市场份额的关键变量,特别是如果公布具体的中位生存期(mOS)数据,市场格局可能会改变。从中长期来看,扩大新药管线是投资重点。过敏治疗药物“乐西格尔塞普特”正在进行全球二期临床试验,预计2027年下半年得出结果。由于包括对现有治疗无反应的患者群体,策略被认为是针对未满足需求。郑研究员预测,随着乐克拉扎处方的扩大和蛋白质降解技术(TPD)及代谢异常脂肪肝炎(MASH)等次世代新药开发的推进,未来临床成果可视化时,企业价值可能重新评估。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-16 17:57:00 -
HLB集团主席:新药成功关键在于时间,M&A是生存和发展的必胜战略
“我们需要购买时间的战略,因此选择了并购。” HLB集团主席陈阳坤在韩国交易所举行的“2026 HLB集团IR日”上表示,HLB的增长动力在于“时间效率”和“风险分散”。陈主席强调,“在企业分析中,哲学和战略与数字同样重要,企业文化和思维方式决定了增长的加速和危机的防御。” 他指出,“我们看到过多次文化崩溃导致企业衰退的案例,HLB的方向也是从这个问题意识出发的。” HLB的当前战略源于2019年胃癌临床三期的挑战。陈主席表示,“通过当时的经验,我们得出‘新药开发的基本值是失败而非成功’的结论,因此转向多元化战略。” HLB通过并行开发多种新药和积极的并购,快速获取技术、人才和管线,建立了增长基础。 陈主席强调,“未来3到4个月内,抗癌药商业化成果将显现,今年将成为HLB价值的转折点。” 随后,HLB集团10家上市公司分为个别发布和综合发布,检查管线进度和业务协同可能性。 HLB、HLB创新、HLB基因、HLB治疗、HLB肽分别进行了10分钟的个别发布和问答,解答投资者疑问。随后,HLB全球、HLB生物步骤、HLB生命科学、HLB制药、HLB泛基因通过视频播放后进行综合问答,解释集团投资计划。此次活动的最大焦点是HLB,因为其美国子公司Elevate申请的肝癌新药“Rivoceranib”即将获得FDA批准。 2023年5月,HLB的美国子公司Elevate申请了Rivoceranib与中国恒瑞医药的Camrelizumab联合疗法的肝癌一线治疗新药许可(NDA/BLA)。但2024年5月因恒瑞医药的制造和质量(CMC)问题收到补充要求信(CRL),导致批准延迟。之后,双方补充材料并于2024年9月提交复审资料,FDA将其分类为“Class 2”,审查期限设为2025年3月20日。然而,复审过程中同样的CMC问题导致未获批准。经过补充后再次请求审查,FDA再次将其分类为“Class 2”,预计将在7月决定是否批准。 对此,陈主席表示,“据我所知,恒瑞医药通过外部咨询进行了4次预检查,Elevate的医疗团队也亲自访问生产工厂,检查问题并交换意见,已做好准备。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-03 03:45:00 -
药价降至45% 制药公司或停止研发
韩国政府决定大幅降低仿制药价格,引发制药业界的强烈反应。虽然此举旨在减轻健康保险财政负担,但也引发了对产业萎缩的担忧。据业界消息,韩国保健福祉部于26日召开第6次健康保险政策审议委员会,决定将仿制药和专利到期药品的价格从现行的53.55%降至45%。虽然这一决定比去年底政府预告的40%初期降幅有所缓和,但仍低于业界提出的48.2%的底线。政府预计此举将在未来四年内节省约1万亿韩元的健康保险资金。此次改革的核心是“分阶段、差别化降价”。政府为减少冲击,将已登记的药品分为2012年前后两组,计划在未来10年内逐步降价。对研发投资比例高的“创新型制药企业”适用49%的价格,并给予4年的缓冲期;对“准创新型制药企业”适用47%的价格,并给予3年的缓冲期。然而,制药业界对此表示担忧。由制药和生物协会组成的“产业发展药价制度改革紧急对策委员会”于27日召开紧急会议,商讨应对措施。业界警告称,此次降价可能导致国内新药开发生态系统的崩溃。一位业内人士表示:“仿制药是国内制药公司的重要收入来源,若急剧缩减,可能导致新药开发能力的消失。”紧急对策委员会强调:“企业正在缩减或重新评估研发和设备投资,放弃新招聘,并考虑取消低收益药品的许可和缩减生产线。这不仅是经营危机,更是生存问题。”另一方面,保健福祉部认为,此次改革是将“仿制药依赖型”产业结构转变为“创新型新药中心”的必然过程。韩国仿制药价格是经济合作与发展组织(OECD)平均水平的两倍以上,对健康保险财政造成了巨大负担。政府计划将降价节省的资金用于扩大罕见病和难治病治疗药物的保险覆盖,并加强创新新药的补偿体系,以提高国民的治疗可及性。在政府和业界的分歧下,药价降幅预计将从下半年开始逐步显现。制药业界正在考虑行政诉讼等法律应对措施,围绕药价制度的争议可能会持续一段时间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-03-27 19:30:01 -
科隆生命科学任命李韩国为新任首席执行官
科隆生命科学宣布,已在26日的股东大会和董事会上任命李韩国为新任首席执行官。李韩国出生于1973年,毕业于延世大学化学系,并在制药和生物行业拥有超过20年的经验。他曾在大熊制药负责合成研究和海外业务,积累了丰富的全球业务经验。在美国生物公司Autotelic担任监管科学部门高管后,他转至建日制药,担任研发总监和首席执行官。在任期间,他加强了公司的制造能力,提高了盈利能力。此次任命旨在恢复科隆生命科学在全球市场的信任,并实现商业化成果。李韩国在新药审批策略方面有丰富经验,能够全面掌握从研发到销售的复杂流程。未来,科隆生命科学将以基因治疗和精细化学为核心,推动肿瘤杀伤病毒基因治疗药物KLS-3021和神经病理性疼痛治疗药物KLS-2031的开发,并扩大高附加值原料药的供应。李韩国表示:“我们将结合科隆生命科学的生物和化学能力,在全球市场建立新的信任,并专注于实现可见的实际成果。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-03-27 18:51:17 -
大型制药公司投资130万亿韩元于AI新药开发
新药开发的模式正从“人类直觉”迅速转向“人工智能(AI)计算”。 全球大型制药公司不再仅依赖单一候选物质,而是投入巨资与AI新药开发平台企业结成“联盟”,以大幅降低失败风险并缩短开发周期。 根据17日行业数据显示,去年全球制药和生物公司间的联合研发合同数量较2024年减少约8%,创五年新低,但合同总额达867亿美元(约130万亿韩元),同比增长49%。 平均每笔合同金额也增加47%,达到约11.6亿美元(约1.7万亿韩元)。这表明大型制药公司选择集中投资于AI平台等未来有保障的大型项目。 去年和今年初签署的合同中,最引人注目的是中国AI新药开发公司晶泰科技与美国软件公司Dovetree Medicines的合作,合同金额约60亿美元(约8.2万亿韩元)。 阿斯利康也计划投资约53亿美元(约7万亿韩元)引入中国CSPC制药集团的AI药物发现平台。默克则投入30亿美元用于美国Valo Health的AI平台,致力于帕金森病治疗。 今年初,肥胖治疗市场的领导者礼来公司与“AI半导体之王”英伟达达成协议,计划在未来五年内共同投资最多10亿美元建立AI新药开发研究所。 制药行业分析认为,大型制药公司更倾向于与拥有专业平台的企业合作,以减少试错并加快市场进入速度。 全球大型制药公司热衷于AI平台的原因在于其能打破传统新药开发的“高成本低效率”结构。AI能快速模拟数百万种分子结构,提前排除副作用可能性,并精准锁定适合临床试验的患者群体。 这一趋势对韩国企业如Celltrion、Jonggeundang、LG化学、大熊制药等也具有重要启示。尽管这些公司在国内市场表现强劲,但若不加入“全球AI联盟”,可能会失去长期增长动力。 IQVIA的相关人士表示:“全球大型制药公司已将AI视为自身的‘增长引擎’。韩国制药和生物公司也应仔细观察全球合作趋势,具备独立的AI平台能力或设计与全球平台的战略合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-03-17 19:54:00