主页搜索
搜索
选择时间
搜索范围
全部的
‘PCE’新闻 62个
-
 美国科技股疲软,比特币交易价格降至62495美元
美国科技股的疲软导致比特币投资情绪受到压制。根据全球虚拟资产行情网站CoinMarketCap的数据,截至当天上午8时,比特币的交易价格为62495美元,较前一日下跌2.19%。虚拟资产市场的疲软被分析为受到美国科技股大幅下跌的影响。今年由于对人工智能(AI)投资扩大的期待,相关股票曾大幅上涨,但目前高位压力显现,投资者情绪受到影响。虚拟资产和美国科技股均被视为高风险资产,当美国科技股市场情绪动荡时,投资者往往会同时抛售这两类资产。此外,美联储的货币政策不确定性也对比特币价格产生了影响。美国将于25日公布5月个人消费支出(PCE)价格指数,这一数据对美联储的货币政策决策过程具有重要影响,市场对此高度关注。因此,主要的替代币价格也出现下跌。以太坊的交易价格为1660美元,较前一日下跌3.59%。瑞波币(XRP)下跌1.79%,报1.10美元,索拉纳(Solana)下跌3.6%,报69美元。与此同时,在国内的韩元交易所Bithumb,比特币的交易价格为9439万韩元(约合61552美元),较前一日上涨0.07%。国内价格低于海外价格,所谓的“泡菜溢价”反而显示为-1.28%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 17:24:00 -
 日元贬值逼近40年低点,根本原因在于美元强势
日元兑美元汇率跌至162日元附近,逼近39年来的最低水平。22日纽约外汇市场上,日元一度升至每美元161.93日元,接近日本政府和日本银行于2024年7月进行日元买入干预时的高点(161.96日元)。如果突破这一水平,日元的价值将降至1986年12月以来的最低水平。 根据《日本经济新闻》的报道,美国东部时间22日,纽约市场上日元连续六个交易日下跌,收盘时在每美元161.55至161.65日元之间。与日本金融市场在18日休市前的收盘价相比,仅上涨0.25日元。日元汇率在一度升至161.93日元后,因传出日本财务大臣片山聪与美国财政部长贝森特进行在线会谈的消息,迅速下跌,最低曾跌至161.06日元。市场上有观点认为,日本当局可能进行了小规模的日元买入干预,或进行了干预的前期步骤“汇率调查”。 161.96日元对日本当局而言是一个实质性的防线。如果突破这一水平,图表上将没有明显的下一个支撑线。1986年,日元汇率曾在这一水平徘徊,那时正值因“广场协议”而迅速升值的阶段。因此,市场参与者对这一水平附近日本当局的干预可能性反应敏感。 片山财务大臣在23日上午与记者会面时透露,他于22日晚与贝森特部长进行了在线会谈,讨论了全球金融市场和中东局势。被问及是否讨论了汇率干预时,他表示:“日美之间已达成共识,如有必要,随时采取果断措施”,并强调“这一点毫不动摇”。与前一天的发言相比,他在干预方面的警示水平有所提高。 美元强势 尽管片山财务大臣提高了干预警告的水平,但日元的反弹仍然有限。23日日本时间,东京外汇市场上,日元在每美元161日元中后期波动。市场上出现了因当局干预而导致的日元买入和美元卖出,同时也有因美日利差未能缩小而导致的日元卖出和美元买入。《日本经济新闻》指出,日元贬值的背景主要是美国方面的因素。 22日,美国洲际交易所(ICE)的美元指数(DXY)突破101,创下2025年5月以来1年1个月的新高。《日本经济新闻》对此分析称,这并非因中东局势不安而进行的“紧急情况下的美元买入”,而是基于美国经济乐观和加息预期的“正常情况下的美元买入”正在扩散。 支撑美元强势的因素是美国加息预期。美联储上周公布的政策利率展望中暗示了年内加息的可能性。在美利率期货市场上,反映政策利率的“美联储观察”显示,美联储在年内加息一次以上的概率在22日晚接近90%,较一周前(60%以下)大幅上升。同一天,美国长期利率上升,进一步加大了美日利差的预期,导致日元卖出和美元买入。 因此,市场的目光集中在25日将公布的5月美国个人消费支出(PCE)物价指数上。如果这一美联储重视的指标中,剔除能源和食品的核心指数高于预期,可能会提高加息预期,从而再次加大美元强势和日元贬值的压力。斯科舍资本首席外汇策略师肖恩·奥兹本表示:“核心指数将温和上升,支撑美元强势。” 相对而言,日本的利率变动缓慢。日本银行在16日的货币政策决策会议上将政策利率提高至1%。日本银行副行长内田信一表示:“将继续加息”,但市场普遍认为,未来的加息速度将缓慢,可能每半年一次。随着美国加息可能性增大,美日利差进一步扩大,日元贬值的预期再次加剧。 日本当局曾经进行过大规模的干预。从4月28日至5月27日,进行了超过11万亿日元的日元买入干预,但目前的汇率仍低于4月30日干预前的水平。尽管片山财务大臣反复强调“果断措施”,但《日本经济新闻》认为,此次日元贬值的根本原因在于美国加息预期和美元强势,因此日本正面临与“正常情况下的美元强势”直接对抗的艰难局面。国际货币研究所首席研究员桥本雅志也认为,由于日本并未因日元贬值而陷入经济危机,因此日美协作干预的门槛较高。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 01:28:00 -
 美联储今年将加息,BofA和德意志银行调整预测
银行美联储(BofA)和德意志银行(Deutsche Bank)已将对美国联邦储备系统(美联储)今年的利率预测从维持不变调整为加息。6月的联邦公开市场委员会(FOMC)后,美联储内部鹰派倾向愈加明显,且物价放缓的趋势也有所减弱。 根据路透社22日的报道,BofA在当天的报告中预测,美联储将在今年9月、10月和12月分别加息25个基点(1个基点=0.01个百分点)。这意味着全年总共将加息75个基点,成为主要投资银行中最为激进的预测。 BofA根据6月FOMC声明和凯文·沃什美联储主席的发言指出:“美联储的应对基调明显比预期更为鹰派。” 物价走势也被视为加息预测的依据。BofA预计,“5月核心个人消费支出(PCE)价格指数的年增率将达到3.5%”,并指出这一水平比一年前高出约70个基点。美联储原本将关税和供应冲击导致的物价上涨视为暂时因素,但可能会倾向于进一步收紧政策。 德意志银行在19日的报告中也预测,美联储将在今年9月和12月各加息25个基点。然而,若能源价格和预期通胀持续下降,加息的紧迫性可能会降低。相反,如果物价压力加大,7月提前加息的可能性也会增加。 美联储在6月FOMC上将基准利率维持在3.50%至3.75%不变。然而,在新的点阵图中,19名政策委员会成员中有9人预计今年将加息,其中6人认为需要加息两次以上。这一变化与3月的点阵图中没有加息意见的情况形成鲜明对比。 市场也在反映加息的可能性。市场调研机构LSEG表示,利率期货市场反映的美联储今年的加息幅度平均约为41.2个基点,市场已在很大程度上消化了一次以上加息的可能性。 BofA和德意志银行均预计,美联储在今年加息后,2027年将维持利率不变的政策。BNP巴黎银行和麦格理等部分证券公司也加入了年内加息的预测,进一步增强了市场对美联储下一步行动将是“进一步收紧”而非“降息”的看法。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 22:12:00 -
 纽约股市收盘:大型科技股疲软,纳斯达克下跌1.3%,道琼斯上涨
纽约股市呈现混合走势。由于美国与伊朗的停战协议后续谈判取得进展,国际油价下跌,但大型科技股表现疲软,导致标准普尔500指数和纳斯达克指数下跌。 22日(当地时间),纽约证券交易所的道琼斯30工业平均指数上涨0.3%,收于51712.71点。相比之下,标准普尔500指数下跌0.4%,收于7472.79点,科技股主导的纳斯达克综合指数下跌1.3%,收于26166.60点。中小型股主导的罗素2000指数上涨0.8%,达到3004.40点。 当天市场反映了美国与伊朗谈判进展、国际油价下跌、美国国债利率压力以及大型科技股疲软等多重因素。美国与伊朗在瑞士举行了首轮高层后续会谈,谈判进展的预期增强,油价随之下跌。美国西德克萨斯中质油(WTI)价格跌至每桶74美元以下。 油价下跌在一定程度上减轻了通货膨胀(物价上涨)的压力,对市场产生了积极影响。然而,市场对美联储(Fed·联邦储备系统)鹰派政策可能持续的担忧,推动国债利率上升,给股市带来了压力。投资者关注本周即将公布的个人消费支出(PCE)价格指数。PCE是美联储偏好的物价指标,被视为未来利率走向的重要变量。 各指数走势不一。道琼斯指数因医疗保健和工业股的强劲表现而上涨,但标准普尔500和纳斯达克则因大型科技股的疲软而下跌。谷歌母公司Alphabet、Meta、亚马逊和微软等主要大型科技股表现不佳,导致科技股投资情绪受到抑制。 由于对人工智能(AI)投资扩大的担忧,大型科技股的基础设施支出压力也成为市场的警惕因素。尽管近期对AI的期待推动了股市上涨,但云计算和半导体公司的大规模资本支出及盈利压力引发了更大的担忧。 在个别股票中,制药公司艾伯维宣布以约109亿美元收购阿波吉治疗公司,引起了市场的关注。阿波吉治疗公司的股价大幅上涨,艾伯维的股价也随之上涨。 市场的关注点转向本周的美光科技业绩和PCE物价指标。美光的业绩将成为确认AI半导体需求强度的契机,而PCE指标则将作为判断美联储进一步加息可能性的依据。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 16:24:00 -
 韩元兑美元汇率持续在1500韩元以上,强势美元难以支撑
韩元兑美元汇率自外汇危机以来首次在1500韩元以上持续了如此长的时间,引发了对高汇率长期化的担忧。由于美国加息的担忧与地缘政治不确定性交织,预计短期内汇率将继续维持在1500韩元区间。 根据6月21日首尔外汇市场的数据显示,6月19日韩元兑美元汇率在交易中一度上涨至1539.6韩元,面临重返1540韩元的威胁。 由于美国加息的可能性增加,美元强势持续。这使得汇率自上月15日以来连续24个交易日维持在1500韩元以上。 这是自1997年12月底外汇危机期间连续49个交易日维持在1500韩元以上以来的最长时间。6月的平均汇率也达到了1521.4韩元,创下自1998年2月(1626.7韩元)以来的28年4个月新高。 值得注意的是,尽管最近地缘政治不确定性有所缓解,但汇率仍未能平稳。6月16日,美国与伊朗达成协议后,汇率最低仅为1506.0韩元,仍未恢复至战争前的水平(1400韩元中间)。 市场普遍认为,高汇率短期内难以缓解。中东地区的地缘政治紧张局势依然存在,加之美国联邦储备系统(美联储)的货币政策不确定性加大。 6月19日,美元指数在交易中上涨至101.123,创下自去年5月16日(101.256)以来的13个月新高。 预计美元指数将在100附近维持强势,因此汇率也可能围绕1500韩元波动。特别是如果25日公布的美国5月个人消费支出(PCE)物价上涨率超出预期,可能会进一步加大市场对美联储加息的预期。 韩国投资证券的研究员文道云表示:“在凯文·沃什担任美联储主席的背景下,美国货币政策的不确定性将持续刺激强势美元的压力。”他还指出:“由于战争导致的油价急剧上涨,其影响将滞后地加大通胀的不确定性。” 他补充道:“即使在6月剩余时间内汇率有所下降,季度平均汇率仍可能在1500韩元附近高位收官。”并表示:“下半年与汇率相关的最大上行风险是油价反弹带来的二次物价传导效应可能比预期更强。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 01:44:00 -
 韩国股市首次突破9000点,关注半导体业绩与MSCI市场分类
韩国股指首次突破9000点,预计下周国内股市将围绕半导体业绩动向、美国物价指标及MSCI市场分类审查结果进行调整。尽管美伊地缘政治风险缓解,投资者情绪有所恢复,但美国联邦储备委员会(Fed)的鹰派基调确认后,市场关注点再次转向业绩和物价。 根据韩国交易所的数据,20日,韩国股指收于9052.42点,较前一交易日下跌11.42点(0.13%)。在15日至19日的一周内,韩国股指上涨了11.43%,而科斯达克指数则下跌了6.07%。韩国股指在18日首次突破9000点,并在19日盘中一度超过9300点,延续强劲的上涨势头。 本周,国内股市由大型半导体股主导上涨。由于美伊签署停火谅解备忘录,中东地缘政治风险缓解,国际油价和市场利率趋于稳定,外资投资者的净买入重新启动,导致以SK海力士和三星电子为代表的大型半导体股受到青睐。尽管联邦公开市场委员会(FOMC)暗示年内可能加息,但强劲的业绩预期抵消了这一影响,使得韩国股指突破9000点。 相对而言,科斯达克因个人资金流出、盈利改善预期不足及利率压力等因素,表现相对疲软。 下周将有多项重要全球事件接连发生。22日至25日,BioUSA大会将举行,预计将对国内生物行业的投资情绪产生影响。23日,MSCI年度市场分类审查结果将公布。如果韩国被纳入发达国家指数观察名单,可能会提升中长期估值预期。25日,美光科技的业绩和美国5月个人消费支出(PCE)物价指数将同时公布,预计将成为评估半导体行业前景和美联储货币政策的关键指标。 尤安达证券研究员李在元表示:“下周将是韩国时间25日凌晨公布的美光业绩的关键时刻。”他指出:“在FOMC和地缘政治风险得到消化的情况下,市场的焦点将再次转向第二季度业绩和每股收益(EPS)的上调。”他补充道:“如果半导体出口表现良好,内存价格上涨,韩国股指的EPS改善得以维持,那么指数的底部将比之前更高。” 证券市场普遍认为,未来一段时间将继续以业绩确认的行业为主导,形成差异化行情。尽管FOMC后美联储的政策可预测性降低,但连续加息的可能性有限。因此,分析人士认为,半导体和IT硬件等盈利动能明显的行业将继续受到青睐。 NH投资证券研究员罗正焕表示:“观察名单的指定并不意味着实际资金的流入流出,但未来纳入发达国家指数后,估值重估的预期可能对股价产生积极影响。”他指出:“FOMC后利率的不确定性是波动性扩大的因素,但随着第二季度业绩季的开始,业绩稳健的行业将出现股价差异化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-20 15:04:00 -
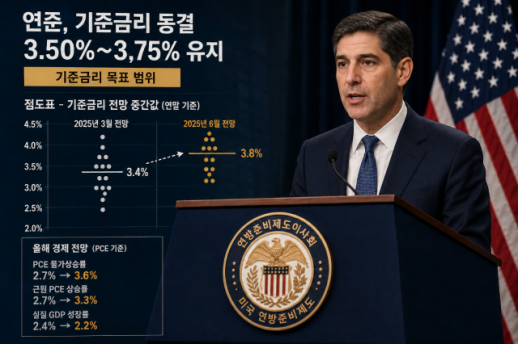 美联储维持利率不变,但加息信号明显,降息预期减弱
美国中央银行联邦储备系统(美联储)虽然决定维持基准利率不变,但未来的货币政策方向更倾向于加息而非降息。在凯文·沃什主席就任后首次召开的联邦公开市场委员会(FOMC)会议上,半数委员提出了年内加息的可能性。同时,物价预期大幅上调,市场对降息的期待迅速减弱。 维持不变,但点阵图显示加息倾向 美联储在17日(当地时间)FOMC定期会议结束后宣布,基准利率目标区间维持在年3.50~3.75%不变,此次决定为全体一致通过。声明中指出,“经济活动持续稳健扩张,就业增长也在继续,但通货膨胀仍高于目标的2%。” 市场关注的并非是维持利率不变的决定,而是委员们对利率判断的点阵图变化。今年年底基准利率的中位数预期为3.8%,高于3月时的3.4%。目前基准利率区间的中位数3.625%也在此之上。 委员们的判断也向紧缩方向移动。沃什主席在此次会议上未给出利率预期,因此公开的统计是基于18名委员的意见。其中9名委员预计今年将加息一次以上,6名委员认为需要加息两次以上,而预计降息的委员仅有1名。相比之下,3月时没有委员预期年内加息,12名委员则预期降息。 物价预期大幅上调,专家发出加息警告 利率预期变化的背景是物价压力的再次加大。美联储将今年个人消费支出(PCE)物价上涨率的预期从2.7%上调至3.6%。PCE物价是美联储在制定货币政策时重视的指标。剔除食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。而今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 美联储上调物价预期的原因可能与伊朗战争导致的能源价格上涨以及人工智能(AI)投资的增加有关。中东冲突加大了能源成本压力,同时AI数据中心和电力设施的投资增加也推动了相关需求的扩大。就业市场也比预期更为稳健,使得美联储急于降息的理由减弱。 专家们也将此次会议解读为加息可能性增加的信号。高盛副主席兼前达拉斯联邦储备银行行长罗伯特·凯普兰在接受彭博电视采访时表示,“如果物价指标在9月之前没有放缓,那么在9月或秋季采取行动可能是明智的。”他指出,“利率调整往往不会止于一次,如果9月加息,未来还需考虑进一步加息的可能性。” 摩根大通资产管理公司首席投资官鲍勃·米歇尔也将美联储的点阵图解读为强烈警告。他表示,“半数委员预计今年加息是对市场的警告”,并认为“美联储似乎正在为加息做准备。”前美联储副主席理查德·克拉里达也评价称,“此次会议上很难找到宽松的信号。” 沃什预告沟通方式改革,市场反映紧缩预期 沃什主席在首次新闻发布会上强调了物价稳定的决心。他表示,“高物价对美国人民造成负担”,并称“委员会在目标实现上有共同的意愿。”不过,他对点阵图的解释表示,“这更像是相对可能性较大的路径,而非充满强烈信心的预测。” 沃什还表示将对政策运作方式进行调整。他提到,将组建专门团队检查沟通方式、经济指标的使用、资产管理、生产力与就业市场、通货膨胀体系等。此次声明也比以往简短,未来的方向性指引被省略。然而,他对2%物价目标的调整问题则表示了明确的拒绝。 金融市场对美联储可能进一步加息的预期作出了反应。发布后,美国国债收益率上升,美元走强,主要股指下跌。根据《华尔街日报》的报道,卡莉·科克斯·利托尔茨财富管理首席策略师表示,“美联储已经来到了无法忽视通货膨胀的地步”,并认为“市场开始接受更高的利率环境。” 此次FOMC会议虽然维持了基准利率不变,但传递的信息并未止步于此。美联储在判断经济和就业仍然稳健的同时,大幅上调了物价预期,并且半数委员提出了年内加息的可能性。沃什体制下的首次会议显示出降息预期的减弱,未来的货币政策将重新聚焦于物价稳定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-19 03:24:00 -
 美联储维持利率不变,但降息预期减弱,年内加息可能性上升
美国中央银行联邦储备系统(美联储)虽然决定维持基准利率不变,但未来的货币政策方向更倾向于加息而非降息。由于中东冲突导致能源价格上涨,物价压力持续,内部对今年进一步紧缩的意见逐渐增多。 美联储于17日(当地时间)结束联邦公开市场委员会(FOMC)定期会议,宣布将基准利率目标区间维持在年3.50~3.75%。 此次决定得到委员们的一致通过。声明指出:“经济活动稳健扩张,就业增长持续,但通货膨胀仍高于目标2%。” 市场关注的焦点不仅在于维持利率的决定,更在于委员们对未来利率判断的变化。当天公布的经济展望显示,今年末基准利率的中位数为3.8%,高于3月时的3.4%。这一中位数也高于当前区间的中位数3.625%。这意味着,未来更倾向于维持或加息,而非降息。 委员们的判断也向紧缩方向移动。根据路透社的报道,在19名政策制定者中,有9人认为“今年需要加息”。其中6人认为“需要超过一次的加息”。而8人则支持维持现有水平,1人预计会有一次降息。考虑到3月时没有委员预计会有进一步加息,内部气氛发生了显著变化。 经济展望中反映了物价压力。美联储将今年个人消费支出(PCE)物价上涨率的预期上调至3.6%,大幅高于3月的2.7%。不包括食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。然而,今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 沃什主席在就任后的首次FOMC记者会上,强调未来利率水平的不确定性,而是着重于中央银行运营方式的改革。他表示:“将设立专门组织,负责物价、政策沟通、经济数据利用、生产力与就业市场、资产负债表等五个领域。”这也被解读为政策传达方式可能会有所变化,包括点阵图和前瞻性指引等。 市场也对这一变化作出了反应。在短期利率期货市场中,会议后,市场开始更大程度地看好在9月之前会有进一步加息的可能性,而非维持现有水平。此前期待降息的投资者的目光转向了中东带来的物价压力和变化的政策基调。 此次FOMC会议虽然维持基准利率不变,但传递的信息并不中立。美联储在认为“经济和就业仍然稳健”的同时,大幅上调了物价预期,多数委员也保留了进一步紧缩的可能性。未来的货币政策将取决于能源价格上涨对整体物价及消费者、企业价格预期的影响程度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 19:12:00 -
美联储维持利率不变,但降息预期减弱,升息可能性上升
美国中央银行联邦储备系统(美联储)虽然决定维持基准利率不变,但未来的货币政策方向更倾向于加息而非降息。由于中东冲突导致能源价格上涨,物价压力持续,内部对今年进一步紧缩的意见逐渐增多。 美联储于17日(当地时间)在联邦公开市场委员会(FOMC)定期会议结束后宣布,基准利率目标区间维持在年3.50~3.75%。 此次决定是全体委员一致通过。声明指出:“经济活动稳健扩张,就业增长持续,但通货膨胀仍高于目标2%。” 市场关注的焦点不仅在于维持利率不变的决定,更在于委员们对未来利率判断的变化。当天公布的经济展望显示,今年底基准利率中位数为3.8%,高于3月时的3.4%。这一水平也高于当前区间的中位数3.625%。这意味着,未来更倾向于维持或加息,而非降息。 委员们的判断也向紧缩方向移动。根据路透社的报道,在19名政策制定者中,有9人认为“今年内需要加息”。其中6人认为“需要超过一次的加息”。而8人则支持维持当前水平,1人预计会有一次降息。考虑到3月时没有委员预计会有进一步加息,这表明内部气氛发生了显著变化。 经济展望中反映了物价压力。美联储将今年个人消费支出(PCE)物价上涨率的预期上调至3.6%,大幅高于3月的2.7%。不包括食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。然而,今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 沃什主席在就任后的首次FOMC记者会上,强调未来利率水平的不确定性,而是着重于中央银行运营方式的改革。他表示:“将组建专门团队,负责物价、政策沟通、经济数据利用、生产力与就业市场、资产负债表等五个领域。”这也暗示政策传达方式,包括点阵图和前瞻指引,可能会有所变化。 市场也对这一变化作出了反应。在短期利率期货市场中,会议后,市场开始更看好在9月之前会有进一步加息的可能性,而非维持当前水平。此前期待降息的投资者,目光转向了中东引发的物价压力和政策基调的变化。 此次FOMC虽然维持基准利率不变,但传递的信息并不中立。美联储认为“经济和就业仍然稳健”,同时大幅上调了物价预期,多数委员也保留了进一步紧缩的可能性。未来的货币政策将取决于能源价格上涨对整体物价及消费者和企业价格预期的影响程度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 19:12:00 -
美联储维持利率不变,但降息预期减弱,年内加息可能性上升
美国中央银行联邦储备系统(美联储)虽然维持了基准利率不变,但未来的货币政策方向更倾向于加息而非降息。由于中东冲突导致能源价格上涨,物价压力持续,内部对今年进一步紧缩的意见逐渐增多。 美联储于17日(当地时间)在联邦公开市场委员会(FOMC)定期会议结束后宣布,基准利率目标区间维持在年3.50~3.75%。 此次决定是全体委员一致通过的。声明中指出:“经济活动稳健扩张,就业增长持续,但通货膨胀仍高于目标的2%。” 市场关注的焦点不仅在于维持利率不变的决定,更在于委员们对未来利率判断的变化。当天公布的经济展望显示,今年末基准利率的中位数为3.8%,高于3月时的3.4%。这一水平也高于当前区间的中位数3.625%。这意味着,未来更倾向于维持或加息,而非降息。 委员们的判断也向紧缩方向移动。根据路透社的报道,在19名政策制定者中,有9人认为“今年需要加息”。其中6人认为“需要超过一次的加息”。相对而言,8人支持维持当前水平,1人预期会有一次降息。考虑到3月时没有委员预期会加息,内部气氛显著变化。 经济展望中反映了物价压力。美联储将今年个人消费支出(PCE)物价上涨率的预期值上调至3.6%,大幅高于3月的2.7%。剔除食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。然而,今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 沃什主席在首次FOMC记者会上强调,未来的利率水平并不确定,而是将重点放在中央银行的运营方式改革上。他表示:“将组建专门团队,负责物价、政策沟通、经济数据利用、生产力与就业市场、资产负债表等五个领域。”这也暗示政策传达方式,包括点阵图和前瞻性指引,可能会有所变化。 市场也对这一变化做出了反应。在短期利率期货市场上,会议后市场开始更看好在9月之前会有进一步加息的可能性,而非维持当前水平。此前期待降息的投资者的目光已转向中东带来的物价压力和政策基调的变化。 此次FOMC会议虽然维持了基准利率不变,但传达的信息并不中立。美联储认为“经济和就业仍然稳健”,同时大幅上调了物价预期,多数委员也为进一步紧缩留出了可能性。未来的货币政策将取决于能源价格上涨对整体物价及消费者和企业价格预期的影响程度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 19:12:00
-
美国科技股疲软,比特币交易价格降至62495美元
美国科技股的疲软导致比特币投资情绪受到压制。根据全球虚拟资产行情网站CoinMarketCap的数据,截至当天上午8时,比特币的交易价格为62495美元,较前一日下跌2.19%。虚拟资产市场的疲软被分析为受到美国科技股大幅下跌的影响。今年由于对人工智能(AI)投资扩大的期待,相关股票曾大幅上涨,但目前高位压力显现,投资者情绪受到影响。虚拟资产和美国科技股均被视为高风险资产,当美国科技股市场情绪动荡时,投资者往往会同时抛售这两类资产。此外,美联储的货币政策不确定性也对比特币价格产生了影响。美国将于25日公布5月个人消费支出(PCE)价格指数,这一数据对美联储的货币政策决策过程具有重要影响,市场对此高度关注。因此,主要的替代币价格也出现下跌。以太坊的交易价格为1660美元,较前一日下跌3.59%。瑞波币(XRP)下跌1.79%,报1.10美元,索拉纳(Solana)下跌3.6%,报69美元。与此同时,在国内的韩元交易所Bithumb,比特币的交易价格为9439万韩元(约合61552美元),较前一日上涨0.07%。国内价格低于海外价格,所谓的“泡菜溢价”反而显示为-1.28%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 17:24:00 -
日元贬值逼近40年低点,根本原因在于美元强势
日元兑美元汇率跌至162日元附近,逼近39年来的最低水平。22日纽约外汇市场上,日元一度升至每美元161.93日元,接近日本政府和日本银行于2024年7月进行日元买入干预时的高点(161.96日元)。如果突破这一水平,日元的价值将降至1986年12月以来的最低水平。 根据《日本经济新闻》的报道,美国东部时间22日,纽约市场上日元连续六个交易日下跌,收盘时在每美元161.55至161.65日元之间。与日本金融市场在18日休市前的收盘价相比,仅上涨0.25日元。日元汇率在一度升至161.93日元后,因传出日本财务大臣片山聪与美国财政部长贝森特进行在线会谈的消息,迅速下跌,最低曾跌至161.06日元。市场上有观点认为,日本当局可能进行了小规模的日元买入干预,或进行了干预的前期步骤“汇率调查”。 161.96日元对日本当局而言是一个实质性的防线。如果突破这一水平,图表上将没有明显的下一个支撑线。1986年,日元汇率曾在这一水平徘徊,那时正值因“广场协议”而迅速升值的阶段。因此,市场参与者对这一水平附近日本当局的干预可能性反应敏感。 片山财务大臣在23日上午与记者会面时透露,他于22日晚与贝森特部长进行了在线会谈,讨论了全球金融市场和中东局势。被问及是否讨论了汇率干预时,他表示:“日美之间已达成共识,如有必要,随时采取果断措施”,并强调“这一点毫不动摇”。与前一天的发言相比,他在干预方面的警示水平有所提高。 美元强势 尽管片山财务大臣提高了干预警告的水平,但日元的反弹仍然有限。23日日本时间,东京外汇市场上,日元在每美元161日元中后期波动。市场上出现了因当局干预而导致的日元买入和美元卖出,同时也有因美日利差未能缩小而导致的日元卖出和美元买入。《日本经济新闻》指出,日元贬值的背景主要是美国方面的因素。 22日,美国洲际交易所(ICE)的美元指数(DXY)突破101,创下2025年5月以来1年1个月的新高。《日本经济新闻》对此分析称,这并非因中东局势不安而进行的“紧急情况下的美元买入”,而是基于美国经济乐观和加息预期的“正常情况下的美元买入”正在扩散。 支撑美元强势的因素是美国加息预期。美联储上周公布的政策利率展望中暗示了年内加息的可能性。在美利率期货市场上,反映政策利率的“美联储观察”显示,美联储在年内加息一次以上的概率在22日晚接近90%,较一周前(60%以下)大幅上升。同一天,美国长期利率上升,进一步加大了美日利差的预期,导致日元卖出和美元买入。 因此,市场的目光集中在25日将公布的5月美国个人消费支出(PCE)物价指数上。如果这一美联储重视的指标中,剔除能源和食品的核心指数高于预期,可能会提高加息预期,从而再次加大美元强势和日元贬值的压力。斯科舍资本首席外汇策略师肖恩·奥兹本表示:“核心指数将温和上升,支撑美元强势。” 相对而言,日本的利率变动缓慢。日本银行在16日的货币政策决策会议上将政策利率提高至1%。日本银行副行长内田信一表示:“将继续加息”,但市场普遍认为,未来的加息速度将缓慢,可能每半年一次。随着美国加息可能性增大,美日利差进一步扩大,日元贬值的预期再次加剧。 日本当局曾经进行过大规模的干预。从4月28日至5月27日,进行了超过11万亿日元的日元买入干预,但目前的汇率仍低于4月30日干预前的水平。尽管片山财务大臣反复强调“果断措施”,但《日本经济新闻》认为,此次日元贬值的根本原因在于美国加息预期和美元强势,因此日本正面临与“正常情况下的美元强势”直接对抗的艰难局面。国际货币研究所首席研究员桥本雅志也认为,由于日本并未因日元贬值而陷入经济危机,因此日美协作干预的门槛较高。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 01:28:00 -
美联储今年将加息,BofA和德意志银行调整预测
银行美联储(BofA)和德意志银行(Deutsche Bank)已将对美国联邦储备系统(美联储)今年的利率预测从维持不变调整为加息。6月的联邦公开市场委员会(FOMC)后,美联储内部鹰派倾向愈加明显,且物价放缓的趋势也有所减弱。 根据路透社22日的报道,BofA在当天的报告中预测,美联储将在今年9月、10月和12月分别加息25个基点(1个基点=0.01个百分点)。这意味着全年总共将加息75个基点,成为主要投资银行中最为激进的预测。 BofA根据6月FOMC声明和凯文·沃什美联储主席的发言指出:“美联储的应对基调明显比预期更为鹰派。” 物价走势也被视为加息预测的依据。BofA预计,“5月核心个人消费支出(PCE)价格指数的年增率将达到3.5%”,并指出这一水平比一年前高出约70个基点。美联储原本将关税和供应冲击导致的物价上涨视为暂时因素,但可能会倾向于进一步收紧政策。 德意志银行在19日的报告中也预测,美联储将在今年9月和12月各加息25个基点。然而,若能源价格和预期通胀持续下降,加息的紧迫性可能会降低。相反,如果物价压力加大,7月提前加息的可能性也会增加。 美联储在6月FOMC上将基准利率维持在3.50%至3.75%不变。然而,在新的点阵图中,19名政策委员会成员中有9人预计今年将加息,其中6人认为需要加息两次以上。这一变化与3月的点阵图中没有加息意见的情况形成鲜明对比。 市场也在反映加息的可能性。市场调研机构LSEG表示,利率期货市场反映的美联储今年的加息幅度平均约为41.2个基点,市场已在很大程度上消化了一次以上加息的可能性。 BofA和德意志银行均预计,美联储在今年加息后,2027年将维持利率不变的政策。BNP巴黎银行和麦格理等部分证券公司也加入了年内加息的预测,进一步增强了市场对美联储下一步行动将是“进一步收紧”而非“降息”的看法。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 22:12:00 -
纽约股市收盘:大型科技股疲软,纳斯达克下跌1.3%,道琼斯上涨
纽约股市呈现混合走势。由于美国与伊朗的停战协议后续谈判取得进展,国际油价下跌,但大型科技股表现疲软,导致标准普尔500指数和纳斯达克指数下跌。 22日(当地时间),纽约证券交易所的道琼斯30工业平均指数上涨0.3%,收于51712.71点。相比之下,标准普尔500指数下跌0.4%,收于7472.79点,科技股主导的纳斯达克综合指数下跌1.3%,收于26166.60点。中小型股主导的罗素2000指数上涨0.8%,达到3004.40点。 当天市场反映了美国与伊朗谈判进展、国际油价下跌、美国国债利率压力以及大型科技股疲软等多重因素。美国与伊朗在瑞士举行了首轮高层后续会谈,谈判进展的预期增强,油价随之下跌。美国西德克萨斯中质油(WTI)价格跌至每桶74美元以下。 油价下跌在一定程度上减轻了通货膨胀(物价上涨)的压力,对市场产生了积极影响。然而,市场对美联储(Fed·联邦储备系统)鹰派政策可能持续的担忧,推动国债利率上升,给股市带来了压力。投资者关注本周即将公布的个人消费支出(PCE)价格指数。PCE是美联储偏好的物价指标,被视为未来利率走向的重要变量。 各指数走势不一。道琼斯指数因医疗保健和工业股的强劲表现而上涨,但标准普尔500和纳斯达克则因大型科技股的疲软而下跌。谷歌母公司Alphabet、Meta、亚马逊和微软等主要大型科技股表现不佳,导致科技股投资情绪受到抑制。 由于对人工智能(AI)投资扩大的担忧,大型科技股的基础设施支出压力也成为市场的警惕因素。尽管近期对AI的期待推动了股市上涨,但云计算和半导体公司的大规模资本支出及盈利压力引发了更大的担忧。 在个别股票中,制药公司艾伯维宣布以约109亿美元收购阿波吉治疗公司,引起了市场的关注。阿波吉治疗公司的股价大幅上涨,艾伯维的股价也随之上涨。 市场的关注点转向本周的美光科技业绩和PCE物价指标。美光的业绩将成为确认AI半导体需求强度的契机,而PCE指标则将作为判断美联储进一步加息可能性的依据。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 16:24:00 -
韩元兑美元汇率持续在1500韩元以上,强势美元难以支撑
韩元兑美元汇率自外汇危机以来首次在1500韩元以上持续了如此长的时间,引发了对高汇率长期化的担忧。由于美国加息的担忧与地缘政治不确定性交织,预计短期内汇率将继续维持在1500韩元区间。 根据6月21日首尔外汇市场的数据显示,6月19日韩元兑美元汇率在交易中一度上涨至1539.6韩元,面临重返1540韩元的威胁。 由于美国加息的可能性增加,美元强势持续。这使得汇率自上月15日以来连续24个交易日维持在1500韩元以上。 这是自1997年12月底外汇危机期间连续49个交易日维持在1500韩元以上以来的最长时间。6月的平均汇率也达到了1521.4韩元,创下自1998年2月(1626.7韩元)以来的28年4个月新高。 值得注意的是,尽管最近地缘政治不确定性有所缓解,但汇率仍未能平稳。6月16日,美国与伊朗达成协议后,汇率最低仅为1506.0韩元,仍未恢复至战争前的水平(1400韩元中间)。 市场普遍认为,高汇率短期内难以缓解。中东地区的地缘政治紧张局势依然存在,加之美国联邦储备系统(美联储)的货币政策不确定性加大。 6月19日,美元指数在交易中上涨至101.123,创下自去年5月16日(101.256)以来的13个月新高。 预计美元指数将在100附近维持强势,因此汇率也可能围绕1500韩元波动。特别是如果25日公布的美国5月个人消费支出(PCE)物价上涨率超出预期,可能会进一步加大市场对美联储加息的预期。 韩国投资证券的研究员文道云表示:“在凯文·沃什担任美联储主席的背景下,美国货币政策的不确定性将持续刺激强势美元的压力。”他还指出:“由于战争导致的油价急剧上涨,其影响将滞后地加大通胀的不确定性。” 他补充道:“即使在6月剩余时间内汇率有所下降,季度平均汇率仍可能在1500韩元附近高位收官。”并表示:“下半年与汇率相关的最大上行风险是油价反弹带来的二次物价传导效应可能比预期更强。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 01:44:00 -
韩国股市首次突破9000点,关注半导体业绩与MSCI市场分类
韩国股指首次突破9000点,预计下周国内股市将围绕半导体业绩动向、美国物价指标及MSCI市场分类审查结果进行调整。尽管美伊地缘政治风险缓解,投资者情绪有所恢复,但美国联邦储备委员会(Fed)的鹰派基调确认后,市场关注点再次转向业绩和物价。 根据韩国交易所的数据,20日,韩国股指收于9052.42点,较前一交易日下跌11.42点(0.13%)。在15日至19日的一周内,韩国股指上涨了11.43%,而科斯达克指数则下跌了6.07%。韩国股指在18日首次突破9000点,并在19日盘中一度超过9300点,延续强劲的上涨势头。 本周,国内股市由大型半导体股主导上涨。由于美伊签署停火谅解备忘录,中东地缘政治风险缓解,国际油价和市场利率趋于稳定,外资投资者的净买入重新启动,导致以SK海力士和三星电子为代表的大型半导体股受到青睐。尽管联邦公开市场委员会(FOMC)暗示年内可能加息,但强劲的业绩预期抵消了这一影响,使得韩国股指突破9000点。 相对而言,科斯达克因个人资金流出、盈利改善预期不足及利率压力等因素,表现相对疲软。 下周将有多项重要全球事件接连发生。22日至25日,BioUSA大会将举行,预计将对国内生物行业的投资情绪产生影响。23日,MSCI年度市场分类审查结果将公布。如果韩国被纳入发达国家指数观察名单,可能会提升中长期估值预期。25日,美光科技的业绩和美国5月个人消费支出(PCE)物价指数将同时公布,预计将成为评估半导体行业前景和美联储货币政策的关键指标。 尤安达证券研究员李在元表示:“下周将是韩国时间25日凌晨公布的美光业绩的关键时刻。”他指出:“在FOMC和地缘政治风险得到消化的情况下,市场的焦点将再次转向第二季度业绩和每股收益(EPS)的上调。”他补充道:“如果半导体出口表现良好,内存价格上涨,韩国股指的EPS改善得以维持,那么指数的底部将比之前更高。” 证券市场普遍认为,未来一段时间将继续以业绩确认的行业为主导,形成差异化行情。尽管FOMC后美联储的政策可预测性降低,但连续加息的可能性有限。因此,分析人士认为,半导体和IT硬件等盈利动能明显的行业将继续受到青睐。 NH投资证券研究员罗正焕表示:“观察名单的指定并不意味着实际资金的流入流出,但未来纳入发达国家指数后,估值重估的预期可能对股价产生积极影响。”他指出:“FOMC后利率的不确定性是波动性扩大的因素,但随着第二季度业绩季的开始,业绩稳健的行业将出现股价差异化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-20 15:04:00 -
美联储维持利率不变,但加息信号明显,降息预期减弱
美国中央银行联邦储备系统(美联储)虽然决定维持基准利率不变,但未来的货币政策方向更倾向于加息而非降息。在凯文·沃什主席就任后首次召开的联邦公开市场委员会(FOMC)会议上,半数委员提出了年内加息的可能性。同时,物价预期大幅上调,市场对降息的期待迅速减弱。 维持不变,但点阵图显示加息倾向 美联储在17日(当地时间)FOMC定期会议结束后宣布,基准利率目标区间维持在年3.50~3.75%不变,此次决定为全体一致通过。声明中指出,“经济活动持续稳健扩张,就业增长也在继续,但通货膨胀仍高于目标的2%。” 市场关注的并非是维持利率不变的决定,而是委员们对利率判断的点阵图变化。今年年底基准利率的中位数预期为3.8%,高于3月时的3.4%。目前基准利率区间的中位数3.625%也在此之上。 委员们的判断也向紧缩方向移动。沃什主席在此次会议上未给出利率预期,因此公开的统计是基于18名委员的意见。其中9名委员预计今年将加息一次以上,6名委员认为需要加息两次以上,而预计降息的委员仅有1名。相比之下,3月时没有委员预期年内加息,12名委员则预期降息。 物价预期大幅上调,专家发出加息警告 利率预期变化的背景是物价压力的再次加大。美联储将今年个人消费支出(PCE)物价上涨率的预期从2.7%上调至3.6%。PCE物价是美联储在制定货币政策时重视的指标。剔除食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。而今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 美联储上调物价预期的原因可能与伊朗战争导致的能源价格上涨以及人工智能(AI)投资的增加有关。中东冲突加大了能源成本压力,同时AI数据中心和电力设施的投资增加也推动了相关需求的扩大。就业市场也比预期更为稳健,使得美联储急于降息的理由减弱。 专家们也将此次会议解读为加息可能性增加的信号。高盛副主席兼前达拉斯联邦储备银行行长罗伯特·凯普兰在接受彭博电视采访时表示,“如果物价指标在9月之前没有放缓,那么在9月或秋季采取行动可能是明智的。”他指出,“利率调整往往不会止于一次,如果9月加息,未来还需考虑进一步加息的可能性。” 摩根大通资产管理公司首席投资官鲍勃·米歇尔也将美联储的点阵图解读为强烈警告。他表示,“半数委员预计今年加息是对市场的警告”,并认为“美联储似乎正在为加息做准备。”前美联储副主席理查德·克拉里达也评价称,“此次会议上很难找到宽松的信号。” 沃什预告沟通方式改革,市场反映紧缩预期 沃什主席在首次新闻发布会上强调了物价稳定的决心。他表示,“高物价对美国人民造成负担”,并称“委员会在目标实现上有共同的意愿。”不过,他对点阵图的解释表示,“这更像是相对可能性较大的路径,而非充满强烈信心的预测。” 沃什还表示将对政策运作方式进行调整。他提到,将组建专门团队检查沟通方式、经济指标的使用、资产管理、生产力与就业市场、通货膨胀体系等。此次声明也比以往简短,未来的方向性指引被省略。然而,他对2%物价目标的调整问题则表示了明确的拒绝。 金融市场对美联储可能进一步加息的预期作出了反应。发布后,美国国债收益率上升,美元走强,主要股指下跌。根据《华尔街日报》的报道,卡莉·科克斯·利托尔茨财富管理首席策略师表示,“美联储已经来到了无法忽视通货膨胀的地步”,并认为“市场开始接受更高的利率环境。” 此次FOMC会议虽然维持了基准利率不变,但传递的信息并未止步于此。美联储在判断经济和就业仍然稳健的同时,大幅上调了物价预期,并且半数委员提出了年内加息的可能性。沃什体制下的首次会议显示出降息预期的减弱,未来的货币政策将重新聚焦于物价稳定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-19 03:24:00 -
美联储维持利率不变,但降息预期减弱,年内加息可能性上升
美国中央银行联邦储备系统(美联储)虽然决定维持基准利率不变,但未来的货币政策方向更倾向于加息而非降息。由于中东冲突导致能源价格上涨,物价压力持续,内部对今年进一步紧缩的意见逐渐增多。 美联储于17日(当地时间)结束联邦公开市场委员会(FOMC)定期会议,宣布将基准利率目标区间维持在年3.50~3.75%。 此次决定得到委员们的一致通过。声明指出:“经济活动稳健扩张,就业增长持续,但通货膨胀仍高于目标2%。” 市场关注的焦点不仅在于维持利率的决定,更在于委员们对未来利率判断的变化。当天公布的经济展望显示,今年末基准利率的中位数为3.8%,高于3月时的3.4%。这一中位数也高于当前区间的中位数3.625%。这意味着,未来更倾向于维持或加息,而非降息。 委员们的判断也向紧缩方向移动。根据路透社的报道,在19名政策制定者中,有9人认为“今年需要加息”。其中6人认为“需要超过一次的加息”。而8人则支持维持现有水平,1人预计会有一次降息。考虑到3月时没有委员预计会有进一步加息,内部气氛发生了显著变化。 经济展望中反映了物价压力。美联储将今年个人消费支出(PCE)物价上涨率的预期上调至3.6%,大幅高于3月的2.7%。不包括食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。然而,今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 沃什主席在就任后的首次FOMC记者会上,强调未来利率水平的不确定性,而是着重于中央银行运营方式的改革。他表示:“将设立专门组织,负责物价、政策沟通、经济数据利用、生产力与就业市场、资产负债表等五个领域。”这也被解读为政策传达方式可能会有所变化,包括点阵图和前瞻性指引等。 市场也对这一变化作出了反应。在短期利率期货市场中,会议后,市场开始更大程度地看好在9月之前会有进一步加息的可能性,而非维持现有水平。此前期待降息的投资者的目光转向了中东带来的物价压力和变化的政策基调。 此次FOMC会议虽然维持基准利率不变,但传递的信息并不中立。美联储在认为“经济和就业仍然稳健”的同时,大幅上调了物价预期,多数委员也保留了进一步紧缩的可能性。未来的货币政策将取决于能源价格上涨对整体物价及消费者、企业价格预期的影响程度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 19:12:00 -
美联储维持利率不变,但降息预期减弱,升息可能性上升
美国中央银行联邦储备系统(美联储)虽然决定维持基准利率不变,但未来的货币政策方向更倾向于加息而非降息。由于中东冲突导致能源价格上涨,物价压力持续,内部对今年进一步紧缩的意见逐渐增多。 美联储于17日(当地时间)在联邦公开市场委员会(FOMC)定期会议结束后宣布,基准利率目标区间维持在年3.50~3.75%。 此次决定是全体委员一致通过。声明指出:“经济活动稳健扩张,就业增长持续,但通货膨胀仍高于目标2%。” 市场关注的焦点不仅在于维持利率不变的决定,更在于委员们对未来利率判断的变化。当天公布的经济展望显示,今年底基准利率中位数为3.8%,高于3月时的3.4%。这一水平也高于当前区间的中位数3.625%。这意味着,未来更倾向于维持或加息,而非降息。 委员们的判断也向紧缩方向移动。根据路透社的报道,在19名政策制定者中,有9人认为“今年内需要加息”。其中6人认为“需要超过一次的加息”。而8人则支持维持当前水平,1人预计会有一次降息。考虑到3月时没有委员预计会有进一步加息,这表明内部气氛发生了显著变化。 经济展望中反映了物价压力。美联储将今年个人消费支出(PCE)物价上涨率的预期上调至3.6%,大幅高于3月的2.7%。不包括食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。然而,今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 沃什主席在就任后的首次FOMC记者会上,强调未来利率水平的不确定性,而是着重于中央银行运营方式的改革。他表示:“将组建专门团队,负责物价、政策沟通、经济数据利用、生产力与就业市场、资产负债表等五个领域。”这也暗示政策传达方式,包括点阵图和前瞻指引,可能会有所变化。 市场也对这一变化作出了反应。在短期利率期货市场中,会议后,市场开始更看好在9月之前会有进一步加息的可能性,而非维持当前水平。此前期待降息的投资者,目光转向了中东引发的物价压力和政策基调的变化。 此次FOMC虽然维持基准利率不变,但传递的信息并不中立。美联储认为“经济和就业仍然稳健”,同时大幅上调了物价预期,多数委员也保留了进一步紧缩的可能性。未来的货币政策将取决于能源价格上涨对整体物价及消费者和企业价格预期的影响程度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 19:12:00 -
美联储维持利率不变,但降息预期减弱,年内加息可能性上升
美国中央银行联邦储备系统(美联储)虽然维持了基准利率不变,但未来的货币政策方向更倾向于加息而非降息。由于中东冲突导致能源价格上涨,物价压力持续,内部对今年进一步紧缩的意见逐渐增多。 美联储于17日(当地时间)在联邦公开市场委员会(FOMC)定期会议结束后宣布,基准利率目标区间维持在年3.50~3.75%。 此次决定是全体委员一致通过的。声明中指出:“经济活动稳健扩张,就业增长持续,但通货膨胀仍高于目标的2%。” 市场关注的焦点不仅在于维持利率不变的决定,更在于委员们对未来利率判断的变化。当天公布的经济展望显示,今年末基准利率的中位数为3.8%,高于3月时的3.4%。这一水平也高于当前区间的中位数3.625%。这意味着,未来更倾向于维持或加息,而非降息。 委员们的判断也向紧缩方向移动。根据路透社的报道,在19名政策制定者中,有9人认为“今年需要加息”。其中6人认为“需要超过一次的加息”。相对而言,8人支持维持当前水平,1人预期会有一次降息。考虑到3月时没有委员预期会加息,内部气氛显著变化。 经济展望中反映了物价压力。美联储将今年个人消费支出(PCE)物价上涨率的预期值上调至3.6%,大幅高于3月的2.7%。剔除食品和能源的核心PCE上涨率预期也从2.7%上调至3.3%。然而,今年实际国内生产总值(GDP)增长率的预期则从2.4%下调至2.2%。 沃什主席在首次FOMC记者会上强调,未来的利率水平并不确定,而是将重点放在中央银行的运营方式改革上。他表示:“将组建专门团队,负责物价、政策沟通、经济数据利用、生产力与就业市场、资产负债表等五个领域。”这也暗示政策传达方式,包括点阵图和前瞻性指引,可能会有所变化。 市场也对这一变化做出了反应。在短期利率期货市场上,会议后市场开始更看好在9月之前会有进一步加息的可能性,而非维持当前水平。此前期待降息的投资者的目光已转向中东带来的物价压力和政策基调的变化。 此次FOMC会议虽然维持了基准利率不变,但传达的信息并不中立。美联储认为“经济和就业仍然稳健”,同时大幅上调了物价预期,多数委员也为进一步紧缩留出了可能性。未来的货币政策将取决于能源价格上涨对整体物价及消费者和企业价格预期的影响程度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 19:12:00