主页搜索
搜索
选择时间
搜索范围
全部的
‘电装’新闻 6个
-
 索尼与台积电在熊本投资9万亿韩元共同生产图像传感器
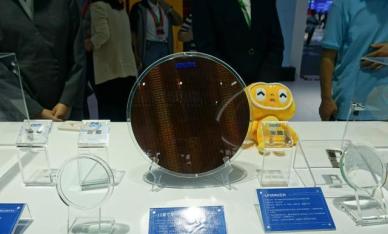
日本索尼集团与全球最大的半导体代工厂台积电,计划在上个月发生7.1级强震的日本熊本县,共同投资1万亿日元(约合9万亿韩元)开展下一代图像传感器的生产项目。索尼将出资约60%,台积电出资约40%,并计划成立合资公司,预计在2029年开始量产。面对三星电子和中国企业的追赶,索尼希望通过结合台积电的先进制造技术和投资能力,巩固市场领先地位。 《日本经济新闻》报道,索尼与台积电将在近期就下一代图像传感器的投资方案达成协议,并计划在2026财年(2026年4月至2027年3月)内成立合资公司。双方在5月达成了关于下一代图像传感器开发与生产的基本协议,但当时并未提出具体的合作方式。索尼对《日经》的采访表示“将不予回应”,而台积电则表示“自5月发布以来没有新内容可公开”。 生产基地将设在索尼半导体子公司在熊本县御船町的图像传感器工厂。工厂内部将建立大规模的开发设施和生产线,计划在约三年后开始量产。双方正在与日本政府协商以获得补贴支持。 预计总投资额1万亿日元相当于索尼半导体部门四年的设备投资额,接近台积电在熊本县建设的第一工厂总投资额860亿美元(约合1万3500亿日元)。御船工厂距离熊本地震震中约30公里,未受到重大损害。熊本县拥有丰富的半导体生产所需水资源,并且相对容易获得由地热和太阳能等可再生能源生产的廉价电力。双方计划基于这些优势,长期在熊本县进行半导体投资。 合资公司预计将为美国苹果公司的iPhone提供高性能的摄像头传感器。未来还计划将应用范围扩大到AI控制的机器人和汽车等“物理AI”领域。机器人和自动驾驶汽车需要图像传感器的性能来准确识别周围环境。双方计划开发下一代传感器,以提高AI的识别精度。 中国与三星的追赶 索尼在互补金属氧化物半导体(CMOS)图像传感器全球市场中占据超过一半的份额,但三星电子和中国的OmniVision正在通过大规模投资进行追赶。索尼计划通过加强与在先进半导体领域领先的台积电的技术合作,拉大与后发者之间的差距。由于AI的普及导致先进半导体供应短缺,制造设备价格上涨,索尼决定与台积电分担投资成本,以提高投资效率。 此次合资使两家公司的合作范围从代工生产扩大到共同生产。此前,索尼负责图像传感器的开发与量产,台积电则生产运算处理用半导体。未来将通过合资公司进行共同生产,扩大合作范围。索尼集团社长兼首席执行官土木宏树将与台积电的合作视为“减少自有生产设施的‘无厂战略的第一步’”。台积电的年设备投资额达到10万亿日元,居全球之首,因此索尼在设备采购方面也期待合作效益。 不过,索尼计划不向台积电公开其在图像传感器的核心竞争力——特殊制造技术。台积电则希望通过扩大与全球最大图像传感器厂商的合作,积累相关的技术经验,提高在物理AI领域的业务能力。台积电在台湾专注于2~3纳米级最先进半导体的投资,同时利用日本政府的补贴,将非最先进产品的半导体生产分散到日本,以降低地缘政治风险。 台积电已在熊本县菊阳町通过其制造子公司JASM运营半导体工厂。JASM的股东包括索尼、电装和丰田汽车,但台积电是持股86.5%的最大股东。而在此次合资公司中,台积电的持股约为40%。《日经》指出,台积电与客户共同成立合资公司而不持有过半股权的做法颇为罕见。 此外,JASM工厂在上个月28日因7.1级强震停产,部分生产受到影响。但JASM表示,自4日以来工厂已恢复到正常水平,并宣布正在重新启动正在建设中的第二工厂的施工。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 01:40:00 -
 中国风电和太阳能投资集中,煤电比例首次降至50%以下
中国的整体发电量中,煤炭火力发电的比例首次降至50%以下。 根据中国国家能源局的发布,今年上半年煤炭火力发电量达到2.5万亿千瓦时,占整体发电量的49.7%。这是煤炭火力发电量比例首次低于50%。国家能源局对此表示:“这是中国长期推动可再生能源发展政策的成果。” 今年上半年,中国的可再生能源发电量占比达到41.2%,首次突破40%。其中,风电和太阳能占比为24.6%。风电和太阳能的比例较2020年的9.7%增长了两倍以上。 中国计划到2030年将风电和太阳能的发电比例提高到整体电力生产量的30%。不过,业内人士预计该目标可能在2028年就能实现。截至今年6月底,中国的风电和太阳能发电装机容量达到19.5亿千瓦,同比增长16.8%。 此外,国家能源局指出,随着新型电力网络建设的全面推进,电网投资额较去年增长了13.5%。电动车充电和电池更换基础设施的投资增长了21.8%,而能源储存装置(ESS)的投资则增长了74.3%。尤其是氢能领域的投资增长率超过160%,继续保持高速增长。 今年上半年,中国的原油产量同比增长0.9%,天然气产量增长1.6%。相反,煤炭产量下降了1.7%。发电设备总容量超过40亿千瓦,继续保持全球主要经济体中最大的规模。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 18:36:00 -
 三星电子第二季度创历史性业绩 成全球最赚钱企业
三星电子7日公布第二季度财报,初步统计显示营业利润为89.4万亿韩元(约合人民币3970亿元),同比大增1810.3%。这一数值已剔除约17万亿韩元的员工绩效奖金准备金,实际营业利润约为106.5万亿韩元,单季利润首次突破100万亿韩元大关,创下全球科技企业罕见盈利纪录。 英伟达和苹果历史最高单季营业利润分别为535亿美元(约82万亿韩元)和509亿美元(约78万亿韩元),均不及三星电子此次盈利水平。全球范围内,仅沙特阿美曾在2022年第二季度俄乌冲突期间实现865亿美元(约132万亿韩元)的营业利润。 即使按照已剔除奖金后的利润计算,三星电子本季营收超过2023年至2025年三年营业利润总和(82.9万亿韩元),为去年全年营业利润(43.6万亿韩元)的两倍多。 这一历史性业绩主要得益于全球人工智能(AI)基础设施投资持续扩大,推动DRAM、Nand闪存等存储芯片价格水涨船高,预计三星电子半导体部门营业利润率在80%左右。 市场研究机构Counterpoint Research预测,今年第二季度全球内存芯片市场规模有望达到350万亿韩元,环比增长超过60%。三星电子目前在全球存储芯片制造商中产能领先,成为本轮半导体筹超级周期的最大赢家。 尤其是在高带宽存储器(HBM)市场中,三星第六代产品HBM4率先量产,拉动高附加值产品销售额快速增长。 今年2月12日,三星电子全球率先量产HBM4,仅用约4个月的时间累计销售额突破10亿美元。此外,三星电子下一代HBM4E产品研发也取得积极进展,已于5月底向主要客户提供12层样品,内部透露的可靠性测试良率已提高至70%以上,距离80%的量产成熟标准近在咫尺。 受益于AI产业链持续扩张,市场普遍预计三星电子今年营业利润有望达到370万亿韩元,明年有望突破500万亿韩元。 充足的现金流为三星电子扩大半导体产能提供坚实基础,目前三星电子正推进在京畿道龙仁国家产业园区内建设6座系统半导体晶圆厂,同时加快平泽P5工厂建设,并计划在湖南地区投资400万亿韩元新建两座存储芯片工厂。 未来,集团计划在龙仁及现有半导体园区投资约1650万亿韩元,加上湖南地区400万亿韩元投资,总投资规模预计达到2050万亿韩元,以应对全球存储芯片长期供不应求的市场需求。 相比半导体业务的亮眼业绩,终端设备业务表现相对平淡。受半导体等核心零部件价格上涨影响,负责智能手机、电视及家电业务的设备体验(DX)部门盈利持续承压。券商预测移动与网络(MX)业务营业利润约为5000亿至1万亿韩元,电视及家电业务利润不足1000亿韩元,三星显示器营业利润约5000亿韩元,汽车电装子公司哈曼营业利润约为2000亿至3000亿韩元。
2026-07-07 17:14:02 -
 三星在欧洲扩展汽车电子业务,整合全集团资源
三星电子正在加速在欧洲汽车市场的布局,致力于扩大汽车电子(车载电子及电气设备)业务。该公司计划通过整合三星集团的各项资源,提升在车载半导体、显示器、电池和信息娱乐等领域的协同效应。随着家电和电视市场的饱和,汽车电子业务正成为三星新的盈利支柱。据业内人士透露,汽车电子业务被视为三星各子公司之间最大化协同效应的关键领域。三星电子围绕2017年收购的子公司哈曼,强化车载半导体,三星显示器则专注于车载显示器,三星SDI致力于电动车电池的研发,三星电机则在车载多层陶瓷电容器(MLCC)方面不断提升,与整车制造商的接触也在不断扩大。尤其是李在镕三星电子会长非常重视这一未来增长点。李会长在2016年将汽车电子视为三星的“下一个增长动力”,并以约9.4万亿韩元(约80亿美元)的投资主导收购美国汽车电子公司哈曼,这一金额创下韩国企业海外并购史上的最大规模。此后,三星与宝马、奔驰等欧洲整车制造商的合作不断扩大,最近他还亲自前往意大利,与法拉利管理层讨论汽车电子业务的合作方案,展现出他对该业务的重视。因此,最近各子公司的业绩也逐渐显现。三星电子在车载内存市场上首次超越美国美光,成为全球市场份额第一。目前,三星电子已向高通、博世、特斯拉、电装等公司供应车载内存。去年,三星电子开始向德国宝马的电动车供应车载半导体,正式进军欧洲市场。三星显示器也与意大利超级跑车制造商法拉利达成协议,独家供应四款车载有机发光二极管(OLED)显示器。三星SDI最近与梅赛德斯-奔驰签署了大规模电动车电池供应合同,成功将宝马、奥迪、奔驰等德国三大整车制造商纳入客户名单。三星电机则在全球首次开发出用于汽车电子的超高容量MLCC产品,进一步增强了技术竞争力。三星汽车电子业务的竞争力在哈曼的业绩中得以体现。哈曼去年实现营业利润1.5万亿韩元,创下历史最高纪录,销售额也达到历史最高的15.7833万亿韩元。与2017年三星收购时的销售额(7.1034万亿韩元)相比,增长了两倍以上。其中,汽车电子领域的销售额占总销售额的超过一半。预计哈曼今年的增长势头将与去年相似,首次超越三星电子的电视和家电业务。业内人士表示:“在未来汽车时代,拥有半导体、显示器、电池和软件的企业将具备竞争力。”他指出,三星的全系子公司均参与汽车电子业务,随着在欧洲及中国企业的合作不断扩大,三星的增长势头将更加迅猛。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-16 01:45:00 -
 三星电子首次成为全球汽车用内存市场第一,超越美光
三星电子在全球汽车用内存半导体市场首次实现市场份额第一。根据汽车行业专业分析机构标准普尔全球移动性(S&P Global Mobility)于31日发布的报告,三星电子的汽车用内存市场份额从2024年的35%上升至去年的40%,成功夺得第一位。三星电子首次超越了原本的市场领导者美光。美光在同一时期的市场份额从40%下降至36%,跌至第二位。分析认为,这一成就得益于三星电子在中国市场扩大客户群的有效策略。三星在中国这一高增长市场的份额大幅提升,超越了传统的欧洲、韩国和日本汽车市场。随着自动驾驶系统的扩展和车载信息娱乐(IVI)系统的升级,对高容量、高性能内存半导体的需求急剧增加,三星电子的低功耗DRAM和通用闪存存储(UFS)等先进产品受到客户的广泛欢迎。三星电子已向高通、博世、特斯拉、电装等公司供应汽车用内存。过去,汽车用内存的更换周期长达7至8年,稳定性比新技术更为重要,因此被认为是相对附加值较低的市场。此外,整车制造商优先考虑耐用性和稳定性,保持保守的供应链管理,使得新进入者面临较高的市场准入壁垒。自2015年推出低功耗内存解决方案LPDDR和UFS以来,三星电子不断扩大汽车固态硬盘(SSD)和图形DRAM(GDDR)的市场份额,积极开拓高端汽车电子市场。据悉,三星电子在2020年至2025年期间,汽车用内存市场的年均销售增长超过40%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 01:12:00 -
 日本电力半导体重组:电装撤回收购提案,罗姆与东芝、三菱电机加速整合
日本电力半导体行业重组的关键时刻,电装公司撤回了对罗姆的收购提案。罗姆选择与东芝和三菱电机组成三方联盟,标志着日本半导体行业重组的重心从“整车企业整合”转向“制造商间整合”。根据《日本经济新闻》报道,电装曾计划通过公开收购以约1.3万亿日元收购罗姆,但未能获得罗姆的同意。电装此前已通过公开收购获得罗姆约5%的股份,并计划在半导体领域展开合作,但未能成功掌握经营权。与此同时,罗姆与东芝和三菱电机的整合谈判正在进行中,三家公司自3月起开始讨论电力半导体业务整合,三方联盟的计划可能会加速。罗姆在碳化硅(SiC)基电力半导体方面具有优势,电装希望通过收购提升竞争力。然而,罗姆担心被纳入电装后,业务将过于集中于车用半导体,影响与其他汽车零部件客户的关系。相比之下,三方联盟可以在工业、基础设施和家电等多个领域实现平衡发展。全球竞争环境也是三方联盟形成的背景之一。欧洲和美国公司如英飞凌和安森美占据市场领先地位,中国企业则在低价策略上发力。日本主要企业的市场份额大多低于5%,单个企业难以突破规模限制。在特斯拉和比亚迪加强自主半导体设计,福斯汽车与中国企业合作开发车用SoC的背景下,三方联盟成为应对外部压力的选择。然而,三方联盟的实现仍面临挑战,首先是说服股东。罗姆股价因电装收购预期上涨至3700日元,股东失去通过公开收购立即获利的机会,三方整合能否提供更高的企业价值成为关键。6月的股东大会将是管理层信任的考验。罗姆社长东正和表示,三方联盟可以最大化股东价值,超越电装提案。罗姆的SiC技术、东芝的客户网络和三菱电机的高压基础设施优势结合,可能使三家公司在全球电力半导体市场中跻身前二。其次是执行力问题。多家公司整合可能导致决策结构复杂化,主导权调整需要时间。过去东芝与罗姆的合作谈判未能具体化,此次可能重蹈覆辙。此次交易的失败被视为日本电力半导体行业选择“制造商间水平整合”而非“整车企业垂直整合”的信号,但能否转化为实际竞争力取决于未来的执行情况。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-26 22:39:00
-
索尼与台积电在熊本投资9万亿韩元共同生产图像传感器
日本索尼集团与全球最大的半导体代工厂台积电,计划在上个月发生7.1级强震的日本熊本县,共同投资1万亿日元(约合9万亿韩元)开展下一代图像传感器的生产项目。索尼将出资约60%,台积电出资约40%,并计划成立合资公司,预计在2029年开始量产。面对三星电子和中国企业的追赶,索尼希望通过结合台积电的先进制造技术和投资能力,巩固市场领先地位。 《日本经济新闻》报道,索尼与台积电将在近期就下一代图像传感器的投资方案达成协议,并计划在2026财年(2026年4月至2027年3月)内成立合资公司。双方在5月达成了关于下一代图像传感器开发与生产的基本协议,但当时并未提出具体的合作方式。索尼对《日经》的采访表示“将不予回应”,而台积电则表示“自5月发布以来没有新内容可公开”。 生产基地将设在索尼半导体子公司在熊本县御船町的图像传感器工厂。工厂内部将建立大规模的开发设施和生产线,计划在约三年后开始量产。双方正在与日本政府协商以获得补贴支持。 预计总投资额1万亿日元相当于索尼半导体部门四年的设备投资额,接近台积电在熊本县建设的第一工厂总投资额860亿美元(约合1万3500亿日元)。御船工厂距离熊本地震震中约30公里,未受到重大损害。熊本县拥有丰富的半导体生产所需水资源,并且相对容易获得由地热和太阳能等可再生能源生产的廉价电力。双方计划基于这些优势,长期在熊本县进行半导体投资。 合资公司预计将为美国苹果公司的iPhone提供高性能的摄像头传感器。未来还计划将应用范围扩大到AI控制的机器人和汽车等“物理AI”领域。机器人和自动驾驶汽车需要图像传感器的性能来准确识别周围环境。双方计划开发下一代传感器,以提高AI的识别精度。 中国与三星的追赶 索尼在互补金属氧化物半导体(CMOS)图像传感器全球市场中占据超过一半的份额,但三星电子和中国的OmniVision正在通过大规模投资进行追赶。索尼计划通过加强与在先进半导体领域领先的台积电的技术合作,拉大与后发者之间的差距。由于AI的普及导致先进半导体供应短缺,制造设备价格上涨,索尼决定与台积电分担投资成本,以提高投资效率。 此次合资使两家公司的合作范围从代工生产扩大到共同生产。此前,索尼负责图像传感器的开发与量产,台积电则生产运算处理用半导体。未来将通过合资公司进行共同生产,扩大合作范围。索尼集团社长兼首席执行官土木宏树将与台积电的合作视为“减少自有生产设施的‘无厂战略的第一步’”。台积电的年设备投资额达到10万亿日元,居全球之首,因此索尼在设备采购方面也期待合作效益。 不过,索尼计划不向台积电公开其在图像传感器的核心竞争力——特殊制造技术。台积电则希望通过扩大与全球最大图像传感器厂商的合作,积累相关的技术经验,提高在物理AI领域的业务能力。台积电在台湾专注于2~3纳米级最先进半导体的投资,同时利用日本政府的补贴,将非最先进产品的半导体生产分散到日本,以降低地缘政治风险。 台积电已在熊本县菊阳町通过其制造子公司JASM运营半导体工厂。JASM的股东包括索尼、电装和丰田汽车,但台积电是持股86.5%的最大股东。而在此次合资公司中,台积电的持股约为40%。《日经》指出,台积电与客户共同成立合资公司而不持有过半股权的做法颇为罕见。 此外,JASM工厂在上个月28日因7.1级强震停产,部分生产受到影响。但JASM表示,自4日以来工厂已恢复到正常水平,并宣布正在重新启动正在建设中的第二工厂的施工。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 01:40:00 -
中国风电和太阳能投资集中,煤电比例首次降至50%以下
中国的整体发电量中,煤炭火力发电的比例首次降至50%以下。 根据中国国家能源局的发布,今年上半年煤炭火力发电量达到2.5万亿千瓦时,占整体发电量的49.7%。这是煤炭火力发电量比例首次低于50%。国家能源局对此表示:“这是中国长期推动可再生能源发展政策的成果。” 今年上半年,中国的可再生能源发电量占比达到41.2%,首次突破40%。其中,风电和太阳能占比为24.6%。风电和太阳能的比例较2020年的9.7%增长了两倍以上。 中国计划到2030年将风电和太阳能的发电比例提高到整体电力生产量的30%。不过,业内人士预计该目标可能在2028年就能实现。截至今年6月底,中国的风电和太阳能发电装机容量达到19.5亿千瓦,同比增长16.8%。 此外,国家能源局指出,随着新型电力网络建设的全面推进,电网投资额较去年增长了13.5%。电动车充电和电池更换基础设施的投资增长了21.8%,而能源储存装置(ESS)的投资则增长了74.3%。尤其是氢能领域的投资增长率超过160%,继续保持高速增长。 今年上半年,中国的原油产量同比增长0.9%,天然气产量增长1.6%。相反,煤炭产量下降了1.7%。发电设备总容量超过40亿千瓦,继续保持全球主要经济体中最大的规模。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 18:36:00 -
三星电子第二季度创历史性业绩 成全球最赚钱企业
三星电子7日公布第二季度财报,初步统计显示营业利润为89.4万亿韩元(约合人民币3970亿元),同比大增1810.3%。这一数值已剔除约17万亿韩元的员工绩效奖金准备金,实际营业利润约为106.5万亿韩元,单季利润首次突破100万亿韩元大关,创下全球科技企业罕见盈利纪录。 英伟达和苹果历史最高单季营业利润分别为535亿美元(约82万亿韩元)和509亿美元(约78万亿韩元),均不及三星电子此次盈利水平。全球范围内,仅沙特阿美曾在2022年第二季度俄乌冲突期间实现865亿美元(约132万亿韩元)的营业利润。 即使按照已剔除奖金后的利润计算,三星电子本季营收超过2023年至2025年三年营业利润总和(82.9万亿韩元),为去年全年营业利润(43.6万亿韩元)的两倍多。 这一历史性业绩主要得益于全球人工智能(AI)基础设施投资持续扩大,推动DRAM、Nand闪存等存储芯片价格水涨船高,预计三星电子半导体部门营业利润率在80%左右。 市场研究机构Counterpoint Research预测,今年第二季度全球内存芯片市场规模有望达到350万亿韩元,环比增长超过60%。三星电子目前在全球存储芯片制造商中产能领先,成为本轮半导体筹超级周期的最大赢家。 尤其是在高带宽存储器(HBM)市场中,三星第六代产品HBM4率先量产,拉动高附加值产品销售额快速增长。 今年2月12日,三星电子全球率先量产HBM4,仅用约4个月的时间累计销售额突破10亿美元。此外,三星电子下一代HBM4E产品研发也取得积极进展,已于5月底向主要客户提供12层样品,内部透露的可靠性测试良率已提高至70%以上,距离80%的量产成熟标准近在咫尺。 受益于AI产业链持续扩张,市场普遍预计三星电子今年营业利润有望达到370万亿韩元,明年有望突破500万亿韩元。 充足的现金流为三星电子扩大半导体产能提供坚实基础,目前三星电子正推进在京畿道龙仁国家产业园区内建设6座系统半导体晶圆厂,同时加快平泽P5工厂建设,并计划在湖南地区投资400万亿韩元新建两座存储芯片工厂。 未来,集团计划在龙仁及现有半导体园区投资约1650万亿韩元,加上湖南地区400万亿韩元投资,总投资规模预计达到2050万亿韩元,以应对全球存储芯片长期供不应求的市场需求。 相比半导体业务的亮眼业绩,终端设备业务表现相对平淡。受半导体等核心零部件价格上涨影响,负责智能手机、电视及家电业务的设备体验(DX)部门盈利持续承压。券商预测移动与网络(MX)业务营业利润约为5000亿至1万亿韩元,电视及家电业务利润不足1000亿韩元,三星显示器营业利润约5000亿韩元,汽车电装子公司哈曼营业利润约为2000亿至3000亿韩元。
2026-07-07 17:14:02 -
三星在欧洲扩展汽车电子业务,整合全集团资源
三星电子正在加速在欧洲汽车市场的布局,致力于扩大汽车电子(车载电子及电气设备)业务。该公司计划通过整合三星集团的各项资源,提升在车载半导体、显示器、电池和信息娱乐等领域的协同效应。随着家电和电视市场的饱和,汽车电子业务正成为三星新的盈利支柱。据业内人士透露,汽车电子业务被视为三星各子公司之间最大化协同效应的关键领域。三星电子围绕2017年收购的子公司哈曼,强化车载半导体,三星显示器则专注于车载显示器,三星SDI致力于电动车电池的研发,三星电机则在车载多层陶瓷电容器(MLCC)方面不断提升,与整车制造商的接触也在不断扩大。尤其是李在镕三星电子会长非常重视这一未来增长点。李会长在2016年将汽车电子视为三星的“下一个增长动力”,并以约9.4万亿韩元(约80亿美元)的投资主导收购美国汽车电子公司哈曼,这一金额创下韩国企业海外并购史上的最大规模。此后,三星与宝马、奔驰等欧洲整车制造商的合作不断扩大,最近他还亲自前往意大利,与法拉利管理层讨论汽车电子业务的合作方案,展现出他对该业务的重视。因此,最近各子公司的业绩也逐渐显现。三星电子在车载内存市场上首次超越美国美光,成为全球市场份额第一。目前,三星电子已向高通、博世、特斯拉、电装等公司供应车载内存。去年,三星电子开始向德国宝马的电动车供应车载半导体,正式进军欧洲市场。三星显示器也与意大利超级跑车制造商法拉利达成协议,独家供应四款车载有机发光二极管(OLED)显示器。三星SDI最近与梅赛德斯-奔驰签署了大规模电动车电池供应合同,成功将宝马、奥迪、奔驰等德国三大整车制造商纳入客户名单。三星电机则在全球首次开发出用于汽车电子的超高容量MLCC产品,进一步增强了技术竞争力。三星汽车电子业务的竞争力在哈曼的业绩中得以体现。哈曼去年实现营业利润1.5万亿韩元,创下历史最高纪录,销售额也达到历史最高的15.7833万亿韩元。与2017年三星收购时的销售额(7.1034万亿韩元)相比,增长了两倍以上。其中,汽车电子领域的销售额占总销售额的超过一半。预计哈曼今年的增长势头将与去年相似,首次超越三星电子的电视和家电业务。业内人士表示:“在未来汽车时代,拥有半导体、显示器、电池和软件的企业将具备竞争力。”他指出,三星的全系子公司均参与汽车电子业务,随着在欧洲及中国企业的合作不断扩大,三星的增长势头将更加迅猛。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-16 01:45:00 -
三星电子首次成为全球汽车用内存市场第一,超越美光
三星电子在全球汽车用内存半导体市场首次实现市场份额第一。根据汽车行业专业分析机构标准普尔全球移动性(S&P Global Mobility)于31日发布的报告,三星电子的汽车用内存市场份额从2024年的35%上升至去年的40%,成功夺得第一位。三星电子首次超越了原本的市场领导者美光。美光在同一时期的市场份额从40%下降至36%,跌至第二位。分析认为,这一成就得益于三星电子在中国市场扩大客户群的有效策略。三星在中国这一高增长市场的份额大幅提升,超越了传统的欧洲、韩国和日本汽车市场。随着自动驾驶系统的扩展和车载信息娱乐(IVI)系统的升级,对高容量、高性能内存半导体的需求急剧增加,三星电子的低功耗DRAM和通用闪存存储(UFS)等先进产品受到客户的广泛欢迎。三星电子已向高通、博世、特斯拉、电装等公司供应汽车用内存。过去,汽车用内存的更换周期长达7至8年,稳定性比新技术更为重要,因此被认为是相对附加值较低的市场。此外,整车制造商优先考虑耐用性和稳定性,保持保守的供应链管理,使得新进入者面临较高的市场准入壁垒。自2015年推出低功耗内存解决方案LPDDR和UFS以来,三星电子不断扩大汽车固态硬盘(SSD)和图形DRAM(GDDR)的市场份额,积极开拓高端汽车电子市场。据悉,三星电子在2020年至2025年期间,汽车用内存市场的年均销售增长超过40%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 01:12:00 -
日本电力半导体重组:电装撤回收购提案,罗姆与东芝、三菱电机加速整合
日本电力半导体行业重组的关键时刻,电装公司撤回了对罗姆的收购提案。罗姆选择与东芝和三菱电机组成三方联盟,标志着日本半导体行业重组的重心从“整车企业整合”转向“制造商间整合”。根据《日本经济新闻》报道,电装曾计划通过公开收购以约1.3万亿日元收购罗姆,但未能获得罗姆的同意。电装此前已通过公开收购获得罗姆约5%的股份,并计划在半导体领域展开合作,但未能成功掌握经营权。与此同时,罗姆与东芝和三菱电机的整合谈判正在进行中,三家公司自3月起开始讨论电力半导体业务整合,三方联盟的计划可能会加速。罗姆在碳化硅(SiC)基电力半导体方面具有优势,电装希望通过收购提升竞争力。然而,罗姆担心被纳入电装后,业务将过于集中于车用半导体,影响与其他汽车零部件客户的关系。相比之下,三方联盟可以在工业、基础设施和家电等多个领域实现平衡发展。全球竞争环境也是三方联盟形成的背景之一。欧洲和美国公司如英飞凌和安森美占据市场领先地位,中国企业则在低价策略上发力。日本主要企业的市场份额大多低于5%,单个企业难以突破规模限制。在特斯拉和比亚迪加强自主半导体设计,福斯汽车与中国企业合作开发车用SoC的背景下,三方联盟成为应对外部压力的选择。然而,三方联盟的实现仍面临挑战,首先是说服股东。罗姆股价因电装收购预期上涨至3700日元,股东失去通过公开收购立即获利的机会,三方整合能否提供更高的企业价值成为关键。6月的股东大会将是管理层信任的考验。罗姆社长东正和表示,三方联盟可以最大化股东价值,超越电装提案。罗姆的SiC技术、东芝的客户网络和三菱电机的高压基础设施优势结合,可能使三家公司在全球电力半导体市场中跻身前二。其次是执行力问题。多家公司整合可能导致决策结构复杂化,主导权调整需要时间。过去东芝与罗姆的合作谈判未能具体化,此次可能重蹈覆辙。此次交易的失败被视为日本电力半导体行业选择“制造商间水平整合”而非“整车企业垂直整合”的信号,但能否转化为实际竞争力取决于未来的执行情况。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-26 22:39:00