[经济日报] 因《失落的方舟》的巨大成功而创下历史最佳业绩的Smilegate,在围绕首次公开募股(IPO)的1000亿韩元民事诉讼一审中败诉。
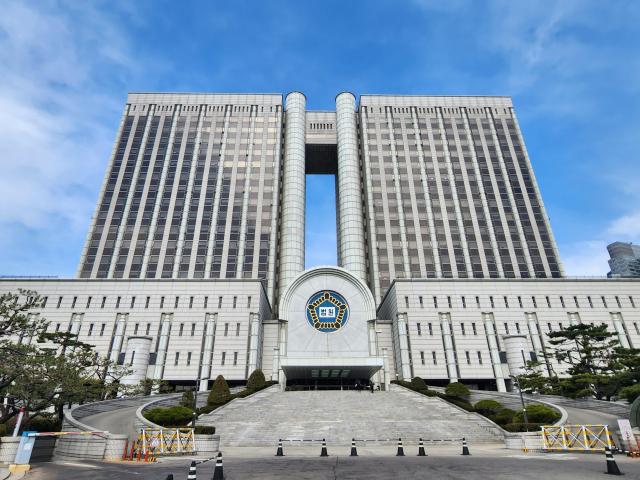
首尔中央地方法院于2日判决,Smilegate需向莱诺斯资产管理支付1000亿韩元及延迟利息。经过三年的法律争议,法院未被Smilegate的“会计逻辑”所说服。
问题出在Smilegate的会计处理上。Smilegate在2021年将发行的CB从“资本”重新分类为“债务”,导致账面上出现1426亿韩元的净亏损,公司声称未满足120亿韩元的盈利条件,上市义务消失。
然而,法院认为这是“循环逻辑的牵强附会”。法院指出,业绩好转导致债务评估损失增加,净利润减少,上市义务消失后又不将其视为债务的逻辑违反诚信原则。2021年实际净利润为2289亿韩元,足以满足上市条件。
业内关注Smilegate为何宁愿支付1000亿韩元赔偿也要避免上市。Smilegate由创始人权赫彬绝对控股,IPO将增强经营透明度并扩大外部股东影响力。
近期,网石、Krafton等主要游戏公司在上市后因股价波动而面临管理困境,Smilegate认为在现金流充足的情况下,无需接受市场评价而损害经营自主权。此次判决是“所有权中心管理”与“透明上市义务”之间法律冲突的案例。
Smilegate立即表示将上诉。尽管计划仔细审查法律判断,但一审判决中“上市义务消失的主张违反诚信原则”的强烈措辞在上诉中仍是负担。如果上诉失败,Smilegate需支付1000亿韩元赔偿,这将影响集团整体财务结构及未来新作开发投资。
更大的问题是“信任”。投资界担心此次判决将固化Smilegate为规避合同而进行不当会计处理的形象,未来在筹集外部资金或建立战略伙伴关系时需承担“风险溢价”。
此事件揭示了非上市公司在成长阶段常见的“IPO困境”。公司快速成长时,过去的投资合同常成为“经营的绊脚石”。
另一方面,Smilegate凭借《失落的方舟》的成功跃升为全球游戏公司,但现在面临“公司治理与股东价值”的第二个挑战。尽管1000亿韩元的赔偿对Smilegate整体规模而言并非致命打击,但如何恢复失去的“市场信任”将成为超越上诉的长期课题。未来法律争议的结果可能再次使Smilegate的上市推进成为业界的热门话题。
※ 本报道经人工智能(AI)系统翻译与编辑。