14日金融界消息称,今年金融监管机构设定的家庭贷款增长率目标为:国民银行0.59%,新韩银行、哈拿银行和NH农协银行0.70%,我们的银行0.71%。据悉,银行与金融监督院协调的年度目标剩余金额仅约9500亿韩元。
然而,业内普遍认为,银行业整体同时停止住房贷款和信用贷款的“全面关闭”可能性较低。因为现有贷款的偿还将产生额外的处理能力,各银行的剩余额度和产品的增长速度也不同。因此,简单将剩余目标金额9500亿韩元解读为新贷款可能金额并不准确。
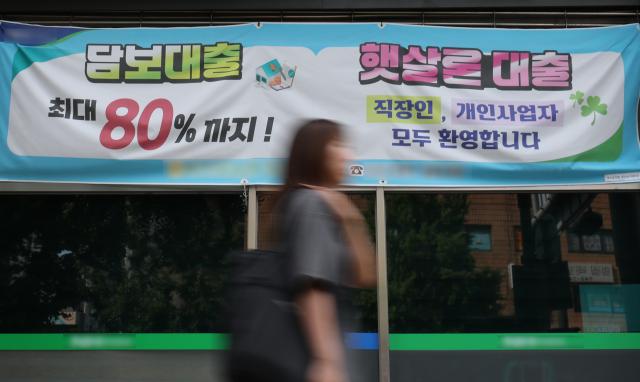
因此,银行们选择不一口气关闭贷款窗口,而是通过不同的产品、额度和接收渠道进行分层管理,这被称为“选择性配给”。国民银行、新韩银行、哈拿银行和农协银行在限制通过贷款招募人进行的新申请的同时,仍然开放部分营业网点或非面对面申请。
各银行的应对措施也各不相同。国民银行最近将用于购房的住房抵押贷款额度从最高6亿韩元减少至3亿韩元。我们的银行将透支新额度降低至5000万韩元,农协银行则限制在年收入的50%以内。相对而言,企业银行和部分地方银行仍维持信用贷款的规定。同一借款人选择不同银行的不同产品和渠道,贷款的可能性也会有所不同。
实际上,本月农协银行的贷款招募人处理量已被耗尽。部分互联网银行的信用贷款申请激增,出现了上午就结束接收的“开放跑”。银行业被挤出的需求可能转向第二金融领域,形成气球效应。金融委员会表示,上个月第二金融领域的家庭贷款增加了7000亿韩元,增幅较上月的3000亿韩元有所扩大。
下半年,这种趋势可能会持续。银行业整体不会同时关闭,而是先耗尽目标的银行和增长迅速的产品将提高门槛,随后需求集中在其他银行的情况可能会反复出现。
※ 本报道经人工智能(AI)系统翻译与编辑。