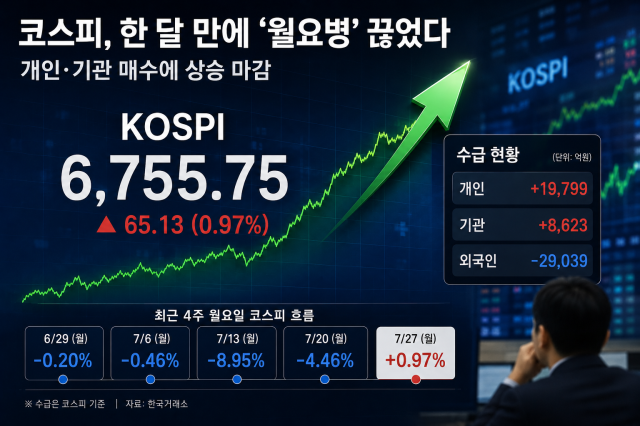
最近四周,韩国综合股价指数(KOSPI)每周一都以下跌收盘,遭遇“周一病”,而在本周一终于实现了上涨。由于周末积累的全球变量和政策事件在周一开盘时被反映,导致周初波动性加大,个人和机构的买入力量使得周一的弱势局面得以打破。
根据27日韩国交易所的数据,KOSPI当天收于6755.75点,较前一交易日上涨65.13点(0.97%)。这结束了自上个月29日(-0.20%)、本月6日(-0.46%)、13日(-8.95%)、20日(-4.46%)以来连续四周的周一下跌趋势。从资金流向来看,个人净买入19799亿韩元,机构净买入8623亿韩元,推动了指数的上涨,而外国投资者则净卖出29039亿韩元。
然而,尽管周末传出的利好消息,市场的上涨幅度仍未达到预期。尤其是半导体股,尽管受益于人工智能(AI)投资的扩大等积极因素,但未能展现出足够的上涨动力。三星电子当天上涨1.80%,收于254000韩元,SK海力士上涨3.24%,收于1816000韩元。市场分析认为,中国内存半导体公司长鑫科技(CXMT)的上市对供需波动产生了影响。
李京敏,代信证券研究员表示:“在周末举行的旧金山AI峰会上,国内企业的大规模投资和全球大型科技公司的合作相继被宣布。”他指出:“稳健的AI投资和与全球企业的合作扩大对相关行业形成了上行压力,但CXMT上市的影响限制了国内AI和半导体相关股的上涨动力。”
与此同时,本周将有包括Meta、微软、亚马逊等美国大型科技公司,以及三星电子、SK海力士等国内主要企业的业绩发布。此外,美国联邦公开市场委员会(FOMC)的结果发布也在本周,市场波动性可能会加大。
韩智英,Kiwoom证券研究员表示:“国内市场上,三星电子、SK海力士、三星电机、韩华航空航天等主力行业的业绩即将公布。”她分析道:“随着本周中期的到来,这些事件的同时消化过程将不可避免地导致波动性加大,但考虑到价格和估值方面的下行风险已低于上行潜力,建议维持以主导股为中心的现有持仓,或在调整时进行分批买入。”
※ 本报道经人工智能(AI)系统翻译与编辑。