主页搜索
搜索
选择时间
搜索范围
全部的
‘乐天城堡’新闻 4个
-
 成长潜力被看好的公寓品牌‘第三名’:汉华福瑞纳
消费者评选出的成长潜力公寓品牌中,汉华福瑞纳于2019年8月推出,名列第三。第一名为现代建设的希尔斯泰特,第二名为GS建设的佳怡。 8日,房地产研究机构房地产114公布了在8月18日至24日间对全国2843名消费者进行的“公寓品牌消费者认知”调查结果。 此次调查评估了2000年代初推出的传统品牌与近10年内新出现品牌的成长潜力。 调查结果显示,第一名为现代建设的“希尔斯泰特”,得票率为37.4%。第二名为GS建设的“佳怡”,得票率为33.6%。 第三名为汉华建设的居住品牌“汉华福瑞纳”。汉华建设于2019年8月1日推出该品牌,旨在通过“人与空间的连接”创造新的居住文化。 第四名和第五名分别为得票率32.1%的大宇建设品牌“普鲁吉欧”和乐天建设的“乐天城堡”。 2019年推出的湖畔建设品牌“湖畔峰会”和2021年12月推出的凯龙建设的“艾利夫”未能进入前列。 这些品牌都强调“高档感”,但消费者对各品牌的具体形象看法存在差异。 希尔斯泰特的“出色”形象选择比例较高,佳怡则以“高档”形象著称,而相对年轻的汉华福瑞纳被认为是“时尚”的品牌。 普鲁吉欧的“信任”和“出色”形象突出,乐天城堡则以“高档”的回应比例较高。 在质量评估中,外观设计、先进设施和便利设施对调查结果产生了影响。在外观设计方面,汉华福瑞纳以15%的选择率最高,佳怡、乐天城堡和希尔斯泰特均为10%。 房地产114相关人士表示:“消费者在传统公寓品牌与10年内新兴品牌之间的选择变得更加复杂。”并预测:“随着一些建筑公司陆续推出高端品牌,基于质量优势的竞争将持续。” 此次调查的抽样误差在95%的置信水平下为±1.84个百分点。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 20:16:00 -
 乐天建设第一季度营业利润增长13倍,成本控制与项目融资风险降低
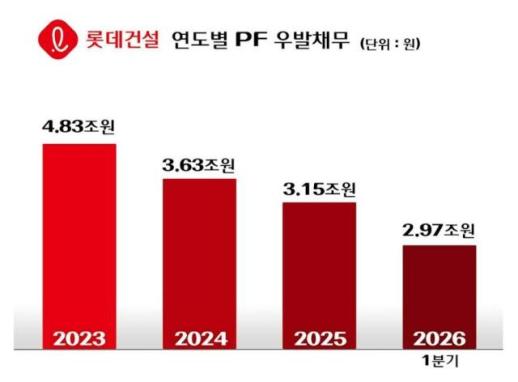
乐天建设在今年初提出财务结构改善和以盈利为中心的经营策略后,取得了显著的业绩反弹,证明了其体质改善的成效。公司通过从招标阶段开始严格把控的选择性招标策略和现场成本管理的加强,取得了显著成果。 根据16日金融监督院电子公示系统的数据,乐天建设在2026年第一季度的合并营业收入为1兆6012亿韩元,营业利润为504亿韩元,净利润为171亿韩元。特别是,营业利润较去年同期的38亿韩元增长了约13倍,净利润也比去年同期的38亿韩元增加了4.5倍,显示出明显的扭转趋势。 此次业绩良好的主要原因是公司整体成本率的改善。第一季度成本率为91.7%,较去年同期的95.4%下降了3.7个百分点。 由于在材料费和人工费急剧上涨的情况下开工,负担较重的高成本项目的销售比例逐渐减少,同时通过严格的监控系统提高了各项目的盈利能力,从而推动了成本率的稳定。 第一季度的负债率为168.2%,较去年年底的186.7%下降了18.5个百分点,持续改善,保持在200%以下。 市场上曾经担忧的项目融资(PF)意外债务风险也基本得到缓解。去年年底为3兆1500亿韩元的PF意外债务规模,在第一季度降至2兆9700亿韩元,减少了约1800亿韩元,进入2兆韩元区间。这一水平低于乐天建设的自有资本(3兆5249亿韩元),处于安全范围内。乐天建设计划通过本项目融资转型等措施,到年底将意外债务降低至2兆韩元的低位。 在财务实力增强的基础上,公司的业务竞争力也在不断提升。在以“乐天城堡”和“乐尔”为代表的城市整治项目中,乐天建设今年在首尔松坡区的加乐剧东公寓重建(4840亿韩元)、城东区金湖第21区域再开发(6242亿韩元)、昌原龙湖3区域重建(3967亿韩元)等项目中相继中标,累计业绩达1兆5049亿韩元。未来,乐天建设还将通过利用集团子公司持有的房地产进行综合开发,进一步提升综合开发能力。 在流动性保障方式的多样化方面也获得了积极评价。乐天建设最近成为业内首家利用即将完工项目的工程款债权开发资产证券化证券(ABS),发行了最高评级的“AAA”债券,筹集了3000亿韩元。通过发行高于乐天建设自身信用评级(A0)的债券,显著降低了融资成本,提高了市场的外部信任度。 乐天建设相关人士表示:“经营体质的强化努力正在转化为财务指标的实质性改善。”并表示:“我们将以稳定的城市整治项目竞争力和集团关联开发商的业务能力为基础,巩固中长期的增长动力。” 此外,乐天建设方面表示,此次提出的“集团关联开发商业务扩展”是3月代表董事在全体员工会议上宣布的经营方针的延续,开发专家出身的代表董事吴日根的意愿得到了强烈体现。目前已开始对首尔内部分子公司的部分土地进行长期审查。 乐天建设相关人士表示:“利用集团子公司土地进行的关联开发商业务,目前尚未确定具体的项目,但已设定了中长期的未来发展方向。”并指出:“由于大规模综合开发的特性,与审批机构的协商等前期工作较多,计划在未来2至3年内具体化可见的蓝图。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 21:46:34 -
 乐天建设2026年第一季度营业利润达504亿韩元,同比增长13倍,财务稳定性改善
乐天建设于5月15日公布,2026年第一季度实现营业收入1兆6012亿韩元,营业利润504亿韩元,净利润171亿韩元。 在1兆6012亿韩元的收入中,盈利能力大幅改善。营业利润较去年同期的38亿韩元增长约13倍,净利润也从38亿韩元增至171亿韩元,增长约4.5倍。 乐天建设表示,此次业绩改善是由于以盈利为中心的选择性承接和加强成本管理等全公司体质改善努力的成果。 特别是成本率降至91.7%,较去年同期的95.4%下降了3.7个百分点。由于过去成本负担较重的现场比例减少,加上各现场的盈利能力管理加强,整体成本结构得以稳定。财务稳定性指标也持续改善。第一季度负债率为168.2%,较去年年底的186.7%下降了18.5个百分点。PF意外债务规模也从去年年底的3兆1500亿韩元减少至2兆9700亿韩元,下降约1800亿韩元,降至2兆韩元以下。 这表明自有资本(3兆5249亿韩元)以下的水平,市场对PF风险的担忧也大幅缓解。乐天建设计划通过项目进度管理和PF转换等措施,将意外债务规模在年底前降低至2兆韩元的初期水平。 承接策略也在向盈利为中心进行重组。乐天建设在综合评估项目的可行性、预期收益率和施工风险的基础上,继续选择优质项目进行承接,同时在承接后加强各阶段的监控,完善项目管理体系。 以城市整治项目为中心的承接竞争力也在持续增强。乐天建设今年先后承接了位于松坡区的加乐极东公寓重建、城东区的金湖21区域再开发、昌原的龙湖3区域重建等项目,累计获得1兆5049亿韩元规模的城市整治项目业绩。 乐天建设计划在财务稳定的基础上加快中长期增长基础的强化。通过在城市整治项目中提升“乐天城堡”和“尔尔”品牌的竞争力,并扩大与集团子公司的综合开发项目,提升开发能力。 乐天建设相关人士表示:“经营体质强化的努力正在转化为财务指标的实质性改善”,“我们将以‘乐天城堡’和‘尔尔’的品牌实力为基础,巩固城市整治项目的竞争力,以及与集团联动的开发商业务能力,确保中长期增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 08:24:40 -
 乐天建设:城市建设与生活设计的演变
俯瞰首尔蚕室的天际线,可以看到乐天建设的独特风格。这里不仅有住宅和商业设施,还有购物中心、酒店、办公楼和文化设施的综合空间。乐天建设不仅仅是建筑公司,更是设计生活动线和重塑城市功能的企业。这是集团在流通、旅游和服务业中积累的经验自然融入建筑业务的结果。乐天建设的起步与集团的成长过程密不可分。随着乐天在流通、食品和旅游业务上的扩张,内部建设能力的需求也随之增加。为了稳定供应百货商店、酒店、主题公园、物流和办公设施,乐天建设应运而生,并逐步扩展到外部市场。最初,乐天建设主要负责集团内部设施的建设,但随着时间的推移,逐渐转向自主开发项目、大型民间项目、住宅和城市整备业务,成为综合建筑公司。集团内部积累的大型商业设施施工经验增强了其在外部项目中的竞争力。在住宅市场上,“乐天城堡”成为公司的标志。随着品牌公寓时代的到来,消费者不仅关注位置和价格,还关注品牌形象和产品质量。乐天城堡凭借高端形象和稳定质量在市场上站稳脚跟,随后推出高端品牌“Le El”,进一步拓展高端住宅市场。城市整备业务是乐天建设展现实力的主要舞台。重建和再开发市场需要品牌、资金实力、项目管理能力以及与合作伙伴的沟通能力。乐天建设在首尔和首都圈主要项目中持续获得订单,集团品牌知名度和住宅产品策划力被认为是其竞争力。乐天建设与其他建筑公司不同的核心在于其综合开发能力。它不仅仅是建造单一公寓或办公楼,而是将住宅、商业、办公、住宿和文化功能整合在一个空间内。这不仅需要施工能力,还需要考虑商圈运营、消费动线、停留时间和资产价值提升。集团在流通和酒店业务上的经验成为其优势。物流设施和数据基础产业设施的扩展也是值得关注的方面。随着在线消费的增加,物流中心的需求上升,大型综合商业设施的形式也在改变。乐天建设基于集团流通网络的资产开发经验,正在应对新的房地产需求变化。环保和智能技术也成为新的竞争标准。提高能源效率的建筑设计、环保材料的应用、智能家居服务、施工现场的数字化转型已成为基本条件。乐天建设也在加快引入ESG管理和智能建筑技术,以应对变化。海外业务也在持续进行。在中东和东南亚等地执行工厂和基础设施项目,积累了经验。然而,乐天建设的重心仍在国内市场,因为综合开发和住宅品牌、集团协同效应在国内最为显著。近期建筑业环境发生了很大变化。利率负担、项目融资紧缩、施工成本上升、销售市场波动性同时出现,增加了建筑公司的管理难度。对于大型项目比例较高的公司而言,资金筹措和项目风险管理变得更加重要。在这种变化中,乐天建设也在检验其财务稳健性和项目选择能力。大型开发项目如果成功,收益规模巨大,但市场条件变化时,负担也可能增加。因此,注重稳定性的运营能力变得越来越重要。乐天建设的竞争力来自多个方面。集团子公司的协同效应、综合开发经验、乐天城堡和Le El品牌、城市整备项目经验、大型项目管理能力、对变化的消费空间的理解共同发挥作用。它更像是空间策划者,而不仅仅是施工公司。未来的关键在于能否稳定扩展综合开发模式。在住宅和商业界限模糊、消费方式快速变化的时代,整体空间的竞争力比单一建筑更为重要。这也是乐天建设的优势所在。从流通和旅游产业起步的集团DNA已经深深植入建筑业务中。市场关注的下一个场景是乐天建设能否进一步成为改变城市生活方式的企业。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 16:24:00
-
成长潜力被看好的公寓品牌‘第三名’:汉华福瑞纳
消费者评选出的成长潜力公寓品牌中,汉华福瑞纳于2019年8月推出,名列第三。第一名为现代建设的希尔斯泰特,第二名为GS建设的佳怡。 8日,房地产研究机构房地产114公布了在8月18日至24日间对全国2843名消费者进行的“公寓品牌消费者认知”调查结果。 此次调查评估了2000年代初推出的传统品牌与近10年内新出现品牌的成长潜力。 调查结果显示,第一名为现代建设的“希尔斯泰特”,得票率为37.4%。第二名为GS建设的“佳怡”,得票率为33.6%。 第三名为汉华建设的居住品牌“汉华福瑞纳”。汉华建设于2019年8月1日推出该品牌,旨在通过“人与空间的连接”创造新的居住文化。 第四名和第五名分别为得票率32.1%的大宇建设品牌“普鲁吉欧”和乐天建设的“乐天城堡”。 2019年推出的湖畔建设品牌“湖畔峰会”和2021年12月推出的凯龙建设的“艾利夫”未能进入前列。 这些品牌都强调“高档感”,但消费者对各品牌的具体形象看法存在差异。 希尔斯泰特的“出色”形象选择比例较高,佳怡则以“高档”形象著称,而相对年轻的汉华福瑞纳被认为是“时尚”的品牌。 普鲁吉欧的“信任”和“出色”形象突出,乐天城堡则以“高档”的回应比例较高。 在质量评估中,外观设计、先进设施和便利设施对调查结果产生了影响。在外观设计方面,汉华福瑞纳以15%的选择率最高,佳怡、乐天城堡和希尔斯泰特均为10%。 房地产114相关人士表示:“消费者在传统公寓品牌与10年内新兴品牌之间的选择变得更加复杂。”并预测:“随着一些建筑公司陆续推出高端品牌,基于质量优势的竞争将持续。” 此次调查的抽样误差在95%的置信水平下为±1.84个百分点。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 20:16:00 -
乐天建设第一季度营业利润增长13倍,成本控制与项目融资风险降低
乐天建设在今年初提出财务结构改善和以盈利为中心的经营策略后,取得了显著的业绩反弹,证明了其体质改善的成效。公司通过从招标阶段开始严格把控的选择性招标策略和现场成本管理的加强,取得了显著成果。 根据16日金融监督院电子公示系统的数据,乐天建设在2026年第一季度的合并营业收入为1兆6012亿韩元,营业利润为504亿韩元,净利润为171亿韩元。特别是,营业利润较去年同期的38亿韩元增长了约13倍,净利润也比去年同期的38亿韩元增加了4.5倍,显示出明显的扭转趋势。 此次业绩良好的主要原因是公司整体成本率的改善。第一季度成本率为91.7%,较去年同期的95.4%下降了3.7个百分点。 由于在材料费和人工费急剧上涨的情况下开工,负担较重的高成本项目的销售比例逐渐减少,同时通过严格的监控系统提高了各项目的盈利能力,从而推动了成本率的稳定。 第一季度的负债率为168.2%,较去年年底的186.7%下降了18.5个百分点,持续改善,保持在200%以下。 市场上曾经担忧的项目融资(PF)意外债务风险也基本得到缓解。去年年底为3兆1500亿韩元的PF意外债务规模,在第一季度降至2兆9700亿韩元,减少了约1800亿韩元,进入2兆韩元区间。这一水平低于乐天建设的自有资本(3兆5249亿韩元),处于安全范围内。乐天建设计划通过本项目融资转型等措施,到年底将意外债务降低至2兆韩元的低位。 在财务实力增强的基础上,公司的业务竞争力也在不断提升。在以“乐天城堡”和“乐尔”为代表的城市整治项目中,乐天建设今年在首尔松坡区的加乐剧东公寓重建(4840亿韩元)、城东区金湖第21区域再开发(6242亿韩元)、昌原龙湖3区域重建(3967亿韩元)等项目中相继中标,累计业绩达1兆5049亿韩元。未来,乐天建设还将通过利用集团子公司持有的房地产进行综合开发,进一步提升综合开发能力。 在流动性保障方式的多样化方面也获得了积极评价。乐天建设最近成为业内首家利用即将完工项目的工程款债权开发资产证券化证券(ABS),发行了最高评级的“AAA”债券,筹集了3000亿韩元。通过发行高于乐天建设自身信用评级(A0)的债券,显著降低了融资成本,提高了市场的外部信任度。 乐天建设相关人士表示:“经营体质的强化努力正在转化为财务指标的实质性改善。”并表示:“我们将以稳定的城市整治项目竞争力和集团关联开发商的业务能力为基础,巩固中长期的增长动力。” 此外,乐天建设方面表示,此次提出的“集团关联开发商业务扩展”是3月代表董事在全体员工会议上宣布的经营方针的延续,开发专家出身的代表董事吴日根的意愿得到了强烈体现。目前已开始对首尔内部分子公司的部分土地进行长期审查。 乐天建设相关人士表示:“利用集团子公司土地进行的关联开发商业务,目前尚未确定具体的项目,但已设定了中长期的未来发展方向。”并指出:“由于大规模综合开发的特性,与审批机构的协商等前期工作较多,计划在未来2至3年内具体化可见的蓝图。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 21:46:34 -
乐天建设2026年第一季度营业利润达504亿韩元,同比增长13倍,财务稳定性改善
乐天建设于5月15日公布,2026年第一季度实现营业收入1兆6012亿韩元,营业利润504亿韩元,净利润171亿韩元。 在1兆6012亿韩元的收入中,盈利能力大幅改善。营业利润较去年同期的38亿韩元增长约13倍,净利润也从38亿韩元增至171亿韩元,增长约4.5倍。 乐天建设表示,此次业绩改善是由于以盈利为中心的选择性承接和加强成本管理等全公司体质改善努力的成果。 特别是成本率降至91.7%,较去年同期的95.4%下降了3.7个百分点。由于过去成本负担较重的现场比例减少,加上各现场的盈利能力管理加强,整体成本结构得以稳定。财务稳定性指标也持续改善。第一季度负债率为168.2%,较去年年底的186.7%下降了18.5个百分点。PF意外债务规模也从去年年底的3兆1500亿韩元减少至2兆9700亿韩元,下降约1800亿韩元,降至2兆韩元以下。 这表明自有资本(3兆5249亿韩元)以下的水平,市场对PF风险的担忧也大幅缓解。乐天建设计划通过项目进度管理和PF转换等措施,将意外债务规模在年底前降低至2兆韩元的初期水平。 承接策略也在向盈利为中心进行重组。乐天建设在综合评估项目的可行性、预期收益率和施工风险的基础上,继续选择优质项目进行承接,同时在承接后加强各阶段的监控,完善项目管理体系。 以城市整治项目为中心的承接竞争力也在持续增强。乐天建设今年先后承接了位于松坡区的加乐极东公寓重建、城东区的金湖21区域再开发、昌原的龙湖3区域重建等项目,累计获得1兆5049亿韩元规模的城市整治项目业绩。 乐天建设计划在财务稳定的基础上加快中长期增长基础的强化。通过在城市整治项目中提升“乐天城堡”和“尔尔”品牌的竞争力,并扩大与集团子公司的综合开发项目,提升开发能力。 乐天建设相关人士表示:“经营体质强化的努力正在转化为财务指标的实质性改善”,“我们将以‘乐天城堡’和‘尔尔’的品牌实力为基础,巩固城市整治项目的竞争力,以及与集团联动的开发商业务能力,确保中长期增长动力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 08:24:40 -
乐天建设:城市建设与生活设计的演变
俯瞰首尔蚕室的天际线,可以看到乐天建设的独特风格。这里不仅有住宅和商业设施,还有购物中心、酒店、办公楼和文化设施的综合空间。乐天建设不仅仅是建筑公司,更是设计生活动线和重塑城市功能的企业。这是集团在流通、旅游和服务业中积累的经验自然融入建筑业务的结果。乐天建设的起步与集团的成长过程密不可分。随着乐天在流通、食品和旅游业务上的扩张,内部建设能力的需求也随之增加。为了稳定供应百货商店、酒店、主题公园、物流和办公设施,乐天建设应运而生,并逐步扩展到外部市场。最初,乐天建设主要负责集团内部设施的建设,但随着时间的推移,逐渐转向自主开发项目、大型民间项目、住宅和城市整备业务,成为综合建筑公司。集团内部积累的大型商业设施施工经验增强了其在外部项目中的竞争力。在住宅市场上,“乐天城堡”成为公司的标志。随着品牌公寓时代的到来,消费者不仅关注位置和价格,还关注品牌形象和产品质量。乐天城堡凭借高端形象和稳定质量在市场上站稳脚跟,随后推出高端品牌“Le El”,进一步拓展高端住宅市场。城市整备业务是乐天建设展现实力的主要舞台。重建和再开发市场需要品牌、资金实力、项目管理能力以及与合作伙伴的沟通能力。乐天建设在首尔和首都圈主要项目中持续获得订单,集团品牌知名度和住宅产品策划力被认为是其竞争力。乐天建设与其他建筑公司不同的核心在于其综合开发能力。它不仅仅是建造单一公寓或办公楼,而是将住宅、商业、办公、住宿和文化功能整合在一个空间内。这不仅需要施工能力,还需要考虑商圈运营、消费动线、停留时间和资产价值提升。集团在流通和酒店业务上的经验成为其优势。物流设施和数据基础产业设施的扩展也是值得关注的方面。随着在线消费的增加,物流中心的需求上升,大型综合商业设施的形式也在改变。乐天建设基于集团流通网络的资产开发经验,正在应对新的房地产需求变化。环保和智能技术也成为新的竞争标准。提高能源效率的建筑设计、环保材料的应用、智能家居服务、施工现场的数字化转型已成为基本条件。乐天建设也在加快引入ESG管理和智能建筑技术,以应对变化。海外业务也在持续进行。在中东和东南亚等地执行工厂和基础设施项目,积累了经验。然而,乐天建设的重心仍在国内市场,因为综合开发和住宅品牌、集团协同效应在国内最为显著。近期建筑业环境发生了很大变化。利率负担、项目融资紧缩、施工成本上升、销售市场波动性同时出现,增加了建筑公司的管理难度。对于大型项目比例较高的公司而言,资金筹措和项目风险管理变得更加重要。在这种变化中,乐天建设也在检验其财务稳健性和项目选择能力。大型开发项目如果成功,收益规模巨大,但市场条件变化时,负担也可能增加。因此,注重稳定性的运营能力变得越来越重要。乐天建设的竞争力来自多个方面。集团子公司的协同效应、综合开发经验、乐天城堡和Le El品牌、城市整备项目经验、大型项目管理能力、对变化的消费空间的理解共同发挥作用。它更像是空间策划者,而不仅仅是施工公司。未来的关键在于能否稳定扩展综合开发模式。在住宅和商业界限模糊、消费方式快速变化的时代,整体空间的竞争力比单一建筑更为重要。这也是乐天建设的优势所在。从流通和旅游产业起步的集团DNA已经深深植入建筑业务中。市场关注的下一个场景是乐天建设能否进一步成为改变城市生活方式的企业。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 16:24:00