
主页搜索
搜索
选择时间
搜索范围
全部的
‘信用评估’新闻 3个
-
 托斯与PFCT达成合作,共同开发定制化信用评估模型
托斯与基于人工智能(AI)的金融科技公司PFCT(皮埃夫科技)合作,开始开发针对不同金融公司的定制化信用评估模型。 托斯于9日宣布,已与PFCT签署了战略合作协议(MOU),旨在提升信用评估模型的先进性。 在此次合作中,托斯将利用与韩国评估数据共同开发的替代信用评估模型“托斯评分”及其他多种数据,开发针对不同金融公司的信用评估模型。 PFCT则通过其自有的借贷科技解决方案“空气包”(AirPack)向金融公司提供这些模型,并支持其在实际信贷审核过程中使用。 预计此次合作将为那些收入或金融历史不足,容易被传统金融排除的人群提供新的机会。 托斯金融事业部副总裁申贤浩表示:“通过与PFCT的合作,我们将提升金融公司的审核能力,帮助更多客户以适合自己的条件使用金融服务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-09 18:16:10 -
 金融改革:重塑安全客户的金融体系
金融监管机构将对将低信用者和缺乏金融历史者排除在制度外的金融行业“风险规避”惯例进行改革。政策不仅限于增加民生金融产品,还将从信用评估、金融公司激励、债务调整、数据利用体系等方面重新设计包容性金融的框架。 金融委员会于17日在首尔中区的存款保险公社召开了由李亿权主席主持的“包容性金融现场讨论会”。 李主席在开场发言中表示:“包容性金融不是一次性的民生对策,而是金融系统结构改革的任务。”他指出:“我们需要深入探讨为什么国民在制度金融的门槛前选择退却,以及为什么一次逾期会导致长期逾期的结构。” 他强调:“包容性金融并不是削弱金融原则,而是更精确地评估恢复可能性,并在问题扩大之前进行调整。”他进一步指出:“如果所有金融公司只选择安全客户,整个金融系统将出现资金供应的空白。因此,我们需要重新制定金融规则,使包容而非规避成为合理选择。” 在讨论会上,参与者讨论了金融的公共角色、民生金融政策方向以及金融行业的包容性重塑方案。发言者建议,金融机构应同时考虑盈利性和公共性,低信用者和缺乏金融历史者如果具备恢复可能性,也应在制度金融中获得机会。 特别是,信用评估体系的改革成为主要议题。与会者提出,必须反映现有行为和未来还款能力,而不仅仅是现有金融历史,以挖掘制度金融未能发现的“优质借款人”。政策性民生金融也应不仅限于简单的贷款支持,而应成为诚实还款历史与信用恢复及制度金融利用之间的通道。 金融委员会计划将此次讨论会中提出的意见纳入包容性金融战略推进小组的讨论课题。推进小组将分为总括、政策民生、金融产业和信用基础设施四个分组,并将在本月召开首次会议,确定具体课题和时间表。经过审查的课题将提交“包容性金融大转型会议”进行政策化。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-17 23:04:00 -
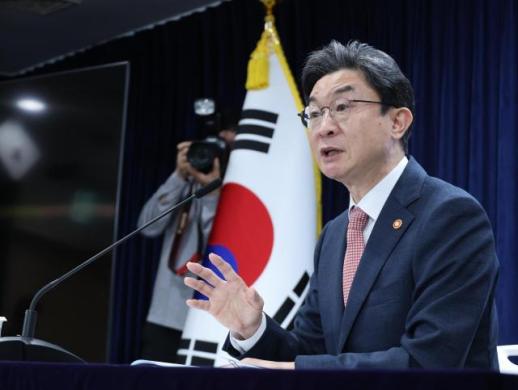 韩国金融委员会宣布推进包容性金融战略
韩国金融委员会主席李亿权宣布,将于下月启动“包容性金融战略推进小组”。讨论的内容包括在金融机构内设立“包容性金融首席责任官”、改善信用评估方式、合理化健全性监管、加强逾期债权管理等。这一举措旨在正面应对常绿树事件所引发的长期逾期债权追讨结构和金融排斥问题。方向是正确的,但重要的是执行,而非仅仅是宣言。 金融不仅仅是借贷和收取利息的行业。它是资本主义的血管,是个人重生的阶梯,也是企业成长的燃料。如果金融正常运作,资本将流向生产性领域。反之,金融一旦扭曲,资金就会集中于房地产和短期收益,失败者将失去再次崛起的机会。 历史上,金融与文明的成长息息相关。中世纪意大利的银行业促进了商业城市的发展,工业革命在没有长期资本供应的情况下是无法实现的。美国成为全球经济中心的背景中,美元体系和深厚的资本市场也起到了重要作用。金融始终是一个投资信任和未来可能性的制度。 然而,韩国金融长期以来过于注重稳定和健全性。虽然金融系统的稳定性至关重要,但如果只强调稳定,金融将变成一个规避风险的组织,而不是创造新机会的工具。过去有逾期记录的人很难再次站起来,没有抵押物也很难借到创业资金。当金融只关注人的过去失败时,包容性就会消失。 常绿树事件所引发的问题也在于此。长期逾期债权以低价交易,债务人长期受到追讨压力。从金融公司的角度来看,这可能是债权回收的逻辑,但从整个社会来看,这却是减少消费和重生可能性的成本。如果金融被视为一个逼迫人的系统,而不是拯救人的制度,市场经济的信任也将崩溃。 在海外,金融包容性也是一个重要的政策课题。美国的社区再投资法(CRA)鼓励银行满足其营业区域内低收入和中等收入群体的信用需求。英国的大型社会资本则作为一个批发投资机构成立,旨在扩大社会投资市场。这些都表明金融不仅仅是一个追求利润的行业,而是社会基础设施。 然而,包容性金融不应流于福利金融。金融的基本原则是信用和责任。忽视风险的支持最终会导致不良和道德风险。真正的任务是在保持市场原则的同时减少金融排斥。为此,信用评估必须改变。必须修正一次失败就成为终身污点的结构。应利用通信费用支付、收入流动、企业持续性、平台交易历史等多种数据来评估个人的恢复可能性。 将包容性金融反映在金融公司治理结构中的构想也具有意义。银行和金融控股公司不仅仅是普通的私营企业。它们以国民存款和公共信任为基础开展业务,因此需要更高的社会责任。然而,单纯要求责任也不可行。金融公司要持续推进包容性金融,需要一个能够同时保持盈利性和健全性的激励结构。 在国家层面,包容性金融不应仅限于对低收入群体的支持政策。这应当是一项增长战略。资金应流向青年创业、地方经济、再挑战企业和新兴产业。硅谷的力量源于一个包容失败的金融生态系统。要让韩国经济超越低增长和人口减少,金融必须从以抵押为中心转向以可能性为中心。 在产业层面,资金流动也需要改变。停留在房地产和稳定的利差上的金融无法培育未来产业。人工智能、生物技术、航天和能源转型等领域需要长期资本和风险资本。包容性金融不仅是帮助弱势群体的问题,也是扩大新增长基础的问题。 在企业层面,金融公司也应将客户视为长期合作伙伴,而不仅仅是风险对象。包容性金融是创造未来客户的投资,而不是成本。只有获得社会信任的金融公司才能在长期中生存。 结论是明确的。金融应当是循环,而非掠夺。应当是重生,而非排斥。应当是投资未来可能性,而非短期收益。这次推进小组不应成为一个表面化的组织。国家、产业和企业都应重新确立金融存在的理由。当资金的流动超越单纯追逐金钱的结构,转向拯救人和企业、未来的方向时,韩国金融才能真正恢复信任。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-23 19:36:53
-
托斯与PFCT达成合作,共同开发定制化信用评估模型
托斯与基于人工智能(AI)的金融科技公司PFCT(皮埃夫科技)合作,开始开发针对不同金融公司的定制化信用评估模型。 托斯于9日宣布,已与PFCT签署了战略合作协议(MOU),旨在提升信用评估模型的先进性。 在此次合作中,托斯将利用与韩国评估数据共同开发的替代信用评估模型“托斯评分”及其他多种数据,开发针对不同金融公司的信用评估模型。 PFCT则通过其自有的借贷科技解决方案“空气包”(AirPack)向金融公司提供这些模型,并支持其在实际信贷审核过程中使用。 预计此次合作将为那些收入或金融历史不足,容易被传统金融排除的人群提供新的机会。 托斯金融事业部副总裁申贤浩表示:“通过与PFCT的合作,我们将提升金融公司的审核能力,帮助更多客户以适合自己的条件使用金融服务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-09 18:16:10 -
金融改革:重塑安全客户的金融体系
金融监管机构将对将低信用者和缺乏金融历史者排除在制度外的金融行业“风险规避”惯例进行改革。政策不仅限于增加民生金融产品,还将从信用评估、金融公司激励、债务调整、数据利用体系等方面重新设计包容性金融的框架。 金融委员会于17日在首尔中区的存款保险公社召开了由李亿权主席主持的“包容性金融现场讨论会”。 李主席在开场发言中表示:“包容性金融不是一次性的民生对策,而是金融系统结构改革的任务。”他指出:“我们需要深入探讨为什么国民在制度金融的门槛前选择退却,以及为什么一次逾期会导致长期逾期的结构。” 他强调:“包容性金融并不是削弱金融原则,而是更精确地评估恢复可能性,并在问题扩大之前进行调整。”他进一步指出:“如果所有金融公司只选择安全客户,整个金融系统将出现资金供应的空白。因此,我们需要重新制定金融规则,使包容而非规避成为合理选择。” 在讨论会上,参与者讨论了金融的公共角色、民生金融政策方向以及金融行业的包容性重塑方案。发言者建议,金融机构应同时考虑盈利性和公共性,低信用者和缺乏金融历史者如果具备恢复可能性,也应在制度金融中获得机会。 特别是,信用评估体系的改革成为主要议题。与会者提出,必须反映现有行为和未来还款能力,而不仅仅是现有金融历史,以挖掘制度金融未能发现的“优质借款人”。政策性民生金融也应不仅限于简单的贷款支持,而应成为诚实还款历史与信用恢复及制度金融利用之间的通道。 金融委员会计划将此次讨论会中提出的意见纳入包容性金融战略推进小组的讨论课题。推进小组将分为总括、政策民生、金融产业和信用基础设施四个分组,并将在本月召开首次会议,确定具体课题和时间表。经过审查的课题将提交“包容性金融大转型会议”进行政策化。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-17 23:04:00 -
韩国金融委员会宣布推进包容性金融战略
韩国金融委员会主席李亿权宣布,将于下月启动“包容性金融战略推进小组”。讨论的内容包括在金融机构内设立“包容性金融首席责任官”、改善信用评估方式、合理化健全性监管、加强逾期债权管理等。这一举措旨在正面应对常绿树事件所引发的长期逾期债权追讨结构和金融排斥问题。方向是正确的,但重要的是执行,而非仅仅是宣言。 金融不仅仅是借贷和收取利息的行业。它是资本主义的血管,是个人重生的阶梯,也是企业成长的燃料。如果金融正常运作,资本将流向生产性领域。反之,金融一旦扭曲,资金就会集中于房地产和短期收益,失败者将失去再次崛起的机会。 历史上,金融与文明的成长息息相关。中世纪意大利的银行业促进了商业城市的发展,工业革命在没有长期资本供应的情况下是无法实现的。美国成为全球经济中心的背景中,美元体系和深厚的资本市场也起到了重要作用。金融始终是一个投资信任和未来可能性的制度。 然而,韩国金融长期以来过于注重稳定和健全性。虽然金融系统的稳定性至关重要,但如果只强调稳定,金融将变成一个规避风险的组织,而不是创造新机会的工具。过去有逾期记录的人很难再次站起来,没有抵押物也很难借到创业资金。当金融只关注人的过去失败时,包容性就会消失。 常绿树事件所引发的问题也在于此。长期逾期债权以低价交易,债务人长期受到追讨压力。从金融公司的角度来看,这可能是债权回收的逻辑,但从整个社会来看,这却是减少消费和重生可能性的成本。如果金融被视为一个逼迫人的系统,而不是拯救人的制度,市场经济的信任也将崩溃。 在海外,金融包容性也是一个重要的政策课题。美国的社区再投资法(CRA)鼓励银行满足其营业区域内低收入和中等收入群体的信用需求。英国的大型社会资本则作为一个批发投资机构成立,旨在扩大社会投资市场。这些都表明金融不仅仅是一个追求利润的行业,而是社会基础设施。 然而,包容性金融不应流于福利金融。金融的基本原则是信用和责任。忽视风险的支持最终会导致不良和道德风险。真正的任务是在保持市场原则的同时减少金融排斥。为此,信用评估必须改变。必须修正一次失败就成为终身污点的结构。应利用通信费用支付、收入流动、企业持续性、平台交易历史等多种数据来评估个人的恢复可能性。 将包容性金融反映在金融公司治理结构中的构想也具有意义。银行和金融控股公司不仅仅是普通的私营企业。它们以国民存款和公共信任为基础开展业务,因此需要更高的社会责任。然而,单纯要求责任也不可行。金融公司要持续推进包容性金融,需要一个能够同时保持盈利性和健全性的激励结构。 在国家层面,包容性金融不应仅限于对低收入群体的支持政策。这应当是一项增长战略。资金应流向青年创业、地方经济、再挑战企业和新兴产业。硅谷的力量源于一个包容失败的金融生态系统。要让韩国经济超越低增长和人口减少,金融必须从以抵押为中心转向以可能性为中心。 在产业层面,资金流动也需要改变。停留在房地产和稳定的利差上的金融无法培育未来产业。人工智能、生物技术、航天和能源转型等领域需要长期资本和风险资本。包容性金融不仅是帮助弱势群体的问题,也是扩大新增长基础的问题。 在企业层面,金融公司也应将客户视为长期合作伙伴,而不仅仅是风险对象。包容性金融是创造未来客户的投资,而不是成本。只有获得社会信任的金融公司才能在长期中生存。 结论是明确的。金融应当是循环,而非掠夺。应当是重生,而非排斥。应当是投资未来可能性,而非短期收益。这次推进小组不应成为一个表面化的组织。国家、产业和企业都应重新确立金融存在的理由。当资金的流动超越单纯追逐金钱的结构,转向拯救人和企业、未来的方向时,韩国金融才能真正恢复信任。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-23 19:36:53









