
主页搜索
搜索
选择时间
搜索范围
全部的
‘偿债能力’新闻 2个
-
 多套房家庭净资产是无房家庭的7倍,偿债能力更脆弱
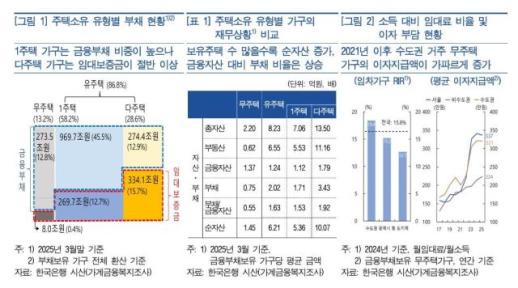
韩国银行于24日表示,多套房家庭的资产远高于无房家庭,但基于收入的偿债能力却相对脆弱。 根据当天发布的《金融稳定报告》,截至去年3月,多套房家庭的净资产为10亿700万元,是无房家庭(1亿4500万元)的7倍。这是由于房屋数量增加,房地产资产价值的增长幅度超过了负债的增长幅度。 然而,在流动性方面,情况则有所不同。多套房家庭的金融资产与负债比率为1.63倍,远高于无房家庭(0.55倍)。这意味着尽管其持有的资产规模较大,但仅凭金融资产来偿还债务的能力相对较弱。 负债结构也存在差异。单套房家庭的金融负债主要集中在住房抵押贷款等购房贷款上,而多套房家庭则更倾向于利用租赁保证金。无房家庭则主要依赖于租金保证金和生活费用的租赁贷款及信用贷款。 偿债能力也因住房持有形式而有所不同。多套房家庭的资产负债比率(DTA)相对良好,但收入偿还比率(DSR)却高于无房家庭和单套房家庭。这表明,尽管其资产规模较大,但从收入来看,偿还债务的能力相对较弱。 尤其是低收入多套房家庭的脆弱性尤为明显。截至今年3月,低收入多套房家庭的DSR为72.9%,是高收入多套房家庭(31.4%)的两倍多,且远超金融监管机构的管理标准40%。 逾期率也呈现出多套房家庭越多越高的趋势。截至今年第一季度末,多套房家庭的平均逾期率略高于单套房家庭,而持有三套及以上房产的借款人逾期率为1.35%,相对较高。 相比之下,无房家庭的整体债务偿还负担较轻,但在首都圈,居住成本的负担正在加重。近期首都圈的租金上涨,使得租赁家庭的收入与租金比率(RIR)高于非首都圈,平均利息支出也迅速增加。 韩国银行强调:“由于住房所有形式的财务健康状况各不相同,因此需要根据借款人的特性进行政策应对。”并建议:“对无房家庭应继续支持居住脆弱群体,而对于以自住为目的的单套房家庭,则需在偿债能力范围内保持贷款的可及性。” 此外,多套房家庭可能受到市场利率和房价波动的重大影响,因此需要加强前瞻性的财务健康管理,并引导有序的房屋出售。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 20:08:00 -
 金融风险加剧:建筑、石化、金属行业面临压力
建筑、房地产和零售行业的不良风险正在向金融领域蔓延。建筑业的逾期率已超过5%,相关行业的偿债能力迅速恶化,预计未来部分脆弱的非银行金融机构将面临风险扩散的可能性。 根据韩国银行于24日发布的《金融稳定报告》,去年国内企业部门的增长性(营业收入增长率)和盈利性(营业利润率)在各行业之间存在明显差异。运输设备和电子电气行业的增长性和盈利性均超过过去10年的平均水平,而建筑、石油化工和金属产品行业则大幅低于历史平均水平。零售业的盈利性疲软,房地产行业的增长性下降尤为明显。 尤其是建筑、石油化工和金属产品行业在过去2至3年中持续面临增长性和盈利性不佳的问题。建筑业受到房地产市场低迷和高汇率带来的成本压力影响,石油化工和金属产品行业则在中国供应过剩和国内外不确定性加大的背景下,业绩持续恶化。 业绩不佳导致偿债能力下降。建筑业的利息偿付倍数从2021年的8.1倍骤降至去年的1.0倍。同一时期,石油化工行业从14.1倍降至1.3倍,金属产品行业从15.7倍降至3.2倍。零售业和房地产行业的利息偿付倍数也维持在较低水平,偿债能力减弱。 韩国银行关注到这些行业的不良风险可能向金融领域传导。今年第一季度,建筑、石油化工和金属产品等三大脆弱行业的企业贷款占比约为11.6%。其中,建筑业占4.6%,石油化工占2.9%,金属产品占4.1%。 特别是建筑业因房地产项目融资(PF)不良导致的或有负债影响,逾期率上升至5.48%。相比之下,石油化工和金属产品的逾期率分别为0.65%和0.80%,虽然较低,但由于偿债能力大幅恶化,若未来行业形势持续低迷或内外部环境恶化,可能会扩大不良风险。 对零售业和房地产行业的担忧也不容忽视。这两个行业的企业贷款占比分别为12.6%和23.9%,合计达到36.5%。逾期率也分别为2.52%和3.01%,均高于整体平均水平。 韩国银行分析认为,建筑、零售和房地产行业的贷款占比和逾期率均较高,可能对金融机构产生较大影响。尤其是这些行业对非银行贷款的依赖度较高,若不良风险扩大,可能会迅速传导至部分脆弱的非银行金融机构。 韩国银行表示:“建筑、石油化工和金属产品等脆弱行业因结构性因素导致业绩下滑,需要从中长期角度持续推进结构调整,以改善行业体质。”并指出:“如有必要,还应并行提供金融支持,以减轻流动性负担。” 此外,韩国银行强调:“零售和房地产等需关注的行业,金融机构的风险敞口规模较大,逾期率也处于高位,金融机构的资产质量管理显得尤为重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 20:04:00
-
多套房家庭净资产是无房家庭的7倍,偿债能力更脆弱
韩国银行于24日表示,多套房家庭的资产远高于无房家庭,但基于收入的偿债能力却相对脆弱。 根据当天发布的《金融稳定报告》,截至去年3月,多套房家庭的净资产为10亿700万元,是无房家庭(1亿4500万元)的7倍。这是由于房屋数量增加,房地产资产价值的增长幅度超过了负债的增长幅度。 然而,在流动性方面,情况则有所不同。多套房家庭的金融资产与负债比率为1.63倍,远高于无房家庭(0.55倍)。这意味着尽管其持有的资产规模较大,但仅凭金融资产来偿还债务的能力相对较弱。 负债结构也存在差异。单套房家庭的金融负债主要集中在住房抵押贷款等购房贷款上,而多套房家庭则更倾向于利用租赁保证金。无房家庭则主要依赖于租金保证金和生活费用的租赁贷款及信用贷款。 偿债能力也因住房持有形式而有所不同。多套房家庭的资产负债比率(DTA)相对良好,但收入偿还比率(DSR)却高于无房家庭和单套房家庭。这表明,尽管其资产规模较大,但从收入来看,偿还债务的能力相对较弱。 尤其是低收入多套房家庭的脆弱性尤为明显。截至今年3月,低收入多套房家庭的DSR为72.9%,是高收入多套房家庭(31.4%)的两倍多,且远超金融监管机构的管理标准40%。 逾期率也呈现出多套房家庭越多越高的趋势。截至今年第一季度末,多套房家庭的平均逾期率略高于单套房家庭,而持有三套及以上房产的借款人逾期率为1.35%,相对较高。 相比之下,无房家庭的整体债务偿还负担较轻,但在首都圈,居住成本的负担正在加重。近期首都圈的租金上涨,使得租赁家庭的收入与租金比率(RIR)高于非首都圈,平均利息支出也迅速增加。 韩国银行强调:“由于住房所有形式的财务健康状况各不相同,因此需要根据借款人的特性进行政策应对。”并建议:“对无房家庭应继续支持居住脆弱群体,而对于以自住为目的的单套房家庭,则需在偿债能力范围内保持贷款的可及性。” 此外,多套房家庭可能受到市场利率和房价波动的重大影响,因此需要加强前瞻性的财务健康管理,并引导有序的房屋出售。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 20:08:00 -
金融风险加剧:建筑、石化、金属行业面临压力
建筑、房地产和零售行业的不良风险正在向金融领域蔓延。建筑业的逾期率已超过5%,相关行业的偿债能力迅速恶化,预计未来部分脆弱的非银行金融机构将面临风险扩散的可能性。 根据韩国银行于24日发布的《金融稳定报告》,去年国内企业部门的增长性(营业收入增长率)和盈利性(营业利润率)在各行业之间存在明显差异。运输设备和电子电气行业的增长性和盈利性均超过过去10年的平均水平,而建筑、石油化工和金属产品行业则大幅低于历史平均水平。零售业的盈利性疲软,房地产行业的增长性下降尤为明显。 尤其是建筑、石油化工和金属产品行业在过去2至3年中持续面临增长性和盈利性不佳的问题。建筑业受到房地产市场低迷和高汇率带来的成本压力影响,石油化工和金属产品行业则在中国供应过剩和国内外不确定性加大的背景下,业绩持续恶化。 业绩不佳导致偿债能力下降。建筑业的利息偿付倍数从2021年的8.1倍骤降至去年的1.0倍。同一时期,石油化工行业从14.1倍降至1.3倍,金属产品行业从15.7倍降至3.2倍。零售业和房地产行业的利息偿付倍数也维持在较低水平,偿债能力减弱。 韩国银行关注到这些行业的不良风险可能向金融领域传导。今年第一季度,建筑、石油化工和金属产品等三大脆弱行业的企业贷款占比约为11.6%。其中,建筑业占4.6%,石油化工占2.9%,金属产品占4.1%。 特别是建筑业因房地产项目融资(PF)不良导致的或有负债影响,逾期率上升至5.48%。相比之下,石油化工和金属产品的逾期率分别为0.65%和0.80%,虽然较低,但由于偿债能力大幅恶化,若未来行业形势持续低迷或内外部环境恶化,可能会扩大不良风险。 对零售业和房地产行业的担忧也不容忽视。这两个行业的企业贷款占比分别为12.6%和23.9%,合计达到36.5%。逾期率也分别为2.52%和3.01%,均高于整体平均水平。 韩国银行分析认为,建筑、零售和房地产行业的贷款占比和逾期率均较高,可能对金融机构产生较大影响。尤其是这些行业对非银行贷款的依赖度较高,若不良风险扩大,可能会迅速传导至部分脆弱的非银行金融机构。 韩国银行表示:“建筑、石油化工和金属产品等脆弱行业因结构性因素导致业绩下滑,需要从中长期角度持续推进结构调整,以改善行业体质。”并指出:“如有必要,还应并行提供金融支持,以减轻流动性负担。” 此外,韩国银行强调:“零售和房地产等需关注的行业,金融机构的风险敞口规模较大,逾期率也处于高位,金融机构的资产质量管理显得尤为重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-24 20:04:00









