
主页搜索
搜索
选择时间
搜索范围
全部的
‘券商’新闻 7个
-
 韩国股市维持箱体震荡 四季度走势成市场焦点
据韩国交易所及韩联社旗下金融数据公司Yonhap Infomax 1日消息,今年第三季度最后一个交易日(9月30日),韩国综合股价指数(KOSPI)收于6838.04点,较前一交易日下跌32.77点,跌幅0.48%。 与6月22日创下的年内高点(9114.55点)相比,KOSPI在约一个季度内累计下跌2276.51点,跌幅达25%;不过与去年年底相比,指数仍上涨2623.87点,涨幅达62.26%。 7月底,KOSPI盘中一度暴跌至5262.77点。随着全球半导体板块调整暂告一段落,加之韩国政府对三星电子和SK海力士单一个股杠杆产品采取监管措施,指数随后出现反弹。此后,KOSPI虽未能重现快速上涨行情,但两个多月来总体保持缓慢上行走势。 目前市场关注焦点是KOSPI今后走势。随着伊朗战争长期化推高主要国家通胀和国债收益率,包括半导体在内的成长股面临更大的估值折现压力,半导体板块在韩国股市中占比较高,其走势尤其受到关注。 不过,多名证券业人士认为,尽管韩国国内外市场仍存在诸多不确定因素,只要企业基本面保持稳健,股市整体上行趋势仍有望延续。Yonhap Infomax数据显示,截至9月30日,最近3个月内获得至少3家券商业绩预测的109家KOSPI上市公司,今年第三季度合并营业利润市场一致预期为218.2724万亿韩元(约合人民币1万亿元),环比增长20.38%。其中,以三星电子和SK海力士为代表的KOSPI电气电子行业上市公司营业利润预计达到189.1471万亿韩元,环比增长25.16%,有望成为韩国企业盈利增长的主要推动力。 美国中期选举也成为影响第四季度市场走势的重要变量。随着11月3日选举临近,特朗普政府相关政策消息对金融市场的影响有所增加,市场关注选举结束后相关不确定性能否有所缓解。韩亚证券研究员李京洙(音)表示,以标普500指数表现为基准分析2000年以来6次美国中期选举后发现,其中5次从选举结束至年末取得正收益,平均涨幅为3.6%。 现代汽车证券研究员金宰承(音)表示,第四季度全球股市将重点关注人工智能(AI)企业Anthropic首次公开募股(IPO)以及美国中期选举。他表示,一般而言,美国中期选举前,自9月起美国股市和KOSPI往往表现偏弱,10月中旬以后则逐渐出现反弹。 市场预计Anthropic此次IPO募资规模最高可能达到1000亿美元,因此其对市场的影响也受到关注。金宰承认为,由于两大事件均集中在11月前后,市场波动性可能阶段性扩大,此后随着外国投资者重新转为净买入,韩国股市可能进入年末行情。 多家券商虽然近期对KOSPI目标点位进行了部分调整,但整体目标水平仍处高位。高盛亚太区首席股票策略师Tim Moe上月接受彭博社采访时表示,市场低估了韩国存储芯片企业盈利周期的持续时间,因此维持KOSPI目标点位12000点;麦格理同样维持8000点目标位。韩国券商方面,三星证券近日将KOSPI第四季度上方目标由12600点大幅下调至8400点。
2026-10-02 00:52:36 -
 苹果首款折叠屏手机登场 三星LG显示迎业绩利好
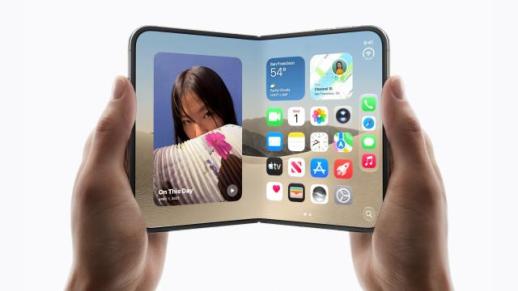
苹果首款折叠屏智能手机iPhone Duo正式亮相。随着三星显示和LG显示扩大向苹果供应有机发光二极管(OLED)面板,两家公司下半年业绩改善预期升温。 据业界13日消息,苹果当地时间9日在美国加利福尼亚州库比蒂诺苹果园举行新品发布会,发布iPhone Duo以及iPhone 18 Pro、Pro Max等新品。其中,iPhone 18 Pro系列采用三星显示和LG显示供应的OLED面板,苹果首款折叠屏手机iPhone Duo所需的折叠OLED面板则据悉全部由三星显示供应。 通常苹果新款iPhone面板供应量从第三季度开始增加,并于第四季度达到高峰。综合韩国主要券商预测,三星显示今年下半年销售额预计达17万亿至18万亿韩元(约合人民币850亿元至900亿元),营业利润为2万亿至3万亿韩元,明显高于上半年约1.1万亿韩元的营业利润预估。除苹果OLED供应扩大外,三星电子Galaxy Z Fold、Flip系列等智能手机面板出货增加也将成为业绩增长动力。 不过,售价高达329万韩元的iPhone Duo作为苹果第一代折叠屏产品,市场接受度仍是影响后续需求的关键。业界认为,即使初期销量不及预期,对三星显示整体业绩的影响也相对有限,现有iPhone OLED订单以及三星电子等其他客户的面板需求仍将形成支撑。 同时,由于折叠OLED技术门槛较高,中国面板厂商短期内进入苹果供应链并与三星显示展开竞争并非易事。业界预计,若iPhone Duo成功打开市场,苹果进一步扩大折叠屏产品阵容,有望为三星显示带来中长期增长动力。 LG显示同样有望受益于苹果新品效应。据证券业界预测,公司销售额将从上半年的约11.1万亿韩元增至下半年的约13.7万亿韩元,增幅超过20%;营业利润则有望从约390亿韩元大幅增至9000亿韩元左右。其中,包括智能手机OLED在内的移动业务销售额预计由约3.8万亿韩元增至5.6万亿韩元,增幅约47%。 此外,苹果调整iPhone新品发布节奏,也可能改变韩国面板行业长期以来“上半年低、下半年高”的季节性格局。随着Pro系列安排在下半年、普通系列分散至次年上半年发布,OLED面板需求有望向上半年分散。 业界认为,对于移动OLED业务苹果依赖度较高的LG显示而言,若上半年持续获得普通版iPhone面板订单,淡季订单缺口有望缩小,业绩季节性波动也将有所缓解。
2026-09-13 20:02:07 -
 韩股遭遇"黑色星期一" SK海力士创历史最大单日跌幅
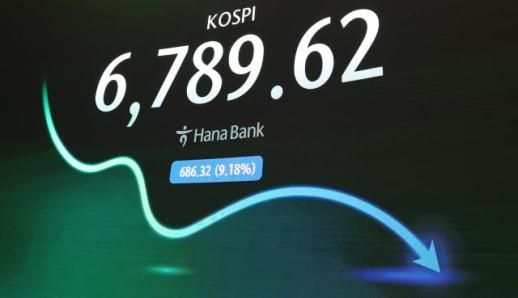
受美国与伊朗地缘政治紧张局势升级以及半导体行业“见顶”担忧持续发酵影响,韩国股市13日大幅下挫。在SK海力士等半导体龙头股重挫拖累下,韩国综合股价指数(KOSPI)失守7000点关口。 当天,KOSPI收于6806.93点,较前一交易日下跌669.01点,跌幅8.95%;韩国创业板市场指数(KOSDAQ)收于799.36点,较前一交易日下跌38.07点,跌幅4.55%。这是KOSPI自今年5月首次突破7000点以来,时隔两个月再次跌破这一关口;也是自6月中旬突破9000点以来,仅25天便跌回7000点。 KOSPI当天以7412.03点开盘后震荡走低,盘中最低跌至6783.43点,跌幅一度达到8.22%。韩国交易所于下午1时28分启动熔断机制,暂停市场交易20分钟。这是韩国股市今年以来第7次启动熔断机制,也是历史上第13次启动,其中超过半数发生在今年。 半导体板块持续承压。虽然SK海力士美国存托凭证(ADR)日前登陆纳斯达克首日上涨13%,但利好兑现后,韩国本土股票反而遭遇获利回吐。与此同时,市场担忧公司第二季度业绩可能低于此前较高预期,导致SK海力士当天暴跌15.37%,创上市以来最大单日跌幅,并重新跌破200万韩元关口。三星电子也大跌10.7%,失守25万韩元。 市场人士指出,美国互联网科技公司Meta此前传出拟将闲置人工智能(AI)算力对外提供云服务,引发市场对高带宽存储器(HBM)需求增长放缓的担忧,“半导体行业见顶”预期有所升温。 资金流向方面,外国投资者和机构投资者分别净卖出1.7047万亿韩元和2.2193万亿韩元;个人投资者则逆势净买入3.8822万亿韩元,但未能扭转市场跌势。 不过,多家韩国券商认为,近期大幅调整后,韩股估值吸引力有所提升。现代汽车证券表示,当前KOSPI已基本消化主要利空因素,7000点附近或成为中长期布局窗口;三星证券也认为,韩股已进入明显超卖区间,后续反弹动力可能强于继续下跌风险。
2026-07-14 01:19:04 -
 三星电子第二季度创历史性业绩 成全球最赚钱企业
三星电子7日公布第二季度财报,初步统计显示营业利润为89.4万亿韩元(约合人民币3970亿元),同比大增1810.3%。这一数值已剔除约17万亿韩元的员工绩效奖金准备金,实际营业利润约为106.5万亿韩元,单季利润首次突破100万亿韩元大关,创下全球科技企业罕见盈利纪录。 英伟达和苹果历史最高单季营业利润分别为535亿美元(约82万亿韩元)和509亿美元(约78万亿韩元),均不及三星电子此次盈利水平。全球范围内,仅沙特阿美曾在2022年第二季度俄乌冲突期间实现865亿美元(约132万亿韩元)的营业利润。 即使按照已剔除奖金后的利润计算,三星电子本季营收超过2023年至2025年三年营业利润总和(82.9万亿韩元),为去年全年营业利润(43.6万亿韩元)的两倍多。 这一历史性业绩主要得益于全球人工智能(AI)基础设施投资持续扩大,推动DRAM、Nand闪存等存储芯片价格水涨船高,预计三星电子半导体部门营业利润率在80%左右。 市场研究机构Counterpoint Research预测,今年第二季度全球内存芯片市场规模有望达到350万亿韩元,环比增长超过60%。三星电子目前在全球存储芯片制造商中产能领先,成为本轮半导体筹超级周期的最大赢家。 尤其是在高带宽存储器(HBM)市场中,三星第六代产品HBM4率先量产,拉动高附加值产品销售额快速增长。 今年2月12日,三星电子全球率先量产HBM4,仅用约4个月的时间累计销售额突破10亿美元。此外,三星电子下一代HBM4E产品研发也取得积极进展,已于5月底向主要客户提供12层样品,内部透露的可靠性测试良率已提高至70%以上,距离80%的量产成熟标准近在咫尺。 受益于AI产业链持续扩张,市场普遍预计三星电子今年营业利润有望达到370万亿韩元,明年有望突破500万亿韩元。 充足的现金流为三星电子扩大半导体产能提供坚实基础,目前三星电子正推进在京畿道龙仁国家产业园区内建设6座系统半导体晶圆厂,同时加快平泽P5工厂建设,并计划在湖南地区投资400万亿韩元新建两座存储芯片工厂。 未来,集团计划在龙仁及现有半导体园区投资约1650万亿韩元,加上湖南地区400万亿韩元投资,总投资规模预计达到2050万亿韩元,以应对全球存储芯片长期供不应求的市场需求。 相比半导体业务的亮眼业绩,终端设备业务表现相对平淡。受半导体等核心零部件价格上涨影响,负责智能手机、电视及家电业务的设备体验(DX)部门盈利持续承压。券商预测移动与网络(MX)业务营业利润约为5000亿至1万亿韩元,电视及家电业务利润不足1000亿韩元,三星显示器营业利润约5000亿韩元,汽车电装子公司哈曼营业利润约为2000亿至3000亿韩元。
2026-07-07 17:14:02 -
 出口增长难挡股价下滑 韩国化妆品股持续承压
尽管韩国化妆品出口持续增长、企业业绩稳步改善,但化妆品板块近期却持续走弱,多只个股接连刷新52周新低,行业基本面与股价走势出现明显背离。 据韩国交易所24日消息,爱茉莉太平洋盘中跌至9.57万韩元,创52周新低,并自2023年7月以来首次跌破10万韩元。LG生活健康、科丝美诗等主要化妆品企业股价也同步走弱。 不过,行业基本面依然稳健。韩国投资证券数据显示,本月1日至20日韩国化妆品出口额同比增长23.5%。其中,5月出口额达11.8亿美元,同比增长24.2%,创历年同期新高;4月出口额达13.54亿美元,为今年以来最高水平。 券商普遍认为,韩国化妆品出口增长势头有望延续。随着韩国品牌加快进入美国线下零售渠道,对美出口仍具增长空间;对华出口也已摆脱持续下滑态势,逐步恢复增长。 企业业绩同样保持向好。根据韩国金融信息企业FnGuide数据,爱茉莉太平洋今年第二季度营业利润预计同比增长30.2%;APR、LG生活健康、韩国科玛和科丝美诗等企业也有望实现两位数增长。 分析认为,化妆品股表现疲弱并非由于基本面恶化,而是受到市场资金集中流向半导体等热门板块影响。随着韩国综合股价指数(KOSPI)持续走强,化妆品板块相对遭到冷落。 业内人士认为,当前韩国化妆品行业出口增长和盈利改善趋势并未改变,股价调整更多受到市场资金轮动影响。随着美国、中国等主要市场需求回暖以及海外渠道持续扩张,下半年化妆品板块估值有望逐步修复。
2026-06-25 01:57:17 -
 KOSPI万点时代不是梦 券商上调韩国股市目标
随着韩国综合股价指数(KOSPI)突破7000点,市场对后市的乐观情绪持续升温。部分券商大胆预测,KOSPI有望进一步冲击8000点,长期或开启“万点时代”。 据韩国交易所数据,本月6日,KOSPI较前一交易日上涨6.45%,收于7384.56点,盘中一度突破7400点,创下历史新高。这也是继今年2月首次站上6000点后,仅约两个月再度实现跨越式突破。 7日,KOSPI延续强势,以7499点开盘,较前一交易日上涨1.55%。盘中一度冲高至7531点,再度刷新历史新高,但随后涨幅有所收窄,呈震荡走势。最终收于7490.05点,较前一交易日上涨105.49点,涨幅1.43%。 尽管KOSPI连续创出历史新高,券商普遍认为上涨动能仍未耗尽,短期内冲击8000点的可能性较大。业内分析指出,当前市场处于“业绩+政策”双轮驱动格局,只要企业盈利预期持续改善、政策支持力度不减,整体上行趋势有望延续。 三星证券研究员尹锡模(音)表示,市场对KOSPI的上涨目标区间预估为8400点,基于未来12个月股本回报率(ROE)约14%及合理市净率(P/B)2倍测算。他认为,若盈利预期进一步上修,下半年仍具备继续上涨空间。 NH投资证券也将KOSPI未来12个月目标点位由7300点上调至9000点。尽管该预测以12个月为期,但实质上相当于将年内目标水平直接上调至9000点。 从更长期来看,多家机构认为“KOSPI突破1万点”并非遥不可及。分析人士指出,人工智能(AI)产业仍处于发展初期,叠加半导体行业持续复苏,韩国上市企业整体盈利能力正显著提升,为指数长期上行奠定基础。 IBK投资证券研究员李承勋(音)表示,在AI与半导体行情持续扩散、乃至演绎为“泡沫行情”的情景下,KOSPI触及1万点并非没有可能。从盈利角度来看,预计今年KOSPI上市公司利润规模将较2023年增长4至5倍,若盈利扩张如期兑现,指数大幅上行具备充分的逻辑支撑。 与此同时,“KOSPI万点时代”也得到政策层面的积极呼应。KB证券研究中心负责人金东元(音)此前在青瓦台举行的资本市场座谈会上表示,若通过制度改革化解“韩国折价”(Korea Discount)问题,KOSPI有望实现估值重塑,迈向1万点水平。 在政策推进层面,政府正积极推动修订《商法》、优化KOSDAQ市场结构,并研究推进所谓“防止压低股价法”等举措。金融监管部门还计划自7月起定期公布低市净率(PBR)企业名单,以提升市场透明度。
2026-05-08 01:00:51 -
 韩股回暖预期升温 散户争相借钱买入三星电子
随着市场对美伊停战谈判的乐观预期持续升温,韩国综合股价指数(KOSPI)将重拾升势的预测不断增强,带动以半导体股为主的“借钱炒股”规模明显扩大。 据金融数据公司Yonhap Infomax及金融投资协会数据,截至本月16日,三星电子信用交易融资余额达3.4389万亿韩元(约合人民币159.7亿元),较上月增长7.6%;SK海力士同期融资余额也从2.1727万亿韩元升至2.2305万亿韩元,增幅为2.7%。 所谓信用交易融资余额,是指投资者向证券公司借入资金用于股票投资后尚未偿还的金额,该指标上升意味着市场中基于看涨预期的杠杆投资正在增加。本月以来,韩国有价证券市场整体信用交易融资余额仅从22.5597万亿韩元增至23.4259万亿韩元,增幅为3.8%,相比之下三星电子的涨幅尤为突出。 分析人士认为,上述资金集中流入主要源于两方面因素。一是美伊谈判乐观预期带动券商普遍看多KOSPI,年初领涨的半导体板块投资情绪随之明显改善;二是两家公司一季度业绩表现亮眼,进一步吸引资金追捧。其中,三星电子一季度初步营业利润达57.2万亿韩元,同比暴增755%,创历史新高;SK海力士则预计将于本周发布超预期业绩。 受上述利好提振,本月以来三星电子股价累计上涨30.1%,SK海力士更大涨43.1%,均大幅跑赢同期KOSPI涨幅(23.2%)。 对于后市,券商普遍建议在业绩披露季重点布局盈利前景明确的板块。未来资产证券研究员俞明干(音)表示:“业绩季中,盈利动能积极的行业是最有利的选择。”他对半导体、IT及硬件、工业、券商、银行和控股公司等行业维持“增持”评级。 Sangsangin证券研究员申厄(音)则指出:“市场正处于在波动中寻找机会的阶段,投资者对科技股和成长股强劲盈利能力的预期是主要驱动力。”他进一步表示:“进入4月第四周,市场需在周初消化美伊谈判结果带来的情绪波动,而在周中及后半周,围绕特斯拉、英特尔及SK海力士的业绩与指引,资金驱动的交易机会预计将更趋活跃。”
2026-04-19 19:58:20
-
韩国股市维持箱体震荡 四季度走势成市场焦点
据韩国交易所及韩联社旗下金融数据公司Yonhap Infomax 1日消息,今年第三季度最后一个交易日(9月30日),韩国综合股价指数(KOSPI)收于6838.04点,较前一交易日下跌32.77点,跌幅0.48%。 与6月22日创下的年内高点(9114.55点)相比,KOSPI在约一个季度内累计下跌2276.51点,跌幅达25%;不过与去年年底相比,指数仍上涨2623.87点,涨幅达62.26%。 7月底,KOSPI盘中一度暴跌至5262.77点。随着全球半导体板块调整暂告一段落,加之韩国政府对三星电子和SK海力士单一个股杠杆产品采取监管措施,指数随后出现反弹。此后,KOSPI虽未能重现快速上涨行情,但两个多月来总体保持缓慢上行走势。 目前市场关注焦点是KOSPI今后走势。随着伊朗战争长期化推高主要国家通胀和国债收益率,包括半导体在内的成长股面临更大的估值折现压力,半导体板块在韩国股市中占比较高,其走势尤其受到关注。 不过,多名证券业人士认为,尽管韩国国内外市场仍存在诸多不确定因素,只要企业基本面保持稳健,股市整体上行趋势仍有望延续。Yonhap Infomax数据显示,截至9月30日,最近3个月内获得至少3家券商业绩预测的109家KOSPI上市公司,今年第三季度合并营业利润市场一致预期为218.2724万亿韩元(约合人民币1万亿元),环比增长20.38%。其中,以三星电子和SK海力士为代表的KOSPI电气电子行业上市公司营业利润预计达到189.1471万亿韩元,环比增长25.16%,有望成为韩国企业盈利增长的主要推动力。 美国中期选举也成为影响第四季度市场走势的重要变量。随着11月3日选举临近,特朗普政府相关政策消息对金融市场的影响有所增加,市场关注选举结束后相关不确定性能否有所缓解。韩亚证券研究员李京洙(音)表示,以标普500指数表现为基准分析2000年以来6次美国中期选举后发现,其中5次从选举结束至年末取得正收益,平均涨幅为3.6%。 现代汽车证券研究员金宰承(音)表示,第四季度全球股市将重点关注人工智能(AI)企业Anthropic首次公开募股(IPO)以及美国中期选举。他表示,一般而言,美国中期选举前,自9月起美国股市和KOSPI往往表现偏弱,10月中旬以后则逐渐出现反弹。 市场预计Anthropic此次IPO募资规模最高可能达到1000亿美元,因此其对市场的影响也受到关注。金宰承认为,由于两大事件均集中在11月前后,市场波动性可能阶段性扩大,此后随着外国投资者重新转为净买入,韩国股市可能进入年末行情。 多家券商虽然近期对KOSPI目标点位进行了部分调整,但整体目标水平仍处高位。高盛亚太区首席股票策略师Tim Moe上月接受彭博社采访时表示,市场低估了韩国存储芯片企业盈利周期的持续时间,因此维持KOSPI目标点位12000点;麦格理同样维持8000点目标位。韩国券商方面,三星证券近日将KOSPI第四季度上方目标由12600点大幅下调至8400点。
2026-10-02 00:52:36 -
苹果首款折叠屏手机登场 三星LG显示迎业绩利好
苹果首款折叠屏智能手机iPhone Duo正式亮相。随着三星显示和LG显示扩大向苹果供应有机发光二极管(OLED)面板,两家公司下半年业绩改善预期升温。 据业界13日消息,苹果当地时间9日在美国加利福尼亚州库比蒂诺苹果园举行新品发布会,发布iPhone Duo以及iPhone 18 Pro、Pro Max等新品。其中,iPhone 18 Pro系列采用三星显示和LG显示供应的OLED面板,苹果首款折叠屏手机iPhone Duo所需的折叠OLED面板则据悉全部由三星显示供应。 通常苹果新款iPhone面板供应量从第三季度开始增加,并于第四季度达到高峰。综合韩国主要券商预测,三星显示今年下半年销售额预计达17万亿至18万亿韩元(约合人民币850亿元至900亿元),营业利润为2万亿至3万亿韩元,明显高于上半年约1.1万亿韩元的营业利润预估。除苹果OLED供应扩大外,三星电子Galaxy Z Fold、Flip系列等智能手机面板出货增加也将成为业绩增长动力。 不过,售价高达329万韩元的iPhone Duo作为苹果第一代折叠屏产品,市场接受度仍是影响后续需求的关键。业界认为,即使初期销量不及预期,对三星显示整体业绩的影响也相对有限,现有iPhone OLED订单以及三星电子等其他客户的面板需求仍将形成支撑。 同时,由于折叠OLED技术门槛较高,中国面板厂商短期内进入苹果供应链并与三星显示展开竞争并非易事。业界预计,若iPhone Duo成功打开市场,苹果进一步扩大折叠屏产品阵容,有望为三星显示带来中长期增长动力。 LG显示同样有望受益于苹果新品效应。据证券业界预测,公司销售额将从上半年的约11.1万亿韩元增至下半年的约13.7万亿韩元,增幅超过20%;营业利润则有望从约390亿韩元大幅增至9000亿韩元左右。其中,包括智能手机OLED在内的移动业务销售额预计由约3.8万亿韩元增至5.6万亿韩元,增幅约47%。 此外,苹果调整iPhone新品发布节奏,也可能改变韩国面板行业长期以来“上半年低、下半年高”的季节性格局。随着Pro系列安排在下半年、普通系列分散至次年上半年发布,OLED面板需求有望向上半年分散。 业界认为,对于移动OLED业务苹果依赖度较高的LG显示而言,若上半年持续获得普通版iPhone面板订单,淡季订单缺口有望缩小,业绩季节性波动也将有所缓解。
2026-09-13 20:02:07 -
韩股遭遇"黑色星期一" SK海力士创历史最大单日跌幅
受美国与伊朗地缘政治紧张局势升级以及半导体行业“见顶”担忧持续发酵影响,韩国股市13日大幅下挫。在SK海力士等半导体龙头股重挫拖累下,韩国综合股价指数(KOSPI)失守7000点关口。 当天,KOSPI收于6806.93点,较前一交易日下跌669.01点,跌幅8.95%;韩国创业板市场指数(KOSDAQ)收于799.36点,较前一交易日下跌38.07点,跌幅4.55%。这是KOSPI自今年5月首次突破7000点以来,时隔两个月再次跌破这一关口;也是自6月中旬突破9000点以来,仅25天便跌回7000点。 KOSPI当天以7412.03点开盘后震荡走低,盘中最低跌至6783.43点,跌幅一度达到8.22%。韩国交易所于下午1时28分启动熔断机制,暂停市场交易20分钟。这是韩国股市今年以来第7次启动熔断机制,也是历史上第13次启动,其中超过半数发生在今年。 半导体板块持续承压。虽然SK海力士美国存托凭证(ADR)日前登陆纳斯达克首日上涨13%,但利好兑现后,韩国本土股票反而遭遇获利回吐。与此同时,市场担忧公司第二季度业绩可能低于此前较高预期,导致SK海力士当天暴跌15.37%,创上市以来最大单日跌幅,并重新跌破200万韩元关口。三星电子也大跌10.7%,失守25万韩元。 市场人士指出,美国互联网科技公司Meta此前传出拟将闲置人工智能(AI)算力对外提供云服务,引发市场对高带宽存储器(HBM)需求增长放缓的担忧,“半导体行业见顶”预期有所升温。 资金流向方面,外国投资者和机构投资者分别净卖出1.7047万亿韩元和2.2193万亿韩元;个人投资者则逆势净买入3.8822万亿韩元,但未能扭转市场跌势。 不过,多家韩国券商认为,近期大幅调整后,韩股估值吸引力有所提升。现代汽车证券表示,当前KOSPI已基本消化主要利空因素,7000点附近或成为中长期布局窗口;三星证券也认为,韩股已进入明显超卖区间,后续反弹动力可能强于继续下跌风险。
2026-07-14 01:19:04 -
三星电子第二季度创历史性业绩 成全球最赚钱企业
三星电子7日公布第二季度财报,初步统计显示营业利润为89.4万亿韩元(约合人民币3970亿元),同比大增1810.3%。这一数值已剔除约17万亿韩元的员工绩效奖金准备金,实际营业利润约为106.5万亿韩元,单季利润首次突破100万亿韩元大关,创下全球科技企业罕见盈利纪录。 英伟达和苹果历史最高单季营业利润分别为535亿美元(约82万亿韩元)和509亿美元(约78万亿韩元),均不及三星电子此次盈利水平。全球范围内,仅沙特阿美曾在2022年第二季度俄乌冲突期间实现865亿美元(约132万亿韩元)的营业利润。 即使按照已剔除奖金后的利润计算,三星电子本季营收超过2023年至2025年三年营业利润总和(82.9万亿韩元),为去年全年营业利润(43.6万亿韩元)的两倍多。 这一历史性业绩主要得益于全球人工智能(AI)基础设施投资持续扩大,推动DRAM、Nand闪存等存储芯片价格水涨船高,预计三星电子半导体部门营业利润率在80%左右。 市场研究机构Counterpoint Research预测,今年第二季度全球内存芯片市场规模有望达到350万亿韩元,环比增长超过60%。三星电子目前在全球存储芯片制造商中产能领先,成为本轮半导体筹超级周期的最大赢家。 尤其是在高带宽存储器(HBM)市场中,三星第六代产品HBM4率先量产,拉动高附加值产品销售额快速增长。 今年2月12日,三星电子全球率先量产HBM4,仅用约4个月的时间累计销售额突破10亿美元。此外,三星电子下一代HBM4E产品研发也取得积极进展,已于5月底向主要客户提供12层样品,内部透露的可靠性测试良率已提高至70%以上,距离80%的量产成熟标准近在咫尺。 受益于AI产业链持续扩张,市场普遍预计三星电子今年营业利润有望达到370万亿韩元,明年有望突破500万亿韩元。 充足的现金流为三星电子扩大半导体产能提供坚实基础,目前三星电子正推进在京畿道龙仁国家产业园区内建设6座系统半导体晶圆厂,同时加快平泽P5工厂建设,并计划在湖南地区投资400万亿韩元新建两座存储芯片工厂。 未来,集团计划在龙仁及现有半导体园区投资约1650万亿韩元,加上湖南地区400万亿韩元投资,总投资规模预计达到2050万亿韩元,以应对全球存储芯片长期供不应求的市场需求。 相比半导体业务的亮眼业绩,终端设备业务表现相对平淡。受半导体等核心零部件价格上涨影响,负责智能手机、电视及家电业务的设备体验(DX)部门盈利持续承压。券商预测移动与网络(MX)业务营业利润约为5000亿至1万亿韩元,电视及家电业务利润不足1000亿韩元,三星显示器营业利润约5000亿韩元,汽车电装子公司哈曼营业利润约为2000亿至3000亿韩元。
2026-07-07 17:14:02 -
出口增长难挡股价下滑 韩国化妆品股持续承压
尽管韩国化妆品出口持续增长、企业业绩稳步改善,但化妆品板块近期却持续走弱,多只个股接连刷新52周新低,行业基本面与股价走势出现明显背离。 据韩国交易所24日消息,爱茉莉太平洋盘中跌至9.57万韩元,创52周新低,并自2023年7月以来首次跌破10万韩元。LG生活健康、科丝美诗等主要化妆品企业股价也同步走弱。 不过,行业基本面依然稳健。韩国投资证券数据显示,本月1日至20日韩国化妆品出口额同比增长23.5%。其中,5月出口额达11.8亿美元,同比增长24.2%,创历年同期新高;4月出口额达13.54亿美元,为今年以来最高水平。 券商普遍认为,韩国化妆品出口增长势头有望延续。随着韩国品牌加快进入美国线下零售渠道,对美出口仍具增长空间;对华出口也已摆脱持续下滑态势,逐步恢复增长。 企业业绩同样保持向好。根据韩国金融信息企业FnGuide数据,爱茉莉太平洋今年第二季度营业利润预计同比增长30.2%;APR、LG生活健康、韩国科玛和科丝美诗等企业也有望实现两位数增长。 分析认为,化妆品股表现疲弱并非由于基本面恶化,而是受到市场资金集中流向半导体等热门板块影响。随着韩国综合股价指数(KOSPI)持续走强,化妆品板块相对遭到冷落。 业内人士认为,当前韩国化妆品行业出口增长和盈利改善趋势并未改变,股价调整更多受到市场资金轮动影响。随着美国、中国等主要市场需求回暖以及海外渠道持续扩张,下半年化妆品板块估值有望逐步修复。
2026-06-25 01:57:17 -
KOSPI万点时代不是梦 券商上调韩国股市目标
随着韩国综合股价指数(KOSPI)突破7000点,市场对后市的乐观情绪持续升温。部分券商大胆预测,KOSPI有望进一步冲击8000点,长期或开启“万点时代”。 据韩国交易所数据,本月6日,KOSPI较前一交易日上涨6.45%,收于7384.56点,盘中一度突破7400点,创下历史新高。这也是继今年2月首次站上6000点后,仅约两个月再度实现跨越式突破。 7日,KOSPI延续强势,以7499点开盘,较前一交易日上涨1.55%。盘中一度冲高至7531点,再度刷新历史新高,但随后涨幅有所收窄,呈震荡走势。最终收于7490.05点,较前一交易日上涨105.49点,涨幅1.43%。 尽管KOSPI连续创出历史新高,券商普遍认为上涨动能仍未耗尽,短期内冲击8000点的可能性较大。业内分析指出,当前市场处于“业绩+政策”双轮驱动格局,只要企业盈利预期持续改善、政策支持力度不减,整体上行趋势有望延续。 三星证券研究员尹锡模(音)表示,市场对KOSPI的上涨目标区间预估为8400点,基于未来12个月股本回报率(ROE)约14%及合理市净率(P/B)2倍测算。他认为,若盈利预期进一步上修,下半年仍具备继续上涨空间。 NH投资证券也将KOSPI未来12个月目标点位由7300点上调至9000点。尽管该预测以12个月为期,但实质上相当于将年内目标水平直接上调至9000点。 从更长期来看,多家机构认为“KOSPI突破1万点”并非遥不可及。分析人士指出,人工智能(AI)产业仍处于发展初期,叠加半导体行业持续复苏,韩国上市企业整体盈利能力正显著提升,为指数长期上行奠定基础。 IBK投资证券研究员李承勋(音)表示,在AI与半导体行情持续扩散、乃至演绎为“泡沫行情”的情景下,KOSPI触及1万点并非没有可能。从盈利角度来看,预计今年KOSPI上市公司利润规模将较2023年增长4至5倍,若盈利扩张如期兑现,指数大幅上行具备充分的逻辑支撑。 与此同时,“KOSPI万点时代”也得到政策层面的积极呼应。KB证券研究中心负责人金东元(音)此前在青瓦台举行的资本市场座谈会上表示,若通过制度改革化解“韩国折价”(Korea Discount)问题,KOSPI有望实现估值重塑,迈向1万点水平。 在政策推进层面,政府正积极推动修订《商法》、优化KOSDAQ市场结构,并研究推进所谓“防止压低股价法”等举措。金融监管部门还计划自7月起定期公布低市净率(PBR)企业名单,以提升市场透明度。
2026-05-08 01:00:51 -
韩股回暖预期升温 散户争相借钱买入三星电子
随着市场对美伊停战谈判的乐观预期持续升温,韩国综合股价指数(KOSPI)将重拾升势的预测不断增强,带动以半导体股为主的“借钱炒股”规模明显扩大。 据金融数据公司Yonhap Infomax及金融投资协会数据,截至本月16日,三星电子信用交易融资余额达3.4389万亿韩元(约合人民币159.7亿元),较上月增长7.6%;SK海力士同期融资余额也从2.1727万亿韩元升至2.2305万亿韩元,增幅为2.7%。 所谓信用交易融资余额,是指投资者向证券公司借入资金用于股票投资后尚未偿还的金额,该指标上升意味着市场中基于看涨预期的杠杆投资正在增加。本月以来,韩国有价证券市场整体信用交易融资余额仅从22.5597万亿韩元增至23.4259万亿韩元,增幅为3.8%,相比之下三星电子的涨幅尤为突出。 分析人士认为,上述资金集中流入主要源于两方面因素。一是美伊谈判乐观预期带动券商普遍看多KOSPI,年初领涨的半导体板块投资情绪随之明显改善;二是两家公司一季度业绩表现亮眼,进一步吸引资金追捧。其中,三星电子一季度初步营业利润达57.2万亿韩元,同比暴增755%,创历史新高;SK海力士则预计将于本周发布超预期业绩。 受上述利好提振,本月以来三星电子股价累计上涨30.1%,SK海力士更大涨43.1%,均大幅跑赢同期KOSPI涨幅(23.2%)。 对于后市,券商普遍建议在业绩披露季重点布局盈利前景明确的板块。未来资产证券研究员俞明干(音)表示:“业绩季中,盈利动能积极的行业是最有利的选择。”他对半导体、IT及硬件、工业、券商、银行和控股公司等行业维持“增持”评级。 Sangsangin证券研究员申厄(音)则指出:“市场正处于在波动中寻找机会的阶段,投资者对科技股和成长股强劲盈利能力的预期是主要驱动力。”他进一步表示:“进入4月第四周,市场需在周初消化美伊谈判结果带来的情绪波动,而在周中及后半周,围绕特斯拉、英特尔及SK海力士的业绩与指引,资金驱动的交易机会预计将更趋活跃。”
2026-04-19 19:58:20









