
主页搜索
搜索
选择时间
搜索范围
全部的
‘原研药’新闻 2个
-
 P-CAB新药竞争加剧,适应症扩展抢占全球市场
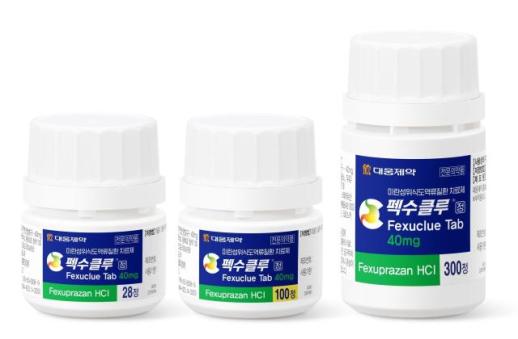
韩国制药公司正在加速抢占钾竞争性胃酸分泌抑制剂(P-CAB)市场。随着后续竞争者的不断加入,国内市场规模相较于全球市场明显有限,因此企业正在通过扩展适应症和进军海外市场来推动增长。 市场调研机构Wise Guy Report预测,到2035年,全球P-CAB市场规模将增长至75亿美元(约合11万亿韩元)。目前,国内P-CAB市场已形成了HK伊诺恩的“凯凯普”、大荣制药的“佩克斯克鲁”和Onconic Therapeutics的“扎库博”的竞争格局。根据去年数据,国内开发的三种P-CAB新药年处方额已超过3000亿韩元,但与全球市场相比仍显得有限。 业内人士认为,通过扩展适应症实现差异化和抢占海外市场将是决定竞争力的关键。由于同类药物之间的疗效差异有限,扩大患者群体成为核心变量。 目前市场领先者是HK伊诺恩的凯凯普。凯凯普已获得包括侵蚀性和非侵蚀性胃食管反流病、胃溃疡、幽门螺旋杆菌根除疗法等在内的五个适应症。最近,该药物的第六个适应症的临床三期试验也已完成,正在准备上市许可程序。凯凯普在国内P-CAB中建立了最广泛的处方范围。 处方业绩也在快速增长。根据医药市场调查机构Yubist的数据,截至4月,凯凯普的累计处方业绩已达1兆26亿韩元,成为首个累计处方额超过1兆韩元的国产新药单一制剂。去年,凯凯普的年处方业绩也突破了2000亿韩元,推动了HK伊诺恩的业绩增长。 凯凯普目前在包括韩国在内的23个国家获得了上市许可,并通过技术出口和成品出口等方式进入了55个国家。美国合作伙伴塞贝拉制药于今年1月向美国食品药品监督管理局(FDA)提交了新药申请(NDA)。 大荣制药的佩克斯克鲁也在积极扩展适应症。自2022年上市以来,佩克斯克鲁在两年内年销售额突破1000亿韩元,成为一款重磅产品。最近,该药物获得了食品药品安全处对“佩克斯克鲁片40mg”用于幽门螺旋杆菌根除的抗生素联合疗法的适应症批准,现已获得四个适应症。 大荣制药也在积极进军全球市场。佩克斯克鲁在去年获得中国批准后,已进入印度市场。这是国产P-CAB制剂首次在印度上市。目前,佩克斯克鲁已在墨西哥、智利、厄瓜多尔、菲律宾等六个国家上市,若包括技术出口和上市申请,进军国家数量已扩大至约30个。 大荣制药相关人士表示:“我们正在准备明年上半年在中国上市,印度市场也在上市后保持稳定增长。扩展适应症是为了应对实际临床中未能充分解决的治疗需求。”他还表示:“各国的消化系统疾病治疗环境和未满足需求不同,因此获得多样的临床依据和适应症将提高当地医疗人员的信任度,增加市场落地的可能性。” Onconic Therapeutics的扎库博正在快速扩大海外业务。公司于2日宣布,扎库博在印度的侵蚀性胃食管反流病(GERD)临床三期试验成功,并已完成许可申请。在中国,扎库博也与当地合作伙伴利布尊制药共同进行侵蚀性胃食管反流病的许可程序。 未来市场竞争预计将更加激烈。大荣制药正在进行P-CAB新药“DW4421”的临床三期试验,目标是2028年上市,并考虑扩展额外的适应症。此外,原研药韩国武田制药的“博新提”也吸引了众多后续竞争者。东光制药的首个仿制药、母德制药、京保制药、三益制药等均已获得上市许可,东华药品也在等待批准。今年以来,已有34个相关仿制药获得许可。 业内人士表示:“随着国内P-CAB竞争日益激烈,单纯的上市已难以实现差异化,最终适应症的扩展和海外市场的落地速度将可能决定市场格局。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 22:42:00 -
 博荣启动抗癌药物‘阿利米达’全球供应,CDMO业务全面启动
国内制药公司博荣正式进军全球CDMO(委托开发生产)市场。博荣开始向台湾制药公司罗特斯供应抗癌药物‘阿利米达(培美曲塞)’,并取得首个海外CDMO成果。 博荣表示,自2024年与罗特斯签订合同后,经过质量验证和各类许可程序,已通过EU-GMP认证的预算校园开始出货首批产品。 此次成果不仅仅是生产合同的签署。博荣自2020年收购‘吉姆扎’以来,持续扩大抗癌药物业务,并获得了阿利米达的国内业务。去年,博荣还收购了抗癌药物‘塔克索特’的国内外业务权,建立了以原研药为中心的产品组合。 这一战略不仅限于简单的流通,而是向‘生产技术内化’发展。博荣将阿利米达的生产工艺完全转移至自有设施,提升了质量管理体系,并将原有的粉末剂型改进为液体剂型,增强了产品竞争力。这些经验为此次全球CDMO业务奠定了基础。 业内人士指出,与过去一些国内制药公司仅停留在简单委托生产不同,博荣凭借‘原研产品生产经验’获得了CDMO竞争力。 近期,全球制药市场面临细胞毒性抗癌药物供应短缺的严重问题。主要生产设施停产、原料药供应不稳定、制造基础设施不足等多重因素导致顺铂和卡铂等必需抗癌药物频繁缺货。 世界卫生组织(WHO)也将这些药物列为必需药物,并强调建立稳定的供应链。在这种情况下,具备稳定生产能力的企业迎来了新的机遇。 博荣计划在这一趋势中确立‘细胞毒性抗癌药物专家’的地位,扩大作为全球供应链中的生产合作伙伴的角色,将CDMO业务作为增长动力。 博荣已在国内外奠定了CDMO业务基础。基于现有的抗癌药物生产经验,建立了全球水平的质量管理体系,并以获得EU-GMP认证的预算校园为中心,准备进军海外市场。 特别是在与罗特斯签约之前,博荣就已考虑全球市场,持续进行生产设备投资和质量系统的提升。 博荣首席战略官(CSO)金成镇表示:“近期全球市场中,药品供应链的不稳定性反复出现,稳定的生产能力变得愈发重要。” 他进一步强调:“博荣将凭借原研药生产技术内化的经验和全球水平的生产基础设施,成为值得信赖的供应合作伙伴,同时CDMO业务也将向提升质量和效率的方向不断扩展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 22:10:48
-
P-CAB新药竞争加剧,适应症扩展抢占全球市场
韩国制药公司正在加速抢占钾竞争性胃酸分泌抑制剂(P-CAB)市场。随着后续竞争者的不断加入,国内市场规模相较于全球市场明显有限,因此企业正在通过扩展适应症和进军海外市场来推动增长。 市场调研机构Wise Guy Report预测,到2035年,全球P-CAB市场规模将增长至75亿美元(约合11万亿韩元)。目前,国内P-CAB市场已形成了HK伊诺恩的“凯凯普”、大荣制药的“佩克斯克鲁”和Onconic Therapeutics的“扎库博”的竞争格局。根据去年数据,国内开发的三种P-CAB新药年处方额已超过3000亿韩元,但与全球市场相比仍显得有限。 业内人士认为,通过扩展适应症实现差异化和抢占海外市场将是决定竞争力的关键。由于同类药物之间的疗效差异有限,扩大患者群体成为核心变量。 目前市场领先者是HK伊诺恩的凯凯普。凯凯普已获得包括侵蚀性和非侵蚀性胃食管反流病、胃溃疡、幽门螺旋杆菌根除疗法等在内的五个适应症。最近,该药物的第六个适应症的临床三期试验也已完成,正在准备上市许可程序。凯凯普在国内P-CAB中建立了最广泛的处方范围。 处方业绩也在快速增长。根据医药市场调查机构Yubist的数据,截至4月,凯凯普的累计处方业绩已达1兆26亿韩元,成为首个累计处方额超过1兆韩元的国产新药单一制剂。去年,凯凯普的年处方业绩也突破了2000亿韩元,推动了HK伊诺恩的业绩增长。 凯凯普目前在包括韩国在内的23个国家获得了上市许可,并通过技术出口和成品出口等方式进入了55个国家。美国合作伙伴塞贝拉制药于今年1月向美国食品药品监督管理局(FDA)提交了新药申请(NDA)。 大荣制药的佩克斯克鲁也在积极扩展适应症。自2022年上市以来,佩克斯克鲁在两年内年销售额突破1000亿韩元,成为一款重磅产品。最近,该药物获得了食品药品安全处对“佩克斯克鲁片40mg”用于幽门螺旋杆菌根除的抗生素联合疗法的适应症批准,现已获得四个适应症。 大荣制药也在积极进军全球市场。佩克斯克鲁在去年获得中国批准后,已进入印度市场。这是国产P-CAB制剂首次在印度上市。目前,佩克斯克鲁已在墨西哥、智利、厄瓜多尔、菲律宾等六个国家上市,若包括技术出口和上市申请,进军国家数量已扩大至约30个。 大荣制药相关人士表示:“我们正在准备明年上半年在中国上市,印度市场也在上市后保持稳定增长。扩展适应症是为了应对实际临床中未能充分解决的治疗需求。”他还表示:“各国的消化系统疾病治疗环境和未满足需求不同,因此获得多样的临床依据和适应症将提高当地医疗人员的信任度,增加市场落地的可能性。” Onconic Therapeutics的扎库博正在快速扩大海外业务。公司于2日宣布,扎库博在印度的侵蚀性胃食管反流病(GERD)临床三期试验成功,并已完成许可申请。在中国,扎库博也与当地合作伙伴利布尊制药共同进行侵蚀性胃食管反流病的许可程序。 未来市场竞争预计将更加激烈。大荣制药正在进行P-CAB新药“DW4421”的临床三期试验,目标是2028年上市,并考虑扩展额外的适应症。此外,原研药韩国武田制药的“博新提”也吸引了众多后续竞争者。东光制药的首个仿制药、母德制药、京保制药、三益制药等均已获得上市许可,东华药品也在等待批准。今年以来,已有34个相关仿制药获得许可。 业内人士表示:“随着国内P-CAB竞争日益激烈,单纯的上市已难以实现差异化,最终适应症的扩展和海外市场的落地速度将可能决定市场格局。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 22:42:00 -
博荣启动抗癌药物‘阿利米达’全球供应,CDMO业务全面启动
国内制药公司博荣正式进军全球CDMO(委托开发生产)市场。博荣开始向台湾制药公司罗特斯供应抗癌药物‘阿利米达(培美曲塞)’,并取得首个海外CDMO成果。 博荣表示,自2024年与罗特斯签订合同后,经过质量验证和各类许可程序,已通过EU-GMP认证的预算校园开始出货首批产品。 此次成果不仅仅是生产合同的签署。博荣自2020年收购‘吉姆扎’以来,持续扩大抗癌药物业务,并获得了阿利米达的国内业务。去年,博荣还收购了抗癌药物‘塔克索特’的国内外业务权,建立了以原研药为中心的产品组合。 这一战略不仅限于简单的流通,而是向‘生产技术内化’发展。博荣将阿利米达的生产工艺完全转移至自有设施,提升了质量管理体系,并将原有的粉末剂型改进为液体剂型,增强了产品竞争力。这些经验为此次全球CDMO业务奠定了基础。 业内人士指出,与过去一些国内制药公司仅停留在简单委托生产不同,博荣凭借‘原研产品生产经验’获得了CDMO竞争力。 近期,全球制药市场面临细胞毒性抗癌药物供应短缺的严重问题。主要生产设施停产、原料药供应不稳定、制造基础设施不足等多重因素导致顺铂和卡铂等必需抗癌药物频繁缺货。 世界卫生组织(WHO)也将这些药物列为必需药物,并强调建立稳定的供应链。在这种情况下,具备稳定生产能力的企业迎来了新的机遇。 博荣计划在这一趋势中确立‘细胞毒性抗癌药物专家’的地位,扩大作为全球供应链中的生产合作伙伴的角色,将CDMO业务作为增长动力。 博荣已在国内外奠定了CDMO业务基础。基于现有的抗癌药物生产经验,建立了全球水平的质量管理体系,并以获得EU-GMP认证的预算校园为中心,准备进军海外市场。 特别是在与罗特斯签约之前,博荣就已考虑全球市场,持续进行生产设备投资和质量系统的提升。 博荣首席战略官(CSO)金成镇表示:“近期全球市场中,药品供应链的不稳定性反复出现,稳定的生产能力变得愈发重要。” 他进一步强调:“博荣将凭借原研药生产技术内化的经验和全球水平的生产基础设施,成为值得信赖的供应合作伙伴,同时CDMO业务也将向提升质量和效率的方向不断扩展。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 22:10:48









