主页搜索
搜索
选择时间
搜索范围
全部的
‘基准利率上调’新闻 16个
-
 10月利率是否再次上调…韩国央行称将根据内外部条件决定加息时机和速度
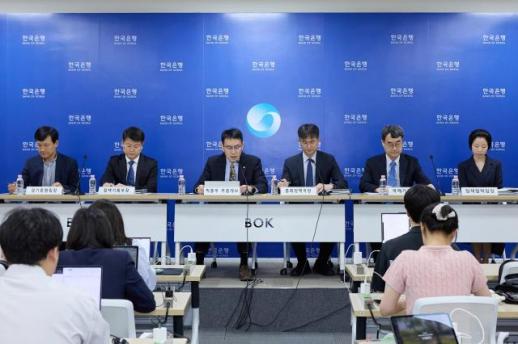
韩国银行于10日表示,将考虑中东地区的物价压力和半导体出口的良好表现,决定基准利率的加息时机和速度。但强调目前无法确定10月是否会加息。 金融通货委员会委员金钟华在当天发布的货币信贷政策报告中指出:“由于预计稳健的增长和超过目标水平的物价上涨将持续相当长一段时间,因此需要在检查内外部条件变化的同时,决定进一步加息的时机和速度。” 金委员提到,未来货币政策的主要考虑因素包括中东地区的军事紧张局势和半导体出口的良好表现。他表示,需要关注中东战争是否会再次提高成本压力,以及半导体出口的良好表现对内需和需求侧物价压力的快速传播程度。 他还指出,首都圈的房地产市场和家庭债务等金融不平衡风险,以及美国联邦储备系统(美联储)的货币政策变化可能导致的汇率波动性扩大,都是需要持续关注的因素。 然而,韩国银行明确表示并未预告下个月的10月加息。韩国银行副行长朴钟宇在当天的货币信贷政策报告说明会上表示:“在这个时点上,物价将朝哪个方向发展,因此无法明确说10月的利率将如何。” 最近,美国与伊朗的武力冲突再次升级,国际油价重新突破100美元,但物价的影响仍存在较大不确定性。朴副行长表示:“战争将持续多久的不确定性很大,必须观察其对物价的基本影响。”他还强调:“将在会议前收集到的数据进行综合检查,决定将采取‘实时会议’的方式。” 他指出,金融稳定的不平衡也难以在短期内作为加息的直接依据。仅通过加息来短期解决首都圈的房地产市场和家庭债务问题的压力很大。 韩国银行当天评估,近期首都圈的房价持续上涨,家庭贷款也保持稳定增长,金融不平衡风险正在加剧。 朴副行长表示:“住房供应或贷款相关政策需要长期朝一个方向推进,因此在短期内通过10月加息来解决问题是不现实的,必须根据整体物价情况等进行判断。” 韩国银行还评估,近期股市调整和基准利率上调使金融环境的宽松程度显著降低。韩国银行货币政策局长崔昌浩表示:“上半年风险偏好上升,金融状况宽松,但最近股市调整和利率上升使宽松程度大幅降低。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 01:12:00 -
 韩国银行连续加息,股市反应不一
韩国银行在连续两次上调基准利率后,市场对其对股市的影响产生了关注。 韩国银行金融货币委员会于27日召开货币政策方向会议,将基准利率从原来的年2.75%上调至3.00%,上调幅度为0.25个百分点。这是继上个月将利率从2.50%上调至2.75%后的连续加息。韩国银行历史上连续加息的案例屈指可数,而此次在加息周期初期连续上调则是首次。 此次韩国银行的决定背景是强劲的经济增长势头。今年第二季度实际国内生产总值(GDP)增长率较上季度增长0.6%,保持正增长。因此,韩国银行将今年的经济增长率预期从2.6%大幅上调至3.3%。明年的增长率也上调至2.9%。 随着韩国银行因经济向好而加快“鹰派”(偏向紧缩货币政策)步伐,股市立即感受到紧张和冷空气。 通常,加息会增加企业的利息负担,并吸收市场流动性,对股市产生负面影响。尤其是连续加息导致资金筹集成本急剧上升,可能引发边际企业业绩恶化的担忧,并导致个人投资者的投资心理萎缩,从而加大KOSPI和KOSDAQ指数的下行压力。 这一消息传出后,在线社区和股市投资者之间就未来股市的影响和经济波动展开了激烈的讨论。 一位网友表示:“正因为这个原因,KOSPI现在又在大幅下跌。”他担心短期内股市下跌会对投资心理造成直接打击。 也有声音指出实体经济和个体经营者的痛苦。大多数网友认为,高利率导致消费萎缩,“只有个体经营者和无房者在受苦”,并批评道:“政府通过消费券等方式撒钱,而韩国银行却在加息,政策步调不一致,导致底层和边际企业受到损害。” 另一方面,也有观点积极看待韩国银行的预防性物价控制决策。有些人认为:“如果现在不控制物价,将来会更严重。”因此对加息的必要性给予了高度评价。另一位网友则表示:“李昌镐行长在物价稳定方面处理得非常干脆,这是为了长期经济稳定而不得不采取的措施。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 19:48:20 -
 基准利率上调至4.5%,信用卡公司融资压力加大,提前发行公司债
韩国银行在时隔3年6个月后上调基准利率,导致信用卡行业的融资压力加大。由于信用卡公司无法通过存款功能筹集资金,因此基准利率的上调直接导致融资成本的增加。根据金融界的消息,信用评级为AA+的3年期信用卡公司债券(公司债)平均利率在基准利率上调前的14日达到了4.5%。这是自2022年6月17日AA+ 3年期公司债利率达到4.517%以来,时隔4年1个月再次达到4.5%。与去年同期(2.821%)相比,上升了1.679个百分点。信用卡公司无法像银行一样通过存款和定期存款筹集资金,因此需要通过发行公司债来获取所需资金。公司债是一种信用卡公司向投资者发行的债券,结构为在一定期限内支付利息后偿还本金。随着市场利率的上升,公司债的发行利率也随之提高,导致信用卡公司在再融资过程中面临更大的资金筹集压力。问题在于,尽管融资成本上升,但扩大收益基础却变得困难。信用卡公司的主要收益来源之一是信用卡贷款等贷款资产。然而,金融监管机构目前对信用卡贷款实施了总债务偿还比率(DSR)的限制,导致供应规模的扩大受到限制。为了符合金融监管机构的普惠金融政策,信用卡贷款利率的上调也变得困难。实际上,今年第一季度信用卡贷款的发放额为10兆9671亿韩元,同比增加2.8%,但同期收益却减少了157亿韩元,降至1兆3078亿韩元。由于预计年内还会有进一步的加息,信用卡公司正在提前发行公司债以确保资金。根据金融投资协会债券信息中心的数据,信用卡公司在14日至15日的两天内发行了6300亿韩元的公司债。我们的信用卡公司以4.410%的利率发行了2000亿韩元的2年期公司债。现代信用卡公司则以4.014%至4.432%的利率发行了1500亿韩元的1至3年期公司债,而新韩信用卡公司以4.385%的利率筹集了1000亿韩元的2年期公司债。三星信用卡公司则筹集了总计1800亿韩元,其中5年期公司债以4.478%的利率发行,开始向长期债务筹集资金。金大钟世宗大学商学院教授表示:“公司债利率可能会受到进一步的上行压力,短期内将持续高位运行。同时,信用卡公司还需实现普惠金融的政策目标,因此可能会采取紧缩管理措施,例如停产消费者福利较好的所谓‘惠利卡’。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-20 01:04:00 -
 利率3%时代即将来临,韩国央行紧缩政策下投资策略调整
韩国银行宣布加息,预计下半年的投资策略将发生变化。由于利率上升,企业的融资成本和估值压力将加大,建筑和生物等利率敏感行业面临更大负担,而银行和保险等金融股则被视为主要受益股。 根据金融投资行业的消息,韩国银行于16日将基准利率从年2.50%上调至2.75%,并表示将继续保持紧缩政策。市场预计此次紧缩周期的最终基准利率将达到年3.25%至3.50%水平。 在加息期间,依赖借贷或基于未来增长潜力评估企业价值的行业将面临更大压力。建筑行业的项目融资(PF)和公司债务融资成本将增加,房屋交易放缓的可能性也在上升。生物行业同样由于研发投资比例高,企业价值基于未来业绩,因此面临因折现率上升而导致的估值调整压力。零售等内需行业也可能因消费信心减弱和金融成本增加而承受业绩压力。 然而,证券界分析认为,此次基准利率的上调已在市场中得到相当程度的反映,因此对股市的直接影响将有限。新韩投资证券的研究员姜振赫表示:“韩国银行加息25个基点(1个基点=0.01%)已是市场预期中的因素,因此对股市的影响有限。” 相反,金融股被认为是紧缩周期的主要受益行业。通常情况下,银行股在利率上升时,商业银行的净利息收益率(NIM)会改善,因此被归类为受益行业。保险公司也因将客户支付的保费投资于债券等安全资产,在加息期间被视为典型的受益股。 教保证券预计,国内主要金融控股和银行的第二季度业绩也将改善。教保证券的研究员金智英分析称:“在绝对贷款规模保持的情况下,市场利率上升将使净利息收益率(NIM)较上季度小幅反弹,利息收益将保持稳健的增长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-19 23:36:00 -
 基准利率上调,房贷利率将进入8%时代…下半年贷款面临寒潮
韩国银行的基准利率上调导致银行贷款利率波动。各大商业银行在预期基准利率上调的情况下,纷纷上调贷款利率,同时缩减优惠利率。预计本月基准利率上调后,住房抵押贷款的浮动利率和固定利率均可能接近8%。根据金融界的消息,韩国银行于当天将基准利率从年2.50%上调至2.75%,上调幅度为0.25个百分点。因此,银行的利率上调也在所难免。通常情况下,基准利率上升时,商业银行会相应提高存款和定期存款的利率。随着银行融资成本的增加,贷款利率也随之上升。此前,银行在基准利率上调前已提前反映了相关风险。6月新发放的贷款基准利率(COFIX)为3.05%,较上月上升0.15个百分点。新发放的贷款基准利率首次突破3%大关,时隔一年五个月。自今年4月的2.89%和5月的2.90%以来,已连续两个月上升。因此,住房抵押贷款等特定产品的利率也在上升。五大银行(KB国民、信韩、 하나、我们的银行、NH农协)的住房抵押贷款浮动利率为4.12%至6.37%,与一个月前相比,上限和下限分别上升了0.14个百分点和0.09个百分点。固定型住房抵押贷款的上限已超过7%。截至13日,五大银行的固定和混合型住房抵押贷款利率为年4.68%至7.39%。与去年年底的3.93%至6.23%相比,下限上升了0.75个百分点,上限上升了1.16个百分点。未来,随着基准利率上调的影响,利率上升的速度可能会加快。KB国民银行和我们的银行决定从当天起将住房抵押贷款浮动利率产品的利率上调0.15个百分点。其他银行也预计将陆续跟进。问题在于,基准利率的上调可能不会止步于此。5月消费者物价上涨率为3.1%,创下2024年3月以来的最高水平,而韩元对美元汇率也持续上升。部分人士预计,基准利率可能在10月和明年1月再次上调。随着利率上升,贷款额度缩减的趋势也将持续,贷款门槛将进一步提高。KB国民银行已将全国住房抵押贷款额度统一限制为3亿韩元,而 하나银行则全面暂停了9月实施的住房抵押贷款和租赁贷款的申请。我们的银行将各网点的月度住房抵押贷款处理额度从30亿韩元限制到10亿韩元。五大银行均已暂时停止新加入抵押贷款保险。为了收紧贷款,优惠利率的缩减趋势也在加剧。NH农协银行上个月将住房抵押贷款的浮动型和固定型利率分别上调了0.2个百分点。我们的银行自本月1日起停止了适用于“我们的公寓贷款”五年固定型产品的最高1.1个百分点的优惠利率。金融监管机构正在密切关注利率上调带来的影响。金融监督院院长李灿镇当天召开了“金融情况检查会议”,要求仔细检查利率上调带来的风险因素,特别关注弱势群体的债务偿还负担及银行的生产性和包容性金融供应的影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 23:00:00 -
 韩国银行将基准利率上调至2.75%,实现3年6个月以来的货币紧缩转变
韩国银行于16日将基准利率从年2.50%上调至年2.75%。这是自3年6个月以来首次实施货币紧缩。 韩国银行金融货币委员会当天上午在首尔中区韩国银行总部召开货币政策方向决定会议,将基准利率从现行的2.50%上调0.25个百分点至2.75%。这是自2023年1月(年3.25%上调至3.50%)以来的首次加息决定。 此次金融货币委员会的决定被解读为物价、增长率、汇率等主要指标的综合作用。新总裁在5月金融货币委员会后举行的记者会上表示:“认为有必要在适当时机加息。” 在上个月12日的韩国银行成立76周年纪念讲话中,他也提到:“需要以物价稳定为重点,及时加息。”在本月9日的国会工作报告中,他再次发表了类似的看法。 由于2月底爆发的中东战争持续,物价上涨压力加大。反映民众感受的生活物价指数上涨率从2月的1.8%上升至3月的2.3%、4月的2.9%、5月的3.3%和6月的3.4%。 韩国银行在上个月17日的物价稳定目标运营情况检查报告中预测,今年下半年消费者物价上涨率将达到3%左右。尽管在5月将消费者物价上涨率的预测从2.0%上调至2.7%,但预计还会进一步上升。 在这种情况下,增长率的预测也在上升。主要海外投资银行对今年韩国实际国内生产总值(GDP)增长率的预测平均为3.0%。 政府在14日发布的下半年经济增长战略中,将GDP增长率的预测值设定为3.0%,比韩国银行5月的预测值(2.6%)高出0.4个百分点。预计韩国银行将在8月的修正经济展望中上调增长率。 高汇率的情况也在持续。由于最近SK海力士美国股票存托凭证(ADR)融资的韩元兑换和外国人股票抛售压力的缓解,韩元对美元汇率降至1480韩元左右,但与长期平均水平相比,仍处于较高水平。 家庭债务和房价作为货币政策的主要考虑因素,也加重了加息的压力。根据上月底的数据,存款银行的家庭贷款(包括政策抵押贷款)余额比5月底增加了7.6万亿韩元,创下2024年8月以来的最大增幅。 韩国银行在9日的国会工作报告中指出:“首都圈的房价仍在高位上涨,家庭债务增加的压力也在扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 19:08:00 -
 韩国银行总裁身着红色领带,或将三年六个月后首次加息
在市场关注韩国银行基准利率上调的可能性之际,信贤松总裁于16日出席了其就任以来的第二次金融通货委员会(金融通委)会议。现场人士对三年六个月以来是否会重新开始紧缩政策充满期待,密切关注总裁的表情、着装及发言。 信总裁于当天上午8时59分身着深色外套和带有图案的紫色领带走入位于首尔中区的韩国银行金融通委会议室。随后,他表示:“要敲一下会议锤吗?”并敲击了三次会议锤,随后请求记者离开会议室。 在韩国银行内外,解读总裁领带颜色为利率决策方向的“信号”已成为一种惯例。过去,红色系领带被视为暗示基准利率上调,而蓝色系则暗示降息或维持不变。当天,信总裁身穿红色系领带,市场解读为可能支持加息预期。 金融通委成员也早早陆续进入会议室。上午8时49分,金振一委员最早到达,随后张永成、柳相大、金钟华、李秀亨、黄建日委员依次入场。金融通委成员大多佩戴蓝色系领带。 市场普遍预计,韩国银行将在此次金融通委会议上将年利率从2.50%上调至2.75%,上调幅度为0.25个百分点。根据《亚洲经济》对9位国内宏观经济和债券专家的调查,所有受访者均预计将加息。如果如预期决定,这将是自2023年1月以来的三年六个月首次紧缩。 此前,信总裁在5月金融通委会议后的记者会上表示:“前方的道路相对明确”,并指出“在适当的时机需要加息”。当时,金融通委委员对六个月后基准利率的预测点阵图中,21个点中有19个指向高于当时的基准利率(2.50%),暗示了进一步加息的可能性。 在5月的金融通委会议上,韩元对美元汇率在1500韩元上下波动,而由于SK海力士的美国股票存托凭证(ADR)融资的韩元兑换预期以及外资股票抛售压力的缓解,最近汇率已降至1480韩元左右。 然而,由于中东战争的影响,消费者物价上涨率在最近两个月连续保持在3%的高位。以半导体为主的出口表现良好,韩国银行对今年国内生产总值(GDP)增长率的预期(2.6%)也可能上调。政府在14日发布的下半年经济增长战略中,将今年的增长率预期定为3.0%。 家庭债务的增加也为加息提供了理由。截至上月底,存款银行的家庭贷款(包括政策抵押贷款)余额较上月增加了7.6万亿韩元,创下自2024年8月以来的最大增幅。 另外,韩国银行将在当天上午10时左右公布基准利率决定结果。上午11时10分举行的货币政策方向说明会上,将对近期经济形势的评估及未来货币政策的运作方向进行解读。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 18:16:00 -
 韩国银行行长:适时加息是必要的
在7月货币政策委员会前,韩国银行行长称“适时加息是必要的”韩国银行行长信贤松于9日再次提到加息问题。自去年7月以来,韩国银行将基准利率维持在年2.5%的水平,但暗示未来可能需要转向紧缩政策。市场普遍认为,韩国银行将在16日的金融货币委员会上加息的可能性较大。住房贷款限制加严,购房者面临压力KB国民银行将住房贷款额度从原来的6亿韩元降低至3亿韩元,随后新韩银行也开始限制抵押贷款保险(MCI·MCG)的加入。抵押贷款保险是一种允许借款人无需小额租赁保证金,即所谓的“房公制”即可获得贷款的产品。限制加入将导致借款人实际可获得的贷款额度减少。随着商业银行贷款监管措施的扩散,购房者的不安情绪愈发加剧。韩蒙CEPA原则性达成,期待核心矿产供应链等出口扩大韩蒙CEPA谈判原则性达成,预计将进一步扩大国内消费品出口和核心产业在蒙古市场的进入。化妆品将在协议生效后立即免税,而方便面和调味海苔将在5年内取消关税,货车、汽车零部件、药品、建筑矿山机械等也将享受免税优惠。基础设施建设、金融、医疗等产业合作也将体现在协议中,预计将加强我国企业在蒙古的市场基础。此次谈判因市场开放的分歧中断约1年7个月,但在首脑会谈的契机下经过最后的谈判达成最终协议。执政党提议“废除补充调查权”刑事诉讼法,反对党呼吁“停止检察院解体”共同民主党于9日提议废除检察院的补充调查权的刑事诉讼法修正案。民主党计划于10日上午将该修正案提交法制委员会第一法案审查小组进行处理。国民力量党则呼吁停止法律修订,称其为“警察调查权完全垄断”。张东赫代表强调:“最近张允基的恶性高中生强奸杀人案件再次证明了检察院补充调查的重要性。如果没有检察院的补充调查,真相将永远被掩埋。”公正委员会批准未来资产收购‘Korbit’公正交易委员会批准未来资产咨询收购虚拟资产交易所Korbit,成为金融集团首次收购加密货币交易所。未来资产咨询于今年2月与Korbit签署了以约1334亿韩元收购92.06%股份的合同,并向公正委员会申请企业合并审查。公正委员会认为Korbit的市场份额仅为0.5%,限制竞争的可能性较低,因此批准了企业合并。根据去年的交易量,Korbit在国内交易所中排名第四,仅次于Upbit、Bithumb和Coinone。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-10 06:20:00 -
 新韩央行行长:未来可能出现韩元升值,外资抛售将减缓
新韩央行行长申贤松在9日表示:“未来韩元可能会转向升值。” 当天,申行长在国会财政经济计划委员会全体会议上回答了民主党议员文振石的相关提问时指出:“经常账户盈余正在大幅累积。” 他表示:“(货币互换)在政府间的协商和中央银行间的合作框架内始终在讨论,但其目的在于在流动性枯竭时提供流动性,而当前并不存在流动性不足的情况。” 关于近期汇率上涨的原因,他提到:“由于美国货币政策可能的变化,美元走强。”同时还提到:“国内(外资投资者)投资组合再平衡等因素也在起作用。” 他预计外资投资者对韩国股票的抛售将会减缓。申行长表示:“由于韩国股票价格大幅上涨,外资在减少持仓的过程中持续抛售。”并认为:“在今年下半年,外资的抛售将会有所减缓。” 针对民主党议员尹后德关于“是否计划将基准利率大幅上调0.50个百分点”的提问,申行长回应称:“提到基准利率上调的必要性是基于一般背景。” 尹议员指出,关于“在适当时机需要上调基准利率”的工作报告内容是“非常积极的上调表述”。 对此,申行长表示:“在5月的货币政策方向会议上也提到过同样的表述,在韩央行成立纪念讲话中也有类似内容。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-09 23:24:00 -
 韩国央行行长:适时加息是必要的
韩国银行行长申贤松在9日再次提到基准利率上调的问题。自去年7月以来,韩国银行一直将基准利率维持在年2.5%的水平,但暗示未来可能需要转向紧缩政策。市场普遍预计,韩国银行将在16日的金融货币委员会上加息的可能性较大。 申行长在当天上午出席国会财政经济计划委员会的工作报告时表示:“考虑到物价上涨超过目标水平、经济增长改善以及金融稳定风险增加等因素,适时加息是必要的。” 他指出:“由于半导体价格上涨改善了贸易条件,名义国内生产总值(GDP)增长率大幅提高。”他还表示:“预计未来半导体行业将继续保持良好表现,中东地区紧张局势缓解,将持续实现稳健的增长。” 他补充道:“在物价方面,尽管中东局势有所缓和,但此前上涨的成本影响将持续一段时间,需求侧压力加大,预计将维持较高的上涨率。” 在金融和外汇市场方面,申行长指出,外部不确定性增加导致主要价格变量的波动性扩大。 他表示:“尽管出现大规模经常账户盈余,韩元对美元汇率仍在1500元中低水平波动,原因在于外资持续卖出股票以及美元走强。”他还提到:“尽管股市因主要行业表现良好和资本市场制度改善而出现快速上涨,但近期外资为了实现利润和调整投资组合而扩大了卖出,导致市场出现一定调整。” 他指出:“尽管国内金融系统在外部环境高度不确定的情况下,依然保持相对稳定,得益于实体经济增长和金融机构良好的恢复力,但金融和外汇市场的高波动性以及首都圈房价再次上涨等金融不平衡风险仍然存在。” 他强调:“在高不确定性环境下,韩国银行通过与政府的合作,积极促进金融和外汇市场的稳定,并为有效应对金融和经济环境变化,推动多项制度改革。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-09 20:00:00
-
10月利率是否再次上调…韩国央行称将根据内外部条件决定加息时机和速度
韩国银行于10日表示,将考虑中东地区的物价压力和半导体出口的良好表现,决定基准利率的加息时机和速度。但强调目前无法确定10月是否会加息。 金融通货委员会委员金钟华在当天发布的货币信贷政策报告中指出:“由于预计稳健的增长和超过目标水平的物价上涨将持续相当长一段时间,因此需要在检查内外部条件变化的同时,决定进一步加息的时机和速度。” 金委员提到,未来货币政策的主要考虑因素包括中东地区的军事紧张局势和半导体出口的良好表现。他表示,需要关注中东战争是否会再次提高成本压力,以及半导体出口的良好表现对内需和需求侧物价压力的快速传播程度。 他还指出,首都圈的房地产市场和家庭债务等金融不平衡风险,以及美国联邦储备系统(美联储)的货币政策变化可能导致的汇率波动性扩大,都是需要持续关注的因素。 然而,韩国银行明确表示并未预告下个月的10月加息。韩国银行副行长朴钟宇在当天的货币信贷政策报告说明会上表示:“在这个时点上,物价将朝哪个方向发展,因此无法明确说10月的利率将如何。” 最近,美国与伊朗的武力冲突再次升级,国际油价重新突破100美元,但物价的影响仍存在较大不确定性。朴副行长表示:“战争将持续多久的不确定性很大,必须观察其对物价的基本影响。”他还强调:“将在会议前收集到的数据进行综合检查,决定将采取‘实时会议’的方式。” 他指出,金融稳定的不平衡也难以在短期内作为加息的直接依据。仅通过加息来短期解决首都圈的房地产市场和家庭债务问题的压力很大。 韩国银行当天评估,近期首都圈的房价持续上涨,家庭贷款也保持稳定增长,金融不平衡风险正在加剧。 朴副行长表示:“住房供应或贷款相关政策需要长期朝一个方向推进,因此在短期内通过10月加息来解决问题是不现实的,必须根据整体物价情况等进行判断。” 韩国银行还评估,近期股市调整和基准利率上调使金融环境的宽松程度显著降低。韩国银行货币政策局长崔昌浩表示:“上半年风险偏好上升,金融状况宽松,但最近股市调整和利率上升使宽松程度大幅降低。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-11 01:12:00 -
韩国银行连续加息,股市反应不一
韩国银行在连续两次上调基准利率后,市场对其对股市的影响产生了关注。 韩国银行金融货币委员会于27日召开货币政策方向会议,将基准利率从原来的年2.75%上调至3.00%,上调幅度为0.25个百分点。这是继上个月将利率从2.50%上调至2.75%后的连续加息。韩国银行历史上连续加息的案例屈指可数,而此次在加息周期初期连续上调则是首次。 此次韩国银行的决定背景是强劲的经济增长势头。今年第二季度实际国内生产总值(GDP)增长率较上季度增长0.6%,保持正增长。因此,韩国银行将今年的经济增长率预期从2.6%大幅上调至3.3%。明年的增长率也上调至2.9%。 随着韩国银行因经济向好而加快“鹰派”(偏向紧缩货币政策)步伐,股市立即感受到紧张和冷空气。 通常,加息会增加企业的利息负担,并吸收市场流动性,对股市产生负面影响。尤其是连续加息导致资金筹集成本急剧上升,可能引发边际企业业绩恶化的担忧,并导致个人投资者的投资心理萎缩,从而加大KOSPI和KOSDAQ指数的下行压力。 这一消息传出后,在线社区和股市投资者之间就未来股市的影响和经济波动展开了激烈的讨论。 一位网友表示:“正因为这个原因,KOSPI现在又在大幅下跌。”他担心短期内股市下跌会对投资心理造成直接打击。 也有声音指出实体经济和个体经营者的痛苦。大多数网友认为,高利率导致消费萎缩,“只有个体经营者和无房者在受苦”,并批评道:“政府通过消费券等方式撒钱,而韩国银行却在加息,政策步调不一致,导致底层和边际企业受到损害。” 另一方面,也有观点积极看待韩国银行的预防性物价控制决策。有些人认为:“如果现在不控制物价,将来会更严重。”因此对加息的必要性给予了高度评价。另一位网友则表示:“李昌镐行长在物价稳定方面处理得非常干脆,这是为了长期经济稳定而不得不采取的措施。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 19:48:20 -
基准利率上调至4.5%,信用卡公司融资压力加大,提前发行公司债
韩国银行在时隔3年6个月后上调基准利率,导致信用卡行业的融资压力加大。由于信用卡公司无法通过存款功能筹集资金,因此基准利率的上调直接导致融资成本的增加。根据金融界的消息,信用评级为AA+的3年期信用卡公司债券(公司债)平均利率在基准利率上调前的14日达到了4.5%。这是自2022年6月17日AA+ 3年期公司债利率达到4.517%以来,时隔4年1个月再次达到4.5%。与去年同期(2.821%)相比,上升了1.679个百分点。信用卡公司无法像银行一样通过存款和定期存款筹集资金,因此需要通过发行公司债来获取所需资金。公司债是一种信用卡公司向投资者发行的债券,结构为在一定期限内支付利息后偿还本金。随着市场利率的上升,公司债的发行利率也随之提高,导致信用卡公司在再融资过程中面临更大的资金筹集压力。问题在于,尽管融资成本上升,但扩大收益基础却变得困难。信用卡公司的主要收益来源之一是信用卡贷款等贷款资产。然而,金融监管机构目前对信用卡贷款实施了总债务偿还比率(DSR)的限制,导致供应规模的扩大受到限制。为了符合金融监管机构的普惠金融政策,信用卡贷款利率的上调也变得困难。实际上,今年第一季度信用卡贷款的发放额为10兆9671亿韩元,同比增加2.8%,但同期收益却减少了157亿韩元,降至1兆3078亿韩元。由于预计年内还会有进一步的加息,信用卡公司正在提前发行公司债以确保资金。根据金融投资协会债券信息中心的数据,信用卡公司在14日至15日的两天内发行了6300亿韩元的公司债。我们的信用卡公司以4.410%的利率发行了2000亿韩元的2年期公司债。现代信用卡公司则以4.014%至4.432%的利率发行了1500亿韩元的1至3年期公司债,而新韩信用卡公司以4.385%的利率筹集了1000亿韩元的2年期公司债。三星信用卡公司则筹集了总计1800亿韩元,其中5年期公司债以4.478%的利率发行,开始向长期债务筹集资金。金大钟世宗大学商学院教授表示:“公司债利率可能会受到进一步的上行压力,短期内将持续高位运行。同时,信用卡公司还需实现普惠金融的政策目标,因此可能会采取紧缩管理措施,例如停产消费者福利较好的所谓‘惠利卡’。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-20 01:04:00 -
利率3%时代即将来临,韩国央行紧缩政策下投资策略调整
韩国银行宣布加息,预计下半年的投资策略将发生变化。由于利率上升,企业的融资成本和估值压力将加大,建筑和生物等利率敏感行业面临更大负担,而银行和保险等金融股则被视为主要受益股。 根据金融投资行业的消息,韩国银行于16日将基准利率从年2.50%上调至2.75%,并表示将继续保持紧缩政策。市场预计此次紧缩周期的最终基准利率将达到年3.25%至3.50%水平。 在加息期间,依赖借贷或基于未来增长潜力评估企业价值的行业将面临更大压力。建筑行业的项目融资(PF)和公司债务融资成本将增加,房屋交易放缓的可能性也在上升。生物行业同样由于研发投资比例高,企业价值基于未来业绩,因此面临因折现率上升而导致的估值调整压力。零售等内需行业也可能因消费信心减弱和金融成本增加而承受业绩压力。 然而,证券界分析认为,此次基准利率的上调已在市场中得到相当程度的反映,因此对股市的直接影响将有限。新韩投资证券的研究员姜振赫表示:“韩国银行加息25个基点(1个基点=0.01%)已是市场预期中的因素,因此对股市的影响有限。” 相反,金融股被认为是紧缩周期的主要受益行业。通常情况下,银行股在利率上升时,商业银行的净利息收益率(NIM)会改善,因此被归类为受益行业。保险公司也因将客户支付的保费投资于债券等安全资产,在加息期间被视为典型的受益股。 教保证券预计,国内主要金融控股和银行的第二季度业绩也将改善。教保证券的研究员金智英分析称:“在绝对贷款规模保持的情况下,市场利率上升将使净利息收益率(NIM)较上季度小幅反弹,利息收益将保持稳健的增长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-19 23:36:00 -
基准利率上调,房贷利率将进入8%时代…下半年贷款面临寒潮
韩国银行的基准利率上调导致银行贷款利率波动。各大商业银行在预期基准利率上调的情况下,纷纷上调贷款利率,同时缩减优惠利率。预计本月基准利率上调后,住房抵押贷款的浮动利率和固定利率均可能接近8%。根据金融界的消息,韩国银行于当天将基准利率从年2.50%上调至2.75%,上调幅度为0.25个百分点。因此,银行的利率上调也在所难免。通常情况下,基准利率上升时,商业银行会相应提高存款和定期存款的利率。随着银行融资成本的增加,贷款利率也随之上升。此前,银行在基准利率上调前已提前反映了相关风险。6月新发放的贷款基准利率(COFIX)为3.05%,较上月上升0.15个百分点。新发放的贷款基准利率首次突破3%大关,时隔一年五个月。自今年4月的2.89%和5月的2.90%以来,已连续两个月上升。因此,住房抵押贷款等特定产品的利率也在上升。五大银行(KB国民、信韩、 하나、我们的银行、NH农协)的住房抵押贷款浮动利率为4.12%至6.37%,与一个月前相比,上限和下限分别上升了0.14个百分点和0.09个百分点。固定型住房抵押贷款的上限已超过7%。截至13日,五大银行的固定和混合型住房抵押贷款利率为年4.68%至7.39%。与去年年底的3.93%至6.23%相比,下限上升了0.75个百分点,上限上升了1.16个百分点。未来,随着基准利率上调的影响,利率上升的速度可能会加快。KB国民银行和我们的银行决定从当天起将住房抵押贷款浮动利率产品的利率上调0.15个百分点。其他银行也预计将陆续跟进。问题在于,基准利率的上调可能不会止步于此。5月消费者物价上涨率为3.1%,创下2024年3月以来的最高水平,而韩元对美元汇率也持续上升。部分人士预计,基准利率可能在10月和明年1月再次上调。随着利率上升,贷款额度缩减的趋势也将持续,贷款门槛将进一步提高。KB国民银行已将全国住房抵押贷款额度统一限制为3亿韩元,而 하나银行则全面暂停了9月实施的住房抵押贷款和租赁贷款的申请。我们的银行将各网点的月度住房抵押贷款处理额度从30亿韩元限制到10亿韩元。五大银行均已暂时停止新加入抵押贷款保险。为了收紧贷款,优惠利率的缩减趋势也在加剧。NH农协银行上个月将住房抵押贷款的浮动型和固定型利率分别上调了0.2个百分点。我们的银行自本月1日起停止了适用于“我们的公寓贷款”五年固定型产品的最高1.1个百分点的优惠利率。金融监管机构正在密切关注利率上调带来的影响。金融监督院院长李灿镇当天召开了“金融情况检查会议”,要求仔细检查利率上调带来的风险因素,特别关注弱势群体的债务偿还负担及银行的生产性和包容性金融供应的影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 23:00:00 -
韩国银行将基准利率上调至2.75%,实现3年6个月以来的货币紧缩转变
韩国银行于16日将基准利率从年2.50%上调至年2.75%。这是自3年6个月以来首次实施货币紧缩。 韩国银行金融货币委员会当天上午在首尔中区韩国银行总部召开货币政策方向决定会议,将基准利率从现行的2.50%上调0.25个百分点至2.75%。这是自2023年1月(年3.25%上调至3.50%)以来的首次加息决定。 此次金融货币委员会的决定被解读为物价、增长率、汇率等主要指标的综合作用。新总裁在5月金融货币委员会后举行的记者会上表示:“认为有必要在适当时机加息。” 在上个月12日的韩国银行成立76周年纪念讲话中,他也提到:“需要以物价稳定为重点,及时加息。”在本月9日的国会工作报告中,他再次发表了类似的看法。 由于2月底爆发的中东战争持续,物价上涨压力加大。反映民众感受的生活物价指数上涨率从2月的1.8%上升至3月的2.3%、4月的2.9%、5月的3.3%和6月的3.4%。 韩国银行在上个月17日的物价稳定目标运营情况检查报告中预测,今年下半年消费者物价上涨率将达到3%左右。尽管在5月将消费者物价上涨率的预测从2.0%上调至2.7%,但预计还会进一步上升。 在这种情况下,增长率的预测也在上升。主要海外投资银行对今年韩国实际国内生产总值(GDP)增长率的预测平均为3.0%。 政府在14日发布的下半年经济增长战略中,将GDP增长率的预测值设定为3.0%,比韩国银行5月的预测值(2.6%)高出0.4个百分点。预计韩国银行将在8月的修正经济展望中上调增长率。 高汇率的情况也在持续。由于最近SK海力士美国股票存托凭证(ADR)融资的韩元兑换和外国人股票抛售压力的缓解,韩元对美元汇率降至1480韩元左右,但与长期平均水平相比,仍处于较高水平。 家庭债务和房价作为货币政策的主要考虑因素,也加重了加息的压力。根据上月底的数据,存款银行的家庭贷款(包括政策抵押贷款)余额比5月底增加了7.6万亿韩元,创下2024年8月以来的最大增幅。 韩国银行在9日的国会工作报告中指出:“首都圈的房价仍在高位上涨,家庭债务增加的压力也在扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 19:08:00 -
韩国银行总裁身着红色领带,或将三年六个月后首次加息
在市场关注韩国银行基准利率上调的可能性之际,信贤松总裁于16日出席了其就任以来的第二次金融通货委员会(金融通委)会议。现场人士对三年六个月以来是否会重新开始紧缩政策充满期待,密切关注总裁的表情、着装及发言。 信总裁于当天上午8时59分身着深色外套和带有图案的紫色领带走入位于首尔中区的韩国银行金融通委会议室。随后,他表示:“要敲一下会议锤吗?”并敲击了三次会议锤,随后请求记者离开会议室。 在韩国银行内外,解读总裁领带颜色为利率决策方向的“信号”已成为一种惯例。过去,红色系领带被视为暗示基准利率上调,而蓝色系则暗示降息或维持不变。当天,信总裁身穿红色系领带,市场解读为可能支持加息预期。 金融通委成员也早早陆续进入会议室。上午8时49分,金振一委员最早到达,随后张永成、柳相大、金钟华、李秀亨、黄建日委员依次入场。金融通委成员大多佩戴蓝色系领带。 市场普遍预计,韩国银行将在此次金融通委会议上将年利率从2.50%上调至2.75%,上调幅度为0.25个百分点。根据《亚洲经济》对9位国内宏观经济和债券专家的调查,所有受访者均预计将加息。如果如预期决定,这将是自2023年1月以来的三年六个月首次紧缩。 此前,信总裁在5月金融通委会议后的记者会上表示:“前方的道路相对明确”,并指出“在适当的时机需要加息”。当时,金融通委委员对六个月后基准利率的预测点阵图中,21个点中有19个指向高于当时的基准利率(2.50%),暗示了进一步加息的可能性。 在5月的金融通委会议上,韩元对美元汇率在1500韩元上下波动,而由于SK海力士的美国股票存托凭证(ADR)融资的韩元兑换预期以及外资股票抛售压力的缓解,最近汇率已降至1480韩元左右。 然而,由于中东战争的影响,消费者物价上涨率在最近两个月连续保持在3%的高位。以半导体为主的出口表现良好,韩国银行对今年国内生产总值(GDP)增长率的预期(2.6%)也可能上调。政府在14日发布的下半年经济增长战略中,将今年的增长率预期定为3.0%。 家庭债务的增加也为加息提供了理由。截至上月底,存款银行的家庭贷款(包括政策抵押贷款)余额较上月增加了7.6万亿韩元,创下自2024年8月以来的最大增幅。 另外,韩国银行将在当天上午10时左右公布基准利率决定结果。上午11时10分举行的货币政策方向说明会上,将对近期经济形势的评估及未来货币政策的运作方向进行解读。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 18:16:00 -
韩国银行行长:适时加息是必要的
在7月货币政策委员会前,韩国银行行长称“适时加息是必要的”韩国银行行长信贤松于9日再次提到加息问题。自去年7月以来,韩国银行将基准利率维持在年2.5%的水平,但暗示未来可能需要转向紧缩政策。市场普遍认为,韩国银行将在16日的金融货币委员会上加息的可能性较大。住房贷款限制加严,购房者面临压力KB国民银行将住房贷款额度从原来的6亿韩元降低至3亿韩元,随后新韩银行也开始限制抵押贷款保险(MCI·MCG)的加入。抵押贷款保险是一种允许借款人无需小额租赁保证金,即所谓的“房公制”即可获得贷款的产品。限制加入将导致借款人实际可获得的贷款额度减少。随着商业银行贷款监管措施的扩散,购房者的不安情绪愈发加剧。韩蒙CEPA原则性达成,期待核心矿产供应链等出口扩大韩蒙CEPA谈判原则性达成,预计将进一步扩大国内消费品出口和核心产业在蒙古市场的进入。化妆品将在协议生效后立即免税,而方便面和调味海苔将在5年内取消关税,货车、汽车零部件、药品、建筑矿山机械等也将享受免税优惠。基础设施建设、金融、医疗等产业合作也将体现在协议中,预计将加强我国企业在蒙古的市场基础。此次谈判因市场开放的分歧中断约1年7个月,但在首脑会谈的契机下经过最后的谈判达成最终协议。执政党提议“废除补充调查权”刑事诉讼法,反对党呼吁“停止检察院解体”共同民主党于9日提议废除检察院的补充调查权的刑事诉讼法修正案。民主党计划于10日上午将该修正案提交法制委员会第一法案审查小组进行处理。国民力量党则呼吁停止法律修订,称其为“警察调查权完全垄断”。张东赫代表强调:“最近张允基的恶性高中生强奸杀人案件再次证明了检察院补充调查的重要性。如果没有检察院的补充调查,真相将永远被掩埋。”公正委员会批准未来资产收购‘Korbit’公正交易委员会批准未来资产咨询收购虚拟资产交易所Korbit,成为金融集团首次收购加密货币交易所。未来资产咨询于今年2月与Korbit签署了以约1334亿韩元收购92.06%股份的合同,并向公正委员会申请企业合并审查。公正委员会认为Korbit的市场份额仅为0.5%,限制竞争的可能性较低,因此批准了企业合并。根据去年的交易量,Korbit在国内交易所中排名第四,仅次于Upbit、Bithumb和Coinone。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-10 06:20:00 -
新韩央行行长:未来可能出现韩元升值,外资抛售将减缓
新韩央行行长申贤松在9日表示:“未来韩元可能会转向升值。” 当天,申行长在国会财政经济计划委员会全体会议上回答了民主党议员文振石的相关提问时指出:“经常账户盈余正在大幅累积。” 他表示:“(货币互换)在政府间的协商和中央银行间的合作框架内始终在讨论,但其目的在于在流动性枯竭时提供流动性,而当前并不存在流动性不足的情况。” 关于近期汇率上涨的原因,他提到:“由于美国货币政策可能的变化,美元走强。”同时还提到:“国内(外资投资者)投资组合再平衡等因素也在起作用。” 他预计外资投资者对韩国股票的抛售将会减缓。申行长表示:“由于韩国股票价格大幅上涨,外资在减少持仓的过程中持续抛售。”并认为:“在今年下半年,外资的抛售将会有所减缓。” 针对民主党议员尹后德关于“是否计划将基准利率大幅上调0.50个百分点”的提问,申行长回应称:“提到基准利率上调的必要性是基于一般背景。” 尹议员指出,关于“在适当时机需要上调基准利率”的工作报告内容是“非常积极的上调表述”。 对此,申行长表示:“在5月的货币政策方向会议上也提到过同样的表述,在韩央行成立纪念讲话中也有类似内容。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-09 23:24:00 -
韩国央行行长:适时加息是必要的
韩国银行行长申贤松在9日再次提到基准利率上调的问题。自去年7月以来,韩国银行一直将基准利率维持在年2.5%的水平,但暗示未来可能需要转向紧缩政策。市场普遍预计,韩国银行将在16日的金融货币委员会上加息的可能性较大。 申行长在当天上午出席国会财政经济计划委员会的工作报告时表示:“考虑到物价上涨超过目标水平、经济增长改善以及金融稳定风险增加等因素,适时加息是必要的。” 他指出:“由于半导体价格上涨改善了贸易条件,名义国内生产总值(GDP)增长率大幅提高。”他还表示:“预计未来半导体行业将继续保持良好表现,中东地区紧张局势缓解,将持续实现稳健的增长。” 他补充道:“在物价方面,尽管中东局势有所缓和,但此前上涨的成本影响将持续一段时间,需求侧压力加大,预计将维持较高的上涨率。” 在金融和外汇市场方面,申行长指出,外部不确定性增加导致主要价格变量的波动性扩大。 他表示:“尽管出现大规模经常账户盈余,韩元对美元汇率仍在1500元中低水平波动,原因在于外资持续卖出股票以及美元走强。”他还提到:“尽管股市因主要行业表现良好和资本市场制度改善而出现快速上涨,但近期外资为了实现利润和调整投资组合而扩大了卖出,导致市场出现一定调整。” 他指出:“尽管国内金融系统在外部环境高度不确定的情况下,依然保持相对稳定,得益于实体经济增长和金融机构良好的恢复力,但金融和外汇市场的高波动性以及首都圈房价再次上涨等金融不平衡风险仍然存在。” 他强调:“在高不确定性环境下,韩国银行通过与政府的合作,积极促进金融和外汇市场的稳定,并为有效应对金融和经济环境变化,推动多项制度改革。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-09 20:00:00