
主页搜索
搜索
选择时间
搜索范围
全部的
‘市场前瞻’新闻 11个
-
 市场前瞻:美国CPI发布前观望情绪加重,科斯皮能否得到半导体支撑?
在美国7月消费者物价指数(CPI)发布前,全球股市观望情绪加重,预计国内市场将受到国际油价上涨和美国大型科技股疲软的影响。然而,随着费城半导体指数的上涨和对人工智能(AI)基础设施需求的持续期待,加之国内市场波动性逐渐减弱,下行压力可能会受到限制。 8月11日(当地时间),纽约股市在美国7月CPI发布前,因警惕情绪加重而下跌。道琼斯工业平均指数较前一交易日下跌0.34%,报53791.85点。标准普尔500指数下跌0.32%,报7728.20点,纳斯达克综合指数下跌0.60%,报26445.45点。相反,以中小型股为主的罗素2000指数上涨0.32%。 在美国股市中,市场在物价指标发布前保持观望。由于上周就业数据表现不佳,市场对美联储货币政策路径的关注加剧,此次CPI成为9月联邦公开市场委员会(FOMC)利率决策的重要变量。 市场对7月CPI的共识预期为同比上涨3.4%,核心CPI上涨2.5%。环比方面,预计头条CPI上涨0.1%,核心CPI上涨0.2%。6月头条CPI环比下降0.4%,核心CPI持平,因此市场预计7月物价将恢复正常化趋势。 国际油价上涨对物价和利率构成压力。由于美国与伊朗在霍尔木兹海峡重新开放的谈判仍未取得明显进展,WTI原油价格上涨1.07美元(1.30%),报每桶83.20美元。布伦特原油上涨1.23美元(1.40%),报88.91美元。 美国10年期国债收益率为4.6883%,较前一交易日下降1.8个基点,但仍处于高位。如果国际油价继续上涨,未来物价再度上涨的担忧将加剧,从而限制利率下行,并对风险资产形成压力。 未来资产证券研究员西相英表示:“此次消费者物价指数可能引发未来货币政策的变化,因此对短期债券、外汇和股票市场的影响非常大。”他指出:“如果核心CPI高于预期,近期美联储官员对通胀的警惕言论将再次引发加息担忧。” 他进一步表示:“相反,如果物价低于预期,可能会缓解利率压力,但考虑到国际油价仍然高企,未来物价再上涨的警惕仍然存在,股市的上涨幅度也将受到限制。” 不过,美国股市的下跌幅度并不大,这一点是积极的。尽管大型科技股表现疲软,但罗素2000指数上涨,费城半导体指数上涨0.87%。特别是美光科技上涨0.87%,AMD上涨1.01%。与国内市场关联度较高的SK海力士美国存托凭证(ADR)上涨4.70%。 SK海力士ADR因其扩大对镁光科技的持股以及中国大连工厂重启的消息而受到利好。SK海力士间接成为镁光科技的最大股东,预计将在全球闪存市场中扩大影响力,同时其子公司Solidaime决定重启在中国大连的第二工厂建设及设备投资,这也受到积极评价。 对人工智能基础设施的投资需求依然强劲。英伟达正式宣布成立规模达5000亿美元的AI基础设施金融财团,参与者包括阿波罗全球管理、黑石、贝莱德、布鲁克菲尔德资产管理、高盛、KKR等。AI投资正从半导体和AI模型开发扩展到数据中心和电力网络建设,这意味着大规模资金筹集的重要性日益增加。 英伟达股价下跌0.02%,维持在平盘附近,但电力基础设施相关股票表现强劲。康斯特雷尔能源上涨2.93%,伊顿上涨3.22%,维尔提夫控股上涨4.34%。奥克罗和新规模动力分别上涨5.66%和7.73%。由于AI数据中心扩展带来的电力需求增加,相关行业的投资动能正在增强。 核心网络和超级微型计算机等AI相关企业在业绩发布后,盘后交易中分别上涨超过13%和6%,这对国内AI·半导体价值链形成了有利因素。 科斯皮的波动性减弱也是一个积极信号。根据Kiwoom证券的数据,科斯皮未来预期波动性VKOSPI在6月和7月平均为85点,而在6月底的急剧下跌期间曾达到95点。但进入8月后,VKOSPI降至70点,8月11日降至61点,创下自5月8日以来的最低水平。 Kiwoom证券研究员韩志英表示:“VKOSPI在60点的水平绝对较高,但最近股市恢复过程中VKOSPI的下降表明,7月的暴跌和波动性扩大所导致的供需压力正在缓解。”他指出:“需要重视的是,异常波动性正在比股价更早地恢复正常。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-12 17:32:10 -
 美股调整、油价飙升带来压力……科斯达克能否延续反弹?
前日,韩国股市以科斯达克为中心出现强劲反弹,然而今日美国股市的调整和国际油价的急剧上涨预计将抑制投资者情绪。不过,由于美国7月就业数据放缓,缓解了市场对美联储加息的担忧,加之国内股市中小型股和非半导体行业的上涨趋势,整体指数的恢复可能会持续。 在10日,科斯皮收盘上涨40.89点(0.65%),报6299.66点。科斯达克则大幅上涨55.66点(6.97%),收于854.47点。尤其是科斯达克在近期因过度下跌的认知和资金供给改善的基础上,反弹力度显著超过科斯皮。 10日(当地时间)纽约股市因近期创下新高的压力和霍尔木兹海峡重新开放的不确定性,收盘小幅下跌。道琼斯工业平均指数下跌0.11%,报5万3975.98点。标准普尔500指数下跌0.06%,报7753.11点,纳斯达克综合指数下跌0.32%,报2万6605.36点。 压制美国股市的主要因素是国际油价上涨。由于美国与伊朗之间的谈判陷入僵局,霍尔木兹海峡重新开放的预期减弱,国际油价上涨超过5%,WTI再次突破每桶80美元。美国10年期国债收益率也超过4.70%,加大了对成长股的折现压力。 半导体股仍然是一个变数。美国市场上,英伟达下跌2.86%,美光下跌1.89%,AMD下跌2.85%,主要半导体股表现疲软,费城半导体指数也下跌2.94%。英特尔宣布进行150亿美元的增发,导致市场对AI投资扩大的资金筹集压力和股东价值稀释的担忧加剧。 有消息称,英伟达正在与大型资产管理公司和金融机构合作,建立大规模资金筹集结构,以支持AI基础设施的建设。AI投资的规模正在从半导体扩展到数据中心和电力网络等基础设施,所需的巨额资本筹集也可能对国内相关股票产生影响。 然而,今日半导体股是否会完全跟随美国股市的疲软还有待观察。国内股市中,近期半导体集中现象有所缓解,资金流向电力设备、MLCC、军工、生物等行业。即使半导体股出现调整,若资金流向其他行业,仍可能对指数的下行提供支撑。 今日国内股市的重点关注在于近期大幅上涨的科斯达克和中小型股的获利回吐情况。科斯达克自上月30日低点以来,截至8月10日上涨约32.5%。同期,科斯皮的涨幅仅约12.6%。由于短期内涨幅差距较大,今日可能会出现部分个股的获利回吐。 然而,分析人士认为,科斯达克的强势并不能仅仅视为短期主题行情。科斯达克在7月的暴跌中,较高点最大下跌幅度达到47%,跌幅大于科斯皮,因此近期的反弹是由于过度下跌的修正和资金流向缩小科斯皮与科斯达克之间的业绩差距所致。 在外部因素中,油价和利率走势被认为是最重要的。美国与伊朗在霍尔木兹海峡重新开放问题上对峙,短期内油价波动性可能加大。若油价上涨再次引发市场对美国通胀的担忧,可能会对近期因就业放缓而减弱的美联储降息预期造成压力。 本周即将公布的美国7月消费者物价指数(CPI)也是一个变量。在就业放缓后,市场的关注再次转向物价,若CPI高于预期,可能会同时刺激利率上升和风险资产的获利回吐。反之,若市场预期符合或确认放缓趋势,可能会缓解近期加大的利率压力,并为国内股市的恢复提供支持。 韩证券研究员韩志英表示:“与6、7月半导体集中现象严重的市场相比,市场的温度正在向各个行业扩散,这一点是积极的。美国科技股的业绩、国内半导体股的股东回报预期等,都是支撑科斯皮潜在上行的因素,因此我们认为国内股市整体的恢复动能依然有效。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 17:32:10 -
 美国大型科技股暴跌…三星电子·SK海力士在盘前交易中走弱
预计韩国综合股价指数(KOSPI)将在24日因中东地缘政治风险的扩散和美国大型科技股的暴跌而进行调整。国际油价突破每桶100美元,同时美国国债收益率上升,导致纽约股市昨晚普遍走弱。 昨晚,美国股市全线下跌。由于Alphabet和特斯拉股价大幅下跌,加上国际油价和美国国债收益率飙升,投资者情绪受到打击,尤其是科技股受到影响。 根据23日(当地时间)纽约证券交易所(NYSE)的数据,道琼斯工业平均指数收盘下跌506.93点(0.97%),报51711.65点。标准普尔500指数下跌90.66点(1.21%),报7408.30点,纳斯达克综合指数则大跌553.21点(2.15%),收于25137.69点。 尽管Alphabet的业绩超出市场预期,但由于大规模人工智能投资导致的自由现金流(FCF)恶化,该股暴跌近7%。特斯拉因第二季度业绩不佳及投资扩张带来的现金流担忧,股价下跌超过14%。 国内半导体大型股在盘前交易中也表现疲软。根据NextTrade的数据,截至上午8时35分,三星电子的股价较前一交易日下跌1500韩元(0.56%),报268500韩元。SK海力士也下跌15000韩元(0.78%),报1904000韩元。 证券界普遍认为,开盘初期的疲软是不可避免的,但随着业绩季的到来,个股之间可能会出现差异化表现。Kiwoom证券的研究员韩志英表示:“由于美国与伊朗之间的地缘政治不确定性以及美国股市的暴跌,市场将低开,但在盘中,半导体股有可能部分回升。尽管油价上涨带来了利率压力,但考虑到当前市场估值,股价的冲击可能是有限的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-24 17:56:00 -
国际油价飙升,纽约股市走弱……AI投资扩大,半导体股备受关注
由于国际油价的急剧上涨引发通货膨胀担忧,同时美国大型科技公司对人工智能(AI)投资的扩大预期,国内股市预计将呈现个股分化的走势。在纽约股市因大型科技股走弱而下跌的背景下,AI服务器相关股票表现强劲,吸引了市场对国内半导体股的关注。 22日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收于52218.58点,较前一个交易日下跌0.01%。标准普尔500指数下跌0.14%,收于7498.96点,纳斯达克综合指数下跌0.57%,收于25690.90点。 中东地区的地缘政治紧张局势持续,导致国际油价急剧上涨,给投资情绪带来了压力。布伦特原油和美国西德克萨斯中质原油(WTI)分别上涨了3.36%和2.95%。油价的上涨加剧了通货膨胀的担忧,导致美国国债收益率上升,市场对下周美国联邦公开市场委员会(FOMC)会议的利率预期也有所增加。 在个股方面,AI服务器制造商超级微计算机(Supermicro)股价上涨超过19%,戴尔科技(Dell Technologies)和惠普企业(Hewlett Packard Enterprise,HPE)也有所上涨。英伟达(NVIDIA)和博通(Broadcom)股价均上涨约2%。相反,SK海力士(SK Hynix)的美国存托股票(ADR)下跌3.88%,美光科技(Micron)下跌1.17%,微软(Microsoft)、亚马逊(Amazon)、Meta和谷歌母公司Alphabet等主要大型科技公司也表现疲软。 在收盘后发布财报的Alphabet第二季度营收为1198亿美元,营业利润为408亿美元,均超出市场预期。尤其是云服务的收入因AI需求的扩大同比增长了82%。今年的资本支出(CAPEX)预期也从之前的1800亿至1900亿美元上调至1950亿至2050亿美元。 然而,由于AI投资扩大带来的盈利压力,Alphabet的股价在盘后交易中表现疲软。 西尚荣未来资产证券研究员表示:“Alphabet强调AI需求在搜索、YouTube和云服务等领域的扩大,但也提到了短期盈利压力。”他指出:“在自由现金流出现负值的情况下,资本支出的扩大和未来业绩的不确定性加剧,导致股价在盘后交易中下跌。” 在Alphabet发布财报后,Meta、亚马逊和微软等大型科技公司在盘后交易中表现疲软,而美光等半导体股则上涨。这表明,AI投资的扩大被大型科技公司视为成本负担,而对半导体行业则提升了需求预期。 国内半导体股在常规交易开盘前也出现上涨。根据NextTrade的数据,截至当天上午8时3分,三星电子的股价上涨2.30%,达266500韩元,SK海力士上涨2.35%,达187300韩元。 当天,国内股市在国际油价上涨和利率不确定性带来的压力下,关注Alphabet的大规模AI投资是否能支撑三星电子和SK海力士等半导体股的投资情绪。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-23 17:16:00 -
 美伊冲突再度升级,油价飙升……韩国股市投资情绪或受影响
纽约股市在SK海力士的纳斯达克首秀和对AI半导体的期待下收涨,但周末期间美国与伊朗之间的军事冲突再度升级,全球金融市场的紧张气氛再次加剧。在国际油价飙升、美元走强和美国国债收益率上升的背景下,国内股市将关注半导体急剧下跌后的低位买入情况及中东风险的走向。 根据金融投资行业的消息,10日(当地时间)纽约股市道琼斯工业平均指数收盘上涨149.60点(0.29%),报52637.01点,标准普尔500指数和纳斯达克指数分别上涨0.42%和0.29%。 特别是SK海力士于10日上市的ADR以高于发行价(149美元)的170美元开盘,最终以168.49美元收盘,较发行价上涨13.08%。受AI半导体需求预期的推动,英伟达上涨4.03%,而Meta因其自研AI半导体的期待和新AI模型的好评上涨5.97%。 然而,周末期间美伊之间的武力冲突再次引发关注,投资者情绪可能受到抑制。尽管美国与伊朗之间的对话期待有所形成,但伊朗对霍尔木兹海峡航行船只的攻击和美国对伊朗的空袭使地缘政治不确定性加大。 因此,美元目前表现强劲,国际油价接近上涨4%。在美国的盘后期货市场,纳斯达克100和德国DAX指数呈现疲软,日本日经指数也面临下行压力。 国内股市在上周因半导体相关的获利了结而大幅下跌后,能否反弹成为关键。KOSPI指数周度下跌7.6%,月度下跌14.67%,相较全球股市表现出明显的弱势。 代信证券研究员李京敏表示:“最近KOSPI的急剧下跌主要是由于AI产业预期减弱、估值调整和杠杆清算等供需冲击,而非基本面受损。”他分析称:“领先的每股收益(EPS)实际上有所改善,目前12个月的领先市盈率(PER)为6.36倍,处于历史低位。” 他进一步指出:“KOSPI能否突破并稳住在8200点将决定短期的方向。如果恢复到8200点,可能会迅速反弹进入1万点时代,但如果未能稳住,则需警惕跌破7000点的可能。” 市场普遍认为,本周即将公布的美国6月消费者物价指数(CPI)和国内主要企业的第二季度业绩预期将成为影响股市方向的变量。尤其是在三星电子和SK海力士等半导体企业的业绩发布前,如果AI行业的不确定性得到缓解,可能会出现以跌幅过大的股票为主的反弹机会。 在盘前市场,国内主要市值较大的股票走势各异。当天上午8时31分,尽管SK海力士在美国纳斯达克ADR首秀,但开盘初期交易价格为214万4000韩元,较前一日下跌1.65%。SK Square也下跌1.92%。相反,LG能源解决方案上涨1.53%,KB金融(1.30%)、起亚(0.54%)、现代汽车(0.44%)等部分大型股表现强劲。三星电子则维持在28万5000韩元(0%)的平稳状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 17:40:00 -
 市场前瞻:纽约股市半导体股大幅下跌,韩国股市波动中关注低价买入
韩国综合指数因三星电子业绩发布后的获利了结而大幅下跌,同时美国股市也因半导体股疲软和国际油价飙升而收跌。然而,证券界认为,近期的急剧下跌使得估值压力大幅降低,尽管开盘初期波动不可避免,但低价买入的资金可能会流入,尝试在盘中反弹。 7日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收于52925.15点,较前一交易日下跌130.76点(0.25%)。标准普尔500指数下跌33.58点(0.45%),收于7503.85点,科技股主导的纳斯达克指数下跌302.47点(1.16%),收于25818.69点。 前一天反弹的半导体股在一天内再次大幅下跌。美光科技下跌4.71%,闪迪下跌7.22%,Marvell科技下跌7.45%,AMD下跌6.51%,均对投资者情绪造成了打击。 国际油价也出现上涨。由于霍尔木兹海峡的地缘政治紧张局势再次凸显,纽约商业交易所8月交货的西德克萨斯中质原油(WTI)较前一交易日上涨2.76%,收于每桶70.44美元,布伦特原油上涨3.01%,收于每桶74.16美元。 预计国内股市将以弱势开盘。截至上午8时39分,NXT盘前市场显示,三星电子下跌3.39%,SK海力士下跌4.50%。SK广场(-7.67%)、三星电机(-7.71%)、现代汽车(-4.07%)、LG能源解决方案(-1.66%)、三星生命(-4.27%)、三星物产(-4.24%)、三星生物制剂(-1.05%)等主要市值前列的股票也普遍下跌。 证券界预计,由于美国股市疲软、油价飙升以及中东风险等外部因素,开盘初期可能会出现更大的波动,但近期的急剧下跌可能会突显出价格的吸引力。 韩志英,Kiwoom证券研究员表示:“由于美国股市疲软和霍尔木兹海峡的不确定性,开盘初期波动可能会加大,但近期的连锁下跌将吸引低价买入资金,尝试在盘中反弹。当前韩国综合指数的估值压力已降至金融危机水平,因此,优先采取分批买入的策略,而不是减少股票比例。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-08 17:48:00 -
 市场前瞻:急剧上涨后调整?关注科斯皮、中东局势与半导体
科斯皮预计将在22日继续关注美国与伊朗之间后续谈判的进展,市场波动性将持续。近期中东地缘政治风险尚未完全解除,加之短期急剧上涨带来的压力,投资者情绪可能受到影响。 上周末,美国纽约证券市场因庆祝“解放奴隶纪念日”而休市。市场的关注点集中在美国与伊朗之间关于停战谅解备忘录(MOU)执行的后续谈判上。 此前,美国与伊朗于21日(当地时间)在瑞士开始了关于停战谅解备忘录(MOU)执行的谈判。然而,谈判一开始就出现了杂音。美国总统唐纳德·特朗普通过其社交媒体平台Truth Social警告称,如果无法控制黎巴嫩亲伊朗武装组织真主党,将对伊朗进行强烈打击,紧张局势再度升级。 以色列与真主党之间的冲突仍在继续,因此美国与伊朗之间谈判的前景不确定性预计将持续一段时间。 当天,国内市场将密切关注两国谈判的进展及中东局势的变化,以寻找市场方向。 截至上午8时14分,NXT盘前交易中,三星电子的股价较前一交易日下跌1.41%,报349,000韩元。而SK海力士则上涨0.69%,报2,783,000韩元。 在前一个交易日(19日),科斯皮因短期急剧上涨带来的压力而结束了七连涨,收盘下跌0.13%,报9052.42点。尽管盘中一度上涨至9385.59点,创下历史新高,但随后转跌,最低跌至8831.72点,显示出较高的波动性。 韩元证券研究员韩志英表示:“上周五,关于美国副总统JD·范斯出国延迟的争议等可能刺激美国与伊朗后续谈判的不安情绪的新闻流,本周也可能出现。” 此外,近期推动股市上涨的半导体股在短期内急剧上涨,市场对供需集中现象的警惕性也在增加。一位研究员表示:“将市场供需集中于半导体是合理的选择,但短期内这种集中现象过度可能带来暂时性副作用,这也是本周需要考虑的变量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 17:52:00 -
 市场前瞻:和平协议与FOMC警惕,关注KOSPI走势
KOSPI在17日将关注美国与伊朗达成的和平协议是否会继续推动风险资产偏好,或是在联邦公开市场委员会(FOMC)会议前的观望情绪中调整。 16日(当地时间),纽约股市收盘呈现混合走势。道琼斯工业平均指数上涨0.64%,创下历史新高,而标准普尔500指数和纳斯达克综合指数分别下跌0.57%和1.15%。 尤其是近期表现强劲的半导体股普遍回调。内存芯片制造商美光(-6.22%)、闪迪(-5.52%)、英特尔(-8.45%)、美满电子(-9.92%)、AMD(-7.30%)等均大幅下跌。因此,费城半导体指数也暴跌5.71%。罗素2000指数和道琼斯运输指数分别下跌0.87%和0.70%。 不过,国际油价下跌被视为对国内股市的利好因素。前一晚,ICE期货交易所的8月布伦特原油价格较前一交易日下跌5.1%,以每桶78.96美元收盘,首次跌破自3月战争爆发以来的80美元。 短期内,国内股市可能面临以半导体股为中心的获利回吐压力,但预计跌幅将有限。前一日,KOSPI上涨180.62点(2.11%),以8726.60点收盘,连续四个交易日上涨。 截至当天上午8时8分,NXT盘前市场显示,三星电子较前一交易日下跌2.77%,报33万3500韩元,SK海力士下跌1.81%,报233万9000韩元。 韩智英的研究员表示:“今天国内股市预计将因美国西德克萨斯中质原油(WTI)价格暴跌、美元/韩元汇率下跌,以及6月FOMC的观望情绪和美国半导体股的调整而低开。”她分析道:“开盘初期,前一日国内股市大幅上涨的半导体股可能会出现短期获利回吐。” 她补充道:“考虑到当前整体股市环境处于中性以上,预计在盘中将出现其他行业的轮动交易,从而缩小跌幅。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-17 17:44:00 -
 市场前瞻:美国科技股调整,国内股市聚焦‘黄仁勋’
国内股市在美国半导体股调整和英伟达首席执行官黄仁勋访韩的双重影响下,预计将以个股为主导。美国科技股因获利了结而表现疲软,市场关注黄仁勋与国内企业的会晤及人工智能(AI)合作讨论。 6月4日(当地时间),美国纽约股市三大指数收盘涨跌互现。道琼斯工业平均指数和标准普尔500指数分别上涨1.73%和0.41%,而以科技股为主的纳斯达克综合指数则下跌0.09%。 在医疗保健和金融股强劲的推动下,道琼斯指数创下历史新高。相反,纳斯达克指数因博通等半导体股的疲软而收跌。 博通股价暴跌12.59%,美光科技(-7.74%)、闪迪(-3.92%)、西部数据(-3.13%)等内存相关股票也普遍走低。 韩志英,基于研究员表示:“此次下跌并非由于内存周期即将到来或利率急剧上升导致的折现率压力加大,而是由于市场在连续创下新高后,短期内投资者因特定事件而集中进行获利了结。” 国际油价下跌。布伦特原油期货较前一交易日下跌2.8%,报每桶95.03美元;西德克萨斯中质原油(WTI)期货下跌3.1%,报每桶93.04美元。 当天国内股市预计将部分反映美国科技股的调整影响。然而,市场的关注点将集中在黄仁勋的访韩日程及相关受益股票上。 实际上,截至当天上午8时23分,NXT盘前交易中,三星电子较前一交易日下跌3.27%,报34万韩元;SK海力士下跌3.92%,报220万8000韩元;LG电子下跌4.57%,报31万3000韩元;NAVER下跌3.74%,报25万7500韩元。相反,斗山能源上涨2.42%,报10万1600韩元。 徐相英,未来资产证券研究员表示:“尽管美元/韩元汇率的压力和外资持续卖出仍然是负担,但黄仁勋的访韩及与主要企业的合作期待可能会集中在个别股票上,因此市场将主要集中在个股表现上,而非指数变化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-05 17:39:00 -
 英伟达股价暴涨6%,纽约股市再创历史新高,半导体行情持续升温
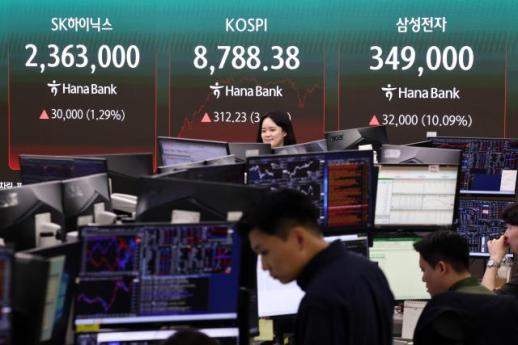
在纽约股市三大指数齐创新高的背景下,国内股市在6月2日也预计将以半导体和信息技术(IT)行业为主,强势开盘。英伟达正式宣布进军人工智能(AI)PC市场,改善了对半导体和硬件行业的投资情绪,同时美国与伊朗之间的谈判不确定性也有所缓解。 在6月1日(当地时间),道琼斯工业平均指数上涨46.42点(0.09%),收于51078.88点。标准普尔500指数上涨19.90点(0.26%),收于7599.96点,科技股主导的纳斯达克指数上涨114.19点(0.42%),收于27086.81点。 开盘初期,由于美国与伊朗谈判中断的可能性被提出,国际油价和利率上涨,但美国总统唐纳德·特朗普否认了谈判中断的传闻,投资情绪恢复。此外,美国供应管理协会(ISM)发布的5月制造业采购经理人指数(PMI)超出市场预期,股市在盘中回升并转为上涨。 市场的关注点集中在英伟达身上。英伟达在台北举行的“GTC台北”活动中,发布了与微软合作的AI PC芯片“N1 X”,正式宣布进军PC市场。英伟达股价因此暴涨6.26%。 受益于AI PC的预期,戴尔科技和惠普分别上涨10.70%和9.20%。相反,传统PC中央处理器(CPU)市场的强者英特尔下跌4.67%,高通下跌8.78%。 AI基础设施投资扩大的预期也在持续。服务器和存储公司HPE在收盘后发布的业绩超出市场预期,导致其在盘后交易中大幅上涨。 国际油价上涨。布伦特原油期货上涨4.2%,收于每桶94.98美元,西德克萨斯中质原油(WTI)期货上涨5.5%,收于每桶92.16美元。然而,盘中大幅上涨的油价在特朗普总统的谈判相关发言后,部分回落。 预计国内股市将继续以半导体股为主的强势走势。根据6月2日上午8时30分的数据,NXT盘前市场中,三星电子上涨7.02%,交易价格为373500韩元。现代汽车上涨4.13%,SK海力士上涨1.18%,LG电子则表现强劲,上涨20.89%。 证券界认为,AI投资的扩大预期仍然是市场的核心动力,但也需警惕因部分行业集中而导致的波动性扩大。 Kiwoom证券研究员韩志英表示:“美国与伊朗的谈判混乱仍在继续,但随着时间的推移,战争风险对股市的影响正在减小。英伟达的AI PC发布和AI基础设施需求的扩大预期正在推动半导体和硬件行业的强势。” 她还表示:“国内股市预计将在半导体股的带动下强势开盘,但近期资金集中在少数主导股上,波动性加大。建议关注半导体、IT硬件等主导股,以及证券、电力设备、造船等业绩相对被忽视的行业。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 17:42:00
-
市场前瞻:美国CPI发布前观望情绪加重,科斯皮能否得到半导体支撑?
在美国7月消费者物价指数(CPI)发布前,全球股市观望情绪加重,预计国内市场将受到国际油价上涨和美国大型科技股疲软的影响。然而,随着费城半导体指数的上涨和对人工智能(AI)基础设施需求的持续期待,加之国内市场波动性逐渐减弱,下行压力可能会受到限制。 8月11日(当地时间),纽约股市在美国7月CPI发布前,因警惕情绪加重而下跌。道琼斯工业平均指数较前一交易日下跌0.34%,报53791.85点。标准普尔500指数下跌0.32%,报7728.20点,纳斯达克综合指数下跌0.60%,报26445.45点。相反,以中小型股为主的罗素2000指数上涨0.32%。 在美国股市中,市场在物价指标发布前保持观望。由于上周就业数据表现不佳,市场对美联储货币政策路径的关注加剧,此次CPI成为9月联邦公开市场委员会(FOMC)利率决策的重要变量。 市场对7月CPI的共识预期为同比上涨3.4%,核心CPI上涨2.5%。环比方面,预计头条CPI上涨0.1%,核心CPI上涨0.2%。6月头条CPI环比下降0.4%,核心CPI持平,因此市场预计7月物价将恢复正常化趋势。 国际油价上涨对物价和利率构成压力。由于美国与伊朗在霍尔木兹海峡重新开放的谈判仍未取得明显进展,WTI原油价格上涨1.07美元(1.30%),报每桶83.20美元。布伦特原油上涨1.23美元(1.40%),报88.91美元。 美国10年期国债收益率为4.6883%,较前一交易日下降1.8个基点,但仍处于高位。如果国际油价继续上涨,未来物价再度上涨的担忧将加剧,从而限制利率下行,并对风险资产形成压力。 未来资产证券研究员西相英表示:“此次消费者物价指数可能引发未来货币政策的变化,因此对短期债券、外汇和股票市场的影响非常大。”他指出:“如果核心CPI高于预期,近期美联储官员对通胀的警惕言论将再次引发加息担忧。” 他进一步表示:“相反,如果物价低于预期,可能会缓解利率压力,但考虑到国际油价仍然高企,未来物价再上涨的警惕仍然存在,股市的上涨幅度也将受到限制。” 不过,美国股市的下跌幅度并不大,这一点是积极的。尽管大型科技股表现疲软,但罗素2000指数上涨,费城半导体指数上涨0.87%。特别是美光科技上涨0.87%,AMD上涨1.01%。与国内市场关联度较高的SK海力士美国存托凭证(ADR)上涨4.70%。 SK海力士ADR因其扩大对镁光科技的持股以及中国大连工厂重启的消息而受到利好。SK海力士间接成为镁光科技的最大股东,预计将在全球闪存市场中扩大影响力,同时其子公司Solidaime决定重启在中国大连的第二工厂建设及设备投资,这也受到积极评价。 对人工智能基础设施的投资需求依然强劲。英伟达正式宣布成立规模达5000亿美元的AI基础设施金融财团,参与者包括阿波罗全球管理、黑石、贝莱德、布鲁克菲尔德资产管理、高盛、KKR等。AI投资正从半导体和AI模型开发扩展到数据中心和电力网络建设,这意味着大规模资金筹集的重要性日益增加。 英伟达股价下跌0.02%,维持在平盘附近,但电力基础设施相关股票表现强劲。康斯特雷尔能源上涨2.93%,伊顿上涨3.22%,维尔提夫控股上涨4.34%。奥克罗和新规模动力分别上涨5.66%和7.73%。由于AI数据中心扩展带来的电力需求增加,相关行业的投资动能正在增强。 核心网络和超级微型计算机等AI相关企业在业绩发布后,盘后交易中分别上涨超过13%和6%,这对国内AI·半导体价值链形成了有利因素。 科斯皮的波动性减弱也是一个积极信号。根据Kiwoom证券的数据,科斯皮未来预期波动性VKOSPI在6月和7月平均为85点,而在6月底的急剧下跌期间曾达到95点。但进入8月后,VKOSPI降至70点,8月11日降至61点,创下自5月8日以来的最低水平。 Kiwoom证券研究员韩志英表示:“VKOSPI在60点的水平绝对较高,但最近股市恢复过程中VKOSPI的下降表明,7月的暴跌和波动性扩大所导致的供需压力正在缓解。”他指出:“需要重视的是,异常波动性正在比股价更早地恢复正常。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-12 17:32:10 -
美股调整、油价飙升带来压力……科斯达克能否延续反弹?
前日,韩国股市以科斯达克为中心出现强劲反弹,然而今日美国股市的调整和国际油价的急剧上涨预计将抑制投资者情绪。不过,由于美国7月就业数据放缓,缓解了市场对美联储加息的担忧,加之国内股市中小型股和非半导体行业的上涨趋势,整体指数的恢复可能会持续。 在10日,科斯皮收盘上涨40.89点(0.65%),报6299.66点。科斯达克则大幅上涨55.66点(6.97%),收于854.47点。尤其是科斯达克在近期因过度下跌的认知和资金供给改善的基础上,反弹力度显著超过科斯皮。 10日(当地时间)纽约股市因近期创下新高的压力和霍尔木兹海峡重新开放的不确定性,收盘小幅下跌。道琼斯工业平均指数下跌0.11%,报5万3975.98点。标准普尔500指数下跌0.06%,报7753.11点,纳斯达克综合指数下跌0.32%,报2万6605.36点。 压制美国股市的主要因素是国际油价上涨。由于美国与伊朗之间的谈判陷入僵局,霍尔木兹海峡重新开放的预期减弱,国际油价上涨超过5%,WTI再次突破每桶80美元。美国10年期国债收益率也超过4.70%,加大了对成长股的折现压力。 半导体股仍然是一个变数。美国市场上,英伟达下跌2.86%,美光下跌1.89%,AMD下跌2.85%,主要半导体股表现疲软,费城半导体指数也下跌2.94%。英特尔宣布进行150亿美元的增发,导致市场对AI投资扩大的资金筹集压力和股东价值稀释的担忧加剧。 有消息称,英伟达正在与大型资产管理公司和金融机构合作,建立大规模资金筹集结构,以支持AI基础设施的建设。AI投资的规模正在从半导体扩展到数据中心和电力网络等基础设施,所需的巨额资本筹集也可能对国内相关股票产生影响。 然而,今日半导体股是否会完全跟随美国股市的疲软还有待观察。国内股市中,近期半导体集中现象有所缓解,资金流向电力设备、MLCC、军工、生物等行业。即使半导体股出现调整,若资金流向其他行业,仍可能对指数的下行提供支撑。 今日国内股市的重点关注在于近期大幅上涨的科斯达克和中小型股的获利回吐情况。科斯达克自上月30日低点以来,截至8月10日上涨约32.5%。同期,科斯皮的涨幅仅约12.6%。由于短期内涨幅差距较大,今日可能会出现部分个股的获利回吐。 然而,分析人士认为,科斯达克的强势并不能仅仅视为短期主题行情。科斯达克在7月的暴跌中,较高点最大下跌幅度达到47%,跌幅大于科斯皮,因此近期的反弹是由于过度下跌的修正和资金流向缩小科斯皮与科斯达克之间的业绩差距所致。 在外部因素中,油价和利率走势被认为是最重要的。美国与伊朗在霍尔木兹海峡重新开放问题上对峙,短期内油价波动性可能加大。若油价上涨再次引发市场对美国通胀的担忧,可能会对近期因就业放缓而减弱的美联储降息预期造成压力。 本周即将公布的美国7月消费者物价指数(CPI)也是一个变量。在就业放缓后,市场的关注再次转向物价,若CPI高于预期,可能会同时刺激利率上升和风险资产的获利回吐。反之,若市场预期符合或确认放缓趋势,可能会缓解近期加大的利率压力,并为国内股市的恢复提供支持。 韩证券研究员韩志英表示:“与6、7月半导体集中现象严重的市场相比,市场的温度正在向各个行业扩散,这一点是积极的。美国科技股的业绩、国内半导体股的股东回报预期等,都是支撑科斯皮潜在上行的因素,因此我们认为国内股市整体的恢复动能依然有效。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 17:32:10 -
美国大型科技股暴跌…三星电子·SK海力士在盘前交易中走弱
预计韩国综合股价指数(KOSPI)将在24日因中东地缘政治风险的扩散和美国大型科技股的暴跌而进行调整。国际油价突破每桶100美元,同时美国国债收益率上升,导致纽约股市昨晚普遍走弱。 昨晚,美国股市全线下跌。由于Alphabet和特斯拉股价大幅下跌,加上国际油价和美国国债收益率飙升,投资者情绪受到打击,尤其是科技股受到影响。 根据23日(当地时间)纽约证券交易所(NYSE)的数据,道琼斯工业平均指数收盘下跌506.93点(0.97%),报51711.65点。标准普尔500指数下跌90.66点(1.21%),报7408.30点,纳斯达克综合指数则大跌553.21点(2.15%),收于25137.69点。 尽管Alphabet的业绩超出市场预期,但由于大规模人工智能投资导致的自由现金流(FCF)恶化,该股暴跌近7%。特斯拉因第二季度业绩不佳及投资扩张带来的现金流担忧,股价下跌超过14%。 国内半导体大型股在盘前交易中也表现疲软。根据NextTrade的数据,截至上午8时35分,三星电子的股价较前一交易日下跌1500韩元(0.56%),报268500韩元。SK海力士也下跌15000韩元(0.78%),报1904000韩元。 证券界普遍认为,开盘初期的疲软是不可避免的,但随着业绩季的到来,个股之间可能会出现差异化表现。Kiwoom证券的研究员韩志英表示:“由于美国与伊朗之间的地缘政治不确定性以及美国股市的暴跌,市场将低开,但在盘中,半导体股有可能部分回升。尽管油价上涨带来了利率压力,但考虑到当前市场估值,股价的冲击可能是有限的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-24 17:56:00 -
国际油价飙升,纽约股市走弱……AI投资扩大,半导体股备受关注
由于国际油价的急剧上涨引发通货膨胀担忧,同时美国大型科技公司对人工智能(AI)投资的扩大预期,国内股市预计将呈现个股分化的走势。在纽约股市因大型科技股走弱而下跌的背景下,AI服务器相关股票表现强劲,吸引了市场对国内半导体股的关注。 22日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收于52218.58点,较前一个交易日下跌0.01%。标准普尔500指数下跌0.14%,收于7498.96点,纳斯达克综合指数下跌0.57%,收于25690.90点。 中东地区的地缘政治紧张局势持续,导致国际油价急剧上涨,给投资情绪带来了压力。布伦特原油和美国西德克萨斯中质原油(WTI)分别上涨了3.36%和2.95%。油价的上涨加剧了通货膨胀的担忧,导致美国国债收益率上升,市场对下周美国联邦公开市场委员会(FOMC)会议的利率预期也有所增加。 在个股方面,AI服务器制造商超级微计算机(Supermicro)股价上涨超过19%,戴尔科技(Dell Technologies)和惠普企业(Hewlett Packard Enterprise,HPE)也有所上涨。英伟达(NVIDIA)和博通(Broadcom)股价均上涨约2%。相反,SK海力士(SK Hynix)的美国存托股票(ADR)下跌3.88%,美光科技(Micron)下跌1.17%,微软(Microsoft)、亚马逊(Amazon)、Meta和谷歌母公司Alphabet等主要大型科技公司也表现疲软。 在收盘后发布财报的Alphabet第二季度营收为1198亿美元,营业利润为408亿美元,均超出市场预期。尤其是云服务的收入因AI需求的扩大同比增长了82%。今年的资本支出(CAPEX)预期也从之前的1800亿至1900亿美元上调至1950亿至2050亿美元。 然而,由于AI投资扩大带来的盈利压力,Alphabet的股价在盘后交易中表现疲软。 西尚荣未来资产证券研究员表示:“Alphabet强调AI需求在搜索、YouTube和云服务等领域的扩大,但也提到了短期盈利压力。”他指出:“在自由现金流出现负值的情况下,资本支出的扩大和未来业绩的不确定性加剧,导致股价在盘后交易中下跌。” 在Alphabet发布财报后,Meta、亚马逊和微软等大型科技公司在盘后交易中表现疲软,而美光等半导体股则上涨。这表明,AI投资的扩大被大型科技公司视为成本负担,而对半导体行业则提升了需求预期。 国内半导体股在常规交易开盘前也出现上涨。根据NextTrade的数据,截至当天上午8时3分,三星电子的股价上涨2.30%,达266500韩元,SK海力士上涨2.35%,达187300韩元。 当天,国内股市在国际油价上涨和利率不确定性带来的压力下,关注Alphabet的大规模AI投资是否能支撑三星电子和SK海力士等半导体股的投资情绪。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-23 17:16:00 -
美伊冲突再度升级,油价飙升……韩国股市投资情绪或受影响
纽约股市在SK海力士的纳斯达克首秀和对AI半导体的期待下收涨,但周末期间美国与伊朗之间的军事冲突再度升级,全球金融市场的紧张气氛再次加剧。在国际油价飙升、美元走强和美国国债收益率上升的背景下,国内股市将关注半导体急剧下跌后的低位买入情况及中东风险的走向。 根据金融投资行业的消息,10日(当地时间)纽约股市道琼斯工业平均指数收盘上涨149.60点(0.29%),报52637.01点,标准普尔500指数和纳斯达克指数分别上涨0.42%和0.29%。 特别是SK海力士于10日上市的ADR以高于发行价(149美元)的170美元开盘,最终以168.49美元收盘,较发行价上涨13.08%。受AI半导体需求预期的推动,英伟达上涨4.03%,而Meta因其自研AI半导体的期待和新AI模型的好评上涨5.97%。 然而,周末期间美伊之间的武力冲突再次引发关注,投资者情绪可能受到抑制。尽管美国与伊朗之间的对话期待有所形成,但伊朗对霍尔木兹海峡航行船只的攻击和美国对伊朗的空袭使地缘政治不确定性加大。 因此,美元目前表现强劲,国际油价接近上涨4%。在美国的盘后期货市场,纳斯达克100和德国DAX指数呈现疲软,日本日经指数也面临下行压力。 国内股市在上周因半导体相关的获利了结而大幅下跌后,能否反弹成为关键。KOSPI指数周度下跌7.6%,月度下跌14.67%,相较全球股市表现出明显的弱势。 代信证券研究员李京敏表示:“最近KOSPI的急剧下跌主要是由于AI产业预期减弱、估值调整和杠杆清算等供需冲击,而非基本面受损。”他分析称:“领先的每股收益(EPS)实际上有所改善,目前12个月的领先市盈率(PER)为6.36倍,处于历史低位。” 他进一步指出:“KOSPI能否突破并稳住在8200点将决定短期的方向。如果恢复到8200点,可能会迅速反弹进入1万点时代,但如果未能稳住,则需警惕跌破7000点的可能。” 市场普遍认为,本周即将公布的美国6月消费者物价指数(CPI)和国内主要企业的第二季度业绩预期将成为影响股市方向的变量。尤其是在三星电子和SK海力士等半导体企业的业绩发布前,如果AI行业的不确定性得到缓解,可能会出现以跌幅过大的股票为主的反弹机会。 在盘前市场,国内主要市值较大的股票走势各异。当天上午8时31分,尽管SK海力士在美国纳斯达克ADR首秀,但开盘初期交易价格为214万4000韩元,较前一日下跌1.65%。SK Square也下跌1.92%。相反,LG能源解决方案上涨1.53%,KB金融(1.30%)、起亚(0.54%)、现代汽车(0.44%)等部分大型股表现强劲。三星电子则维持在28万5000韩元(0%)的平稳状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 17:40:00 -
市场前瞻:纽约股市半导体股大幅下跌,韩国股市波动中关注低价买入
韩国综合指数因三星电子业绩发布后的获利了结而大幅下跌,同时美国股市也因半导体股疲软和国际油价飙升而收跌。然而,证券界认为,近期的急剧下跌使得估值压力大幅降低,尽管开盘初期波动不可避免,但低价买入的资金可能会流入,尝试在盘中反弹。 7日(当地时间),纽约证券交易所(NYSE)道琼斯工业平均指数收于52925.15点,较前一交易日下跌130.76点(0.25%)。标准普尔500指数下跌33.58点(0.45%),收于7503.85点,科技股主导的纳斯达克指数下跌302.47点(1.16%),收于25818.69点。 前一天反弹的半导体股在一天内再次大幅下跌。美光科技下跌4.71%,闪迪下跌7.22%,Marvell科技下跌7.45%,AMD下跌6.51%,均对投资者情绪造成了打击。 国际油价也出现上涨。由于霍尔木兹海峡的地缘政治紧张局势再次凸显,纽约商业交易所8月交货的西德克萨斯中质原油(WTI)较前一交易日上涨2.76%,收于每桶70.44美元,布伦特原油上涨3.01%,收于每桶74.16美元。 预计国内股市将以弱势开盘。截至上午8时39分,NXT盘前市场显示,三星电子下跌3.39%,SK海力士下跌4.50%。SK广场(-7.67%)、三星电机(-7.71%)、现代汽车(-4.07%)、LG能源解决方案(-1.66%)、三星生命(-4.27%)、三星物产(-4.24%)、三星生物制剂(-1.05%)等主要市值前列的股票也普遍下跌。 证券界预计,由于美国股市疲软、油价飙升以及中东风险等外部因素,开盘初期可能会出现更大的波动,但近期的急剧下跌可能会突显出价格的吸引力。 韩志英,Kiwoom证券研究员表示:“由于美国股市疲软和霍尔木兹海峡的不确定性,开盘初期波动可能会加大,但近期的连锁下跌将吸引低价买入资金,尝试在盘中反弹。当前韩国综合指数的估值压力已降至金融危机水平,因此,优先采取分批买入的策略,而不是减少股票比例。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-08 17:48:00 -
市场前瞻:急剧上涨后调整?关注科斯皮、中东局势与半导体
科斯皮预计将在22日继续关注美国与伊朗之间后续谈判的进展,市场波动性将持续。近期中东地缘政治风险尚未完全解除,加之短期急剧上涨带来的压力,投资者情绪可能受到影响。 上周末,美国纽约证券市场因庆祝“解放奴隶纪念日”而休市。市场的关注点集中在美国与伊朗之间关于停战谅解备忘录(MOU)执行的后续谈判上。 此前,美国与伊朗于21日(当地时间)在瑞士开始了关于停战谅解备忘录(MOU)执行的谈判。然而,谈判一开始就出现了杂音。美国总统唐纳德·特朗普通过其社交媒体平台Truth Social警告称,如果无法控制黎巴嫩亲伊朗武装组织真主党,将对伊朗进行强烈打击,紧张局势再度升级。 以色列与真主党之间的冲突仍在继续,因此美国与伊朗之间谈判的前景不确定性预计将持续一段时间。 当天,国内市场将密切关注两国谈判的进展及中东局势的变化,以寻找市场方向。 截至上午8时14分,NXT盘前交易中,三星电子的股价较前一交易日下跌1.41%,报349,000韩元。而SK海力士则上涨0.69%,报2,783,000韩元。 在前一个交易日(19日),科斯皮因短期急剧上涨带来的压力而结束了七连涨,收盘下跌0.13%,报9052.42点。尽管盘中一度上涨至9385.59点,创下历史新高,但随后转跌,最低跌至8831.72点,显示出较高的波动性。 韩元证券研究员韩志英表示:“上周五,关于美国副总统JD·范斯出国延迟的争议等可能刺激美国与伊朗后续谈判的不安情绪的新闻流,本周也可能出现。” 此外,近期推动股市上涨的半导体股在短期内急剧上涨,市场对供需集中现象的警惕性也在增加。一位研究员表示:“将市场供需集中于半导体是合理的选择,但短期内这种集中现象过度可能带来暂时性副作用,这也是本周需要考虑的变量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 17:52:00 -
市场前瞻:和平协议与FOMC警惕,关注KOSPI走势
KOSPI在17日将关注美国与伊朗达成的和平协议是否会继续推动风险资产偏好,或是在联邦公开市场委员会(FOMC)会议前的观望情绪中调整。 16日(当地时间),纽约股市收盘呈现混合走势。道琼斯工业平均指数上涨0.64%,创下历史新高,而标准普尔500指数和纳斯达克综合指数分别下跌0.57%和1.15%。 尤其是近期表现强劲的半导体股普遍回调。内存芯片制造商美光(-6.22%)、闪迪(-5.52%)、英特尔(-8.45%)、美满电子(-9.92%)、AMD(-7.30%)等均大幅下跌。因此,费城半导体指数也暴跌5.71%。罗素2000指数和道琼斯运输指数分别下跌0.87%和0.70%。 不过,国际油价下跌被视为对国内股市的利好因素。前一晚,ICE期货交易所的8月布伦特原油价格较前一交易日下跌5.1%,以每桶78.96美元收盘,首次跌破自3月战争爆发以来的80美元。 短期内,国内股市可能面临以半导体股为中心的获利回吐压力,但预计跌幅将有限。前一日,KOSPI上涨180.62点(2.11%),以8726.60点收盘,连续四个交易日上涨。 截至当天上午8时8分,NXT盘前市场显示,三星电子较前一交易日下跌2.77%,报33万3500韩元,SK海力士下跌1.81%,报233万9000韩元。 韩智英的研究员表示:“今天国内股市预计将因美国西德克萨斯中质原油(WTI)价格暴跌、美元/韩元汇率下跌,以及6月FOMC的观望情绪和美国半导体股的调整而低开。”她分析道:“开盘初期,前一日国内股市大幅上涨的半导体股可能会出现短期获利回吐。” 她补充道:“考虑到当前整体股市环境处于中性以上,预计在盘中将出现其他行业的轮动交易,从而缩小跌幅。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-17 17:44:00 -
市场前瞻:美国科技股调整,国内股市聚焦‘黄仁勋’
国内股市在美国半导体股调整和英伟达首席执行官黄仁勋访韩的双重影响下,预计将以个股为主导。美国科技股因获利了结而表现疲软,市场关注黄仁勋与国内企业的会晤及人工智能(AI)合作讨论。 6月4日(当地时间),美国纽约股市三大指数收盘涨跌互现。道琼斯工业平均指数和标准普尔500指数分别上涨1.73%和0.41%,而以科技股为主的纳斯达克综合指数则下跌0.09%。 在医疗保健和金融股强劲的推动下,道琼斯指数创下历史新高。相反,纳斯达克指数因博通等半导体股的疲软而收跌。 博通股价暴跌12.59%,美光科技(-7.74%)、闪迪(-3.92%)、西部数据(-3.13%)等内存相关股票也普遍走低。 韩志英,基于研究员表示:“此次下跌并非由于内存周期即将到来或利率急剧上升导致的折现率压力加大,而是由于市场在连续创下新高后,短期内投资者因特定事件而集中进行获利了结。” 国际油价下跌。布伦特原油期货较前一交易日下跌2.8%,报每桶95.03美元;西德克萨斯中质原油(WTI)期货下跌3.1%,报每桶93.04美元。 当天国内股市预计将部分反映美国科技股的调整影响。然而,市场的关注点将集中在黄仁勋的访韩日程及相关受益股票上。 实际上,截至当天上午8时23分,NXT盘前交易中,三星电子较前一交易日下跌3.27%,报34万韩元;SK海力士下跌3.92%,报220万8000韩元;LG电子下跌4.57%,报31万3000韩元;NAVER下跌3.74%,报25万7500韩元。相反,斗山能源上涨2.42%,报10万1600韩元。 徐相英,未来资产证券研究员表示:“尽管美元/韩元汇率的压力和外资持续卖出仍然是负担,但黄仁勋的访韩及与主要企业的合作期待可能会集中在个别股票上,因此市场将主要集中在个股表现上,而非指数变化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-05 17:39:00 -
英伟达股价暴涨6%,纽约股市再创历史新高,半导体行情持续升温
在纽约股市三大指数齐创新高的背景下,国内股市在6月2日也预计将以半导体和信息技术(IT)行业为主,强势开盘。英伟达正式宣布进军人工智能(AI)PC市场,改善了对半导体和硬件行业的投资情绪,同时美国与伊朗之间的谈判不确定性也有所缓解。 在6月1日(当地时间),道琼斯工业平均指数上涨46.42点(0.09%),收于51078.88点。标准普尔500指数上涨19.90点(0.26%),收于7599.96点,科技股主导的纳斯达克指数上涨114.19点(0.42%),收于27086.81点。 开盘初期,由于美国与伊朗谈判中断的可能性被提出,国际油价和利率上涨,但美国总统唐纳德·特朗普否认了谈判中断的传闻,投资情绪恢复。此外,美国供应管理协会(ISM)发布的5月制造业采购经理人指数(PMI)超出市场预期,股市在盘中回升并转为上涨。 市场的关注点集中在英伟达身上。英伟达在台北举行的“GTC台北”活动中,发布了与微软合作的AI PC芯片“N1 X”,正式宣布进军PC市场。英伟达股价因此暴涨6.26%。 受益于AI PC的预期,戴尔科技和惠普分别上涨10.70%和9.20%。相反,传统PC中央处理器(CPU)市场的强者英特尔下跌4.67%,高通下跌8.78%。 AI基础设施投资扩大的预期也在持续。服务器和存储公司HPE在收盘后发布的业绩超出市场预期,导致其在盘后交易中大幅上涨。 国际油价上涨。布伦特原油期货上涨4.2%,收于每桶94.98美元,西德克萨斯中质原油(WTI)期货上涨5.5%,收于每桶92.16美元。然而,盘中大幅上涨的油价在特朗普总统的谈判相关发言后,部分回落。 预计国内股市将继续以半导体股为主的强势走势。根据6月2日上午8时30分的数据,NXT盘前市场中,三星电子上涨7.02%,交易价格为373500韩元。现代汽车上涨4.13%,SK海力士上涨1.18%,LG电子则表现强劲,上涨20.89%。 证券界认为,AI投资的扩大预期仍然是市场的核心动力,但也需警惕因部分行业集中而导致的波动性扩大。 Kiwoom证券研究员韩志英表示:“美国与伊朗的谈判混乱仍在继续,但随着时间的推移,战争风险对股市的影响正在减小。英伟达的AI PC发布和AI基础设施需求的扩大预期正在推动半导体和硬件行业的强势。” 她还表示:“国内股市预计将在半导体股的带动下强势开盘,但近期资金集中在少数主导股上,波动性加大。建议关注半导体、IT硬件等主导股,以及证券、电力设备、造船等业绩相对被忽视的行业。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 17:42:00









