
主页搜索
搜索
选择时间
搜索范围
全部的
‘摩根士丹利’新闻 10个
-
 摩根士丹利:内存产业调整已结束,重新进入时机吸引人
摩根士丹利最近对急剧下跌的内存半导体股进行了评估,认为这是一个吸引人的重新进入时机。 据8月9日的联合新闻等报道,摩根士丹利在8月6日发布的亚洲科技股报告《内存-小波动》中指出:“内存产业中出现的最剧烈调整已经结束”,并表示“估值提供了吸引人的重新进入机会”。 摩根士丹利表示,此次调整是内存行业周期成熟过程中出现的自然“小波动”现象,并指出未来的自家公司股票回购等也将成为主要股价上涨的原因。 摩根士丹利维持对SK海力士和三星电子的目标股价,分别为260万韩元和37万5000韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 05:12:00 -
 摩根士丹利上调韩国股市投资评级至'增持',预计KOSPI有36%上涨空间
摩根士丹利最近表示,由于股市急剧下跌,杠杆头寸已被大幅清算,因此将对韩国股市的投资评级从'中性'上调至'增持'。 根据8月2日(当地时间)彭博社的报道,摩根士丹利认为,随着杠杆交易所交易基金(ETF)、信用融资和对冲基金的借贷头寸大幅清算,投资人工智能(AI)和产业超级周期的更好入场机会已经出现。 摩根士丹利分析称:“在杠杆头寸迅速解除后,KOSPI有潜力上涨36%,目标价为9000。”短期KOSPI预期范围为5500至10500。 KOSPI在前一个交易日创下历史最高18%的涨幅后,今日一度下跌5.5%,波动幅度较大。与6月的高点相比,KOSPI已下跌超过30%。 彭博社分析指出,韩国股市以三星电子和SK海力士为中心,成为评估亚洲AI需求的代表市场,但单一股票杠杆ETF的激增和集中于部分大型股的指数结构加剧了股市的下跌。 摩根士丹利诊断称,近期的卖压主要受到供需和头寸调整等技术性因素的影响,而非企业业绩或经济前景。杠杆ETF、对冲基金的借贷投资以及个人投资者的信用融资清算过程已完成超过一半。 摩根士丹利预计,三星电子和SK海力士将支撑KOSPI的估值底部。工业品、国防和金融股也可能受益于产业超级周期和政策变化。 此外,摩根士丹利还将对泰国股市的投资评级从'中性'上调至'增持'。由于外国直接投资的增加和竞争力的改善,投资机会增多,企业业绩也进入反弹阶段。主要企业可能会受益于AI资本支出和能源安全的提升。 相对而言,摩根士丹利将对澳大利亚股市的投资评级从'中性'下调至'减持',认为由于连续的基准利率上调和减少房地产投资吸引力的税制改革,进一步上涨空间受到限制。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 19:12:00 -
 摩根士丹利:韩国股市接近底部,目标维持在9000
摩根士丹利表示,近期急剧下跌的韩国股市接近底部,基本目标维持在9000。然而,考虑到企业盈利增长可能放缓,弱市情景下股市可能下跌至6000。 根据21日(当地时间)发布的Investing.com的报告,摩根士丹利在其最新的《韩国市场策略》报告中指出:“近期韩国股市的急剧下跌并不意味着正式进入弱市。”并表示“多个指标显示股市进一步下跌的可能性有限。” 本月以来,韩国股市下跌了18%,其中半导体股票占整体市值减少的约70%。分析认为,半导体股票的抛售压力加大导致指数跌幅扩大。 摩根士丹利维持9000的基本目标,但考虑到企业盈利增长可能低于预期,将弱市情景的预期从6500下调至6000。未来3至6个月的预期交易区间为6000至9000。 在上个月23日的报告中,摩根士丹利曾提出基本情景为9000,强势市场为10500,弱势市场为6500。 目前,基于国内股市和半导体股票未来12个月的业绩,股价水平已接近历史低点。然而,人工智能(AI)投资、大型数据中心公司的投资规模以及半导体供应前景的不确定性仍然存在,因此短期内股价波动可能较大。 在投资策略方面,摩根士丹利建议同时投资于成长性高的科技股和对经济波动相对强劲的防御性股票。在行业方面,银行被评为最具潜力的投资对象,通信服务的投资意见被提升至“增加比例”。 在信息技术、工业品和医疗保健领域,摩根士丹利也保持积极的观点。在工业品中,防务产业被评为最具吸引力,造船、发电和核电以及海外建筑则紧随其后。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 19:08:00 -
 三星电子业绩创历史新高,但市场对‘半导体峰值过后’的担忧加剧
尽管三星电子实现了超出市场预期的业绩惊喜,但金融界对“半导体峰值过后”的担忧依然未能平息。然而,由于新厂的投产实际内存产量的扩大要到2028年以后才能显现,因此以内存为中心的有利供需环境在短期内不会动摇,这是业界的冷静判断。 根据7月9日的外媒和相关行业消息,美国财政部的分析师们最近撰写了一份内部报告,警告称基于大型科技公司的投资收益,人工智能(AI)数据中心过热的可能性。该报告以财政部长斯科特·贝森特等人为收件人,指出如果AI基础设施投资的收益未能达到预期,可能会对半导体、云计算和电力行业造成比过去互联网泡沫更广泛的冲击。 早在7月6日,摩根士丹利也警告称,如果超大规模云计算公司的投资减速,内存企业的业绩预期上调趋势可能会受到抑制。摩根士丹利表示:“目前内存行业的业绩上调幅度已达到历史高点,短期动能可能会逐渐进入喘息阶段。” 摩根士丹利在2021年曾提出所谓的“半导体寒冬论”,预见到行业的下行周期,被市场称为“死神”。在2024年,由于高带宽内存(HBM)供给过剩,摩根士丹利将SK海力士的目标价砍半,引发股价暴跌,显示出周期性的悲观情绪。 然而,半导体行业指出,资本市场的投资情绪萎缩并不意味着短期内需求的中断。三星电子每月65万至70万片的DRAM晶圆生产能力(CAPA)远超竞争对手,但在应对爆炸性增长的HBM和服务器用高容量DRAM需求方面显得捉襟见肘。SK海力士的新工厂青州M15X厂也在全力以赴,但面对涌入的客户订单,及时消化显得十分困难。 由于长期的产量不足,全球大型科技公司如英伟达、微软、谷歌和苹果等正在与国内两大内存公司扩大下一代HBM和服务器产品的供应伙伴关系,以提升自家AI芯片的运算速度。 尤其是考虑到三星电子和SK海力士最近公布的新生产线的完工时间和设备引进时间等物理指标,市场普遍认为,部分人担心的过剩供应现象短期内难以发生。 三星电子正在建设的平泽校园第四工厂(P4)最快要到明年上半年才能投产。SK海力士的龙仁半导体集群一期厂也要到明年年底才能首次投产。考虑到从洁净室建设到良率稳定所需的交付时间,市场上有意义的实际供应量预计要到2028年以后才能释放。 特别是从第六代HBM(HBM4)开始,先进的代工工艺和高难度封装技术将被引入,量产难度将呈几何级数增加。因此,即使投入相同的晶圆,实际芯片的纯生产量也必然会显著低于现有的通用DRAM。尽管设备投资使外部生产能力增加,但先进内存的实际供应量却难以轻易增加。 李钟焕,尚美大学系统半导体工程系教授表示:“宏观经济指标或心理因素可能会导致短期波动,但AI内存市场的核心在于技术瓶颈和物理供应限制。”他指出:“拥有先进工艺技术和量产能力的韩国企业的市场影响力将在一段时间内保持稳固。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-10 03:04:00 -
 摩根士丹利:英伟达之后,云计算将成投资新焦点
随着今年美国股市中半导体行业的上涨动力减弱,资金可能会转向大型云计算企业及其他行业。分析认为,这并不是人工智能(AI)投资热潮的降温,而是之前集中在芯片制造商的关注逐渐扩展到相对较少上涨的领域。 根据6日(当地时间)路透社和彭博社的报道,摩根士丹利的首席股票策略师迈克尔·威尔逊领导的策略团队在最近的报告中指出:“美国半导体股的疲软可能是市场主导股变化的信号。” 摩根士丹利认为,投资者可能会重新关注亚马逊、微软、字母表和Meta等大型云计算企业,而不是英伟达等芯片制造商。这些企业被称为超大规模云服务商,运营着大型数据中心和云基础设施。 报告指出,这些企业在人工智能生态系统中发挥着核心作用,同时在广告、电子商务和云计算等传统业务基础上具有坚实的优势。 相反,芯片相关股票由于已经提前反映了对人工智能基础设施投资的期待,短期内可能会面临进一步上涨的限制。 费城半导体指数在6月上涨了11%,但在最近两周内下跌超过11%。摩根士丹利分析称:“利率上升担忧的缓解和国际油价的下跌也是促使资金流向其他行业的因素。” 受益行业包括消费品、运输和生物技术。摩根大通也表示:“下半年股市的上涨趋势可能会超越科技股,人工智能不再是唯一的焦点。” 不过,摩根士丹利并不认为人工智能投资已经结束。尽管字母表和亚马逊等大型科技公司已经投入了巨额资金用于人工智能基础设施,但未来可能会更加关注投资的效率和盈利能力。 威尔逊在接受彭博电视台采访时表示:“大型云计算企业现在将趋于稳定,而半导体股将面临调整。”他将年末标准普尔500指数的目标定为8000点,并认为美国股市仍有进一步上涨的空间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-07 22:16:00 -
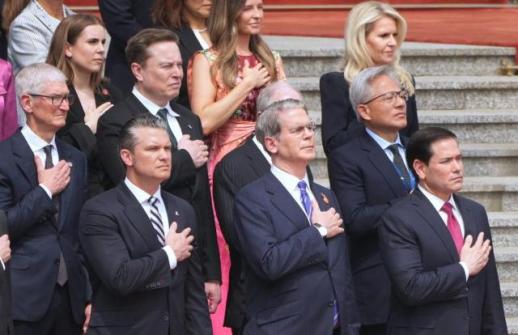 美中领导人会晤:科技巨头齐聚北京,AI与半导体成焦点
2026年5月在北京人民大会堂举行的美中领导人会晤,不仅仅是一次外交活动。这一事件象征着21世纪世界秩序的重心已经不再仅仅是军事和外交,而是围绕人工智能、半导体、数据、平台、能源和供应链等新权力体系进行重组。 此次会晤中,全球的目光聚焦于美国知名科技巨头首席执行官们大规模参与特朗普总统的访华团。英伟达的詹森·黄、特斯拉的埃隆·马斯克、苹果的蒂姆·库克,以及黑石、摩根士丹利、高通、Meta、微芯科技、Visa、万事达卡、波音等代表美国资本主义的庞大企业力量,实际上以“技术霸权代表团”的形式汇聚在北京。 这与冷战时期的领导人会晤截然不同。过去美苏会晤的核心是核武器和军事同盟,而如今美中会晤的核心则是人工智能、半导体、平台与数据、供应链和高端制造业。世界霸权的关键已从“谁拥有更多航空母舰”转向“谁掌握更强大的人工智能生态系统和半导体供应链”。特朗普总统亲自带领美国科技领袖访问中国并非偶然。这既是对中国的警告,也是谈判的信号。美国目前掌握着全球人工智能产业的核心软件和设计能力。OpenAI、英伟达、谷歌、Meta、微软、苹果等公司在人工智能算法、云计算、半导体设计和平台领域保持着全球最强的影响力。尤其是英伟达的GPU被称为人工智能时代的“石油”。 在这个意义上,詹森·黄的北京之行极具象征意义。作为台湾裔美国人,詹森·黄站在人工智能革命的核心。英伟达是人工智能训练用半导体市场的绝对强者,象征着美国在人工智能领域的优势。然而,英伟达也面临着没有中国市场就难以实现长期增长的挑战,因为中国是全球最大的制造业国家和庞大的人工智能应用市场。 特朗普正是利用了这一点。美国在“核心人工智能技术掌握在我们手中,但市场和制造生态仍然依赖中国”的现实中,试图同时施加压力和进行谈判。更有趣的是,此次会晤中,民间企业领袖们直接参与了部分会议。 这在以往是极为罕见的。领导人会晤通常是外交官和安全官员的领域,但此次企业首席执行官们几乎像国家战略团队的一部分一样行动。这表明,如今美国的国家竞争力不仅仅体现在军事力量上,还与民间科技企业紧密结合。 实际上,美国的人工智能霸权并非单靠国家力量形成。硅谷、华尔街、大学研究所、国防部、云计算公司和半导体公司形成了一个庞大的生态系统。换句话说,美国正在形成一种“国家+企业复合体”的人工智能霸权结构。 相对而言,中国也不甘示弱。尽管在基础半导体技术上仍处于劣势,但在数据规模、制造业应用能力和国家层面的集中投资方面,中国已达到世界顶尖水平。华为、中芯国际、百度、阿里巴巴、腾讯等公司在美国制裁下,仍在迅速建立人工智能自立体系。 尤其是中国的优势在于“速度”。如果美国是以自由市场为中心的创新模式,那么中国更接近于国家总动员体系。一旦判断出需要,中央政府、地方政府、国有企业和民营企业会同时行动。中国在高铁、电动车、太阳能产业中展示的集中培育模式也正在应用于人工智能领域。 另一个重要的区别是数据。人工智能时代的核心最终是数据、电力和半导体。中国凭借世界最大的人口和移动生态系统,积累了庞大的数据。此外,结合廉价的制造业基础和巨大的内需市场,形成了独特的优势。 而美国则在创造性创新和基础技术方面表现出色。OpenAI、谷歌DeepMind、英伟达等公司正在设计全球人工智能技术的方向。也就是说,当前的人工智能竞争不仅仅是技术竞争。美国在“智力”方面强,而中国在“规模和执行力”方面强。因此,两国都对彼此心存忌惮。 美国担心中国将制造业与人工智能应用市场结合,成功实现技术自立;而中国则担心美国利用半导体、GPU和云计算体系来限制中国人工智能产业的发展。最终,此次北京会晤不仅是简单的关税谈判,而是围绕人工智能时代的霸权结构展开的巨大谈判桌。 那么,韩国处于何种位置呢?韩国目前在全球范围内处于极为微妙的地位。以三星电子和SK海力士为核心的内存半导体竞争力依然处于世界顶尖水平。同时,Naver、Kakao、LG人工智能研究院、三星研究等自身的人工智能生态系统也在不断成长。 然而,问题在于规模。美国在平台和基础技术上强,而中国在市场和制造业上强。韩国在半导体方面强,但在平台和超大规模人工智能生态系统方面仍相对薄弱。不过,这并不意味着需要悲观。相反,韩国面临着重要的机遇。 首先是人工智能半导体。人工智能时代的核心最终是运算能力,而没有内存半导体,人工智能也无法存在。在高带宽内存(HBM)领域,韩国企业具备世界一流的竞争力。 其次是制造型人工智能。韩国在汽车、造船、电池、半导体、机器人等实际产业基础上具有强大实力。在将人工智能与制造业结合的“工业型人工智能”领域,韩国有潜力争取世界三强的地位。 第三是文化和软实力。在人工智能时代,数据并不是唯一重要的因素,内容和文化同样重要。K-pop、K剧、K内容的全球影响力在未来的人工智能学习数据和数字平台竞争中也可能成为重要资产。 最终,未来的世界不仅仅由军事霸权驱动。人工智能、半导体、数据和平台、文化、能源、供应链和金融形成了一个庞大的网络。特朗普此次访华时,美国科技巨头们的集体出动正是因为这一点。他们不仅是企业家,更是21世纪美国霸权的“技术将领”。而在北京人民大会堂发生的场景,正是世界已经进入人工智能冷战时代的历史性画面。※ 本文采用生成型人工智能撰写,并经过编辑审核。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-06 02:20:00 -
 人工智能初创公司安特罗皮克选择摩根士丹利和高盛作为IPO承销商
人工智能(AI)初创公司安特罗皮克已选择摩根士丹利和高盛作为其首次公开募股(IPO)的承销商。 根据3日(当地时间)彭博社的报道,安特罗皮克已确定摩根士丹利和高盛为其IPO的承销银行,JP摩根大通也将参与此次交易。 不过,上市的具体程序和条件尚未确定。彭博社表示,“讨论仍在进行中,可能会有其他银行加入或细节发生变化。”安特罗皮克、摩根士丹利、高盛和JP摩根均拒绝对此事发表评论。 安特罗皮克于1日向美国证券交易委员会(SEC)提交了保密证券注册声明的初稿。公司表示,在SEC审核结束后,将根据市场情况等考虑推进上市。公开发行的股票数量和价格尚未确定。 上市时间预计最早在10月。安特罗皮克最近在融资中被评估为9650亿美元(约合1477万亿韩元)的企业价值。 安特罗皮克是一家运营聊天机器人Claude的AI初创公司,亚马逊和谷歌是其主要投资者,并与OpenAI一起被视为生成型AI市场的主要企业。 安特罗皮克的实际财务结构和公开发行规模预计将在提交公开证券注册声明后确认。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 16:18:00 -
 SpaceX将IPO目标企业价值下调至2705万亿韩元
埃隆·马斯克领导的SpaceX已将其企业公开(IPO)目标企业价值下调至1800亿美元(约合2705万亿韩元),低于此前报道的超过2000亿美元(约合3006万亿韩元)。 根据29日彭博社的报道,该公司的企业价值预期经过与顾问和投资者的协商后进行了调整。SpaceX计划通过此次上市筹集最多750亿美元(约合113万亿韩元),如果这一规模得以实现,将成为历史上最大的IPO。 预计上市程序将在6月初开始。公司最快将在下月4日正式启动投资者营销,并可能在11日确定发行价格。然而,发行规模和企业价值等具体条件可能会根据投资者和市场反应而有所变化,时间表也可能会延迟几天。 在20日提交的IPO文件中,SpaceX提出以可重复使用火箭和卫星互联网业务为基础,AI服务和基础设施作为新的增长领域。文件中还包括轨道数据中心的构想以及潜在市场规模为28.5万亿美元(约合4京2836万亿韩元)的相关信息。 公司在2月宣布收购了马斯克的xAI。xAI拥有聊天机器人Grok和社交媒体平台X。彭博社报道称,此次交易中,SpaceX的估值为1万亿美元(约合1503万亿韩元),而xAI的估值为2500亿美元(约合376万亿韩元)。 业绩方面,收入增长与亏损转变同时出现。2025年收入为187亿美元(约合28.1万亿韩元),较去年140亿美元(约合21万亿韩元)有所增加。2024年盈利7900万美元(约合1.19万亿韩元),而2025年则转为亏损49400万美元(约合7.43万亿韩元)。 此次IPO将由包括高盛、摩根士丹利、美银、花旗集团和摩根大通在内的23家银行共同承销。公司计划在纳斯达克和纳斯达克德克萨斯以“SPCX”代码上市。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 23:14:00 -
 安特罗皮克企业价值达1444万亿韩元,成为全球最高估值AI初创公司
安特罗皮克通过650亿美元的H轮融资,企业价值达到9650亿美元(约1444万亿韩元),超越开放AI,成为全球最高估值的AI初创公司。 据IT行业消息,此次融资由艾尔提米特资本主导,德拉戈尼尔、格里诺克斯、红杉资本等共同参与,被认为是科技初创公司历史上最大规模的私募融资之一。开放AI最近的企业价值为7300亿美元,安特罗皮克领先约32%。业界普遍认为,此轮融资可能是安特罗皮克IPO前的最后一轮Pre-IPO融资。 安特罗皮克当天还发布了最新旗舰模型Claude Opus 4.8。这是自Opus 4.7发布41天后的快速升级,增强了在智能编码、金融分析和推理领域的基准性能,价格与之前相同。快速模式(速度提升2.5倍)相比于前一型号便宜了三倍,Claude代码还新增了多个子代理并行执行的“动态工作流”功能。 字节跳动考虑投资最多700亿美元用于AI基础设施 据彭博社报道,字节跳动正在考虑今年在数据中心和AI基础设施建设上投资最多700亿美元。这一金额是去年约250亿美元的2.8倍。字节跳动计划以2025年预计的500亿美元净利润为主要资金来源。虽然与亚马逊(年资本支出超过1300亿美元)和字母表(1850亿美元)相比仍有差距,但与中国竞争对手腾讯(120亿美元)和阿里巴巴(190亿美元)相比,字节跳动的投资规模显得非常庞大,显示出其在全球AI领域争夺霸主地位的决心。字节跳动自主开发的AI助手“抖宝”截至今年3月的月活跃用户(MAU)已达3.45亿。 开放AI成立400亿韩元企业AI咨询子公司 开放AI于11日从TPG、摩根士丹利、麦肯锡、贝恩资本、凯普杰米尼等19家公司筹集超过400亿美元,成立了独立子公司“开放AI部署公司”(DeployCo)。该公司采用类似Palantir的模式,直接派遣现场部署工程师(FDE)到企业内部,构建和运营AI系统。这被视为开放AI在其企业API市场份额从2023年的约50%下降到2025年中期的25%后的反击策略。德勤、普华永道、毕马威等四大会计师事务所中的三家已将安特罗皮克的Claude整合到其企业平台中,以加强与安特罗皮克的供应链合作。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 17:52:00 -
 摩根士丹利:代理AI扩散,三星电子和SK海力士受益
摩根士丹利表示,随着代理AI(自主规划和执行多步骤的AI)的扩展,AI半导体投资将从图形处理器(GPU)扩展到中央处理器(CPU)和内存。 根据路透社20日报道,摩根士丹利在前一天的报告中指出,AI从内容生成阶段进化到自主执行阶段,CPU和内存成为关键部件。 摩根士丹利认为,这一变化将改变数据中心的服务器配置方式,并增加对CPU的需求,尽管GPU需求仍然强劲。 预计到2030年,代理AI将为超过1000亿美元的数据中心CPU市场增加325亿至600亿美元。 随着AI分阶段执行任务,CPU将承担控制层角色,内存需求也将快速增长。 在供应紧张的领域,企业的定价能力可能会增强。 摩根士丹利将英伟达、AMD、英特尔、Arm列为CPU和加速器领域的受益者,内存领域则包括美光、三星电子和SK海力士,生产设备领域则有台积电和ASML。 此前,路透社根据ASML和台积电的最新业绩预测,美国科技巨头的AI基础设施投资仍在增加。
2026-04-22 01:07:03
-
摩根士丹利:内存产业调整已结束,重新进入时机吸引人
摩根士丹利最近对急剧下跌的内存半导体股进行了评估,认为这是一个吸引人的重新进入时机。 据8月9日的联合新闻等报道,摩根士丹利在8月6日发布的亚洲科技股报告《内存-小波动》中指出:“内存产业中出现的最剧烈调整已经结束”,并表示“估值提供了吸引人的重新进入机会”。 摩根士丹利表示,此次调整是内存行业周期成熟过程中出现的自然“小波动”现象,并指出未来的自家公司股票回购等也将成为主要股价上涨的原因。 摩根士丹利维持对SK海力士和三星电子的目标股价,分别为260万韩元和37万5000韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 05:12:00 -
摩根士丹利上调韩国股市投资评级至'增持',预计KOSPI有36%上涨空间
摩根士丹利最近表示,由于股市急剧下跌,杠杆头寸已被大幅清算,因此将对韩国股市的投资评级从'中性'上调至'增持'。 根据8月2日(当地时间)彭博社的报道,摩根士丹利认为,随着杠杆交易所交易基金(ETF)、信用融资和对冲基金的借贷头寸大幅清算,投资人工智能(AI)和产业超级周期的更好入场机会已经出现。 摩根士丹利分析称:“在杠杆头寸迅速解除后,KOSPI有潜力上涨36%,目标价为9000。”短期KOSPI预期范围为5500至10500。 KOSPI在前一个交易日创下历史最高18%的涨幅后,今日一度下跌5.5%,波动幅度较大。与6月的高点相比,KOSPI已下跌超过30%。 彭博社分析指出,韩国股市以三星电子和SK海力士为中心,成为评估亚洲AI需求的代表市场,但单一股票杠杆ETF的激增和集中于部分大型股的指数结构加剧了股市的下跌。 摩根士丹利诊断称,近期的卖压主要受到供需和头寸调整等技术性因素的影响,而非企业业绩或经济前景。杠杆ETF、对冲基金的借贷投资以及个人投资者的信用融资清算过程已完成超过一半。 摩根士丹利预计,三星电子和SK海力士将支撑KOSPI的估值底部。工业品、国防和金融股也可能受益于产业超级周期和政策变化。 此外,摩根士丹利还将对泰国股市的投资评级从'中性'上调至'增持'。由于外国直接投资的增加和竞争力的改善,投资机会增多,企业业绩也进入反弹阶段。主要企业可能会受益于AI资本支出和能源安全的提升。 相对而言,摩根士丹利将对澳大利亚股市的投资评级从'中性'下调至'减持',认为由于连续的基准利率上调和减少房地产投资吸引力的税制改革,进一步上涨空间受到限制。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 19:12:00 -
摩根士丹利:韩国股市接近底部,目标维持在9000
摩根士丹利表示,近期急剧下跌的韩国股市接近底部,基本目标维持在9000。然而,考虑到企业盈利增长可能放缓,弱市情景下股市可能下跌至6000。 根据21日(当地时间)发布的Investing.com的报告,摩根士丹利在其最新的《韩国市场策略》报告中指出:“近期韩国股市的急剧下跌并不意味着正式进入弱市。”并表示“多个指标显示股市进一步下跌的可能性有限。” 本月以来,韩国股市下跌了18%,其中半导体股票占整体市值减少的约70%。分析认为,半导体股票的抛售压力加大导致指数跌幅扩大。 摩根士丹利维持9000的基本目标,但考虑到企业盈利增长可能低于预期,将弱市情景的预期从6500下调至6000。未来3至6个月的预期交易区间为6000至9000。 在上个月23日的报告中,摩根士丹利曾提出基本情景为9000,强势市场为10500,弱势市场为6500。 目前,基于国内股市和半导体股票未来12个月的业绩,股价水平已接近历史低点。然而,人工智能(AI)投资、大型数据中心公司的投资规模以及半导体供应前景的不确定性仍然存在,因此短期内股价波动可能较大。 在投资策略方面,摩根士丹利建议同时投资于成长性高的科技股和对经济波动相对强劲的防御性股票。在行业方面,银行被评为最具潜力的投资对象,通信服务的投资意见被提升至“增加比例”。 在信息技术、工业品和医疗保健领域,摩根士丹利也保持积极的观点。在工业品中,防务产业被评为最具吸引力,造船、发电和核电以及海外建筑则紧随其后。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 19:08:00 -
三星电子业绩创历史新高,但市场对‘半导体峰值过后’的担忧加剧
尽管三星电子实现了超出市场预期的业绩惊喜,但金融界对“半导体峰值过后”的担忧依然未能平息。然而,由于新厂的投产实际内存产量的扩大要到2028年以后才能显现,因此以内存为中心的有利供需环境在短期内不会动摇,这是业界的冷静判断。 根据7月9日的外媒和相关行业消息,美国财政部的分析师们最近撰写了一份内部报告,警告称基于大型科技公司的投资收益,人工智能(AI)数据中心过热的可能性。该报告以财政部长斯科特·贝森特等人为收件人,指出如果AI基础设施投资的收益未能达到预期,可能会对半导体、云计算和电力行业造成比过去互联网泡沫更广泛的冲击。 早在7月6日,摩根士丹利也警告称,如果超大规模云计算公司的投资减速,内存企业的业绩预期上调趋势可能会受到抑制。摩根士丹利表示:“目前内存行业的业绩上调幅度已达到历史高点,短期动能可能会逐渐进入喘息阶段。” 摩根士丹利在2021年曾提出所谓的“半导体寒冬论”,预见到行业的下行周期,被市场称为“死神”。在2024年,由于高带宽内存(HBM)供给过剩,摩根士丹利将SK海力士的目标价砍半,引发股价暴跌,显示出周期性的悲观情绪。 然而,半导体行业指出,资本市场的投资情绪萎缩并不意味着短期内需求的中断。三星电子每月65万至70万片的DRAM晶圆生产能力(CAPA)远超竞争对手,但在应对爆炸性增长的HBM和服务器用高容量DRAM需求方面显得捉襟见肘。SK海力士的新工厂青州M15X厂也在全力以赴,但面对涌入的客户订单,及时消化显得十分困难。 由于长期的产量不足,全球大型科技公司如英伟达、微软、谷歌和苹果等正在与国内两大内存公司扩大下一代HBM和服务器产品的供应伙伴关系,以提升自家AI芯片的运算速度。 尤其是考虑到三星电子和SK海力士最近公布的新生产线的完工时间和设备引进时间等物理指标,市场普遍认为,部分人担心的过剩供应现象短期内难以发生。 三星电子正在建设的平泽校园第四工厂(P4)最快要到明年上半年才能投产。SK海力士的龙仁半导体集群一期厂也要到明年年底才能首次投产。考虑到从洁净室建设到良率稳定所需的交付时间,市场上有意义的实际供应量预计要到2028年以后才能释放。 特别是从第六代HBM(HBM4)开始,先进的代工工艺和高难度封装技术将被引入,量产难度将呈几何级数增加。因此,即使投入相同的晶圆,实际芯片的纯生产量也必然会显著低于现有的通用DRAM。尽管设备投资使外部生产能力增加,但先进内存的实际供应量却难以轻易增加。 李钟焕,尚美大学系统半导体工程系教授表示:“宏观经济指标或心理因素可能会导致短期波动,但AI内存市场的核心在于技术瓶颈和物理供应限制。”他指出:“拥有先进工艺技术和量产能力的韩国企业的市场影响力将在一段时间内保持稳固。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-10 03:04:00 -
摩根士丹利:英伟达之后,云计算将成投资新焦点
随着今年美国股市中半导体行业的上涨动力减弱,资金可能会转向大型云计算企业及其他行业。分析认为,这并不是人工智能(AI)投资热潮的降温,而是之前集中在芯片制造商的关注逐渐扩展到相对较少上涨的领域。 根据6日(当地时间)路透社和彭博社的报道,摩根士丹利的首席股票策略师迈克尔·威尔逊领导的策略团队在最近的报告中指出:“美国半导体股的疲软可能是市场主导股变化的信号。” 摩根士丹利认为,投资者可能会重新关注亚马逊、微软、字母表和Meta等大型云计算企业,而不是英伟达等芯片制造商。这些企业被称为超大规模云服务商,运营着大型数据中心和云基础设施。 报告指出,这些企业在人工智能生态系统中发挥着核心作用,同时在广告、电子商务和云计算等传统业务基础上具有坚实的优势。 相反,芯片相关股票由于已经提前反映了对人工智能基础设施投资的期待,短期内可能会面临进一步上涨的限制。 费城半导体指数在6月上涨了11%,但在最近两周内下跌超过11%。摩根士丹利分析称:“利率上升担忧的缓解和国际油价的下跌也是促使资金流向其他行业的因素。” 受益行业包括消费品、运输和生物技术。摩根大通也表示:“下半年股市的上涨趋势可能会超越科技股,人工智能不再是唯一的焦点。” 不过,摩根士丹利并不认为人工智能投资已经结束。尽管字母表和亚马逊等大型科技公司已经投入了巨额资金用于人工智能基础设施,但未来可能会更加关注投资的效率和盈利能力。 威尔逊在接受彭博电视台采访时表示:“大型云计算企业现在将趋于稳定,而半导体股将面临调整。”他将年末标准普尔500指数的目标定为8000点,并认为美国股市仍有进一步上涨的空间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-07 22:16:00 -
美中领导人会晤:科技巨头齐聚北京,AI与半导体成焦点
2026年5月在北京人民大会堂举行的美中领导人会晤,不仅仅是一次外交活动。这一事件象征着21世纪世界秩序的重心已经不再仅仅是军事和外交,而是围绕人工智能、半导体、数据、平台、能源和供应链等新权力体系进行重组。 此次会晤中,全球的目光聚焦于美国知名科技巨头首席执行官们大规模参与特朗普总统的访华团。英伟达的詹森·黄、特斯拉的埃隆·马斯克、苹果的蒂姆·库克,以及黑石、摩根士丹利、高通、Meta、微芯科技、Visa、万事达卡、波音等代表美国资本主义的庞大企业力量,实际上以“技术霸权代表团”的形式汇聚在北京。 这与冷战时期的领导人会晤截然不同。过去美苏会晤的核心是核武器和军事同盟,而如今美中会晤的核心则是人工智能、半导体、平台与数据、供应链和高端制造业。世界霸权的关键已从“谁拥有更多航空母舰”转向“谁掌握更强大的人工智能生态系统和半导体供应链”。特朗普总统亲自带领美国科技领袖访问中国并非偶然。这既是对中国的警告,也是谈判的信号。美国目前掌握着全球人工智能产业的核心软件和设计能力。OpenAI、英伟达、谷歌、Meta、微软、苹果等公司在人工智能算法、云计算、半导体设计和平台领域保持着全球最强的影响力。尤其是英伟达的GPU被称为人工智能时代的“石油”。 在这个意义上,詹森·黄的北京之行极具象征意义。作为台湾裔美国人,詹森·黄站在人工智能革命的核心。英伟达是人工智能训练用半导体市场的绝对强者,象征着美国在人工智能领域的优势。然而,英伟达也面临着没有中国市场就难以实现长期增长的挑战,因为中国是全球最大的制造业国家和庞大的人工智能应用市场。 特朗普正是利用了这一点。美国在“核心人工智能技术掌握在我们手中,但市场和制造生态仍然依赖中国”的现实中,试图同时施加压力和进行谈判。更有趣的是,此次会晤中,民间企业领袖们直接参与了部分会议。 这在以往是极为罕见的。领导人会晤通常是外交官和安全官员的领域,但此次企业首席执行官们几乎像国家战略团队的一部分一样行动。这表明,如今美国的国家竞争力不仅仅体现在军事力量上,还与民间科技企业紧密结合。 实际上,美国的人工智能霸权并非单靠国家力量形成。硅谷、华尔街、大学研究所、国防部、云计算公司和半导体公司形成了一个庞大的生态系统。换句话说,美国正在形成一种“国家+企业复合体”的人工智能霸权结构。 相对而言,中国也不甘示弱。尽管在基础半导体技术上仍处于劣势,但在数据规模、制造业应用能力和国家层面的集中投资方面,中国已达到世界顶尖水平。华为、中芯国际、百度、阿里巴巴、腾讯等公司在美国制裁下,仍在迅速建立人工智能自立体系。 尤其是中国的优势在于“速度”。如果美国是以自由市场为中心的创新模式,那么中国更接近于国家总动员体系。一旦判断出需要,中央政府、地方政府、国有企业和民营企业会同时行动。中国在高铁、电动车、太阳能产业中展示的集中培育模式也正在应用于人工智能领域。 另一个重要的区别是数据。人工智能时代的核心最终是数据、电力和半导体。中国凭借世界最大的人口和移动生态系统,积累了庞大的数据。此外,结合廉价的制造业基础和巨大的内需市场,形成了独特的优势。 而美国则在创造性创新和基础技术方面表现出色。OpenAI、谷歌DeepMind、英伟达等公司正在设计全球人工智能技术的方向。也就是说,当前的人工智能竞争不仅仅是技术竞争。美国在“智力”方面强,而中国在“规模和执行力”方面强。因此,两国都对彼此心存忌惮。 美国担心中国将制造业与人工智能应用市场结合,成功实现技术自立;而中国则担心美国利用半导体、GPU和云计算体系来限制中国人工智能产业的发展。最终,此次北京会晤不仅是简单的关税谈判,而是围绕人工智能时代的霸权结构展开的巨大谈判桌。 那么,韩国处于何种位置呢?韩国目前在全球范围内处于极为微妙的地位。以三星电子和SK海力士为核心的内存半导体竞争力依然处于世界顶尖水平。同时,Naver、Kakao、LG人工智能研究院、三星研究等自身的人工智能生态系统也在不断成长。 然而,问题在于规模。美国在平台和基础技术上强,而中国在市场和制造业上强。韩国在半导体方面强,但在平台和超大规模人工智能生态系统方面仍相对薄弱。不过,这并不意味着需要悲观。相反,韩国面临着重要的机遇。 首先是人工智能半导体。人工智能时代的核心最终是运算能力,而没有内存半导体,人工智能也无法存在。在高带宽内存(HBM)领域,韩国企业具备世界一流的竞争力。 其次是制造型人工智能。韩国在汽车、造船、电池、半导体、机器人等实际产业基础上具有强大实力。在将人工智能与制造业结合的“工业型人工智能”领域,韩国有潜力争取世界三强的地位。 第三是文化和软实力。在人工智能时代,数据并不是唯一重要的因素,内容和文化同样重要。K-pop、K剧、K内容的全球影响力在未来的人工智能学习数据和数字平台竞争中也可能成为重要资产。 最终,未来的世界不仅仅由军事霸权驱动。人工智能、半导体、数据和平台、文化、能源、供应链和金融形成了一个庞大的网络。特朗普此次访华时,美国科技巨头们的集体出动正是因为这一点。他们不仅是企业家,更是21世纪美国霸权的“技术将领”。而在北京人民大会堂发生的场景,正是世界已经进入人工智能冷战时代的历史性画面。※ 本文采用生成型人工智能撰写,并经过编辑审核。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-06 02:20:00 -
人工智能初创公司安特罗皮克选择摩根士丹利和高盛作为IPO承销商
人工智能(AI)初创公司安特罗皮克已选择摩根士丹利和高盛作为其首次公开募股(IPO)的承销商。 根据3日(当地时间)彭博社的报道,安特罗皮克已确定摩根士丹利和高盛为其IPO的承销银行,JP摩根大通也将参与此次交易。 不过,上市的具体程序和条件尚未确定。彭博社表示,“讨论仍在进行中,可能会有其他银行加入或细节发生变化。”安特罗皮克、摩根士丹利、高盛和JP摩根均拒绝对此事发表评论。 安特罗皮克于1日向美国证券交易委员会(SEC)提交了保密证券注册声明的初稿。公司表示,在SEC审核结束后,将根据市场情况等考虑推进上市。公开发行的股票数量和价格尚未确定。 上市时间预计最早在10月。安特罗皮克最近在融资中被评估为9650亿美元(约合1477万亿韩元)的企业价值。 安特罗皮克是一家运营聊天机器人Claude的AI初创公司,亚马逊和谷歌是其主要投资者,并与OpenAI一起被视为生成型AI市场的主要企业。 安特罗皮克的实际财务结构和公开发行规模预计将在提交公开证券注册声明后确认。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 16:18:00 -
SpaceX将IPO目标企业价值下调至2705万亿韩元
埃隆·马斯克领导的SpaceX已将其企业公开(IPO)目标企业价值下调至1800亿美元(约合2705万亿韩元),低于此前报道的超过2000亿美元(约合3006万亿韩元)。 根据29日彭博社的报道,该公司的企业价值预期经过与顾问和投资者的协商后进行了调整。SpaceX计划通过此次上市筹集最多750亿美元(约合113万亿韩元),如果这一规模得以实现,将成为历史上最大的IPO。 预计上市程序将在6月初开始。公司最快将在下月4日正式启动投资者营销,并可能在11日确定发行价格。然而,发行规模和企业价值等具体条件可能会根据投资者和市场反应而有所变化,时间表也可能会延迟几天。 在20日提交的IPO文件中,SpaceX提出以可重复使用火箭和卫星互联网业务为基础,AI服务和基础设施作为新的增长领域。文件中还包括轨道数据中心的构想以及潜在市场规模为28.5万亿美元(约合4京2836万亿韩元)的相关信息。 公司在2月宣布收购了马斯克的xAI。xAI拥有聊天机器人Grok和社交媒体平台X。彭博社报道称,此次交易中,SpaceX的估值为1万亿美元(约合1503万亿韩元),而xAI的估值为2500亿美元(约合376万亿韩元)。 业绩方面,收入增长与亏损转变同时出现。2025年收入为187亿美元(约合28.1万亿韩元),较去年140亿美元(约合21万亿韩元)有所增加。2024年盈利7900万美元(约合1.19万亿韩元),而2025年则转为亏损49400万美元(约合7.43万亿韩元)。 此次IPO将由包括高盛、摩根士丹利、美银、花旗集团和摩根大通在内的23家银行共同承销。公司计划在纳斯达克和纳斯达克德克萨斯以“SPCX”代码上市。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 23:14:00 -
安特罗皮克企业价值达1444万亿韩元,成为全球最高估值AI初创公司
安特罗皮克通过650亿美元的H轮融资,企业价值达到9650亿美元(约1444万亿韩元),超越开放AI,成为全球最高估值的AI初创公司。 据IT行业消息,此次融资由艾尔提米特资本主导,德拉戈尼尔、格里诺克斯、红杉资本等共同参与,被认为是科技初创公司历史上最大规模的私募融资之一。开放AI最近的企业价值为7300亿美元,安特罗皮克领先约32%。业界普遍认为,此轮融资可能是安特罗皮克IPO前的最后一轮Pre-IPO融资。 安特罗皮克当天还发布了最新旗舰模型Claude Opus 4.8。这是自Opus 4.7发布41天后的快速升级,增强了在智能编码、金融分析和推理领域的基准性能,价格与之前相同。快速模式(速度提升2.5倍)相比于前一型号便宜了三倍,Claude代码还新增了多个子代理并行执行的“动态工作流”功能。 字节跳动考虑投资最多700亿美元用于AI基础设施 据彭博社报道,字节跳动正在考虑今年在数据中心和AI基础设施建设上投资最多700亿美元。这一金额是去年约250亿美元的2.8倍。字节跳动计划以2025年预计的500亿美元净利润为主要资金来源。虽然与亚马逊(年资本支出超过1300亿美元)和字母表(1850亿美元)相比仍有差距,但与中国竞争对手腾讯(120亿美元)和阿里巴巴(190亿美元)相比,字节跳动的投资规模显得非常庞大,显示出其在全球AI领域争夺霸主地位的决心。字节跳动自主开发的AI助手“抖宝”截至今年3月的月活跃用户(MAU)已达3.45亿。 开放AI成立400亿韩元企业AI咨询子公司 开放AI于11日从TPG、摩根士丹利、麦肯锡、贝恩资本、凯普杰米尼等19家公司筹集超过400亿美元,成立了独立子公司“开放AI部署公司”(DeployCo)。该公司采用类似Palantir的模式,直接派遣现场部署工程师(FDE)到企业内部,构建和运营AI系统。这被视为开放AI在其企业API市场份额从2023年的约50%下降到2025年中期的25%后的反击策略。德勤、普华永道、毕马威等四大会计师事务所中的三家已将安特罗皮克的Claude整合到其企业平台中,以加强与安特罗皮克的供应链合作。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 17:52:00 -
摩根士丹利:代理AI扩散,三星电子和SK海力士受益
摩根士丹利表示,随着代理AI(自主规划和执行多步骤的AI)的扩展,AI半导体投资将从图形处理器(GPU)扩展到中央处理器(CPU)和内存。 根据路透社20日报道,摩根士丹利在前一天的报告中指出,AI从内容生成阶段进化到自主执行阶段,CPU和内存成为关键部件。 摩根士丹利认为,这一变化将改变数据中心的服务器配置方式,并增加对CPU的需求,尽管GPU需求仍然强劲。 预计到2030年,代理AI将为超过1000亿美元的数据中心CPU市场增加325亿至600亿美元。 随着AI分阶段执行任务,CPU将承担控制层角色,内存需求也将快速增长。 在供应紧张的领域,企业的定价能力可能会增强。 摩根士丹利将英伟达、AMD、英特尔、Arm列为CPU和加速器领域的受益者,内存领域则包括美光、三星电子和SK海力士,生产设备领域则有台积电和ASML。 此前,路透社根据ASML和台积电的最新业绩预测,美国科技巨头的AI基础设施投资仍在增加。
2026-04-22 01:07:03









