
主页搜索
搜索
选择时间
搜索范围
全部的
‘政府贡献金’新闻 6个
-
 政府取消大眾交通卡所得扣除引发强烈反对
政府宣布取消对大众交通使用金额的信用卡所得扣除,并缩减额外扣除限额,引发了激烈的反对声浪。 3日,财政经济部发布了《2026年税制改革方案》,表示将对信用卡使用金额的所得扣除制度进行部分改革。该改革方案将于2027年1月1日开始实施。 根据信用卡所得扣除改革方案,大众交通使用金额(现行40%扣除率)将完全排除在所得扣除范围之外。因此,总收入在7000万韩元以下的劳动者在传统市场、大众交通和文化费用的额外扣除限额将从原来的300万韩元缩减至200万韩元。而对于收入超过7000万韩元的劳动者,大众交通将被排除,仅保留传统市场,额外扣除限额将从200万韩元减半至100万韩元。 政府解释称,为了提高税收支出效率,将大众交通支持从税收减免转为财政支出(补助金等)方式,但在网上,许多上班族和市民质疑这是在削减他们主要使用的大众交通优惠,以填补财政缺口。 “拿到钱时觉得不错吧?”……各大社区反应强烈 改革方案发布后,主要在线社区涌现出数千条评论,愤怒的舆论迅速蔓延。 在女性社区中,超过770条评论将政府的现金支持与此次税制改革联系在一起,表达了自嘲和批评的声音。 网友们表示:“钱撒得天花乱坠,结果又被税收狠狠地收回来了”,“这就是拿到10万韩元补助的代价”,“选举前发放的补助,选举结束后就得收回”,“为什么要这样,干脆别发补助了”等强烈不满的言论层出不穷。 对现政府的背叛感和与前政府的比较反应也显著增加。网友们表示:“真是搞笑,我亲手选的,结果却是自讨苦吃,难道我疯了吗?”、“老实说,尹锡悦时期的生活还好,现在居然能搞得这么糟糕,真是令人惊讶”,“真的是尹锡悦时期的生活更好,这样下去不行……才过了一年就让人难以置信。” 男性社区的评论也超过1110条,主要集中在对政策矛盾和税收压榨的批评。网友们表示:“税收出现问题,真是精打细算”,“高油价补助金撒得满天飞,但大众交通所得扣除却不行,怎么办呢?”、“发放15万韩元的补助,自己却拿走了多少,真是个大生意”,“在不该花钱的地方乱花钱,取消了原本的优惠,反而增加了税收,让大家都活得更艰难。” 随后,强烈批评现金福利政策的声音也不断出现。“在发放补助时就有人说过,拿到钱时觉得不错吧?那都是你们和你们的孩子们要世世代代偿还的债务,难道没想过吗?”、“到现在为止发放的都是你们的钱,真是可笑”,“穷人会变得更穷,这就是他们想要的分配国家”,“市民们似乎不想让大家想着存钱,而是希望大家住在租赁房里。” 尽管政府以“财政支出方式转变”为名,但实际上,日常使用大众交通的上班族和市民的税负感受将直接增加,因此税收抵抗和对政府责任的质疑在短期内仍将持续。
2026-08-05 02:00:00 -
 政府对青年资产形成政策的审查结果引发争议
政府的青年资产形成支持政策“青年未来定期存款”的加入审查结果被延迟更正,导致部分加入者的不满加剧。原本被告知适用政府贡献金12%(优待型)的加入者,在开户后却收到更改为6%(一般型)的通知,争议随之扩大。 4日,各种在线社区中频频出现“青年未来定期存款加入审查结果被推翻”的帖子。 一位网友A公开的短信中提到,市民金融促进院表示:“在加入审查过程中,确认中小企业或小商户的条件时,发现部分审查信息存在错误,因此重新确认了加入类型。” 市民金融促进院解释称:“确认结果显示不符合中小企业或小商户的条件,因此将政府贡献金的适用比例从原来的12%(优待型)更正为6%(一般型)。” 对此,A表示:“我已经解约了青年跃进账户并加入了青年未来定期存款,现在标准变了我该怎么办?如果当初审查做得准确,我本可以选择是否加入,但现在却失去了选择的机会。” 他还表示:“7月31日的一条短信就将政府贡献金减半,我是相信12%才解约了原有产品,现在却说是6%,这损失可不小。” 他补充道:“我向市民金融促进院咨询时,他们回复说‘审查过程中判断错误,不符合该对象’。我不知道在这种情况下该向哪里寻求救济。” 青年未来定期存款是政府为支持青年资产形成而设立的政策金融产品,根据加入者的资格条件,政府贡献金的支持比例会有所不同。优待型的加入者可以获得比一般型更高的政府支持,因此加入时的审查结果被视为决定加入与否的重要因素。 该事件在网上传播后,网友们纷纷发表看法:“国家怎么能对青年进行欺诈?”、“选举已经结束了”、“账户被撕毁”、“国家现在成了一个巨大的欺诈场”、“考虑到政府的信任度,6%是否能完全兑现也令人怀疑”、“相信12%而解约的人们感到委屈”、“审查错误是机构的责任,为什么加入者要承担损失?”等评论层出不穷。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 00:44:00 -
 青年未来储蓄计划将于29日起无出生年份限制申请
支持青年资产形成的青年未来储蓄计划将于6月29日至7月3日接受无出生年份限制的申请。 金融委员会和市民金融振兴院于28日宣布,青年未来储蓄计划的申请将于6月29日至7月3日进行。申请可通过企业、农协、信贷、我们的银行、 하나、国民、iM、釜山、庆南、光州、全北、海洋水产、卡卡奥及邮政事业本部等机构的应用程序进行非面对面申请,申请时间为上午9时至下午6时30分。 青年未来储蓄计划是一种3年期的自由存款产品,每月最高可自由存入50万韩元。即使在存款期间有未存入的月份,账户仍可保持有效。政府将对存款额提供一般型6%和优待型12%的匹配支持,并免除利息所得税。 截至26日下午1时,申请人数已超过100万人,达到101万2000人。 金融委员会表示,考虑到利率、政府贡献金和免税优惠,实际的加入效果相当于一般型的年利率为13.2%至14.4%,优待型为18.2%至19.4%的单利存款。 申请对象为19岁至34岁之间,符合收入或销售要求的青年。本次申请期间可申请的出生日期为1991年1月1日至2007年8月7日。服役者的服役时间可在年龄计算中最多排除6年。 特别是,在本次申请期间后,预计将在今年12月的第二次申请期间,1991年8月8日至12月31日出生的青年将面临未来额外申请机会的限制。金融委员会提醒希望申请的人士注意不要错过此次首次申请的机会。 申请后,将于7月6日至24日进行为期三周的资格审查。审查结果将于7月24日由市民金融振兴院单独通知申请者。通过审查的青年可于7月27日至8月7日开设账户,之后可自由存款。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-28 21:04:00 -
 卡卡银行推出首个青少年未来储蓄产品,最高年利率达7%
卡卡银行宣布,将成为首家推出“青少年未来储蓄”的互联网专营银行。 青少年未来储蓄是一种政策金融产品,旨在支持年轻人积累资金。该产品面向19至34岁的年轻人,分为普通型和优待型,依据收入水平进行区分。普通型可获得相当于缴纳金额6%的政府贡献金,而优待型则可获得12%的政府贡献金。 卡卡银行提供的基本利率为年5%,加上优待利率年2%,最高可达年7%。此外,客户还可以享受政府贡献金和利息所得税免税的优惠。 例如,如果每月存入50万韩元,持续三年,普通型客户在最高年利率7%的情况下,最终可获得本金1800万韩元、政府贡献金108万韩元和利息202万韩元,总计约2110万韩元。优待型客户则可获得216万韩元的政府贡献金和210万韩元的利息,总计约2226万韩元。 申请时间从即日起至下月3日,为期两周。申请时间为工作日的上午9时至下午6时30分。首周将根据出生年份的最后一位数字实施五分制,第二周则不受出生年份限制。 在6月首次申请期间,已有的青少年跳跃账户持有者也可以转换为青少年未来储蓄。为了确保服务的稳定性,卡卡银行计划最多接受20万个申请。 为庆祝产品的推出,卡卡银行还将举办活动。至下月3日申请青少年未来储蓄的客户,将有机会通过抽奖获得1000份投双咖啡兑换券和100份3万韩元的外卖商品券。 卡卡银行相关人士表示:“我们推出这一产品是为了帮助年轻人形成资产和长期储蓄习惯。未来,我们将继续为年轻人、小微企业和中低信用者等金融弱势群体提供包容性金融服务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 18:44:00 -
 青年未来储蓄,哪里可以办理…KB国民、信贷、 하나、我们、NH农协等7家银行最高利率达8%
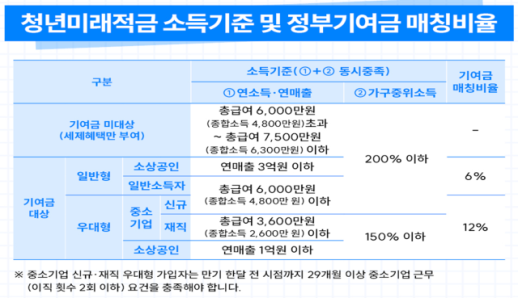
青年未来储蓄的各银行利率水平已公开。所有机构的基本利率均为年5%,但根据各银行的优惠利率,最高利率可达年7%和年8%。如果再加上政府贡献金和利息收入免税优惠,优惠型的实际加入效果预计可达到最高年19.4%的单利储蓄水平。 金融委员会于29日表示,青年未来储蓄的各机构已在银行联合会消费者门户网站上公布了各自的优惠利率细节。青年未来储蓄是一款3年固定利率产品,基本利率为年5%,并在此基础上增加2~3个百分点的机构优惠利率。 提供最高年8%利率的机构包括5大银行(KB国民、信贷、 하나、我们、NH农协)和企业银行、邮政事业本部等7家机构。这些机构在基本利率5%的基础上,最多可增加3个百分点的优惠利率,提供最高年8%的利率。 水产银行、iM银行、釜山银行、光州银行、全北银行、庆南银行、Kakao银行等的最高优惠利率为2个百分点,最高利率为年7%。 还有共同的优惠利率。对于年总收入3600万韩元以下或综合所得2600万韩元以下的青年,提供0.5个百分点的优惠利率;对于完成“为青年提供财务咨询”课程的青年,提供0.2个百分点的优惠利率。其余机构的优惠利率则根据薪资转账、信用卡使用、自动转账等金融交易记录而有所不同。 考虑到政府贡献金和利息收入免税优惠,实际加入效果更为显著。金融委员会表示,青年未来储蓄的实际加入效果与一般型的最高年13.2~14.4%的单利储蓄相当。优惠型的最高年18.2~19.4%的单利储蓄加入效果也被估算出来。 例如,若每月存入50万韩元,3年后本金为1800万韩元,享受年8%利率的一般型用户可获得政府贡献金108万韩元和利息230万韩元,届时总共可领取2138万韩元。优惠型用户则可获得政府贡献金216万韩元和利息239万韩元,总共可领取2255万韩元。 青年未来储蓄计划于下月22日推出。除Toss银行外的14家机构将在6月22日推出,而Toss银行则因系统建设计划预计在今年12月推出。Toss银行的利率将在推出时另行公布。 申请将于6月22日至7月3日的两周内进行。在首个5个工作日,即6月22日至26日,将根据出生年份末尾数字实施5部制。6月22日可由出生年份末尾为1和6的青年申请,23日为2和7,24日为3和8,25日为4和9,26日为5和0的青年可申请。6月29日至7月3日则不受出生年份限制,所有人均可申请。 申请后,将依次进行资格和收入审核。金融委员会及相关机构计划尽快提供详细的申请流程、收入审核方式、从青年跳跃账户转至青年未来储蓄的流程及申请前的准备事项等信息。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-30 00:26:00 -
 青年未来储蓄计划将在15家金融机构推出,最高利率达7~8%
支持青年资产形成的“青年未来储蓄计划”将在下个月推出,并由15家金融机构提供服务。预计各机构的最高利率为年7~8%。 金融委员会于14日在小商户市场振兴公团首尔专用培训中心举行了“充实未来的第一步,青年未来储蓄计划开箱对话会”,公开了青年未来储蓄计划的承办机构及利率水平。青年未来储蓄计划是一种政策金融产品,旨在帮助青年初期资产形成,结合了政府贡献金和利息收入免税的优惠。 承办机构包括企业、农协、信贷、我们的银行、 하나银行、国民银行以及iM银行、釜山、庆南、光州、全北银行等原有的青年跃进账户承办机构,新增了水产合作社银行、Kakao银行、Toss银行和邮政事业本部,共计15家机构。 利率为3年固定利率,基本利率为5%,加上各机构的优惠利率2~3个百分点。因此,最高利率预计将在年7~8%之间提供。所有承办机构对年收入3600万韩元以下的青年提供0.5个百分点的共同优惠利率,对“为青年提供财务咨询”课程的完成者提供0.2个百分点的优惠。 考虑到政府贡献金和免税优惠,实际收益率将更高。金融委员会表示,如果每月存入50万韩元,3年后普通型可领取2110万~2138万韩元,优惠型可领取2227万~2255万韩元。这相当于普通型年单利13.2~14.4%,优惠型年单利18.2~19.4%的储蓄效果。 同时还宣布了制度改进措施。首先,为了避免因家庭收入标准而排除结婚青年的参与,将对仅由参与者和配偶组成的两人家庭放宽收入要求。普通型的标准中位收入从200%扩大到250%,优惠型从150%扩大到200%。 还将推动信用评分加分。对在青年未来储蓄计划中参与超过2年且累计存入超过800万韩元的青年,将给予5~10分的信用评分加分。如果从青年跃进账户转入,也将计算原有青年跃进账户的参与时间和存入金额。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 04:18:34
-
政府取消大眾交通卡所得扣除引发强烈反对
政府宣布取消对大众交通使用金额的信用卡所得扣除,并缩减额外扣除限额,引发了激烈的反对声浪。 3日,财政经济部发布了《2026年税制改革方案》,表示将对信用卡使用金额的所得扣除制度进行部分改革。该改革方案将于2027年1月1日开始实施。 根据信用卡所得扣除改革方案,大众交通使用金额(现行40%扣除率)将完全排除在所得扣除范围之外。因此,总收入在7000万韩元以下的劳动者在传统市场、大众交通和文化费用的额外扣除限额将从原来的300万韩元缩减至200万韩元。而对于收入超过7000万韩元的劳动者,大众交通将被排除,仅保留传统市场,额外扣除限额将从200万韩元减半至100万韩元。 政府解释称,为了提高税收支出效率,将大众交通支持从税收减免转为财政支出(补助金等)方式,但在网上,许多上班族和市民质疑这是在削减他们主要使用的大众交通优惠,以填补财政缺口。 “拿到钱时觉得不错吧?”……各大社区反应强烈 改革方案发布后,主要在线社区涌现出数千条评论,愤怒的舆论迅速蔓延。 在女性社区中,超过770条评论将政府的现金支持与此次税制改革联系在一起,表达了自嘲和批评的声音。 网友们表示:“钱撒得天花乱坠,结果又被税收狠狠地收回来了”,“这就是拿到10万韩元补助的代价”,“选举前发放的补助,选举结束后就得收回”,“为什么要这样,干脆别发补助了”等强烈不满的言论层出不穷。 对现政府的背叛感和与前政府的比较反应也显著增加。网友们表示:“真是搞笑,我亲手选的,结果却是自讨苦吃,难道我疯了吗?”、“老实说,尹锡悦时期的生活还好,现在居然能搞得这么糟糕,真是令人惊讶”,“真的是尹锡悦时期的生活更好,这样下去不行……才过了一年就让人难以置信。” 男性社区的评论也超过1110条,主要集中在对政策矛盾和税收压榨的批评。网友们表示:“税收出现问题,真是精打细算”,“高油价补助金撒得满天飞,但大众交通所得扣除却不行,怎么办呢?”、“发放15万韩元的补助,自己却拿走了多少,真是个大生意”,“在不该花钱的地方乱花钱,取消了原本的优惠,反而增加了税收,让大家都活得更艰难。” 随后,强烈批评现金福利政策的声音也不断出现。“在发放补助时就有人说过,拿到钱时觉得不错吧?那都是你们和你们的孩子们要世世代代偿还的债务,难道没想过吗?”、“到现在为止发放的都是你们的钱,真是可笑”,“穷人会变得更穷,这就是他们想要的分配国家”,“市民们似乎不想让大家想着存钱,而是希望大家住在租赁房里。” 尽管政府以“财政支出方式转变”为名,但实际上,日常使用大众交通的上班族和市民的税负感受将直接增加,因此税收抵抗和对政府责任的质疑在短期内仍将持续。
2026-08-05 02:00:00 -
政府对青年资产形成政策的审查结果引发争议
政府的青年资产形成支持政策“青年未来定期存款”的加入审查结果被延迟更正,导致部分加入者的不满加剧。原本被告知适用政府贡献金12%(优待型)的加入者,在开户后却收到更改为6%(一般型)的通知,争议随之扩大。 4日,各种在线社区中频频出现“青年未来定期存款加入审查结果被推翻”的帖子。 一位网友A公开的短信中提到,市民金融促进院表示:“在加入审查过程中,确认中小企业或小商户的条件时,发现部分审查信息存在错误,因此重新确认了加入类型。” 市民金融促进院解释称:“确认结果显示不符合中小企业或小商户的条件,因此将政府贡献金的适用比例从原来的12%(优待型)更正为6%(一般型)。” 对此,A表示:“我已经解约了青年跃进账户并加入了青年未来定期存款,现在标准变了我该怎么办?如果当初审查做得准确,我本可以选择是否加入,但现在却失去了选择的机会。” 他还表示:“7月31日的一条短信就将政府贡献金减半,我是相信12%才解约了原有产品,现在却说是6%,这损失可不小。” 他补充道:“我向市民金融促进院咨询时,他们回复说‘审查过程中判断错误,不符合该对象’。我不知道在这种情况下该向哪里寻求救济。” 青年未来定期存款是政府为支持青年资产形成而设立的政策金融产品,根据加入者的资格条件,政府贡献金的支持比例会有所不同。优待型的加入者可以获得比一般型更高的政府支持,因此加入时的审查结果被视为决定加入与否的重要因素。 该事件在网上传播后,网友们纷纷发表看法:“国家怎么能对青年进行欺诈?”、“选举已经结束了”、“账户被撕毁”、“国家现在成了一个巨大的欺诈场”、“考虑到政府的信任度,6%是否能完全兑现也令人怀疑”、“相信12%而解约的人们感到委屈”、“审查错误是机构的责任,为什么加入者要承担损失?”等评论层出不穷。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 00:44:00 -
青年未来储蓄计划将于29日起无出生年份限制申请
支持青年资产形成的青年未来储蓄计划将于6月29日至7月3日接受无出生年份限制的申请。 金融委员会和市民金融振兴院于28日宣布,青年未来储蓄计划的申请将于6月29日至7月3日进行。申请可通过企业、农协、信贷、我们的银行、 하나、国民、iM、釜山、庆南、光州、全北、海洋水产、卡卡奥及邮政事业本部等机构的应用程序进行非面对面申请,申请时间为上午9时至下午6时30分。 青年未来储蓄计划是一种3年期的自由存款产品,每月最高可自由存入50万韩元。即使在存款期间有未存入的月份,账户仍可保持有效。政府将对存款额提供一般型6%和优待型12%的匹配支持,并免除利息所得税。 截至26日下午1时,申请人数已超过100万人,达到101万2000人。 金融委员会表示,考虑到利率、政府贡献金和免税优惠,实际的加入效果相当于一般型的年利率为13.2%至14.4%,优待型为18.2%至19.4%的单利存款。 申请对象为19岁至34岁之间,符合收入或销售要求的青年。本次申请期间可申请的出生日期为1991年1月1日至2007年8月7日。服役者的服役时间可在年龄计算中最多排除6年。 特别是,在本次申请期间后,预计将在今年12月的第二次申请期间,1991年8月8日至12月31日出生的青年将面临未来额外申请机会的限制。金融委员会提醒希望申请的人士注意不要错过此次首次申请的机会。 申请后,将于7月6日至24日进行为期三周的资格审查。审查结果将于7月24日由市民金融振兴院单独通知申请者。通过审查的青年可于7月27日至8月7日开设账户,之后可自由存款。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-28 21:04:00 -
卡卡银行推出首个青少年未来储蓄产品,最高年利率达7%
卡卡银行宣布,将成为首家推出“青少年未来储蓄”的互联网专营银行。 青少年未来储蓄是一种政策金融产品,旨在支持年轻人积累资金。该产品面向19至34岁的年轻人,分为普通型和优待型,依据收入水平进行区分。普通型可获得相当于缴纳金额6%的政府贡献金,而优待型则可获得12%的政府贡献金。 卡卡银行提供的基本利率为年5%,加上优待利率年2%,最高可达年7%。此外,客户还可以享受政府贡献金和利息所得税免税的优惠。 例如,如果每月存入50万韩元,持续三年,普通型客户在最高年利率7%的情况下,最终可获得本金1800万韩元、政府贡献金108万韩元和利息202万韩元,总计约2110万韩元。优待型客户则可获得216万韩元的政府贡献金和210万韩元的利息,总计约2226万韩元。 申请时间从即日起至下月3日,为期两周。申请时间为工作日的上午9时至下午6时30分。首周将根据出生年份的最后一位数字实施五分制,第二周则不受出生年份限制。 在6月首次申请期间,已有的青少年跳跃账户持有者也可以转换为青少年未来储蓄。为了确保服务的稳定性,卡卡银行计划最多接受20万个申请。 为庆祝产品的推出,卡卡银行还将举办活动。至下月3日申请青少年未来储蓄的客户,将有机会通过抽奖获得1000份投双咖啡兑换券和100份3万韩元的外卖商品券。 卡卡银行相关人士表示:“我们推出这一产品是为了帮助年轻人形成资产和长期储蓄习惯。未来,我们将继续为年轻人、小微企业和中低信用者等金融弱势群体提供包容性金融服务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 18:44:00 -
青年未来储蓄,哪里可以办理…KB国民、信贷、 하나、我们、NH农协等7家银行最高利率达8%
青年未来储蓄的各银行利率水平已公开。所有机构的基本利率均为年5%,但根据各银行的优惠利率,最高利率可达年7%和年8%。如果再加上政府贡献金和利息收入免税优惠,优惠型的实际加入效果预计可达到最高年19.4%的单利储蓄水平。 金融委员会于29日表示,青年未来储蓄的各机构已在银行联合会消费者门户网站上公布了各自的优惠利率细节。青年未来储蓄是一款3年固定利率产品,基本利率为年5%,并在此基础上增加2~3个百分点的机构优惠利率。 提供最高年8%利率的机构包括5大银行(KB国民、信贷、 하나、我们、NH农协)和企业银行、邮政事业本部等7家机构。这些机构在基本利率5%的基础上,最多可增加3个百分点的优惠利率,提供最高年8%的利率。 水产银行、iM银行、釜山银行、光州银行、全北银行、庆南银行、Kakao银行等的最高优惠利率为2个百分点,最高利率为年7%。 还有共同的优惠利率。对于年总收入3600万韩元以下或综合所得2600万韩元以下的青年,提供0.5个百分点的优惠利率;对于完成“为青年提供财务咨询”课程的青年,提供0.2个百分点的优惠利率。其余机构的优惠利率则根据薪资转账、信用卡使用、自动转账等金融交易记录而有所不同。 考虑到政府贡献金和利息收入免税优惠,实际加入效果更为显著。金融委员会表示,青年未来储蓄的实际加入效果与一般型的最高年13.2~14.4%的单利储蓄相当。优惠型的最高年18.2~19.4%的单利储蓄加入效果也被估算出来。 例如,若每月存入50万韩元,3年后本金为1800万韩元,享受年8%利率的一般型用户可获得政府贡献金108万韩元和利息230万韩元,届时总共可领取2138万韩元。优惠型用户则可获得政府贡献金216万韩元和利息239万韩元,总共可领取2255万韩元。 青年未来储蓄计划于下月22日推出。除Toss银行外的14家机构将在6月22日推出,而Toss银行则因系统建设计划预计在今年12月推出。Toss银行的利率将在推出时另行公布。 申请将于6月22日至7月3日的两周内进行。在首个5个工作日,即6月22日至26日,将根据出生年份末尾数字实施5部制。6月22日可由出生年份末尾为1和6的青年申请,23日为2和7,24日为3和8,25日为4和9,26日为5和0的青年可申请。6月29日至7月3日则不受出生年份限制,所有人均可申请。 申请后,将依次进行资格和收入审核。金融委员会及相关机构计划尽快提供详细的申请流程、收入审核方式、从青年跳跃账户转至青年未来储蓄的流程及申请前的准备事项等信息。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-30 00:26:00 -
青年未来储蓄计划将在15家金融机构推出,最高利率达7~8%
支持青年资产形成的“青年未来储蓄计划”将在下个月推出,并由15家金融机构提供服务。预计各机构的最高利率为年7~8%。 金融委员会于14日在小商户市场振兴公团首尔专用培训中心举行了“充实未来的第一步,青年未来储蓄计划开箱对话会”,公开了青年未来储蓄计划的承办机构及利率水平。青年未来储蓄计划是一种政策金融产品,旨在帮助青年初期资产形成,结合了政府贡献金和利息收入免税的优惠。 承办机构包括企业、农协、信贷、我们的银行、 하나银行、国民银行以及iM银行、釜山、庆南、光州、全北银行等原有的青年跃进账户承办机构,新增了水产合作社银行、Kakao银行、Toss银行和邮政事业本部,共计15家机构。 利率为3年固定利率,基本利率为5%,加上各机构的优惠利率2~3个百分点。因此,最高利率预计将在年7~8%之间提供。所有承办机构对年收入3600万韩元以下的青年提供0.5个百分点的共同优惠利率,对“为青年提供财务咨询”课程的完成者提供0.2个百分点的优惠。 考虑到政府贡献金和免税优惠,实际收益率将更高。金融委员会表示,如果每月存入50万韩元,3年后普通型可领取2110万~2138万韩元,优惠型可领取2227万~2255万韩元。这相当于普通型年单利13.2~14.4%,优惠型年单利18.2~19.4%的储蓄效果。 同时还宣布了制度改进措施。首先,为了避免因家庭收入标准而排除结婚青年的参与,将对仅由参与者和配偶组成的两人家庭放宽收入要求。普通型的标准中位收入从200%扩大到250%,优惠型从150%扩大到200%。 还将推动信用评分加分。对在青年未来储蓄计划中参与超过2年且累计存入超过800万韩元的青年,将给予5~10分的信用评分加分。如果从青年跃进账户转入,也将计算原有青年跃进账户的参与时间和存入金额。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 04:18:34









