
主页搜索
搜索
选择时间
搜索范围
全部的
‘炼油利润’新闻 14个
-
 S-Oil因国际油价大幅上涨而强劲反弹,预计炼油利润将改善
S-Oil因国际油价急剧上涨和全球石油产品供应短缺的预期,早盘上涨超过7%。 根据韩国交易所的数据,截至今天上午9时48分,S-Oil的股价较前一交易日上涨1万500韩元(7.06%),报15万9300韩元。 国际油价的显著上涨被认为提升了投资者的信心。10月1日(当地时间),伦敦ICE期货交易所12月交货的布伦特原油收于每桶102.31美元,较前一交易日上涨4.37%。纽约商业交易所(NYMEX)11月交货的西德克萨斯中质原油(WTI)也上涨2.71%,收于每桶92.87美元。 中国暂停石油产品出口的消息对国际油价和炼油股的上涨产生了影响。中国的炼油企业已暂停向香港和澳门以外地区出口汽油、柴油和航空燃料等石油产品,直至当局发布进一步通知。 美国可能向中东地区增派最多1万名士兵的报道也加剧了地缘政治紧张局势,进一步推动了油价上涨。 市场关注的焦点并非单纯的原油价格上涨,而是包括中国在内的主要供应国的石油产品供应中断可能对国内炼油企业产生积极影响。如果石油产品供应减少,汽油、柴油和航空燃料等产品的价格将上涨,从而进一步改善炼油利润。 特别是国内炼油企业的石油产品出口占比较高,分析认为这将使其受益于全球供应短缺。证券行业分析指出,随着俄罗斯和中东地区的供应中断,以及中国的出口暂停,国内炼油企业在第四季度的炼油利润可能面临进一步上涨的压力。 最近,证券市场对S-Oil的业绩改善前景持续看好。三星证券在上月29日对S-Oil的投资评级为“买入”,目标股价为21万韩元。分析认为,全球汽油和柴油库存减少,冬季取暖需求高峰即将到来,石油产品供应可能会变得紧张。S-Oil的业绩也显示出改善趋势。今年第二季度,S-Oil的合并销售额为11兆3435亿韩元,同比增长40.9%。营业利润为9650亿韩元,较去年同期的营业亏损转为盈利。 按业务部门划分,炼油部门的营业利润为5324亿韩元,润滑油部门的营业利润为4774亿韩元。中东地区的生产中断和物流限制导致润滑油供应紧张,这一影响反映在业绩改善中。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 18:56:00 -
 中东战争持续,原材料投资热潮兴起
随着美国与伊朗之间的中东战争持续,原材料相关商品受到关注。然而,战线并未扩大,反而以相似规模长期化,导致军工股表现平平。根据9日韩国交易所的数据,原油期货上市交易所交易基金(ETN)等主要原材料相关商品正在上涨。梅里茨证券的西德克萨斯中质原油(WTI)期货ETN在过去一个月上涨了27.70%。此外,三星彭博WTI原油期货ETN和新韩WTI原油期货ETN分别上涨了20.44%和19.86%。原油期货ETN的上涨主要是由于美国与伊朗的中东战争比预期更为持久。当天,美国军方在波斯湾哈尔格岛附近海域攻击了一艘伊朗的小型油轮,而伊斯兰革命卫队(IRGC)海军也对此进行了报复的威胁。由于原油价格普遍上涨,炼油股也成为了有力的投资选择。在油价上涨的情况下,霍尔木兹海峡附近的炼油设施被摧毁,导致炼油利润大幅上升。市场预计下半年的炼油利润将达到每桶30美元,是去年第四季度10美元的三倍。国内主要炼油公司的股价大幅上涨,市场期待感高涨。SK创新和S-OIL的股价分别较一个月前上涨了41.34%和32.58%,而GS在同一时期也上涨了23.58%。证券公司纷纷上调了对炼油股的目标股价。随着战争的长期化,豆类和玉米等农产品ETN也呈现上涨趋势。梅里茨代表农产品期货较一个月前上涨了13.58%,而新韩豆类期货也上涨了11.7%。国际油价的上涨使得一些可替代的生物乙醇受到关注,这与今年北半球的高温导致的产量下降和需求增加有关。然而,尽管战争持续,战线并未扩大,军工股的关注度并不高。被视为军工股代表的韩华航空航天和LIG防务航空航天的股价在一个月内分别下跌了0.66%和4.56%。现代罗特姆在同一时期也下跌了12.55%。由于战争长期化导致的原材料相关证券需求增加预计将持续一段时间。三星证券表示:“没有明显的油价下行因素,库存消耗带来的上行压力将持续。沙特和阿联酋的8月原油出口量已急剧下降至战争初期的3月水平。即使霍尔木兹海峡开放,供应链恢复正常,石油产品的短缺仍将持续。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 00:52:10 -
 韩国投资证券:S-Oil因炼油设施不足而扩大盈利,目标价上调至18万韩元
韩国投资证券于9月7日表示,由于全球炼油设施不足,预计炼油产品价格将继续上涨。该公司维持对S-Oil的“买入”评级,并将目标股价上调20%至18万韩元。 韩国投资证券研究员李忠宰表示:“并不是原油短缺,而是炼油设施更加短缺。”他指出,目前全球唯一没有原油供应和炼油设施运转问题的美国,其炼油设施的开工率在8月份达到了历史最高水平。 美国的炼油设施开工率在上月底升至98%。分析认为,伊朗和美国的炼油设施遭到攻击导致供应中断,加上俄罗斯在乌克兰战争后因石油出口限制而面临炼油设施运转困难。 炼油产品价格也在上涨。截至9月4日,美国柴油价格已超过2022年6月创下的历史最高价。当时,西德克萨斯中质原油(WTI)每桶为115美元,而目前WTI价格维持在90美元左右,显示出炼油产品的高盈利能力。 李研究员表示:“即使在较低的油价下,炼油产品价格仍然较高,这意味着炼油设施确实短缺。”他预测,如果东南亚等低收入国家的需求没有减少,且俄罗斯地区的炼油设施没有快速恢复,炼油利润将在一段时间内保持高位。 他还指出:“即使地缘政治风险得到缓解,炼油设施的正常化也需要至少2到3年。”他补充道:“S-Oil能够利用全球各地采购的原油稳定生产高质量的炼油产品,因此在地缘政治风险缓解后仍将保持竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 16:56:00 -
 裕安达证券:S-Oil下半年炼油业绩强劲,目标股价上调17.1%
裕安达证券于28日表示,预计由于下半年炼油利润强劲和原油进口成本改善,S-Oil的业绩动能将进一步扩大,因此将目标股价从175,000韩元上调至205,000韩元,涨幅为17.1%。投资评级维持在“买入”。 裕安达证券研究员黄圭源指出:“炼油行业的表现远超预期,股东价值的良性循环正在形成。”他表示,“下半年业绩改善、财务负担减轻和分红扩大将同时出现。” 预计S-Oil下半年的营业利润将达到3万亿韩元,较上半年的2.4万亿韩元大幅增长。第三季度和第四季度的营业利润分别预计为1.3万亿韩元和1.7万亿韩元。由于伊朗和乌克兰战争的影响,全球炼油产品供应持续受阻,炼油利润的强劲表现预计将持续。 特别是S-Oil的综合炼油利润在第二季度和第三季度超过每桶41美元,超过美国炼油公司Valero的39美元。分析指出,俄罗斯炼油设施遭受无人机攻击,导致亚洲地区汽油和柴油供应减少,支撑了炼油利润的上涨。 从9月开始,预计沙特阿拉伯的原油官方销售价格(OSP)下降将带来成本改善的效果。如果OSP每桶下降1美元,预计S-Oil的年营业利润将增加约3000亿韩元。 黄研究员预计,今年S-Oil的营业利润将达到5.2万亿韩元,预计自由现金流也将从今年的2.4万亿韩元扩大到明年的3万亿韩元。基于此,预计到2027年,净负债将降至6万亿韩元以下,每股分红也有望扩大至1万韩元水平。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 17:16:00 -
 艾斯欧石油第二季度营业利润达9650亿韩元,石化部门出现亏损
艾斯欧石油在今年第二季度受益于炼油利润的强劲和润滑油市场的良好表现,实现了同比扭亏为盈。然而,由于上季度一次性库存相关收益的消失,营业利润较上季度有所下降。 艾斯欧石油于3日公布,2026年第二季度合并销售额为11兆3435亿韩元,营业利润为9650亿韩元,销售额和营业利润均实现了同比扭亏为盈。 今年上半年累计销售额为20兆2862亿韩元,营业利润为2兆1961亿韩元,净利润为1兆2356亿韩元。 按业务部门划分,炼油部门的销售额为9兆293亿韩元,营业利润为5324亿韩元。由于炼油产品供应紧张,炼油利润大幅上升,但上季度的一次性库存相关收益消失,导致营业利润下降。 石油化工部门的销售额为1兆125亿韩元,营业亏损为448亿韩元。由于原材料价格急剧上涨,对二甲苯(PX)的利润空间略有下降。苯的利润空间因中国设备的低开工率和美国出口的恢复而有所改善。 聚丙烯(PP)由于霍尔木兹海峡封锁导致丙烯生产减少,成本压力加大,加之产品价格上涨导致需求萎缩,利润空间下降。丙烯氧化物(PO)由于区域内设备开工率下降导致供应受限,利润空间上升。 润滑部门的销售额为1兆3017亿韩元,营业利润为4774亿韩元,创下季度历史最高水平。中东地区生产受阻和霍尔木兹海峡封锁导致物流受限,润滑油供应减少,利润空间因此达到历史最高水平。 此外,艾斯欧石油还在为沙欣项目2027年初的商业运营做准备。目前正在进行机械完工条件的验证工作,计划于今年下半年进行试运行,明年初开始商业运营。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 18:48:10 -
 四大炼油公司第二季度业绩良好,炼油利润支撑表现
国内四大炼油公司在石油产品价格合谋争议中,预计今年第二季度将继续保持良好业绩。 根据7月23日的报道,SK创新预计今年第二季度营业利润将达到1.8万亿韩元,S-Oil预计超过1.02万亿韩元。未上市的GS칼텍스和HD现代油库也预计在炼油业务方面取得良好业绩。 支撑炼油公司第二季度业绩的因素包括部分逆滞后效应和炼油利润的强劲表现。然而,业界普遍认为,炼油利润的上升对业绩改善的贡献更为显著。 今年第一季度,由于中东战争导致国际油价急剧上涨,炼油公司持有的原油和石油产品的库存价值也随之上升,产生了大规模的库存评估收益。进入第二季度后,油价上涨趋势有所缓和,库存评估收益减少,但之前以相对较低价格获得的原油在炼油过程中被延迟投入,部分逆滞后效应得以持续。 高炼油利润抵消了库存评估收益的减少。中东战争后,虽然原油价格上涨,但汽油和柴油等石油产品价格相对更强,导致原油进口价格与产品销售价格之间的差距扩大。航空燃料和柴油的需求保持稳定,同时中东地区部分炼油设施受到攻击或出现运行障碍,这也影响了炼油利润的上升。 然而,尽管业绩良好,围绕炼油行业的司法和政策风险却在加大。首尔中央检察院于6日对SK能源、GS칼텍스、S-Oil和HD现代油库等四家炼油公司及相关员工以违反公平交易法等罪名提起诉讼。 检方认为,炼油公司之间交换价格信息,并在中东战争后共同提高国内石油产品供应价格。检方估算的直接合谋规模为14.2万亿韩元,若加上其他炼油公司的价格跟随所造成的竞争限制效应,总额达26万亿韩元。 由于与合谋相关的罚款或罚金尚未确定,因此对第二季度业绩的直接影响预计有限。然而,未来的审判结果可能会导致罚款、民事赔偿等额外费用的发生。 政府实施的石油产品最高价格制度的损失补偿问题仍然存在。政府为补偿因最高价格制度造成的炼油公司损失,编制了42000亿韩元的专项预备费,但据悉政府与业界在损失评估标准上存在分歧。 业内人士表示:“第二季度难以期待像第一季度那样的大规模库存评估收益,但炼油利润和部分逆滞后效应支撑了业绩。合谋审判和最高价格制度的损失结算未反映在此次业绩中,可能会在下半年产生影响。”
2026-07-24 03:04:00 -
 夏天NCC与乐天化学合并将于下周公布,石化产业重组迎来成果
由于美国与伊朗战争的持续,石油化工产业的不确定性达到顶峰,预计下周夏天NCC与乐天化学的丽水石脑油裂解设施(NCC)合并将正式达成。继大山工业园区之后,丽水工业园区的乙烯等基础化学品生产量减少的情况也在逐步实现,这是否能成为石化产业低迷的突破口引发关注。 15日,业内人士透露,政府计划于20日召开关于丽水工业园区NCC合并的会议,决定是否批准。会议上预计将最终批准由汉华解决方案和DL化学的子公司夏天NCC与乐天化学丽水NC工厂的合并运营计划。 如果合并获得批准,产业银行等债权人将开始对丽水石化四家公司的最终金融支持规模进行评估,公平交易委员会也将根据石化特别法缩短企业合并审查的时间。 此前,汉华解决方案、DL化学和乐天化学已向政府提交计划,关闭夏天NCC的2、3号工厂,并将剩余的1号工厂与乐天化学丽水工厂合并成立合并公司。业内人士表示:“随着石脑油和乙烯供应链的稳定以及员工雇佣继承协议的达成,合并公司的成立讨论加速。”他还表示:“按照最初计划,丽水工业园区的年乙烯生产量预计将减少约137万吨(夏天NCC的2、3号工厂)。” 由于来自中国的供应过剩和霍尔木兹海的不确定性,国内主要石化企业面临结构性衰退。作为盈利指标的乙烯价差(炼油利润)自年初以来,若没有政府补贴,难以避免亏损。 国内最大的夏天NCC自2022年以来累计营业亏损,亏损金额达到5692亿韩元,截止第一季度的总借款为1.5万亿韩元。业界普遍认为,如果母公司汉华解决方案和DL化学没有在去年提供2000亿韩元的增资和3000亿韩元的贷款支持,夏天NCC可能会面临与Homeplus和中央集团相同的命运。 乐天集团的核心子公司乐天化学也因基础化学品部门的低迷面临信用评级下调的困境,并为确保流动性而开始出售其海外子公司巴基斯坦LCPL等自救措施。 业内预计,债权人将对丽水石化四家公司提供相当于大山工业园区两倍的约200亿韩元的金融支持。债权人计划在8月确定新资金支持、债务调整和永久债券转换等金融支持方案。 西江大学化学系名誉教授李德焕表示:“为了实现石化产业的正常化,企业需要在政府的财政、金融和行政支持下,向高附加值的特种化学品转型,创造出有意义的成果。”他还指出:“中东战争重新确认了炼油和石化的重要性,因此政府也有必要尽量减少对该产业的负面看法。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 14:04:00 -
 新韩投资证券:S-Oil在油价下跌中仍保持强劲的炼油利润,目标价上调至18万韩元
新韩投资证券预计,尽管油价下跌,S-Oil(艾斯油)仍将保持强劲的炼油利润,业绩改善趋势将持续。该公司维持“买入”评级,并将目标股价从14万韩元上调至18万韩元。 新韩投资证券首席研究员李振明表示:“尽管油价下跌,但由于石油产品库存低以及全球炼油设施供应受阻,炼油利润仍然强劲。”他分析称:“短期内,由于库存评估损失和逆回归影响,预计第三季度将出现利润下降,但8月沙特阿拉伯的官方销售价格(OSP)转为负值,原油进口成本压力将逐渐减轻。” 新韩投资证券预计,S-Oil今年第二季度的合并营业利润为9477亿韩元,较上季度下降23%,但符合市场共识(9415亿韩元)。炼油部门由于库存利润消失和定期维护等原因预计将出现利润下降,但炼油利润由于供需紧张,较上季度每桶上涨21美元。 另一方面,润滑油部门由于卡塔尔壳牌珍珠(Pearl GTL)设施的运营受阻,基础油价差大幅上涨,预计第二季度营业利润将达到4756亿韩元,比上季度增长186%,创下历史最高水平。 李研究员指出:“需要关注炼油利润水平高于战争前的情况以及稳健的炼油基本面。”他还表示:“随着沙欣项目投资在2027年完成,预计自由现金流将大幅改善,股息支付比率将恢复正常,股东回报也将扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 17:20:00 -
 中东战争结束后政府确认6月终止石脑油补贴...通用材料盈利能力恶化的现实
随着美国、以色列与伊朗之间的战争结束,政府决定终止为市场稳定供应塑料和塑料制品而推行的石脑油进口补贴政策。由于补贴的取消和乙烯等通用材料价格的下跌,石化企业在2023年第二季度暂时反弹的业绩在下半年可能会恶化,因战争而停滞了半年的石脑油裂解设施(NCC)减产讨论也有望重新加速。 18日,业内人士透露,工业通商资源部决定不再维持自4月起为期三个月的石脑油进口补贴政策。 政府相关人士表示:“中东战争结束后,预计石脑油供应将稳定,因此决定从2023年第三季度起不再发放进口补贴”,并补充道:“企业在6月底的合同部分仍将发放补贴。” 石脑油进口补贴是政府对企业石脑油进口单价上涨部分的50%进行补贴的政策。其目标是在中东战争期间,确保以石脑油为原料的日用品(如垃圾袋和塑料)能够稳定供应。政策实施后,企业的NCC开工率曾一度降至60%,但最近恢复至接近战争前的80%。随着NCC的稳定运行,在中国和日本等地发生包装材料短缺的情况下,韩国在战争期间相对没有遭遇重大问题。 虽然补贴的停止不会立即导致石化企业业绩恶化,但考虑到石脑油从中东、美国和北非等地运输到韩国需要大约一个月的时间,预计到7月的生产仍将在补贴的影响下进行乙烯、丙烯和丁二烯等通用材料的提炼。 然而,随着对战争结束的期待加大,作为通用材料中占比最大的乙烯价格急剧下跌,这对下半年石化企业的业绩将产生较大影响。实际上,在战争期间,乙烯的价格曾达到每吨1440美元的历史最高点,而目前交易价格已降至每吨870美元。预计在2023年下半年,乙烯价格将回落至与战争前相似的每吨700美元。 石化行业对8月以后NCC开工率再次下滑表示担忧。一位石化行业高层表示:“石化行业的盈利性指标——乙烯价差(炼油利润)在不考虑政府补贴的情况下,已经低于盈亏平衡点,因此无法避免盈利能力恶化,NCC减产的讨论将在丽水产业园区内再次活跃。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-19 04:48:00 -
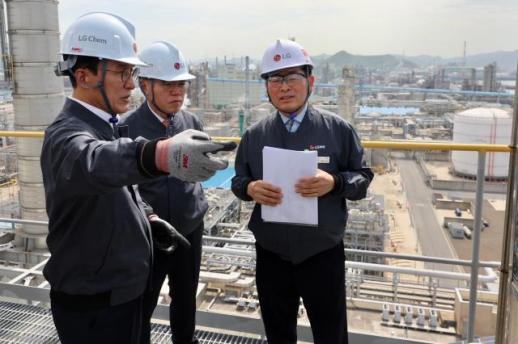 阿联酋6万吨石脑油抵达韩国余市港,石化行业复苏加速
"来自全球各国装载石脑油的船只陆续抵达港口,真是十年来未见的盛况。"一位余市·光阳港口的工作人员表示。 根据5月11日的石油化工和航运行业消息,由于中东地区石脑油供应不足,国内主要石化企业在3、4月份的开工率降至50%左右,但现在通过从美国、阿尔及利亚和阿曼等地获得替代石脑油,开工率正在逐步回升。 当天下午,18日霍尔木兹海峡暂时解封时,装载6万吨阿联酋石脑油的内比盖特·麦凯利斯特号成功驶出海峡,抵达余市·光阳港。预计其中约4万吨将供应给韩华解决方案与DL化学的合资公司余天NCC,约2万吨将供应给GS칼텍스。 GS칼텍스虽然正在运营从原油中提炼乙烯等基础油分的混合原料裂解设施(MFC),但专家分析指出,为了提高基础油分的裂解效率,仍需一定量的轻质石脑油。 此前,刚刚入港的阿尔及利亚石脑油7万吨已供应给余天NCC,目前正在卸货的阿曼石脑油5万7000吨将由LG化学、乐天化学和余天NCC等公司共同分配。约16万吨的美国石脑油也已抵达余市·光阳港。 特别是阿曼石脑油的到来,具有重要意义,因为这是在4月时,韩国总统室长强勋植作为战略经济特使访问哈萨克斯坦、阿曼、沙特和卡塔尔等四国后获得的石脑油。 业内预计,最近抵达余市·光阳港的石脑油足以为市场提供约100亿个塑料袋,能够有效缓解包装材料短缺的问题。 石化和炼油企业能够加速获得替代石脑油的原因在于政府的支持政策。政府在3月的追加预算中宣布,将对拥有石脑油裂解设施(NCC)的国内石化企业补贴石脑油进口价格上涨部分的50%。 金融委员会于7日提出了一项金融支持方案,旨在支持石脑油的供给稳定,计划将3亿美元规模的石脑油进口信用证(L/C)限额上调,并于18日开始实施。 在确保石脑油和原油的基础上,余市、大山、蔚山等三大石化产业园区的企业正在全力提升NCC的开工率,以确保包装材料、服装等国内石化产品的供应不受影响。 余天NCC曾一度将NCC开工率降至55%,现已提升至65%;乐天化学则将大山NCC的开工率从70%提升至83%。LG化学计划在第二季度将大山和余市NCC(1号厂)的开工率提升至75%,而大韩油化也将蔚山NCC的开工率从62%上调至72%。 作为石化产品的原材料,石脑油与原油的供应稳定,使得石化行业的盈利指标——石脑油-乙烯价差(炼油利润)也从盈亏平衡点250美元上升至300-350美元区间,主要石化企业的第二季度业绩预计将大幅改善。对于第三、四季度的业绩,市场氛围也较为乐观。由于科威特、卡塔尔等中东地区的石化设施在此次战争中受到影响,加之韩国、中国和日本等地的乙烯基础包装材料短缺现象可能持续。 一位石化行业人士表示:“此次战争证明了石脑油和乙烯作为国家战略物资的重要性,同时基础油分的供应过剩也将得到一定程度的缓解。政府主导的石化产业结构调整需要根据变化的供应链情况进行重新审视。”
2026-05-12 00:37:45
-
S-Oil因国际油价大幅上涨而强劲反弹,预计炼油利润将改善
S-Oil因国际油价急剧上涨和全球石油产品供应短缺的预期,早盘上涨超过7%。 根据韩国交易所的数据,截至今天上午9时48分,S-Oil的股价较前一交易日上涨1万500韩元(7.06%),报15万9300韩元。 国际油价的显著上涨被认为提升了投资者的信心。10月1日(当地时间),伦敦ICE期货交易所12月交货的布伦特原油收于每桶102.31美元,较前一交易日上涨4.37%。纽约商业交易所(NYMEX)11月交货的西德克萨斯中质原油(WTI)也上涨2.71%,收于每桶92.87美元。 中国暂停石油产品出口的消息对国际油价和炼油股的上涨产生了影响。中国的炼油企业已暂停向香港和澳门以外地区出口汽油、柴油和航空燃料等石油产品,直至当局发布进一步通知。 美国可能向中东地区增派最多1万名士兵的报道也加剧了地缘政治紧张局势,进一步推动了油价上涨。 市场关注的焦点并非单纯的原油价格上涨,而是包括中国在内的主要供应国的石油产品供应中断可能对国内炼油企业产生积极影响。如果石油产品供应减少,汽油、柴油和航空燃料等产品的价格将上涨,从而进一步改善炼油利润。 特别是国内炼油企业的石油产品出口占比较高,分析认为这将使其受益于全球供应短缺。证券行业分析指出,随着俄罗斯和中东地区的供应中断,以及中国的出口暂停,国内炼油企业在第四季度的炼油利润可能面临进一步上涨的压力。 最近,证券市场对S-Oil的业绩改善前景持续看好。三星证券在上月29日对S-Oil的投资评级为“买入”,目标股价为21万韩元。分析认为,全球汽油和柴油库存减少,冬季取暖需求高峰即将到来,石油产品供应可能会变得紧张。S-Oil的业绩也显示出改善趋势。今年第二季度,S-Oil的合并销售额为11兆3435亿韩元,同比增长40.9%。营业利润为9650亿韩元,较去年同期的营业亏损转为盈利。 按业务部门划分,炼油部门的营业利润为5324亿韩元,润滑油部门的营业利润为4774亿韩元。中东地区的生产中断和物流限制导致润滑油供应紧张,这一影响反映在业绩改善中。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-02 18:56:00 -
中东战争持续,原材料投资热潮兴起
随着美国与伊朗之间的中东战争持续,原材料相关商品受到关注。然而,战线并未扩大,反而以相似规模长期化,导致军工股表现平平。根据9日韩国交易所的数据,原油期货上市交易所交易基金(ETN)等主要原材料相关商品正在上涨。梅里茨证券的西德克萨斯中质原油(WTI)期货ETN在过去一个月上涨了27.70%。此外,三星彭博WTI原油期货ETN和新韩WTI原油期货ETN分别上涨了20.44%和19.86%。原油期货ETN的上涨主要是由于美国与伊朗的中东战争比预期更为持久。当天,美国军方在波斯湾哈尔格岛附近海域攻击了一艘伊朗的小型油轮,而伊斯兰革命卫队(IRGC)海军也对此进行了报复的威胁。由于原油价格普遍上涨,炼油股也成为了有力的投资选择。在油价上涨的情况下,霍尔木兹海峡附近的炼油设施被摧毁,导致炼油利润大幅上升。市场预计下半年的炼油利润将达到每桶30美元,是去年第四季度10美元的三倍。国内主要炼油公司的股价大幅上涨,市场期待感高涨。SK创新和S-OIL的股价分别较一个月前上涨了41.34%和32.58%,而GS在同一时期也上涨了23.58%。证券公司纷纷上调了对炼油股的目标股价。随着战争的长期化,豆类和玉米等农产品ETN也呈现上涨趋势。梅里茨代表农产品期货较一个月前上涨了13.58%,而新韩豆类期货也上涨了11.7%。国际油价的上涨使得一些可替代的生物乙醇受到关注,这与今年北半球的高温导致的产量下降和需求增加有关。然而,尽管战争持续,战线并未扩大,军工股的关注度并不高。被视为军工股代表的韩华航空航天和LIG防务航空航天的股价在一个月内分别下跌了0.66%和4.56%。现代罗特姆在同一时期也下跌了12.55%。由于战争长期化导致的原材料相关证券需求增加预计将持续一段时间。三星证券表示:“没有明显的油价下行因素,库存消耗带来的上行压力将持续。沙特和阿联酋的8月原油出口量已急剧下降至战争初期的3月水平。即使霍尔木兹海峡开放,供应链恢复正常,石油产品的短缺仍将持续。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 00:52:10 -
韩国投资证券:S-Oil因炼油设施不足而扩大盈利,目标价上调至18万韩元
韩国投资证券于9月7日表示,由于全球炼油设施不足,预计炼油产品价格将继续上涨。该公司维持对S-Oil的“买入”评级,并将目标股价上调20%至18万韩元。 韩国投资证券研究员李忠宰表示:“并不是原油短缺,而是炼油设施更加短缺。”他指出,目前全球唯一没有原油供应和炼油设施运转问题的美国,其炼油设施的开工率在8月份达到了历史最高水平。 美国的炼油设施开工率在上月底升至98%。分析认为,伊朗和美国的炼油设施遭到攻击导致供应中断,加上俄罗斯在乌克兰战争后因石油出口限制而面临炼油设施运转困难。 炼油产品价格也在上涨。截至9月4日,美国柴油价格已超过2022年6月创下的历史最高价。当时,西德克萨斯中质原油(WTI)每桶为115美元,而目前WTI价格维持在90美元左右,显示出炼油产品的高盈利能力。 李研究员表示:“即使在较低的油价下,炼油产品价格仍然较高,这意味着炼油设施确实短缺。”他预测,如果东南亚等低收入国家的需求没有减少,且俄罗斯地区的炼油设施没有快速恢复,炼油利润将在一段时间内保持高位。 他还指出:“即使地缘政治风险得到缓解,炼油设施的正常化也需要至少2到3年。”他补充道:“S-Oil能够利用全球各地采购的原油稳定生产高质量的炼油产品,因此在地缘政治风险缓解后仍将保持竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 16:56:00 -
裕安达证券:S-Oil下半年炼油业绩强劲,目标股价上调17.1%
裕安达证券于28日表示,预计由于下半年炼油利润强劲和原油进口成本改善,S-Oil的业绩动能将进一步扩大,因此将目标股价从175,000韩元上调至205,000韩元,涨幅为17.1%。投资评级维持在“买入”。 裕安达证券研究员黄圭源指出:“炼油行业的表现远超预期,股东价值的良性循环正在形成。”他表示,“下半年业绩改善、财务负担减轻和分红扩大将同时出现。” 预计S-Oil下半年的营业利润将达到3万亿韩元,较上半年的2.4万亿韩元大幅增长。第三季度和第四季度的营业利润分别预计为1.3万亿韩元和1.7万亿韩元。由于伊朗和乌克兰战争的影响,全球炼油产品供应持续受阻,炼油利润的强劲表现预计将持续。 特别是S-Oil的综合炼油利润在第二季度和第三季度超过每桶41美元,超过美国炼油公司Valero的39美元。分析指出,俄罗斯炼油设施遭受无人机攻击,导致亚洲地区汽油和柴油供应减少,支撑了炼油利润的上涨。 从9月开始,预计沙特阿拉伯的原油官方销售价格(OSP)下降将带来成本改善的效果。如果OSP每桶下降1美元,预计S-Oil的年营业利润将增加约3000亿韩元。 黄研究员预计,今年S-Oil的营业利润将达到5.2万亿韩元,预计自由现金流也将从今年的2.4万亿韩元扩大到明年的3万亿韩元。基于此,预计到2027年,净负债将降至6万亿韩元以下,每股分红也有望扩大至1万韩元水平。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 17:16:00 -
艾斯欧石油第二季度营业利润达9650亿韩元,石化部门出现亏损
艾斯欧石油在今年第二季度受益于炼油利润的强劲和润滑油市场的良好表现,实现了同比扭亏为盈。然而,由于上季度一次性库存相关收益的消失,营业利润较上季度有所下降。 艾斯欧石油于3日公布,2026年第二季度合并销售额为11兆3435亿韩元,营业利润为9650亿韩元,销售额和营业利润均实现了同比扭亏为盈。 今年上半年累计销售额为20兆2862亿韩元,营业利润为2兆1961亿韩元,净利润为1兆2356亿韩元。 按业务部门划分,炼油部门的销售额为9兆293亿韩元,营业利润为5324亿韩元。由于炼油产品供应紧张,炼油利润大幅上升,但上季度的一次性库存相关收益消失,导致营业利润下降。 石油化工部门的销售额为1兆125亿韩元,营业亏损为448亿韩元。由于原材料价格急剧上涨,对二甲苯(PX)的利润空间略有下降。苯的利润空间因中国设备的低开工率和美国出口的恢复而有所改善。 聚丙烯(PP)由于霍尔木兹海峡封锁导致丙烯生产减少,成本压力加大,加之产品价格上涨导致需求萎缩,利润空间下降。丙烯氧化物(PO)由于区域内设备开工率下降导致供应受限,利润空间上升。 润滑部门的销售额为1兆3017亿韩元,营业利润为4774亿韩元,创下季度历史最高水平。中东地区生产受阻和霍尔木兹海峡封锁导致物流受限,润滑油供应减少,利润空间因此达到历史最高水平。 此外,艾斯欧石油还在为沙欣项目2027年初的商业运营做准备。目前正在进行机械完工条件的验证工作,计划于今年下半年进行试运行,明年初开始商业运营。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 18:48:10 -
四大炼油公司第二季度业绩良好,炼油利润支撑表现
国内四大炼油公司在石油产品价格合谋争议中,预计今年第二季度将继续保持良好业绩。 根据7月23日的报道,SK创新预计今年第二季度营业利润将达到1.8万亿韩元,S-Oil预计超过1.02万亿韩元。未上市的GS칼텍스和HD现代油库也预计在炼油业务方面取得良好业绩。 支撑炼油公司第二季度业绩的因素包括部分逆滞后效应和炼油利润的强劲表现。然而,业界普遍认为,炼油利润的上升对业绩改善的贡献更为显著。 今年第一季度,由于中东战争导致国际油价急剧上涨,炼油公司持有的原油和石油产品的库存价值也随之上升,产生了大规模的库存评估收益。进入第二季度后,油价上涨趋势有所缓和,库存评估收益减少,但之前以相对较低价格获得的原油在炼油过程中被延迟投入,部分逆滞后效应得以持续。 高炼油利润抵消了库存评估收益的减少。中东战争后,虽然原油价格上涨,但汽油和柴油等石油产品价格相对更强,导致原油进口价格与产品销售价格之间的差距扩大。航空燃料和柴油的需求保持稳定,同时中东地区部分炼油设施受到攻击或出现运行障碍,这也影响了炼油利润的上升。 然而,尽管业绩良好,围绕炼油行业的司法和政策风险却在加大。首尔中央检察院于6日对SK能源、GS칼텍스、S-Oil和HD现代油库等四家炼油公司及相关员工以违反公平交易法等罪名提起诉讼。 检方认为,炼油公司之间交换价格信息,并在中东战争后共同提高国内石油产品供应价格。检方估算的直接合谋规模为14.2万亿韩元,若加上其他炼油公司的价格跟随所造成的竞争限制效应,总额达26万亿韩元。 由于与合谋相关的罚款或罚金尚未确定,因此对第二季度业绩的直接影响预计有限。然而,未来的审判结果可能会导致罚款、民事赔偿等额外费用的发生。 政府实施的石油产品最高价格制度的损失补偿问题仍然存在。政府为补偿因最高价格制度造成的炼油公司损失,编制了42000亿韩元的专项预备费,但据悉政府与业界在损失评估标准上存在分歧。 业内人士表示:“第二季度难以期待像第一季度那样的大规模库存评估收益,但炼油利润和部分逆滞后效应支撑了业绩。合谋审判和最高价格制度的损失结算未反映在此次业绩中,可能会在下半年产生影响。”
2026-07-24 03:04:00 -
夏天NCC与乐天化学合并将于下周公布,石化产业重组迎来成果
由于美国与伊朗战争的持续,石油化工产业的不确定性达到顶峰,预计下周夏天NCC与乐天化学的丽水石脑油裂解设施(NCC)合并将正式达成。继大山工业园区之后,丽水工业园区的乙烯等基础化学品生产量减少的情况也在逐步实现,这是否能成为石化产业低迷的突破口引发关注。 15日,业内人士透露,政府计划于20日召开关于丽水工业园区NCC合并的会议,决定是否批准。会议上预计将最终批准由汉华解决方案和DL化学的子公司夏天NCC与乐天化学丽水NC工厂的合并运营计划。 如果合并获得批准,产业银行等债权人将开始对丽水石化四家公司的最终金融支持规模进行评估,公平交易委员会也将根据石化特别法缩短企业合并审查的时间。 此前,汉华解决方案、DL化学和乐天化学已向政府提交计划,关闭夏天NCC的2、3号工厂,并将剩余的1号工厂与乐天化学丽水工厂合并成立合并公司。业内人士表示:“随着石脑油和乙烯供应链的稳定以及员工雇佣继承协议的达成,合并公司的成立讨论加速。”他还表示:“按照最初计划,丽水工业园区的年乙烯生产量预计将减少约137万吨(夏天NCC的2、3号工厂)。” 由于来自中国的供应过剩和霍尔木兹海的不确定性,国内主要石化企业面临结构性衰退。作为盈利指标的乙烯价差(炼油利润)自年初以来,若没有政府补贴,难以避免亏损。 国内最大的夏天NCC自2022年以来累计营业亏损,亏损金额达到5692亿韩元,截止第一季度的总借款为1.5万亿韩元。业界普遍认为,如果母公司汉华解决方案和DL化学没有在去年提供2000亿韩元的增资和3000亿韩元的贷款支持,夏天NCC可能会面临与Homeplus和中央集团相同的命运。 乐天集团的核心子公司乐天化学也因基础化学品部门的低迷面临信用评级下调的困境,并为确保流动性而开始出售其海外子公司巴基斯坦LCPL等自救措施。 业内预计,债权人将对丽水石化四家公司提供相当于大山工业园区两倍的约200亿韩元的金融支持。债权人计划在8月确定新资金支持、债务调整和永久债券转换等金融支持方案。 西江大学化学系名誉教授李德焕表示:“为了实现石化产业的正常化,企业需要在政府的财政、金融和行政支持下,向高附加值的特种化学品转型,创造出有意义的成果。”他还指出:“中东战争重新确认了炼油和石化的重要性,因此政府也有必要尽量减少对该产业的负面看法。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 14:04:00 -
新韩投资证券:S-Oil在油价下跌中仍保持强劲的炼油利润,目标价上调至18万韩元
新韩投资证券预计,尽管油价下跌,S-Oil(艾斯油)仍将保持强劲的炼油利润,业绩改善趋势将持续。该公司维持“买入”评级,并将目标股价从14万韩元上调至18万韩元。 新韩投资证券首席研究员李振明表示:“尽管油价下跌,但由于石油产品库存低以及全球炼油设施供应受阻,炼油利润仍然强劲。”他分析称:“短期内,由于库存评估损失和逆回归影响,预计第三季度将出现利润下降,但8月沙特阿拉伯的官方销售价格(OSP)转为负值,原油进口成本压力将逐渐减轻。” 新韩投资证券预计,S-Oil今年第二季度的合并营业利润为9477亿韩元,较上季度下降23%,但符合市场共识(9415亿韩元)。炼油部门由于库存利润消失和定期维护等原因预计将出现利润下降,但炼油利润由于供需紧张,较上季度每桶上涨21美元。 另一方面,润滑油部门由于卡塔尔壳牌珍珠(Pearl GTL)设施的运营受阻,基础油价差大幅上涨,预计第二季度营业利润将达到4756亿韩元,比上季度增长186%,创下历史最高水平。 李研究员指出:“需要关注炼油利润水平高于战争前的情况以及稳健的炼油基本面。”他还表示:“随着沙欣项目投资在2027年完成,预计自由现金流将大幅改善,股息支付比率将恢复正常,股东回报也将扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 17:20:00 -
中东战争结束后政府确认6月终止石脑油补贴...通用材料盈利能力恶化的现实
随着美国、以色列与伊朗之间的战争结束,政府决定终止为市场稳定供应塑料和塑料制品而推行的石脑油进口补贴政策。由于补贴的取消和乙烯等通用材料价格的下跌,石化企业在2023年第二季度暂时反弹的业绩在下半年可能会恶化,因战争而停滞了半年的石脑油裂解设施(NCC)减产讨论也有望重新加速。 18日,业内人士透露,工业通商资源部决定不再维持自4月起为期三个月的石脑油进口补贴政策。 政府相关人士表示:“中东战争结束后,预计石脑油供应将稳定,因此决定从2023年第三季度起不再发放进口补贴”,并补充道:“企业在6月底的合同部分仍将发放补贴。” 石脑油进口补贴是政府对企业石脑油进口单价上涨部分的50%进行补贴的政策。其目标是在中东战争期间,确保以石脑油为原料的日用品(如垃圾袋和塑料)能够稳定供应。政策实施后,企业的NCC开工率曾一度降至60%,但最近恢复至接近战争前的80%。随着NCC的稳定运行,在中国和日本等地发生包装材料短缺的情况下,韩国在战争期间相对没有遭遇重大问题。 虽然补贴的停止不会立即导致石化企业业绩恶化,但考虑到石脑油从中东、美国和北非等地运输到韩国需要大约一个月的时间,预计到7月的生产仍将在补贴的影响下进行乙烯、丙烯和丁二烯等通用材料的提炼。 然而,随着对战争结束的期待加大,作为通用材料中占比最大的乙烯价格急剧下跌,这对下半年石化企业的业绩将产生较大影响。实际上,在战争期间,乙烯的价格曾达到每吨1440美元的历史最高点,而目前交易价格已降至每吨870美元。预计在2023年下半年,乙烯价格将回落至与战争前相似的每吨700美元。 石化行业对8月以后NCC开工率再次下滑表示担忧。一位石化行业高层表示:“石化行业的盈利性指标——乙烯价差(炼油利润)在不考虑政府补贴的情况下,已经低于盈亏平衡点,因此无法避免盈利能力恶化,NCC减产的讨论将在丽水产业园区内再次活跃。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-19 04:48:00 -
阿联酋6万吨石脑油抵达韩国余市港,石化行业复苏加速
"来自全球各国装载石脑油的船只陆续抵达港口,真是十年来未见的盛况。"一位余市·光阳港口的工作人员表示。 根据5月11日的石油化工和航运行业消息,由于中东地区石脑油供应不足,国内主要石化企业在3、4月份的开工率降至50%左右,但现在通过从美国、阿尔及利亚和阿曼等地获得替代石脑油,开工率正在逐步回升。 当天下午,18日霍尔木兹海峡暂时解封时,装载6万吨阿联酋石脑油的内比盖特·麦凯利斯特号成功驶出海峡,抵达余市·光阳港。预计其中约4万吨将供应给韩华解决方案与DL化学的合资公司余天NCC,约2万吨将供应给GS칼텍스。 GS칼텍스虽然正在运营从原油中提炼乙烯等基础油分的混合原料裂解设施(MFC),但专家分析指出,为了提高基础油分的裂解效率,仍需一定量的轻质石脑油。 此前,刚刚入港的阿尔及利亚石脑油7万吨已供应给余天NCC,目前正在卸货的阿曼石脑油5万7000吨将由LG化学、乐天化学和余天NCC等公司共同分配。约16万吨的美国石脑油也已抵达余市·光阳港。 特别是阿曼石脑油的到来,具有重要意义,因为这是在4月时,韩国总统室长强勋植作为战略经济特使访问哈萨克斯坦、阿曼、沙特和卡塔尔等四国后获得的石脑油。 业内预计,最近抵达余市·光阳港的石脑油足以为市场提供约100亿个塑料袋,能够有效缓解包装材料短缺的问题。 石化和炼油企业能够加速获得替代石脑油的原因在于政府的支持政策。政府在3月的追加预算中宣布,将对拥有石脑油裂解设施(NCC)的国内石化企业补贴石脑油进口价格上涨部分的50%。 金融委员会于7日提出了一项金融支持方案,旨在支持石脑油的供给稳定,计划将3亿美元规模的石脑油进口信用证(L/C)限额上调,并于18日开始实施。 在确保石脑油和原油的基础上,余市、大山、蔚山等三大石化产业园区的企业正在全力提升NCC的开工率,以确保包装材料、服装等国内石化产品的供应不受影响。 余天NCC曾一度将NCC开工率降至55%,现已提升至65%;乐天化学则将大山NCC的开工率从70%提升至83%。LG化学计划在第二季度将大山和余市NCC(1号厂)的开工率提升至75%,而大韩油化也将蔚山NCC的开工率从62%上调至72%。 作为石化产品的原材料,石脑油与原油的供应稳定,使得石化行业的盈利指标——石脑油-乙烯价差(炼油利润)也从盈亏平衡点250美元上升至300-350美元区间,主要石化企业的第二季度业绩预计将大幅改善。对于第三、四季度的业绩,市场氛围也较为乐观。由于科威特、卡塔尔等中东地区的石化设施在此次战争中受到影响,加之韩国、中国和日本等地的乙烯基础包装材料短缺现象可能持续。 一位石化行业人士表示:“此次战争证明了石脑油和乙烯作为国家战略物资的重要性,同时基础油分的供应过剩也将得到一定程度的缓解。政府主导的石化产业结构调整需要根据变化的供应链情况进行重新审视。”
2026-05-12 00:37:45









