
主页搜索
搜索
选择时间
搜索范围
全部的
‘耐心资本’新闻 4个
-
 资本市场转型为‘生产性金融’…长期资金应成为市场支柱
为实现向支持创新企业和战略产业的长期增长资本转型的“生产性金融”,需要扩大资本市场的角色。应加强对长期投资的税收激励,并创造环境以便长期资金能够流入科斯达克等创新企业。 金世完资本市场研究院院长在18日上午于首尔汝矣岛康拉德酒店举行的成立29周年纪念会议“推动创新与增长的资本市场-生产性金融转型课题”上表示:“希望讨论资本市场在推动生产性金融体制转型过程中应承担的角色。” 金院长指出:“如果能结合研究专家的报告和现场的声音,将成为寻找可行解决方案的起点。” 金融监管机构将着手改善制度,以促进长期资金流入资本市场。李亿权金融委员会委员长表示:“市场的支柱应是与个人资产形成相关的长期资金,而非短期交易和借贷。”他还表示:“将通过推出国民参与型国民成长基金和生产性金融ISA(个人综合资产管理账户)等,来完善产品和制度,使长期投资成为合理选择。” 李委员长特别提到:“将与相关部门共同考虑金融税制应朝着持有时间越长回报越大的方向发展。”关于科斯达克,他计划在国民成长基金内新设科斯达克投资基金,并计划于10月开始投资,同时扩大机构的长期资金流入,包括养老金和政策资金等。 金融投资业界强调需要支持企业成长阶段的“耐心资本”。黄成燁金融投资协会会长指出:“虽然创业初期的资金筹集变得活跃,但在之后的成长阶段,支持企业的耐心资本仍然不足。”他表示:“这种资金空缺现象仍然是一个待解决的难题。” 黄会长还指出,家庭资产过于集中于房地产的资本市场转移也是一个课题。他强调:“为了使资金从房地产向资本市场的转移真正开始,必须持续进行政策性努力,以培养长期投资文化。” 在当天的会议上,专家们就金融税制改善、股价信息性、无形资产中心经济中的金融角色、韩美风险投资结构比较及战略产业投资激活方案等进行了报告和讨论。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 19:28:00 -
 政府启动8800亿规模的超长期技术投资基金,投资期最长可达16年
政府已正式启动8800亿韩元规模的“超长期技术投资基金”,该基金将用于需要长期研发的先进产业,投资期最长可达16年。投资对象包括下一代半导体、先进生物和国防等领域。此举旨在弥补现有政策金融在短期成果和回收方面的局限,提供从技术开发到商业化的“耐心资本”。 金融委员会于20日发布了超长期技术投资基金的委托管理公司招募公告,并开始了管理公司选择程序。超长期技术投资基金是国民成长基金的间接投资项目之一。金融委员会计划在今年筹集总额为8800亿韩元的基金。 该基金的资金大部分将由政策资金提供,包括6000亿韩元的先进战略产业基金和800亿韩元的财政资金,共计6800亿韩元,以减轻民间管理公司的资金募集负担。考虑到技术企业需要长期投资的特性,投资期限设定为最长7年,基金存续期设定为13至15年,并可延长一次1年。 国内技术企业从创立到首次公开募股(IPO)或技术商业化通常需要超过10年的时间,但现有金融市场相对重视短期成果和回收。超长期技术投资基金的目标是支持从初期研发(R&D)到规模化和商业化阶段的资金持续供应。 管理公司将分为小型和中型,共选出7家。其中小型组选出3家,中型组选出4家。为了引导对技术实力得到验证的企业的投资,将技术信用评估(TCB)投资用技术评估等级在前5级(TI5)以上的企业作为主要投资对象。 同时,政府还将防止投资集中。规定在人工智能(AI)和半导体以外的领域,主投资额必须超过40%。此举旨在防止资金集中于AI和半导体领域,扩大对生物和国防等需要长期研发的领域的投资基础。 政府计划最早于年末开始资金的执行,委托管理公司预计在10月最终确定。此外,国民成长基金的投资对象也将逐步扩大,计划在下半年修订《韩国工业银行法实施条例》,将航天等先进产业领域纳入投资对象。 业界预计,如果超长期技术投资基金按计划运作,将有助于技术开发周期长、商业化不确定性大的企业获得资金支持。然而,由于长期投资的特性,投资成果的显现需要较长时间,因此管理公司的筛选能力和后续管理能力将成为成败的关键。
2026-08-21 00:04:00 -
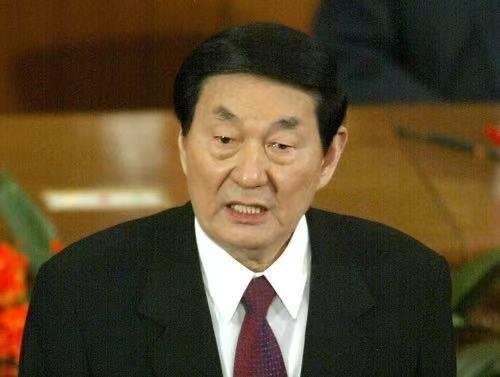 【社论】从朱镕基改革中得到的启示:AI与半导体的未来投资
日前,中国前国务院总理朱镕基在即将迎来百岁之际因病去世。众所周知,朱镕基是20世纪90年代与时任中国国家主席江泽民一道,为中国经济高速增长奠定制度基础的重要人物之一。 我在研究中国半导体产业发展史时,多次遇到朱镕基这个名字。围绕他的评价至今褒贬不一,但有一点很难否认:他推动的一系列改革,改变了中央与地方之间的经济权力结构,并为后来中国大规模国家资本动员能力奠定了基础。 其中最具代表性的,是1994年的分税制改革。1993年以前,中国中央财政收入占全国财政收入的比重仅约22%。大部分税收掌握在地方政府手中,中央财政长期捉襟见肘。1994年分税制改革后,重要税源更多向中央集中,中央财政收入占比迅速提高。 这项改革后来成为中央政府实施大规模产业政策、财政补贴和长期战略投资的重要财政基础。今天中国能够推动国家集成电路产业投资基金等巨型产业资金,背后都可以追溯到这一时期形成的财政动员能力。 与分税制并行的还有国企和国有银行改革。“抓大放小”改革推动大量中小国企退出,同时强化大型国有企业体系。国有银行改革则切断地方政府对部分信贷资源的过度影响,通过剥离不良资产、银行资本重组等方式,逐步建立由中央掌握的金融资源配置体系。由此,中国形成了一套以中央财政、国有企业和国有银行为核心的国家资本动员机制。 不过,这套体系也付出了不小代价。财政收入向中央集中后,地方政府承担的公共支出责任并未同步减少。地方财政由此长期承压,并逐渐更加依赖土地财政、房地产开发和地方融资。 从长期来看,中国近年来面临的房地产低迷、地方债务膨胀等问题,与当年形成的中央—地方财政结构并非毫无关系。换句话说,朱镕基改革一方面增强了中央政府进行长期产业投资的能力,另一方面也埋下了地方财政结构性失衡的种子。 从半导体产业来看,这种制度遗产尤其明显。2014年,中国设立国家集成电路产业投资基金。此后,中央资本与地方产业基金共同进入半导体产业,形成一种“中央定方向、地方下注”的投资模式。 长鑫存储(CXMT)背后有合肥地方政府支持,长江存储(YMTC)与湖北地方力量密切相关,中芯国际(SMIC)的早期发展也离不开上海地方政府。因此,中国半导体产业并非完全由中央政府单方面打造,而是中央和地方共同推动的结果。 这种模式确实创造出一批成功企业,但副作用同样明显。在中央确定重点产业后,各地方政府往往争相进入,容易造成重复投资、产能过剩甚至技术骗局。武汉弘芯等失败案例,就暴露出地方政府在缺乏技术和产业基础情况下盲目投资的风险。 对于半导体这样的产业而言,问题更加突出。先进制程需要持续十年以上的大规模投资,而且必须长期承受亏损。地方政府无论从财政周期还是官员任期来看,都很难独立承担这种“耐心资本”角色。因此,中央财政和国有金融机构的重要性更加凸显。 即使掌握税收,也需要有能够把资金转化为长期战略资本的机构。中国国有银行体系经过改革后,逐渐承担起这种角色,成为支持大型基础设施和战略产业的重要金融渠道。 进入AI时代,这套逻辑正在再次上演。近年来,中国大量地方政府建设人工智能数据中心和智能算力中心,但部分项目也出现设备利用率不足、重复建设等问题。 这与过去半导体、汽车等领域出现的地方政府投资竞赛非常相似。因此,中国中央政府近期一方面继续加大AI产业基金和算力基础设施投入,另一方面也开始强调全国统一大市场、整治“内卷式”竞争,试图控制地方无序扩张。这意味着, 中国现有产业政策正在进入一个新的阶段。一方面,朱镕基时代建立的中央集中国家资本动员体系依然发挥着巨大作用;另一方面,仅依靠中央自上而下的资本配置,已经越来越难适应半导体和AI这种技术变化极快、创新高度分散的产业。更重要的是,今天的中国经济环境与20世纪90年代已经完全不同。 朱镕基时代,中国处于高速增长期,人口红利明显,西方资本大量进入,外部产业竞争压力也远低于今天。而现在,中国面临经济增速放缓、人口下降、房地产和地方债务压力,同时还要面对美国在半导体和AI领域的技术限制以及全球供应链重组。 在这种情况下,中央与地方之间如何重新分配资本和产业决策权,很可能成为中国下一阶段经济政策的重要课题。这一变化对韩国而言并不是“别人的故事”。韩国正在重点投入的半导体、AI、制造业AX、Physical AI等领域,也正是中国中央政府和地方政府大规模投资的领域。 中国产业政策出现的成功与失败,都值得韩国认真观察。如果中国在AI和半导体领域出现重复投资、资本效率下降或地方财政难以承受等问题,这不仅可能反映中国自身制度的局限,也可能意味着相关产业存在结构性的过度投资风险。 对韩国来说,这可以成为一种重要的预警信号。越是半导体、AI以及所谓“七大SEED产业”这样的国家战略领域,韩国越有必要深入研究中国过去数十年的产业政策演变。 不能只关注中国又成立了多大的基金、建设了多少座工厂,更应该关注这些资金如何筹集、由谁配置、中央与地方如何分担风险,以及这种资本动员模式正在发生怎样的变化。 从这个意义上说,朱镕基时代留下的制度遗产,不仅解释了今天中国半导体和AI产业为何能够获得如此庞大的资本支持,也为韩国思考下一代产业投资战略提供了一个值得研究的案例。
2026-08-15 00:46:26 -
 资金注入后,利佳凯生物股价大幅上涨的原因
通常,大规模的增资发行会因稀释现有股东的股份价值而被视为利空消息。然而,利佳凯生物却有所不同。在宣布5000亿韩元规模的大规模融资计划后,股价反而大幅上涨,吸引了市场的关注。这一融资计划由政府政策资金、最大股东和机构投资者共同参与,显示出其不仅仅是简单的资金筹集,而是得到了全球新药开发竞争力的认可。 根据韩国交易所的数据,截至29日下午1时46分,利佳凯生物的股价较前一交易日上涨2万600韩元(14.42%),交易价格为16万3500韩元。当天,股价在开盘后表现强劲,涨幅不断扩大,上午一度达到17万3800韩元。 推动股价上涨的原因是26日宣布的5000亿韩元投资融资。利佳凯生物计划发行3300亿韩元的第三方配售可转换优先股(CPS)和1700亿韩元的可转换债券(CB),以筹集总计5000亿韩元。这笔资金将用于抗体-药物结合体(ADC)基础的新药后期临床和新管线的开发。 此次投资的核心在于投资主体而非资金规模。金融委员会通过国民成长基金基金运营审议会决定,先进战略产业基金将投资总筹资金额的一半,即2500亿韩元。其余2500亿韩元将由最大股东泛奥利安和国内机构投资者共同参与。 市场普遍将此视为政府与民间共同验证未来成长性的案例。与一般生物企业的增资发行主要用于运营资金不同,利佳凯生物已证明其全球技术实力,此次融资是为了加速后期临床和商业化的成长投资,具有明显差异。 特别值得关注的是,投资期限长达10年的“耐心资本”。新药开发需要投入巨额资金,而成果的显现往往需要数年时间,因此,长期资本的获取对企业竞争力至关重要。此次投资使利佳凯生物在没有短期资金压力的情况下,能够推进全球临床和下一代平台的开发。 政府直接参与投资也是因为对ADC产业的成长性给予了高度评价。ADC是将寻找癌细胞的抗体与强效抗癌药物结合的下一代抗癌平台,能够在最大限度减少正常细胞损伤的同时提高治疗效果,因此成为全球制药公司投资竞争最激烈的领域之一。 利佳凯生物被评为国内ADC领域的代表企业。自2015年首次技术转让以来,至今已与美国、英国、中国、日本等全球制药公司签署了15项,总额达9.6万亿韩元的技术转让合同。其自主研发的ADC平台“ConjuALL”在全球ADC领域最高权威的“世界ADC奖(World ADC Awards)”中连续七年获奖,技术实力得到认可。 目前,全球临床进展迅速。利佳凯生物正在进行8项全球临床,其中乳腺癌治疗药物已进入临床三期阶段。此外,正在并行开发升级版的双抗体ADC和结合免疫刺激剂的AIC·ADIC技术等下一代平台。 证券界也认为技术转让的势头将持续。新韩投资证券的研究员李浩哲表示:“利佳凯生物是唯一一家将TROP2靶向ADC技术转让给全球大型制药公司的国内企业”,并指出“LCB84已进入全球二期临床,强生(J&J)有可能行使剩余的选择权。” 特别是LCB84是2023年与强生签署的合同中包括1亿美元的合同金,总规模达17亿美元的管线。新韩投资证券预计,在全球二期临床进展过程中,强生若行使剩余的选择权,可能会带来2亿美元的额外资金流入。 后续管线也十分丰富。合作伙伴小野制药已启动LCB97的全球临床,而自研的LCB02A也计划在今年第三季度进入全球临床。此外,关于额外技术转让的谈判也在进行中,进一步提升了市场的成长预期。 在供需方面,预计也将迎来有利环境。新韩投资证券提出了即将在下半年引入的科斯达克升级制度的受益可能性。考虑到市值、全球技术转让业绩和业绩可视性,利佳凯生物被评为科斯达克一部的有力纳入标的,相关ETF和养老金资金的流入也备受期待。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 23:00:00
-
资本市场转型为‘生产性金融’…长期资金应成为市场支柱
为实现向支持创新企业和战略产业的长期增长资本转型的“生产性金融”,需要扩大资本市场的角色。应加强对长期投资的税收激励,并创造环境以便长期资金能够流入科斯达克等创新企业。 金世完资本市场研究院院长在18日上午于首尔汝矣岛康拉德酒店举行的成立29周年纪念会议“推动创新与增长的资本市场-生产性金融转型课题”上表示:“希望讨论资本市场在推动生产性金融体制转型过程中应承担的角色。” 金院长指出:“如果能结合研究专家的报告和现场的声音,将成为寻找可行解决方案的起点。” 金融监管机构将着手改善制度,以促进长期资金流入资本市场。李亿权金融委员会委员长表示:“市场的支柱应是与个人资产形成相关的长期资金,而非短期交易和借贷。”他还表示:“将通过推出国民参与型国民成长基金和生产性金融ISA(个人综合资产管理账户)等,来完善产品和制度,使长期投资成为合理选择。” 李委员长特别提到:“将与相关部门共同考虑金融税制应朝着持有时间越长回报越大的方向发展。”关于科斯达克,他计划在国民成长基金内新设科斯达克投资基金,并计划于10月开始投资,同时扩大机构的长期资金流入,包括养老金和政策资金等。 金融投资业界强调需要支持企业成长阶段的“耐心资本”。黄成燁金融投资协会会长指出:“虽然创业初期的资金筹集变得活跃,但在之后的成长阶段,支持企业的耐心资本仍然不足。”他表示:“这种资金空缺现象仍然是一个待解决的难题。” 黄会长还指出,家庭资产过于集中于房地产的资本市场转移也是一个课题。他强调:“为了使资金从房地产向资本市场的转移真正开始,必须持续进行政策性努力,以培养长期投资文化。” 在当天的会议上,专家们就金融税制改善、股价信息性、无形资产中心经济中的金融角色、韩美风险投资结构比较及战略产业投资激活方案等进行了报告和讨论。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 19:28:00 -
政府启动8800亿规模的超长期技术投资基金,投资期最长可达16年
政府已正式启动8800亿韩元规模的“超长期技术投资基金”,该基金将用于需要长期研发的先进产业,投资期最长可达16年。投资对象包括下一代半导体、先进生物和国防等领域。此举旨在弥补现有政策金融在短期成果和回收方面的局限,提供从技术开发到商业化的“耐心资本”。 金融委员会于20日发布了超长期技术投资基金的委托管理公司招募公告,并开始了管理公司选择程序。超长期技术投资基金是国民成长基金的间接投资项目之一。金融委员会计划在今年筹集总额为8800亿韩元的基金。 该基金的资金大部分将由政策资金提供,包括6000亿韩元的先进战略产业基金和800亿韩元的财政资金,共计6800亿韩元,以减轻民间管理公司的资金募集负担。考虑到技术企业需要长期投资的特性,投资期限设定为最长7年,基金存续期设定为13至15年,并可延长一次1年。 国内技术企业从创立到首次公开募股(IPO)或技术商业化通常需要超过10年的时间,但现有金融市场相对重视短期成果和回收。超长期技术投资基金的目标是支持从初期研发(R&D)到规模化和商业化阶段的资金持续供应。 管理公司将分为小型和中型,共选出7家。其中小型组选出3家,中型组选出4家。为了引导对技术实力得到验证的企业的投资,将技术信用评估(TCB)投资用技术评估等级在前5级(TI5)以上的企业作为主要投资对象。 同时,政府还将防止投资集中。规定在人工智能(AI)和半导体以外的领域,主投资额必须超过40%。此举旨在防止资金集中于AI和半导体领域,扩大对生物和国防等需要长期研发的领域的投资基础。 政府计划最早于年末开始资金的执行,委托管理公司预计在10月最终确定。此外,国民成长基金的投资对象也将逐步扩大,计划在下半年修订《韩国工业银行法实施条例》,将航天等先进产业领域纳入投资对象。 业界预计,如果超长期技术投资基金按计划运作,将有助于技术开发周期长、商业化不确定性大的企业获得资金支持。然而,由于长期投资的特性,投资成果的显现需要较长时间,因此管理公司的筛选能力和后续管理能力将成为成败的关键。
2026-08-21 00:04:00 -
【社论】从朱镕基改革中得到的启示:AI与半导体的未来投资
日前,中国前国务院总理朱镕基在即将迎来百岁之际因病去世。众所周知,朱镕基是20世纪90年代与时任中国国家主席江泽民一道,为中国经济高速增长奠定制度基础的重要人物之一。 我在研究中国半导体产业发展史时,多次遇到朱镕基这个名字。围绕他的评价至今褒贬不一,但有一点很难否认:他推动的一系列改革,改变了中央与地方之间的经济权力结构,并为后来中国大规模国家资本动员能力奠定了基础。 其中最具代表性的,是1994年的分税制改革。1993年以前,中国中央财政收入占全国财政收入的比重仅约22%。大部分税收掌握在地方政府手中,中央财政长期捉襟见肘。1994年分税制改革后,重要税源更多向中央集中,中央财政收入占比迅速提高。 这项改革后来成为中央政府实施大规模产业政策、财政补贴和长期战略投资的重要财政基础。今天中国能够推动国家集成电路产业投资基金等巨型产业资金,背后都可以追溯到这一时期形成的财政动员能力。 与分税制并行的还有国企和国有银行改革。“抓大放小”改革推动大量中小国企退出,同时强化大型国有企业体系。国有银行改革则切断地方政府对部分信贷资源的过度影响,通过剥离不良资产、银行资本重组等方式,逐步建立由中央掌握的金融资源配置体系。由此,中国形成了一套以中央财政、国有企业和国有银行为核心的国家资本动员机制。 不过,这套体系也付出了不小代价。财政收入向中央集中后,地方政府承担的公共支出责任并未同步减少。地方财政由此长期承压,并逐渐更加依赖土地财政、房地产开发和地方融资。 从长期来看,中国近年来面临的房地产低迷、地方债务膨胀等问题,与当年形成的中央—地方财政结构并非毫无关系。换句话说,朱镕基改革一方面增强了中央政府进行长期产业投资的能力,另一方面也埋下了地方财政结构性失衡的种子。 从半导体产业来看,这种制度遗产尤其明显。2014年,中国设立国家集成电路产业投资基金。此后,中央资本与地方产业基金共同进入半导体产业,形成一种“中央定方向、地方下注”的投资模式。 长鑫存储(CXMT)背后有合肥地方政府支持,长江存储(YMTC)与湖北地方力量密切相关,中芯国际(SMIC)的早期发展也离不开上海地方政府。因此,中国半导体产业并非完全由中央政府单方面打造,而是中央和地方共同推动的结果。 这种模式确实创造出一批成功企业,但副作用同样明显。在中央确定重点产业后,各地方政府往往争相进入,容易造成重复投资、产能过剩甚至技术骗局。武汉弘芯等失败案例,就暴露出地方政府在缺乏技术和产业基础情况下盲目投资的风险。 对于半导体这样的产业而言,问题更加突出。先进制程需要持续十年以上的大规模投资,而且必须长期承受亏损。地方政府无论从财政周期还是官员任期来看,都很难独立承担这种“耐心资本”角色。因此,中央财政和国有金融机构的重要性更加凸显。 即使掌握税收,也需要有能够把资金转化为长期战略资本的机构。中国国有银行体系经过改革后,逐渐承担起这种角色,成为支持大型基础设施和战略产业的重要金融渠道。 进入AI时代,这套逻辑正在再次上演。近年来,中国大量地方政府建设人工智能数据中心和智能算力中心,但部分项目也出现设备利用率不足、重复建设等问题。 这与过去半导体、汽车等领域出现的地方政府投资竞赛非常相似。因此,中国中央政府近期一方面继续加大AI产业基金和算力基础设施投入,另一方面也开始强调全国统一大市场、整治“内卷式”竞争,试图控制地方无序扩张。这意味着, 中国现有产业政策正在进入一个新的阶段。一方面,朱镕基时代建立的中央集中国家资本动员体系依然发挥着巨大作用;另一方面,仅依靠中央自上而下的资本配置,已经越来越难适应半导体和AI这种技术变化极快、创新高度分散的产业。更重要的是,今天的中国经济环境与20世纪90年代已经完全不同。 朱镕基时代,中国处于高速增长期,人口红利明显,西方资本大量进入,外部产业竞争压力也远低于今天。而现在,中国面临经济增速放缓、人口下降、房地产和地方债务压力,同时还要面对美国在半导体和AI领域的技术限制以及全球供应链重组。 在这种情况下,中央与地方之间如何重新分配资本和产业决策权,很可能成为中国下一阶段经济政策的重要课题。这一变化对韩国而言并不是“别人的故事”。韩国正在重点投入的半导体、AI、制造业AX、Physical AI等领域,也正是中国中央政府和地方政府大规模投资的领域。 中国产业政策出现的成功与失败,都值得韩国认真观察。如果中国在AI和半导体领域出现重复投资、资本效率下降或地方财政难以承受等问题,这不仅可能反映中国自身制度的局限,也可能意味着相关产业存在结构性的过度投资风险。 对韩国来说,这可以成为一种重要的预警信号。越是半导体、AI以及所谓“七大SEED产业”这样的国家战略领域,韩国越有必要深入研究中国过去数十年的产业政策演变。 不能只关注中国又成立了多大的基金、建设了多少座工厂,更应该关注这些资金如何筹集、由谁配置、中央与地方如何分担风险,以及这种资本动员模式正在发生怎样的变化。 从这个意义上说,朱镕基时代留下的制度遗产,不仅解释了今天中国半导体和AI产业为何能够获得如此庞大的资本支持,也为韩国思考下一代产业投资战略提供了一个值得研究的案例。
2026-08-15 00:46:26 -
资金注入后,利佳凯生物股价大幅上涨的原因
通常,大规模的增资发行会因稀释现有股东的股份价值而被视为利空消息。然而,利佳凯生物却有所不同。在宣布5000亿韩元规模的大规模融资计划后,股价反而大幅上涨,吸引了市场的关注。这一融资计划由政府政策资金、最大股东和机构投资者共同参与,显示出其不仅仅是简单的资金筹集,而是得到了全球新药开发竞争力的认可。 根据韩国交易所的数据,截至29日下午1时46分,利佳凯生物的股价较前一交易日上涨2万600韩元(14.42%),交易价格为16万3500韩元。当天,股价在开盘后表现强劲,涨幅不断扩大,上午一度达到17万3800韩元。 推动股价上涨的原因是26日宣布的5000亿韩元投资融资。利佳凯生物计划发行3300亿韩元的第三方配售可转换优先股(CPS)和1700亿韩元的可转换债券(CB),以筹集总计5000亿韩元。这笔资金将用于抗体-药物结合体(ADC)基础的新药后期临床和新管线的开发。 此次投资的核心在于投资主体而非资金规模。金融委员会通过国民成长基金基金运营审议会决定,先进战略产业基金将投资总筹资金额的一半,即2500亿韩元。其余2500亿韩元将由最大股东泛奥利安和国内机构投资者共同参与。 市场普遍将此视为政府与民间共同验证未来成长性的案例。与一般生物企业的增资发行主要用于运营资金不同,利佳凯生物已证明其全球技术实力,此次融资是为了加速后期临床和商业化的成长投资,具有明显差异。 特别值得关注的是,投资期限长达10年的“耐心资本”。新药开发需要投入巨额资金,而成果的显现往往需要数年时间,因此,长期资本的获取对企业竞争力至关重要。此次投资使利佳凯生物在没有短期资金压力的情况下,能够推进全球临床和下一代平台的开发。 政府直接参与投资也是因为对ADC产业的成长性给予了高度评价。ADC是将寻找癌细胞的抗体与强效抗癌药物结合的下一代抗癌平台,能够在最大限度减少正常细胞损伤的同时提高治疗效果,因此成为全球制药公司投资竞争最激烈的领域之一。 利佳凯生物被评为国内ADC领域的代表企业。自2015年首次技术转让以来,至今已与美国、英国、中国、日本等全球制药公司签署了15项,总额达9.6万亿韩元的技术转让合同。其自主研发的ADC平台“ConjuALL”在全球ADC领域最高权威的“世界ADC奖(World ADC Awards)”中连续七年获奖,技术实力得到认可。 目前,全球临床进展迅速。利佳凯生物正在进行8项全球临床,其中乳腺癌治疗药物已进入临床三期阶段。此外,正在并行开发升级版的双抗体ADC和结合免疫刺激剂的AIC·ADIC技术等下一代平台。 证券界也认为技术转让的势头将持续。新韩投资证券的研究员李浩哲表示:“利佳凯生物是唯一一家将TROP2靶向ADC技术转让给全球大型制药公司的国内企业”,并指出“LCB84已进入全球二期临床,强生(J&J)有可能行使剩余的选择权。” 特别是LCB84是2023年与强生签署的合同中包括1亿美元的合同金,总规模达17亿美元的管线。新韩投资证券预计,在全球二期临床进展过程中,强生若行使剩余的选择权,可能会带来2亿美元的额外资金流入。 后续管线也十分丰富。合作伙伴小野制药已启动LCB97的全球临床,而自研的LCB02A也计划在今年第三季度进入全球临床。此外,关于额外技术转让的谈判也在进行中,进一步提升了市场的成长预期。 在供需方面,预计也将迎来有利环境。新韩投资证券提出了即将在下半年引入的科斯达克升级制度的受益可能性。考虑到市值、全球技术转让业绩和业绩可视性,利佳凯生物被评为科斯达克一部的有力纳入标的,相关ETF和养老金资金的流入也备受期待。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 23:00:00









