主页搜索
搜索
选择时间
搜索范围
全部的
‘股价下跌’新闻 19个
-
 艾比尔生物因涉嫌利用未公开信息遭到搜查,股价下跌
艾比尔生物因涉嫌利用与全球制药公司之间的技术转让合同相关的未公开信息,遭到金融监管机构的搜查,股价出现下跌。 截至15日下午,艾比尔生物的股价较前一交易日下跌2300韩元(3.54%),报62600韩元。 当天,艾比尔生物的股价一度上涨至67300韩元,较前一交易日上涨3.73%。然而,随着搜查消息的传出,股价迅速回落。 打击股价操纵联合应对小组当天在首尔江南区对艾比尔生物总部及相关员工的住所进行了搜查。该小组怀疑约10名艾比尔生物员工在与全球制药公司签署技术转让合同的公告发布前购买了公司股票,并在公告发布后股价上涨时出售,从中获取不当利益。目前已知的不当利益规模约为1亿韩元。 艾比尔生物去年4月与GSK签署了技术转让合同,11月又与礼来公司达成了技术转让协议。该公司正在开发免疫抗癌药物和退行性脑疾病治疗药物等。 不过,此次搜查只是为了确认与利用未公开重要信息相关的事实,相关人员的罪名尚未确定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 22:32:00 -
 今年新上市股票表现不佳,八成低于发行价
今年进入股市的新上市公司中,约有八成的股价低于发行价。尽管一些股票在上市首日曾大幅上涨,但大多数都回吐了涨幅,显示出发行时的热度并未转化为上市后的股价上涨。 根据韩国交易所和金融投资行业的数据显示,截至目前,今年在KOSPI和KOSDAQ市场新上市的28家普通公开发行公司中,有22家(78.6%)的股价低于发行价。仅有6家(21.4%)的股价高于发行价。特殊目的收购公司(SPAC)和房地产投资信托(REITs)未被纳入统计。 28家公司的发行价收益率的简单平均值为-19.1%。不过,与上月底相比,情况有所改善。8月底时,27家上市公司中有23家(85.2%)的股价低于发行价,平均收益率为-26.19%。进入9月后,部分公司股价反弹,Sky Labs新上市也起到了影响。 各公司股价表现差异明显。Sky Labs于9月4日以1万韩元的发行价上市,今日收盘价为2万8150韩元,较发行价上涨181.5%。Cosmo Robotics的发行价为6000韩元,现价为1万2460韩元,涨幅为107.7%。Makina Lax、Ingenia Therapeutics、Mad Up和Axvis的股价也高于发行价。 相反,Peace Peace Studio的发行价为2万1500韩元,今日股价跌至5710韩元,跌幅为73.4%。Hanpass的发行价为1万9000韩元,现价为5120韩元,跌幅为73.1%;Stradvision的发行价为1万2000韩元,现价为3560韩元,跌幅为70.3%。 与上市首日的股价相比,温差更加明显。今年上市的28家公司中,首日收盘价高于发行价的有20家,但其中14家目前的股价已低于发行价。这表明,上市初期的急剧上涨并未能转化为长期的股价上涨。 曾创下“翻倍”记录的公司也未能幸免。ESTee于3月以8500韩元的发行价上市,首日股价曾涨至3万4000韩元,但今日收盘价为3115韩元,较发行价下跌63.4%。IM Bio Logistics的发行价为2万6000韩元,首日曾涨至10万4000韩元,但今日收盘价为1万4930韩元,较发行价下跌42.6%。 相对而言,Cosmo Robotics和Makina Lax在上市首日创下翻倍后,虽然回吐了部分涨幅,但仍高于发行价。即使在同样创下翻倍的公司中,后续股价走势也存在显著差异。 发行阶段的热度并未能保证上市后的收益率。在机构需求预测和普通认购中,尽管有些公司记录了高竞争率或在希望发行价范围的上限确定价格,但仍有不少案例股价低于发行价。 证券行业人士分析称:“上市初期股价受到有限流通量和短期供需的影响较大,因此仅凭首日的涨幅难以判断企业价值。”他还建议:“上市后,业绩、成长性以及发行时确定的企业价值等因素会更全面地反映在股价中,因此应关注企业的基本面,而非仅仅是发行的热度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-12 01:28:00 -
 韩国股市开盘下跌,外资与机构抛售导致KOSPI指数下滑
KOSPI和KOSDAQ在开盘初期均呈现下跌趋势。在外资和机构的共同净卖出下,市值较高的多数股票表现疲软,指数下跌近1%。 根据28日韩国交易所的数据,KOSPI在上午9时24分的交易中,较前一交易日下跌68.68点(0.99%),报6843.69点。当天指数以6846.54点开盘,较前一交易日下跌65.83点(0.95%),盘中一度跌至6805.01点。 个人投资者净买入了1086亿韩元的股票,而外资和机构分别净卖出807亿韩元和1232亿韩元的股票。 市值较高的股票大多呈现下跌趋势。三星电子(-1.79%)、SK海力士(-1.33%)、三星电子优先股(-2.26%)、SK广场(-1.78%)、LG能源解决方案(-1.48%)、三星生物制剂(-6.59%)、三星生命(-1.63%)、三星物产(-1.60%)、KB金融(-0.83%)等均出现下跌。相对而言,三星电机(1.88%)、现代汽车(0.38%)则有所上涨。 同一时间,KOSDAQ较前一交易日下跌4.44点(0.53%),报833.21点。该指数以835.23点开盘,较前一交易日下跌2.42点(0.29%)。开盘后短暂反弹至840.85点,但随后又回落,扩大了跌幅。 个人投资者净买入了688亿韩元的股票,而外资和机构分别净卖出578亿韩元和110亿韩元的股票。 KOSDAQ市值较高的股票也大多表现疲软。阿尔特基因(-1.61%)、生态能源(-2.28%)、生态能源材料(-0.85%)、彩虹机器人(-2.65%)、主成工程(-0.34%)、元益IPS(-1.77%)、伊奥科技(-1.35%)、HLB(-1.69%)等均出现下跌。相对而言,利诺工业(0.75%)、心泰克(2.52%)则有所上涨。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 18:32:00 -
 三星电子宣布110万亿韩元股东回报,股价却暴跌至26万韩元
三星电子宣布将进行史上最大规模的股东回报,但股市反应冷淡。宣布后不久,股价一度跌至26万韩元,显示出急剧下滑的趋势,而竞争对手SK海力士则相对表现良好,散户投资者中甚至出现了“是否应该卖掉三星电子,购买SK海力士”的感叹。 早前,三星电子正式宣布到2026年将股东回报规模提升至约90万亿韩元至110万亿韩元。这一数字远超以往的最大规模,但股价却出现了相反的走势。 问题在于市场期待的是大规模的自家股票回购和注销,而非简单的现金分红。自家股票注销能够减少流通股数量,从而提高现有股东的每股价值。 最终,尽管创纪录的股东回报本身是利好消息,但由于股价已经提前反映了这一期待,获利了结的抛售成为了下跌的主要原因。 与SK海力士相比,三星电子的疲软原因更加明显。 SK海力士在AI半导体核心的HBM(高带宽内存)市场中占据了强大的竞争力,因而受到业绩和成长性的期待。 相对而言,三星电子不仅在内存领域,还在代工、智能手机和家电等多个业务上都有布局。虽然广泛的业务组合是一个优势,但在AI半导体成为股市核心主题的当下,直接展现HBM成长性的SK海力士获得了更高的评价。 因此,投资者的关注点也从“三星电子将回馈股东多少”转向了“AI半导体能带来多少收益”。 即使是股息收益率较高的三星电子优先股,在缺乏对本股的企业价值重新评估的情况下,也难以期待独立的股价上涨。对此,专家们指出,未来三星电子股价反弹的关键变量包括:▲HBM4等下一代AI内存技术的竞争力恢复 ▲110万亿韩元股东回报中‘自家股票注销’的具体比例 ▲外资流入及代工业绩改善。 仅凭110万亿韩元这一庞大数字来支撑股价的时代已经结束。现在的股市要求三星电子不仅仅是简单的现金回报,而是能够在AI时代中压倒性的成长证据。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-25 00:20:00 -
 未来资产证券发布业绩惊喜,证券市场目标股价下调,原因何在?
在8月12日发布创纪录业绩的未来资产证券,证券市场的评价却显得谨慎。尽管上半年净利润接近3万亿韩元,但多家证券公司纷纷下调目标股价。 根据8月13日的数据显示,从12日至今,14家发布未来资产证券相关报告的证券公司中,除了NH投资证券、达欧投资证券和 하나证券外,其他11家均下调了目标股价。LS证券的目标股价最低为4万韩元,而友安达证券则提出了7万5000韩元的目标。 未来资产证券在2026年第二季度的合并净利润达1万9052亿韩元,同比增长369.4%,环比增长90.2%。这是证券行业首次连续两个季度净利润超过1万亿韩元。上半年累计净利润也达到2万9072亿韩元,同比增加337.8%。 问题在于,推动业绩增长的核心因素同时也增加了未来业绩的不确定性。未来资产证券在第二季度通过对SpaceX投资资产的评估收益达1万6242亿韩元,占第二季度税前利润2万5287亿韩元的64.2%。如果SpaceX股价下跌,评估损益将反向波动,从而导致业绩波动加大。 实际上,SpaceX股价在7月16日至8月11日期间一直低于135美元的发行价。尽管在6月12日上市后,股价曾连续三天上涨19.22%、19.60%和4.83%,一度超过200美元,但在6月22日却出现了16.43%的急剧下跌,之后波动性加大。 KB证券因此将未来资产证券的控股股东净利润预期下调16.4%,调整为2万9000亿韩元。其持有的SpaceX股权价值约为5万亿韩元的波动性被认为是利润不确定性的因素。分析指出,SpaceX股价每波动10%,税前利润可能会波动约5000亿韩元。 本业在下半年也面临挑战。自7月以来,交易金额减少,市场波动加大,券商收入放缓的可能性增大。三星证券最近根据股价波动加大和国内市场调整,将资本成本从9.4%上调至11.3%,并将可持续ROE从12.2%下调至11.7%。 LS证券的研究员全培胜表示:“SpaceX上市后股价下跌、交易金额减少以及市场波动加大,导致下半年利润规模的缩减是不可避免的。”新韩投资证券的研究员林熙妍也指出:“虽然业绩历史性地好,但净利润的很大一部分来自投资资产的评估损益,因此需要区分常规盈利能力和一次性因素。” 与此同时,未来资产证券当天收盘时较前一交易日上涨1550韩元(4.25%),报收于3万8050韩元。继业绩发布前一天上涨2.82%后,连续两个交易日表现强劲,但与5月6日创下的52周最高价8万7800韩元相比,已减半。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 02:56:00 -
 "借钱炒股"风险亮起红灯 韩国散户信贷逾期率上升
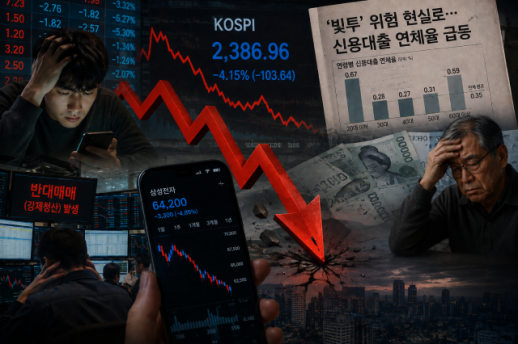
近期韩国股市大幅下挫,“借钱炒股”积累的风险正加速显现。数据显示,韩国年轻人和老年人的信用贷款逾期率明显高于市场整体水平。与此同时,股票质押贷款高度集中于60多岁人群,市场担忧强制平仓风险可能进一步扩大,并传导至家庭债务层面。 据韩国金融业9日消息,截至今年6月,KB国民银行、新韩银行、韩亚银行、友利银行、NH农协银行韩国五大商业银行的透支账户贷款余额较去年底仅增长8.5%,但逾期金额却大幅攀升33.2%。同期,信用贷款余额增长3.6%,逾期金额也增加19.4%。 从年龄结构来看,年轻人和老年人的偿债压力尤为突出。截至6月,透支账户贷款整体逾期率为0.22%,其中20多岁及以下群体达0.33%,60多岁群体更升至0.37%,均明显高于整体水平;信用贷款也呈现相似趋势,整体逾期率为0.35%,20多岁及以下群体高达0.67%,60多岁群体为0.59%。相比之下,30至50多岁人群的逾期率均低于整体平均水平。 银行业普遍认为,此前股市快速上涨期间,部分年轻和年长投资者纷纷加杠杆借款入市;而随着近期股价大幅回调,部分偿债能力相对脆弱的借款人面临还款压力。 风险并不止于银行信用贷款。投资者以持有股票作为抵押、向证券公司借款形成的股票质押贷款,同样面临资产价格下跌带来的冲击,且该类贷款明显集中于老年投资者群体。数据显示,截至5月,以三星电子、SK海力士等韩国市值前五大股票为抵押的贷款余额达2.9027万亿韩元(约合人民币138.7亿元),其中60多岁投资者的贷款余额为1.8283万亿韩元,占比高达63%;而20多岁及以下投资者的占比不足1%。 近期,韩国半导体股经历剧烈调整,进一步放大了股票质押贷款的风险。三星电子股价在40天内一度较高点接近腰斩。若抵押股票价格持续下跌、跌破证券公司规定的担保维持比例,证券公司便可能启动强制平仓,届时借款投资者的损失或将进一步扩大。 市场担忧,一旦强制平仓大规模集中出现,不仅可能加重个人投资者损失,还可能形成“股价下跌—强制平仓—抛售增加—股价进一步下跌”的负反馈循环,使个人投资风险向家庭债务乃至金融市场稳定层面传导。韩国银行(央行)也警告称,在杠杆投资规模已累积至历史高位的背景下,一旦股市进入调整期,强制平仓引发的大量抛售或将再度加剧市场波动,形成恶性循环。
2026-08-10 18:44:53 -
 【市场动态】乐天购物业绩良好但股价暴跌14%…未达市场预期
乐天购物在第二季度取得了良好的业绩,但由于未能达到市场预期,股价在早盘出现大幅下跌。 根据7日韩国交易所的数据,截至上午10时15分,乐天购物的股价较前一交易日下跌了1万6100韩元(14.06%),现报9万8400韩元。 乐天购物公布,2026年第二季度合并营业收入为3兆4850亿韩元,营业利润为899亿韩元。与去年同期相比,分别增长了4%和121.2%。 百货业务部门推动了整体业绩的改善。百货部门的营业收入为8912亿韩元,同比增长9.2%,营业利润为1197亿韩元。分析认为,海外游客增加和消费心理恢复等因素对业绩产生了积极影响。 超市和电视购物部门也显示出增长趋势。超市部门的营业收入同比增长2.6%,电视购物部门的营业收入也增长了3.3%。各主要业务部门的业绩改善显著提升了公司的盈利能力。 然而,由于未能满足市场的预期,这导致了股价的下跌。根据金融信息公司FnGuide的分析,证券界预计乐天购物第二季度的营业利润将达到1133亿韩元,但实际业绩低于预期20.65%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-07 19:24:00 -
 丰田汽车因日元贬值上调净利润预期,但股价下跌
日本丰田汽车公司因日元贬值和强劲的混合动力车需求,将2027财年的净利润预期上调至3.25万亿日元(约合29.5万亿人民币),比之前增加2500亿日元(约合2269亿人民币)。预计的日元兑美元汇率从每美元150日元修正为160日元,带来的利润增加效应达4800亿日元。丰田还宣布了最高达1万亿日元的股票回购计划。 根据《日本经济新闻》的报道,丰田在4日发布的2027财年第一季度(2026年4月至6月)业绩中,季度营业收入(销售额)同比增长10%,达到13.5254万亿日元,营业利润则下降9%,为1.0634万亿日元。相比之下,净利润激增76%,达到1.4770万亿日元。尽管由于停止开发下一代电动车(EV)“LF-ZC”而产生了600亿日元的损失,但日元贬值支撑了业绩。 此外,丰田预计2027财年整体合并净利润将同比下降16%,达到3.25万亿日元,较之前的3万亿日元增加2500亿日元。营业收入预计增长7%,达到54万亿日元,营业利润预计下降10%,为3.4万亿日元。与之前的预期相比,营业收入和营业利润分别上调了3万亿日元和4000亿日元。 推动业绩预期上调的主要因素仍然是日元贬值,丰田将本财年日元兑美元的预期汇率提高了10日元,设定为每美元160日元。丰田认为,日元每贬值1日元,营业利润将增加500亿日元,而每贬值1欧元则增加100亿日元。 丰田还预计,中东局势对业绩的负面影响将低于最初预期。丰田将因减产和原材料价格上涨导致的营业利润下降预期从6700亿日元下调至5100亿日元。中东的出口量将通过陆路运输,绕过南非的希望角,经过霍尔木兹海峡。与财年初相比,原材料价格的上涨趋势也有所减缓。 丰田当天还公布了股票回购计划。从8月5日至明年8月4日,计划回购总发行股份的4.22%,即5亿股,最高回购金额为1万亿日元。除公开收购(TOB)外,此次回购规模为历史第二大,仅次于2024年的1.2万亿日元。丰田将注销持有的2亿股自家股票。 股价下跌 尽管如此,丰田的股价当天表现疲软。下午一度上涨2.17%,达到3028日元,但随后跌至2871日元,最终收于2918日元,跌幅为1.52%。 业绩预期的上调未能达到市场预期是股价下跌的首要原因。营业利润预期为3.4万亿日元,低于市场平均预期的3.8897万亿日元,差距接近4900亿日元。净利润预期也低于市场预期的3.6330万亿日元。 汇率因素也对股价造成了压力。由于上月31日美日两国当局的日元买入协调干预,最近一周日元兑美元汇率跌至157日元,远低于丰田设定的160日元。这使得日元贬值对利润的推动效应受到限制,进一步加剧了市场的抛售情绪。 与此同时,丰田的生产和销售计划保持不变。包括雷克萨斯在内,计划在本财年生产1000万辆,销售1050万辆,同时调整下一代电动车的开发计划,增强混合动力车的竞争力。此外,丰田计划在2027至2028年间,将日本国内60万辆混合动力车用电池生产线从镍氢电池逐步转为锂离子电池,目标是静冈县的丰田电池生产线。使用新电池后,每辆车的成本可降低数万日元。 丰田全球混合动力车销售量(包括雷克萨斯)预计今年首次超过500万辆。中国企业也在加大对混合动力车的投资。丰田在当天的发布中表示,作为长期计划,中国宁德时代将在印度尼西亚为丰田生产每年20万台混合动力电池。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 03:20:10 -
 SOOP因业绩不佳目标价下调,股价暴跌12%
SOOP近日发布的第二季度业绩大幅低于市场预期,导致证券公司下调目标股价,股价在盘中暴跌超过12%。分析认为,内容广告部门的疲软和一次性费用对业绩造成了压力。 根据韩国交易所的数据,截至当日下午2时5分,SOOP的股价较前一交易日下跌12.71%,报41900韩元。 股价下跌被解读为业绩不佳的直接影响。SOOP今年第二季度的合并营业收入为1038亿韩元,营业利润为126亿韩元,分别较去年同期下降11.2%和57.9%。 公司方面表示,内容广告业务的疲软以及与税务调查相关的一次性费用是业绩恶化的主要原因。 在业绩发布后,证券公司纷纷下调目标股价。梅里茨证券将目标股价从原来的76000韩元下调至51000韩元,并维持“中立(Hold)”的投资建议。 梅里茨证券的研究员李孝珍分析称:“股东回报政策可能会支持股价的下行,但如果核心业务的盈利能力未能达到预期,效果可能会有限。” 她还表示:“第三季度由于一次性费用的消除,业绩有望改善,但考虑到以国内市场为中心的业务结构,寻找明显的增长动力将面临困难。” SOOP计划通过在下半年吸引新主播、改善用户体验(UI·UX)以及推出新品牌等方式推动业绩反弹。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 23:12:00 -
 汉华解决方案减半增资,重视美国太阳能业务反弹
汉华解决方案的增资规模已确定为约1.2万亿韩元,约为原计划的一半。为了弥补投资资金的不足,美国太阳能业务的业绩变得更加重要。 21日,业内消息称,汉华解决方案此次增资将筹集总计1.1713万亿韩元。与原计划的2.3976万亿韩元相比,减少了超过一半。由于金融监管机构和投资者对大部分筹集资金用于偿还债务的计划提出异议,规模大幅缩减。 此前,汉华解决方案曾宣布将增资筹集的资金中,15000亿韩元用于偿还债务,其余9000亿韩元用于未来增长投资。 尽管筹集资金减少,汉华解决方案仍表示将按计划推进美国生产设施的投资。缺乏的资金将通过在美国当地获取流动性等方式自行筹集。相比之下,偿还债务的资金从5710亿韩元减少至2636亿韩元,减幅超过一半。这是为了维持美国太阳能投资计划的举措。 公司层面也在推进强有力的自救方案。实际上,汉华解决方案于16日以8430万美元(约1255亿韩元)出售了为挖掘美国创新企业而投资的风险投资基金。 此外,还通过美国的设计、采购、施工(EPC)法律实体发行了3000亿韩元规模的上市转换优先股(RCPS),并获得了去年和今年的先进制造生产税收抵免(AMPC)约3400亿韩元。 然而,这些资金仍然远远不足以填补资金缺口。因此,美国太阳能业务的盈利恢复情况成为关键变量。 汉华解决方案预计,得益于美国电池溢价的扩大和太阳能工厂的正常运转,汉华Qcell的盈利能力将在第三季度开始改善。目前,美国每年的太阳能模块需求约为40GW,但预计明年当地电池生产能力仅为约30GW,可能会继续出现美国电池供应不足的情况。 如果太阳能工厂的生产良率和运转率稳定,电池销售价格上涨的效果和AMPC的优惠将会在业绩中得到充分反映。 汉华解决方案相关人士表示:“在出售风险基金后,我们正在持续挖掘可流动化的资产。资产出售不是短期内可以完成的事项,因此我们正在审查多种自救方案,以确保下半年的投资计划顺利实施。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 03:04:00
-
艾比尔生物因涉嫌利用未公开信息遭到搜查,股价下跌
艾比尔生物因涉嫌利用与全球制药公司之间的技术转让合同相关的未公开信息,遭到金融监管机构的搜查,股价出现下跌。 截至15日下午,艾比尔生物的股价较前一交易日下跌2300韩元(3.54%),报62600韩元。 当天,艾比尔生物的股价一度上涨至67300韩元,较前一交易日上涨3.73%。然而,随着搜查消息的传出,股价迅速回落。 打击股价操纵联合应对小组当天在首尔江南区对艾比尔生物总部及相关员工的住所进行了搜查。该小组怀疑约10名艾比尔生物员工在与全球制药公司签署技术转让合同的公告发布前购买了公司股票,并在公告发布后股价上涨时出售,从中获取不当利益。目前已知的不当利益规模约为1亿韩元。 艾比尔生物去年4月与GSK签署了技术转让合同,11月又与礼来公司达成了技术转让协议。该公司正在开发免疫抗癌药物和退行性脑疾病治疗药物等。 不过,此次搜查只是为了确认与利用未公开重要信息相关的事实,相关人员的罪名尚未确定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 22:32:00 -
今年新上市股票表现不佳,八成低于发行价
今年进入股市的新上市公司中,约有八成的股价低于发行价。尽管一些股票在上市首日曾大幅上涨,但大多数都回吐了涨幅,显示出发行时的热度并未转化为上市后的股价上涨。 根据韩国交易所和金融投资行业的数据显示,截至目前,今年在KOSPI和KOSDAQ市场新上市的28家普通公开发行公司中,有22家(78.6%)的股价低于发行价。仅有6家(21.4%)的股价高于发行价。特殊目的收购公司(SPAC)和房地产投资信托(REITs)未被纳入统计。 28家公司的发行价收益率的简单平均值为-19.1%。不过,与上月底相比,情况有所改善。8月底时,27家上市公司中有23家(85.2%)的股价低于发行价,平均收益率为-26.19%。进入9月后,部分公司股价反弹,Sky Labs新上市也起到了影响。 各公司股价表现差异明显。Sky Labs于9月4日以1万韩元的发行价上市,今日收盘价为2万8150韩元,较发行价上涨181.5%。Cosmo Robotics的发行价为6000韩元,现价为1万2460韩元,涨幅为107.7%。Makina Lax、Ingenia Therapeutics、Mad Up和Axvis的股价也高于发行价。 相反,Peace Peace Studio的发行价为2万1500韩元,今日股价跌至5710韩元,跌幅为73.4%。Hanpass的发行价为1万9000韩元,现价为5120韩元,跌幅为73.1%;Stradvision的发行价为1万2000韩元,现价为3560韩元,跌幅为70.3%。 与上市首日的股价相比,温差更加明显。今年上市的28家公司中,首日收盘价高于发行价的有20家,但其中14家目前的股价已低于发行价。这表明,上市初期的急剧上涨并未能转化为长期的股价上涨。 曾创下“翻倍”记录的公司也未能幸免。ESTee于3月以8500韩元的发行价上市,首日股价曾涨至3万4000韩元,但今日收盘价为3115韩元,较发行价下跌63.4%。IM Bio Logistics的发行价为2万6000韩元,首日曾涨至10万4000韩元,但今日收盘价为1万4930韩元,较发行价下跌42.6%。 相对而言,Cosmo Robotics和Makina Lax在上市首日创下翻倍后,虽然回吐了部分涨幅,但仍高于发行价。即使在同样创下翻倍的公司中,后续股价走势也存在显著差异。 发行阶段的热度并未能保证上市后的收益率。在机构需求预测和普通认购中,尽管有些公司记录了高竞争率或在希望发行价范围的上限确定价格,但仍有不少案例股价低于发行价。 证券行业人士分析称:“上市初期股价受到有限流通量和短期供需的影响较大,因此仅凭首日的涨幅难以判断企业价值。”他还建议:“上市后,业绩、成长性以及发行时确定的企业价值等因素会更全面地反映在股价中,因此应关注企业的基本面,而非仅仅是发行的热度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-12 01:28:00 -
韩国股市开盘下跌,外资与机构抛售导致KOSPI指数下滑
KOSPI和KOSDAQ在开盘初期均呈现下跌趋势。在外资和机构的共同净卖出下,市值较高的多数股票表现疲软,指数下跌近1%。 根据28日韩国交易所的数据,KOSPI在上午9时24分的交易中,较前一交易日下跌68.68点(0.99%),报6843.69点。当天指数以6846.54点开盘,较前一交易日下跌65.83点(0.95%),盘中一度跌至6805.01点。 个人投资者净买入了1086亿韩元的股票,而外资和机构分别净卖出807亿韩元和1232亿韩元的股票。 市值较高的股票大多呈现下跌趋势。三星电子(-1.79%)、SK海力士(-1.33%)、三星电子优先股(-2.26%)、SK广场(-1.78%)、LG能源解决方案(-1.48%)、三星生物制剂(-6.59%)、三星生命(-1.63%)、三星物产(-1.60%)、KB金融(-0.83%)等均出现下跌。相对而言,三星电机(1.88%)、现代汽车(0.38%)则有所上涨。 同一时间,KOSDAQ较前一交易日下跌4.44点(0.53%),报833.21点。该指数以835.23点开盘,较前一交易日下跌2.42点(0.29%)。开盘后短暂反弹至840.85点,但随后又回落,扩大了跌幅。 个人投资者净买入了688亿韩元的股票,而外资和机构分别净卖出578亿韩元和110亿韩元的股票。 KOSDAQ市值较高的股票也大多表现疲软。阿尔特基因(-1.61%)、生态能源(-2.28%)、生态能源材料(-0.85%)、彩虹机器人(-2.65%)、主成工程(-0.34%)、元益IPS(-1.77%)、伊奥科技(-1.35%)、HLB(-1.69%)等均出现下跌。相对而言,利诺工业(0.75%)、心泰克(2.52%)则有所上涨。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 18:32:00 -
三星电子宣布110万亿韩元股东回报,股价却暴跌至26万韩元
三星电子宣布将进行史上最大规模的股东回报,但股市反应冷淡。宣布后不久,股价一度跌至26万韩元,显示出急剧下滑的趋势,而竞争对手SK海力士则相对表现良好,散户投资者中甚至出现了“是否应该卖掉三星电子,购买SK海力士”的感叹。 早前,三星电子正式宣布到2026年将股东回报规模提升至约90万亿韩元至110万亿韩元。这一数字远超以往的最大规模,但股价却出现了相反的走势。 问题在于市场期待的是大规模的自家股票回购和注销,而非简单的现金分红。自家股票注销能够减少流通股数量,从而提高现有股东的每股价值。 最终,尽管创纪录的股东回报本身是利好消息,但由于股价已经提前反映了这一期待,获利了结的抛售成为了下跌的主要原因。 与SK海力士相比,三星电子的疲软原因更加明显。 SK海力士在AI半导体核心的HBM(高带宽内存)市场中占据了强大的竞争力,因而受到业绩和成长性的期待。 相对而言,三星电子不仅在内存领域,还在代工、智能手机和家电等多个业务上都有布局。虽然广泛的业务组合是一个优势,但在AI半导体成为股市核心主题的当下,直接展现HBM成长性的SK海力士获得了更高的评价。 因此,投资者的关注点也从“三星电子将回馈股东多少”转向了“AI半导体能带来多少收益”。 即使是股息收益率较高的三星电子优先股,在缺乏对本股的企业价值重新评估的情况下,也难以期待独立的股价上涨。对此,专家们指出,未来三星电子股价反弹的关键变量包括:▲HBM4等下一代AI内存技术的竞争力恢复 ▲110万亿韩元股东回报中‘自家股票注销’的具体比例 ▲外资流入及代工业绩改善。 仅凭110万亿韩元这一庞大数字来支撑股价的时代已经结束。现在的股市要求三星电子不仅仅是简单的现金回报,而是能够在AI时代中压倒性的成长证据。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-25 00:20:00 -
未来资产证券发布业绩惊喜,证券市场目标股价下调,原因何在?
在8月12日发布创纪录业绩的未来资产证券,证券市场的评价却显得谨慎。尽管上半年净利润接近3万亿韩元,但多家证券公司纷纷下调目标股价。 根据8月13日的数据显示,从12日至今,14家发布未来资产证券相关报告的证券公司中,除了NH投资证券、达欧投资证券和 하나证券外,其他11家均下调了目标股价。LS证券的目标股价最低为4万韩元,而友安达证券则提出了7万5000韩元的目标。 未来资产证券在2026年第二季度的合并净利润达1万9052亿韩元,同比增长369.4%,环比增长90.2%。这是证券行业首次连续两个季度净利润超过1万亿韩元。上半年累计净利润也达到2万9072亿韩元,同比增加337.8%。 问题在于,推动业绩增长的核心因素同时也增加了未来业绩的不确定性。未来资产证券在第二季度通过对SpaceX投资资产的评估收益达1万6242亿韩元,占第二季度税前利润2万5287亿韩元的64.2%。如果SpaceX股价下跌,评估损益将反向波动,从而导致业绩波动加大。 实际上,SpaceX股价在7月16日至8月11日期间一直低于135美元的发行价。尽管在6月12日上市后,股价曾连续三天上涨19.22%、19.60%和4.83%,一度超过200美元,但在6月22日却出现了16.43%的急剧下跌,之后波动性加大。 KB证券因此将未来资产证券的控股股东净利润预期下调16.4%,调整为2万9000亿韩元。其持有的SpaceX股权价值约为5万亿韩元的波动性被认为是利润不确定性的因素。分析指出,SpaceX股价每波动10%,税前利润可能会波动约5000亿韩元。 本业在下半年也面临挑战。自7月以来,交易金额减少,市场波动加大,券商收入放缓的可能性增大。三星证券最近根据股价波动加大和国内市场调整,将资本成本从9.4%上调至11.3%,并将可持续ROE从12.2%下调至11.7%。 LS证券的研究员全培胜表示:“SpaceX上市后股价下跌、交易金额减少以及市场波动加大,导致下半年利润规模的缩减是不可避免的。”新韩投资证券的研究员林熙妍也指出:“虽然业绩历史性地好,但净利润的很大一部分来自投资资产的评估损益,因此需要区分常规盈利能力和一次性因素。” 与此同时,未来资产证券当天收盘时较前一交易日上涨1550韩元(4.25%),报收于3万8050韩元。继业绩发布前一天上涨2.82%后,连续两个交易日表现强劲,但与5月6日创下的52周最高价8万7800韩元相比,已减半。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 02:56:00 -
"借钱炒股"风险亮起红灯 韩国散户信贷逾期率上升
近期韩国股市大幅下挫,“借钱炒股”积累的风险正加速显现。数据显示,韩国年轻人和老年人的信用贷款逾期率明显高于市场整体水平。与此同时,股票质押贷款高度集中于60多岁人群,市场担忧强制平仓风险可能进一步扩大,并传导至家庭债务层面。 据韩国金融业9日消息,截至今年6月,KB国民银行、新韩银行、韩亚银行、友利银行、NH农协银行韩国五大商业银行的透支账户贷款余额较去年底仅增长8.5%,但逾期金额却大幅攀升33.2%。同期,信用贷款余额增长3.6%,逾期金额也增加19.4%。 从年龄结构来看,年轻人和老年人的偿债压力尤为突出。截至6月,透支账户贷款整体逾期率为0.22%,其中20多岁及以下群体达0.33%,60多岁群体更升至0.37%,均明显高于整体水平;信用贷款也呈现相似趋势,整体逾期率为0.35%,20多岁及以下群体高达0.67%,60多岁群体为0.59%。相比之下,30至50多岁人群的逾期率均低于整体平均水平。 银行业普遍认为,此前股市快速上涨期间,部分年轻和年长投资者纷纷加杠杆借款入市;而随着近期股价大幅回调,部分偿债能力相对脆弱的借款人面临还款压力。 风险并不止于银行信用贷款。投资者以持有股票作为抵押、向证券公司借款形成的股票质押贷款,同样面临资产价格下跌带来的冲击,且该类贷款明显集中于老年投资者群体。数据显示,截至5月,以三星电子、SK海力士等韩国市值前五大股票为抵押的贷款余额达2.9027万亿韩元(约合人民币138.7亿元),其中60多岁投资者的贷款余额为1.8283万亿韩元,占比高达63%;而20多岁及以下投资者的占比不足1%。 近期,韩国半导体股经历剧烈调整,进一步放大了股票质押贷款的风险。三星电子股价在40天内一度较高点接近腰斩。若抵押股票价格持续下跌、跌破证券公司规定的担保维持比例,证券公司便可能启动强制平仓,届时借款投资者的损失或将进一步扩大。 市场担忧,一旦强制平仓大规模集中出现,不仅可能加重个人投资者损失,还可能形成“股价下跌—强制平仓—抛售增加—股价进一步下跌”的负反馈循环,使个人投资风险向家庭债务乃至金融市场稳定层面传导。韩国银行(央行)也警告称,在杠杆投资规模已累积至历史高位的背景下,一旦股市进入调整期,强制平仓引发的大量抛售或将再度加剧市场波动,形成恶性循环。
2026-08-10 18:44:53 -
【市场动态】乐天购物业绩良好但股价暴跌14%…未达市场预期
乐天购物在第二季度取得了良好的业绩,但由于未能达到市场预期,股价在早盘出现大幅下跌。 根据7日韩国交易所的数据,截至上午10时15分,乐天购物的股价较前一交易日下跌了1万6100韩元(14.06%),现报9万8400韩元。 乐天购物公布,2026年第二季度合并营业收入为3兆4850亿韩元,营业利润为899亿韩元。与去年同期相比,分别增长了4%和121.2%。 百货业务部门推动了整体业绩的改善。百货部门的营业收入为8912亿韩元,同比增长9.2%,营业利润为1197亿韩元。分析认为,海外游客增加和消费心理恢复等因素对业绩产生了积极影响。 超市和电视购物部门也显示出增长趋势。超市部门的营业收入同比增长2.6%,电视购物部门的营业收入也增长了3.3%。各主要业务部门的业绩改善显著提升了公司的盈利能力。 然而,由于未能满足市场的预期,这导致了股价的下跌。根据金融信息公司FnGuide的分析,证券界预计乐天购物第二季度的营业利润将达到1133亿韩元,但实际业绩低于预期20.65%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-07 19:24:00 -
丰田汽车因日元贬值上调净利润预期,但股价下跌
日本丰田汽车公司因日元贬值和强劲的混合动力车需求,将2027财年的净利润预期上调至3.25万亿日元(约合29.5万亿人民币),比之前增加2500亿日元(约合2269亿人民币)。预计的日元兑美元汇率从每美元150日元修正为160日元,带来的利润增加效应达4800亿日元。丰田还宣布了最高达1万亿日元的股票回购计划。 根据《日本经济新闻》的报道,丰田在4日发布的2027财年第一季度(2026年4月至6月)业绩中,季度营业收入(销售额)同比增长10%,达到13.5254万亿日元,营业利润则下降9%,为1.0634万亿日元。相比之下,净利润激增76%,达到1.4770万亿日元。尽管由于停止开发下一代电动车(EV)“LF-ZC”而产生了600亿日元的损失,但日元贬值支撑了业绩。 此外,丰田预计2027财年整体合并净利润将同比下降16%,达到3.25万亿日元,较之前的3万亿日元增加2500亿日元。营业收入预计增长7%,达到54万亿日元,营业利润预计下降10%,为3.4万亿日元。与之前的预期相比,营业收入和营业利润分别上调了3万亿日元和4000亿日元。 推动业绩预期上调的主要因素仍然是日元贬值,丰田将本财年日元兑美元的预期汇率提高了10日元,设定为每美元160日元。丰田认为,日元每贬值1日元,营业利润将增加500亿日元,而每贬值1欧元则增加100亿日元。 丰田还预计,中东局势对业绩的负面影响将低于最初预期。丰田将因减产和原材料价格上涨导致的营业利润下降预期从6700亿日元下调至5100亿日元。中东的出口量将通过陆路运输,绕过南非的希望角,经过霍尔木兹海峡。与财年初相比,原材料价格的上涨趋势也有所减缓。 丰田当天还公布了股票回购计划。从8月5日至明年8月4日,计划回购总发行股份的4.22%,即5亿股,最高回购金额为1万亿日元。除公开收购(TOB)外,此次回购规模为历史第二大,仅次于2024年的1.2万亿日元。丰田将注销持有的2亿股自家股票。 股价下跌 尽管如此,丰田的股价当天表现疲软。下午一度上涨2.17%,达到3028日元,但随后跌至2871日元,最终收于2918日元,跌幅为1.52%。 业绩预期的上调未能达到市场预期是股价下跌的首要原因。营业利润预期为3.4万亿日元,低于市场平均预期的3.8897万亿日元,差距接近4900亿日元。净利润预期也低于市场预期的3.6330万亿日元。 汇率因素也对股价造成了压力。由于上月31日美日两国当局的日元买入协调干预,最近一周日元兑美元汇率跌至157日元,远低于丰田设定的160日元。这使得日元贬值对利润的推动效应受到限制,进一步加剧了市场的抛售情绪。 与此同时,丰田的生产和销售计划保持不变。包括雷克萨斯在内,计划在本财年生产1000万辆,销售1050万辆,同时调整下一代电动车的开发计划,增强混合动力车的竞争力。此外,丰田计划在2027至2028年间,将日本国内60万辆混合动力车用电池生产线从镍氢电池逐步转为锂离子电池,目标是静冈县的丰田电池生产线。使用新电池后,每辆车的成本可降低数万日元。 丰田全球混合动力车销售量(包括雷克萨斯)预计今年首次超过500万辆。中国企业也在加大对混合动力车的投资。丰田在当天的发布中表示,作为长期计划,中国宁德时代将在印度尼西亚为丰田生产每年20万台混合动力电池。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 03:20:10 -
SOOP因业绩不佳目标价下调,股价暴跌12%
SOOP近日发布的第二季度业绩大幅低于市场预期,导致证券公司下调目标股价,股价在盘中暴跌超过12%。分析认为,内容广告部门的疲软和一次性费用对业绩造成了压力。 根据韩国交易所的数据,截至当日下午2时5分,SOOP的股价较前一交易日下跌12.71%,报41900韩元。 股价下跌被解读为业绩不佳的直接影响。SOOP今年第二季度的合并营业收入为1038亿韩元,营业利润为126亿韩元,分别较去年同期下降11.2%和57.9%。 公司方面表示,内容广告业务的疲软以及与税务调查相关的一次性费用是业绩恶化的主要原因。 在业绩发布后,证券公司纷纷下调目标股价。梅里茨证券将目标股价从原来的76000韩元下调至51000韩元,并维持“中立(Hold)”的投资建议。 梅里茨证券的研究员李孝珍分析称:“股东回报政策可能会支持股价的下行,但如果核心业务的盈利能力未能达到预期,效果可能会有限。” 她还表示:“第三季度由于一次性费用的消除,业绩有望改善,但考虑到以国内市场为中心的业务结构,寻找明显的增长动力将面临困难。” SOOP计划通过在下半年吸引新主播、改善用户体验(UI·UX)以及推出新品牌等方式推动业绩反弹。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-03 23:12:00 -
汉华解决方案减半增资,重视美国太阳能业务反弹
汉华解决方案的增资规模已确定为约1.2万亿韩元,约为原计划的一半。为了弥补投资资金的不足,美国太阳能业务的业绩变得更加重要。 21日,业内消息称,汉华解决方案此次增资将筹集总计1.1713万亿韩元。与原计划的2.3976万亿韩元相比,减少了超过一半。由于金融监管机构和投资者对大部分筹集资金用于偿还债务的计划提出异议,规模大幅缩减。 此前,汉华解决方案曾宣布将增资筹集的资金中,15000亿韩元用于偿还债务,其余9000亿韩元用于未来增长投资。 尽管筹集资金减少,汉华解决方案仍表示将按计划推进美国生产设施的投资。缺乏的资金将通过在美国当地获取流动性等方式自行筹集。相比之下,偿还债务的资金从5710亿韩元减少至2636亿韩元,减幅超过一半。这是为了维持美国太阳能投资计划的举措。 公司层面也在推进强有力的自救方案。实际上,汉华解决方案于16日以8430万美元(约1255亿韩元)出售了为挖掘美国创新企业而投资的风险投资基金。 此外,还通过美国的设计、采购、施工(EPC)法律实体发行了3000亿韩元规模的上市转换优先股(RCPS),并获得了去年和今年的先进制造生产税收抵免(AMPC)约3400亿韩元。 然而,这些资金仍然远远不足以填补资金缺口。因此,美国太阳能业务的盈利恢复情况成为关键变量。 汉华解决方案预计,得益于美国电池溢价的扩大和太阳能工厂的正常运转,汉华Qcell的盈利能力将在第三季度开始改善。目前,美国每年的太阳能模块需求约为40GW,但预计明年当地电池生产能力仅为约30GW,可能会继续出现美国电池供应不足的情况。 如果太阳能工厂的生产良率和运转率稳定,电池销售价格上涨的效果和AMPC的优惠将会在业绩中得到充分反映。 汉华解决方案相关人士表示:“在出售风险基金后,我们正在持续挖掘可流动化的资产。资产出售不是短期内可以完成的事项,因此我们正在审查多种自救方案,以确保下半年的投资计划顺利实施。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 03:04:00