
主页搜索
搜索
选择时间
搜索范围
全部的
‘赛尔特利昂’新闻 8个
-
 赛尔特利昂更新仁川松岛工厂EU-GMP认证,计划今年生产量增加15%
赛尔特利昂已完成对仁川松岛园区内生产设施的欧洲药品管理局(EMA)优良药品制造及质量管理标准(EU-GMP)的更新。今年,松岛园区的整体生产量计划较去年增加约15%。 赛尔特利昂于22日表示,已完成对松岛工厂原料药(DS)和成品药(DP)生产设施的EU-GMP更新。 此次更新涵盖松岛1至3号工厂,总计25万升的DS生产设施及其他DP生产设施。赛尔特利昂表示,通过此次更新,满足了欧洲监管机构的质量标准,确保了向全球市场稳定供应产品的生产和质量基础。 赛尔特利昂计划在松岛3号工厂生产稳定的基础上,将今年松岛园区的整体生产量较去年增加约15%,以提升生产效率。 同时,赛尔特利昂也在准备新成品药工厂的投产。目前正在进行安装合格性评估和运行合格性评估,相关程序完成后将进入商业生产阶段。公司还将推动生产效率提升和供应链多元化。 此外,赛尔特利昂计划扩大生物仿制药的商业化产品,并提出以盈利能力强的产品为中心的销售战略。公司设定了今年销售额目标为5.3万亿韩元,营业利润目标为1.8万亿韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-22 20:16:10 -
 赛尔特利昂,兰西马SC·金喷特拉上半年销售额达4562亿韩元,迈向1万亿俱乐部
赛尔特利昂的皮下注射剂型“兰西马SC”和美国销售名“金喷特拉”在今年上半年合计销售额达到4562亿韩元,成功进入年销售额1万亿韩元的可行范围。 从产品来看,兰西马SC在欧洲和韩国等现有市场的销售额为3567亿韩元,同比增长20.3%。而专为美国市场推出的金喷特拉销售额为995亿韩元,激增176.4%。赛尔特利昂表示,随着美国市场的高速增长,区域销售结构得以多元化。 根据27日药品市场调查机构IQVIA的统计,兰西马SC在今年第一季度的欧洲五大主要国家(德国、法国、意大利、西班牙、英国)市场份额约为32%,创下自2020年在欧洲上市以来的季度最高纪录。德国的市场份额最高,达到49%。这意味着每两名接受炎症性肠病(IBD)治疗的患者中就有一名使用兰西马SC。在法国(35%)和意大利(31%)的处方基础也在不断扩大。 兰西马SC的增长背景在于同时提供静脉注射(IV)和皮下注射的“双重配方”策略。医疗人员可以根据患者的状况和治疗环境选择医院使用的IV或患者自我注射的SC。这使得开始使用兰西马治疗的患者在维持治疗阶段能够顺利转向兰西马SC。 此外,2019年至2024年间,欧洲的炎症性肠病市场年均增长约9%,也为其增长提供了土壤。炎症性肠病的治疗成分已经使用超过20年。 在美国,作为新药获批的兰西马SC金喷特拉在上半年的销售额同比增长176.4%。与需要到医院接受注射的IV剂型不同,金喷特拉允许患者在自己选择的地点进行自我注射,提高了治疗的便利性。赛尔特利昂计划基于美国的保险报销体系和分销网络,扩大对医疗人员和患者的营销,以持续推动处方和销售增长。 赛尔特利昂不仅在现有市场扩大处方和供应,还计划进入新市场。公司计划在明年在日本这一亚洲核心市场推出兰西马SC,并根据各国的批准时间逐步扩大在中南美的销售区域。 公司相关人士表示:“欧洲的稳定增长与美国的高速增长使得我们的增长轨迹多元化。我们将顺利推进现有市场的处方扩大以及日本和中南美的上市,力争将兰西马SC产品线发展成为继兰西马之后的第二款年销售额达1万亿韩元的产品。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:00:10 -
 徐正镇会长亲自检查全球直销网络,力争下半年销售增长
徐正镇赛尔特利昂集团会长将在8月期间亲自前往欧洲、美国、加拿大和日本等主要海外业务场所,进行现场管理,以推动下半年销售增长。根据赛尔特利昂集团的消息,徐会长将于本月10日出发前往法国巴黎,随后依次访问欧洲各地,亲自检查包括药店直销网络扩展在内的各地区销售策略和供应计划。之后,他还将前往美国、加拿大和日本等主要海外法人,全面检查下半年的销售和收入计划。此次行程不仅是简单的海外法人巡回,而是着重于检查下半年业绩增长的全球销售执行力。徐会长将确认各区域市场环境、产品销售现状、投标和供应日程、扩展上市国家的计划,并支持现场提出的各项挑战的即时决策。特别是,在收购法国医疗企业Gifrer和瑞士药品分销公司iQone后,徐会长将重点检查与当地法人的销售协同和销售策略。赛尔特利昂在欧洲不仅在医院和采购市场的直销体系上,还将药店直销网络全面扩展,以提升供应竞争力。通过同时攻克医院和药店这两个核心分销渠道,增强市场应对能力。徐会长计划亲自倾听当地提出的困难,并迅速解决,以进一步巩固下半年销售增长的基础。赛尔特利昂在今年上半年实现了连接基准的销售额为2兆5387亿韩元,营业利润为7737亿韩元。与去年同期相比,分别增长了40.8%和97.4%,创下半年度历史最高业绩。除了现有产品线的稳定销售外,高收益后续产品线的增长和全球直销体系的提升也推动了业绩改善。特别是,像雷姆西马SC(成分名:英夫利昔单抗)等高收益新产品线占总销售额的约65%,推动了增长。赛尔特利昂计划在下半年继续检查各区域后续产品线的销售策略和市场份额扩展方案,以及上市国家的扩展计划,以保持产品组合的整体增长趋势。预计下半年欧洲主要国家的大规模投标量将正式反映,年末药品库存补充需求也将增加。赛尔特利昂计划根据各地区的季节性需求和竞争环境,细致调整各国的销售策略,并共同管理供应和销售执行情况,以将上半年的增长势头延续到下半年。赛尔特利昂相关人士表示:“徐会长亲自走访欧洲、美国、加拿大等全球现场,领导下半年销售增强,意义重大。”并表示:“在酷暑中鼓励当地员工,迅速推进药店直销网络扩展等各国任务,以保持稳健的增长势头。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 17:56:00 -
 赛尔特利昂因目标价上调而强势上涨…北美增长预期上升
赛尔特利昂在证券公司连续上调目标价的推动下,早盘表现强劲。随着对北美生物仿制药业务扩展和盈利能力改善的预期增强,投资者情绪得到改善。 根据28日韩国交易所的数据,截至上午10时07分,赛尔特利昂的股价较前一交易日上涨3400韩元(1.90%),报182100韩元。赛尔特利昂当天以178000韩元开盘,盘中一度上涨至186400韩元。尽管随后有所回落,但仍保持强势。 当天股价的上涨被分析为证券行业连续上调目标价的影响。证券公司根据赛尔特利昂在北美生物仿制药业务扩展和盈利能力改善的可能性,纷纷上调目标价。 新韩投资证券在当天表示,赛尔特利昂因高利润新产品在北美的销售增长而进入盈利能力上升阶段,将目标价上调至29万韩元。 李浩哲 新韩投资证券研究员在报告中分析称:“奥美克隆下半年将在美国上市,优普来玛的批发价格(WAC)基础上的美国销售增长,以及与辉瑞的合作将推动静脉注射(IV)与皮下注射(SC)的联合处方扩展。” 他进一步表示:“新产品的快速市场渗透预计将超过年度指导,并预计到2030年将建立18个生物仿制药组合,持续盈利增长。此外,新的药物部门也计划在明年初公开两种抗体药物偶联物(ADC)的全球一期临床试验结果。”同时,他预测:“仿制药的盈利能力将支持新药开发,形成良性循环。” 梅里茨证券也对赛尔特利昂的企业价值进行了重新评估,将目标价上调至29万韩元。金俊英 梅里茨证券研究员表示:“与过去合并相关的成本负担相比,现在由于高利润新产品比例上升、直销体系的稳定以及营业利润率(OPM)的改善,盈利增长的可见性正在提高。”他还指出:“应关注包括奥美克隆在内的新产品增长和吉姆佩特拉的销售正常化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-28 19:40:00 -
 赛尔特利昂第二季度营收达1.4万亿韩元,创历史新高
赛尔特利昂在实现外形增长和利润改善的同时,创下了历史最高的季度营收。 赛尔特利昂于27日公布,第二季度合并营收为1兆3937亿韩元,营业利润为4518亿韩元。与去年同期相比,营收增长了45%,营业利润增长了86.3%。营业利润率为32.4%,比去年提高了7.2个百分点。 业绩改善的原因在于,现有主力生物仿制药的稳定增长与高收益新产品的扩展共同发挥了作用。特鲁克西玛在美国长期供应合同的扩展下,保持了市场份额第一的位置,而雷姆西玛在主要市场也保持领先。赫朱玛在日本的市场份额达到了78%,创下新高,在欧洲也超过了30%。 新产品的增长势头更加明显。新产品的营收同比增长76%,占整体生物产品营收的65%。雷姆西玛SC在欧洲五个主要国家的市场份额突破32%,而美国的产品金平特拉自上市以来处方量持续增加。 尤普拉玛在欧洲阿达木单抗市场保持市场份额第一,同时在美国也通过扩大分销网络提升了市场份额。贝格泽玛在欧洲保持领先地位,并在美国被主要处方药管理公司(PBM)纳入处方清单,奠定了增长基础。 自去年起全球销售正式启动的五款新产品,包括艾登泽特、阿普托玛、欧米克洛、斯托博克洛·奥森贝尔特、斯特基玛等,合计季度营收超过3000亿韩元,较上季度增长49%。 盈利能力也有所改善。第二季度的销售成本率为38%,比去年同期降低了5.4个百分点,比上季度降低了2.1个百分点。产品组合的改善、高成本库存的消耗、生产良率的提升和工艺效率的提高等因素被认为是影响因素。 赛尔特利昂在反映研发费用的情况下,仍保持了超过30%的营业利润率。公司表示,随着下半年主要国家的招标量供应和新产品市场份额的扩大,预计将超过上半年的业绩。年初设定的年销售目标为5.3万亿韩元,营业利润为1.8万亿韩元的目标也有望超额完成。
2026-07-27 18:28:00 -
 赛尔特利昂第二季度营业利润达4300亿韩元,同比增加77%,创季度历史新高
赛尔特利昂在今年第二季度实现了历史最高业绩。赛尔特利昂于3日发布公告称,2026年第二季度的营业利润暂时统计为4300亿韩元,比去年同期增长77.3%。赛尔特利昂表示:“今年年初公布的未来业务和经营计划中提出的第二季度营业利润目标为4000亿韩元,现已超额完成。”销售额达到1.3万亿韩元,同比增加35.2%,营业利润率从去年的25%改善至约33%。此次业绩的增长得益于现有主力产品的稳定销售以及高收益新产品的增长。兰西马SC(美国产品名:吉普特拉)、优普利马、斯特基马等新产品在全球主要市场的销售增长,新产品在整体销售中所占比例已超过60%。赛尔特利昂不仅在当前业绩增长方面加快步伐,还在积极寻求未来的增长动力。自体免疫疾病治疗药物科森提克斯生物仿制药CT-P55正在国内和北美进行审批程序。此外,针对赫珠马SC也在主要国家推进审批,同时还在开发针对基特鲁达和达扎利克斯等的后续生物仿制药。通过这些措施,赛尔特利昂计划到2030年将生物仿制药组合扩大至18种,到2038年达到41种。在新药开发方面,目标是在明年之前建立20个新药组合。CT-P70和CT-P71已获得美国食品药品监督管理局(FDA)的快速通道认证。赛尔特利昂还在加强生产能力,以支持产品组合的扩展。在国内,正在推进18万升规模的4·5工厂扩建,同时决定在美国新泽西州布兰登堡工厂增加75000升的生产能力。此外,赛尔特利昂集团的投资仍在继续。赛尔特利昂制药在前一天的忠清地区先进产业发展愿景国民报告会上宣布,将在忠北投资总额2万亿韩元,建立预填充注射器(PFS)生产中心。
2026-07-03 18:56:00 -
 赛尔特利昂在日本生物仿制药市场稳居第一,预计下半年推出‘奥美克隆’将进一步推动增长
赛尔特利昂在日本生物仿制药市场的影响力不断增强。其治疗转移性结直肠癌和非小细胞肺癌的药物‘贝格泽玛’(成分名:贝伐单抗)在日本市场的份额超过60%,稳居市场首位。下半年,‘奥美克隆’(成分名:奥马利单抗)即将上市,预计将加速当地产品组合的扩展。根据药品市场调查机构IQVIA及当地数据,贝格泽玛在今年3月的市场份额达64%(按处方量计算)。自去年9月市场份额超过50%以来,短短半年内其份额上升了14%以上。贝格泽玛克服了作为后发产品的劣势,成功在日本市场中率先站稳脚跟。自2022年底上市以来,其市场份额迅速提升,现已在包括原研药在内的五个竞争产品中位居第一。赛尔特利昂在日本的成功与当地医疗制度密切相关。高性价比的生物仿制药在医院、患者和政府之间形成了互利的结构,‘赫舒玛’、‘兰西玛’、‘优普利玛’等主要产品也取得了良好的市场表现。业绩也印证了这一点。今年第一季度,赛尔特利昂的销售额达到1.145万亿韩元,营业利润为3219亿韩元,创下季度新纪录,预计全年销售额将突破5万亿韩元。业内人士关注赛尔特利昂能否将其以抗癌药物为中心的成功模式扩展到自免疫疾病领域。如果下半年‘奥美克隆’和未来的‘兰西玛SC’相继成功上市,日本有望成为赛尔特利昂的核心增长引擎。赛尔特利昂的市场影响力预计将进一步扩大。今年3月,‘奥美克隆’获得日本厚生劳动省(MHLW)的批准,正在为下半年上市做准备。同时,全球唯一的皮下注射(SC)制剂治疗药物‘兰西玛SC’也计划进入日本市场。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 23:24:30 -
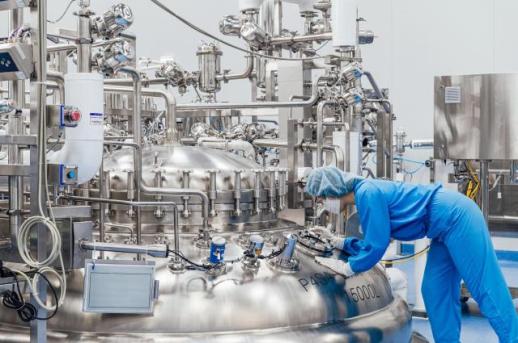 生物制药行业两大巨头的温差:三星生物面临工会风险,赛尔特利昂加速增长
国内生物制药行业的两大巨头三星生物制药与赛尔特利昂的局势截然不同。三星生物制药在今年第一季度创下历史最高业绩,但面临着劳资冲突长期化的困扰,导致与全球客户的信任关系受到影响,投资者情绪也受到抑制。相反,赛尔特利昂则因‘金平特拉’在美国和欧洲市场的扩展以及委托开发生产(CDMO)业务的全面推进,正在加速其增长故事。据业内消息,三星生物制药在今年第一季度实现了12571亿韩元的销售额和5808亿韩元的营业利润,再次创下季度最高业绩。与去年同期相比,销售额增长了25.8%,营业利润增长了35.0%。第一至第四工厂的满负荷运转以及第五工厂的逐步提升和营业杠杆效应推动了业绩的增长。然而,市场的关注点却更多集中在‘历史最高业绩’而非‘工会风险’上。三星生物制药的共生劳动组合在工资和集体谈判过程中未能缩小与公司的分歧,导致在本月初进行了一次总罢工,市场担忧第二次罢工可能随之而来。市场普遍认为,生产中断的担忧可能会对第二季度的业绩和新订单造成压力。这一情况也影响了证券市场的预期。三星证券在上个月23日将三星生物制药的目标股价从原来的220万韩元下调至210万韩元。三星生物制药的股价在今年1月15日曾达到196万5000韩元的收盘价,但由于工会罢工相关的不确定性,股价持续走弱,最终在当天收于145万8000韩元。与1月的高点相比,下降幅度约为26%。三星生物制药在第一季度业绩发布中提出了年度销售增长指引为15%至20%,对稳健的增长表示信心,但也不能排除增速放缓的可能性。业内人士指出:“客户在生物药品的委托生产中,‘可预测的供应’和‘无事故运营’是核心要素。这次的劳资冲突可能会损害三星生物制药原本最大的优势——稳定性溢价。”相对而言,赛尔特利昂则保持了较为稳定的增长。今年以来,‘金平特拉’在美国市场的落地和在欧洲的扩展加速,同时将CDMO业务作为新的增长支柱。去年底成立的CDMO子公司赛尔特利昂生物解决方案设定了到2031年实现30000亿韩元销售的目标,正在加强药品开发和生产的全周期服务。订单成果也在提升市场的期待。赛尔特利昂在今年初与艾莱利利签署了总额为4亿7300万美元(约6980亿韩元)的合同,并在3月与全球制药公司签署了最高3754亿韩元的生物原料药委托生产合同。今年第一季度累计CMO订单余额已突破1万亿韩元。赛尔特利昂在主营的生物仿制药之外,将CDMO作为新的增长支柱,生产的稳定性成为重要的销售亮点。生物行业人士表示:“最终,两家公司之间的温差不仅仅体现在业绩比较上,更在于运营的稳定性上。三星生物制药在业绩和生产能力方面独占鳌头,但工会风险压制了投资情绪,而赛尔特利昂则凭借相对平稳的内部运营和新订单成果加速前进。”他进一步指出:“三星生物制药需要解决劳资冲突,而赛尔特利昂则需确保CDMO新业务的早期落地。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-12 13:49:54
-
赛尔特利昂更新仁川松岛工厂EU-GMP认证,计划今年生产量增加15%
赛尔特利昂已完成对仁川松岛园区内生产设施的欧洲药品管理局(EMA)优良药品制造及质量管理标准(EU-GMP)的更新。今年,松岛园区的整体生产量计划较去年增加约15%。 赛尔特利昂于22日表示,已完成对松岛工厂原料药(DS)和成品药(DP)生产设施的EU-GMP更新。 此次更新涵盖松岛1至3号工厂,总计25万升的DS生产设施及其他DP生产设施。赛尔特利昂表示,通过此次更新,满足了欧洲监管机构的质量标准,确保了向全球市场稳定供应产品的生产和质量基础。 赛尔特利昂计划在松岛3号工厂生产稳定的基础上,将今年松岛园区的整体生产量较去年增加约15%,以提升生产效率。 同时,赛尔特利昂也在准备新成品药工厂的投产。目前正在进行安装合格性评估和运行合格性评估,相关程序完成后将进入商业生产阶段。公司还将推动生产效率提升和供应链多元化。 此外,赛尔特利昂计划扩大生物仿制药的商业化产品,并提出以盈利能力强的产品为中心的销售战略。公司设定了今年销售额目标为5.3万亿韩元,营业利润目标为1.8万亿韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-22 20:16:10 -
赛尔特利昂,兰西马SC·金喷特拉上半年销售额达4562亿韩元,迈向1万亿俱乐部
赛尔特利昂的皮下注射剂型“兰西马SC”和美国销售名“金喷特拉”在今年上半年合计销售额达到4562亿韩元,成功进入年销售额1万亿韩元的可行范围。 从产品来看,兰西马SC在欧洲和韩国等现有市场的销售额为3567亿韩元,同比增长20.3%。而专为美国市场推出的金喷特拉销售额为995亿韩元,激增176.4%。赛尔特利昂表示,随着美国市场的高速增长,区域销售结构得以多元化。 根据27日药品市场调查机构IQVIA的统计,兰西马SC在今年第一季度的欧洲五大主要国家(德国、法国、意大利、西班牙、英国)市场份额约为32%,创下自2020年在欧洲上市以来的季度最高纪录。德国的市场份额最高,达到49%。这意味着每两名接受炎症性肠病(IBD)治疗的患者中就有一名使用兰西马SC。在法国(35%)和意大利(31%)的处方基础也在不断扩大。 兰西马SC的增长背景在于同时提供静脉注射(IV)和皮下注射的“双重配方”策略。医疗人员可以根据患者的状况和治疗环境选择医院使用的IV或患者自我注射的SC。这使得开始使用兰西马治疗的患者在维持治疗阶段能够顺利转向兰西马SC。 此外,2019年至2024年间,欧洲的炎症性肠病市场年均增长约9%,也为其增长提供了土壤。炎症性肠病的治疗成分已经使用超过20年。 在美国,作为新药获批的兰西马SC金喷特拉在上半年的销售额同比增长176.4%。与需要到医院接受注射的IV剂型不同,金喷特拉允许患者在自己选择的地点进行自我注射,提高了治疗的便利性。赛尔特利昂计划基于美国的保险报销体系和分销网络,扩大对医疗人员和患者的营销,以持续推动处方和销售增长。 赛尔特利昂不仅在现有市场扩大处方和供应,还计划进入新市场。公司计划在明年在日本这一亚洲核心市场推出兰西马SC,并根据各国的批准时间逐步扩大在中南美的销售区域。 公司相关人士表示:“欧洲的稳定增长与美国的高速增长使得我们的增长轨迹多元化。我们将顺利推进现有市场的处方扩大以及日本和中南美的上市,力争将兰西马SC产品线发展成为继兰西马之后的第二款年销售额达1万亿韩元的产品。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:00:10 -
徐正镇会长亲自检查全球直销网络,力争下半年销售增长
徐正镇赛尔特利昂集团会长将在8月期间亲自前往欧洲、美国、加拿大和日本等主要海外业务场所,进行现场管理,以推动下半年销售增长。根据赛尔特利昂集团的消息,徐会长将于本月10日出发前往法国巴黎,随后依次访问欧洲各地,亲自检查包括药店直销网络扩展在内的各地区销售策略和供应计划。之后,他还将前往美国、加拿大和日本等主要海外法人,全面检查下半年的销售和收入计划。此次行程不仅是简单的海外法人巡回,而是着重于检查下半年业绩增长的全球销售执行力。徐会长将确认各区域市场环境、产品销售现状、投标和供应日程、扩展上市国家的计划,并支持现场提出的各项挑战的即时决策。特别是,在收购法国医疗企业Gifrer和瑞士药品分销公司iQone后,徐会长将重点检查与当地法人的销售协同和销售策略。赛尔特利昂在欧洲不仅在医院和采购市场的直销体系上,还将药店直销网络全面扩展,以提升供应竞争力。通过同时攻克医院和药店这两个核心分销渠道,增强市场应对能力。徐会长计划亲自倾听当地提出的困难,并迅速解决,以进一步巩固下半年销售增长的基础。赛尔特利昂在今年上半年实现了连接基准的销售额为2兆5387亿韩元,营业利润为7737亿韩元。与去年同期相比,分别增长了40.8%和97.4%,创下半年度历史最高业绩。除了现有产品线的稳定销售外,高收益后续产品线的增长和全球直销体系的提升也推动了业绩改善。特别是,像雷姆西马SC(成分名:英夫利昔单抗)等高收益新产品线占总销售额的约65%,推动了增长。赛尔特利昂计划在下半年继续检查各区域后续产品线的销售策略和市场份额扩展方案,以及上市国家的扩展计划,以保持产品组合的整体增长趋势。预计下半年欧洲主要国家的大规模投标量将正式反映,年末药品库存补充需求也将增加。赛尔特利昂计划根据各地区的季节性需求和竞争环境,细致调整各国的销售策略,并共同管理供应和销售执行情况,以将上半年的增长势头延续到下半年。赛尔特利昂相关人士表示:“徐会长亲自走访欧洲、美国、加拿大等全球现场,领导下半年销售增强,意义重大。”并表示:“在酷暑中鼓励当地员工,迅速推进药店直销网络扩展等各国任务,以保持稳健的增长势头。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-05 17:56:00 -
赛尔特利昂因目标价上调而强势上涨…北美增长预期上升
赛尔特利昂在证券公司连续上调目标价的推动下,早盘表现强劲。随着对北美生物仿制药业务扩展和盈利能力改善的预期增强,投资者情绪得到改善。 根据28日韩国交易所的数据,截至上午10时07分,赛尔特利昂的股价较前一交易日上涨3400韩元(1.90%),报182100韩元。赛尔特利昂当天以178000韩元开盘,盘中一度上涨至186400韩元。尽管随后有所回落,但仍保持强势。 当天股价的上涨被分析为证券行业连续上调目标价的影响。证券公司根据赛尔特利昂在北美生物仿制药业务扩展和盈利能力改善的可能性,纷纷上调目标价。 新韩投资证券在当天表示,赛尔特利昂因高利润新产品在北美的销售增长而进入盈利能力上升阶段,将目标价上调至29万韩元。 李浩哲 新韩投资证券研究员在报告中分析称:“奥美克隆下半年将在美国上市,优普来玛的批发价格(WAC)基础上的美国销售增长,以及与辉瑞的合作将推动静脉注射(IV)与皮下注射(SC)的联合处方扩展。” 他进一步表示:“新产品的快速市场渗透预计将超过年度指导,并预计到2030年将建立18个生物仿制药组合,持续盈利增长。此外,新的药物部门也计划在明年初公开两种抗体药物偶联物(ADC)的全球一期临床试验结果。”同时,他预测:“仿制药的盈利能力将支持新药开发,形成良性循环。” 梅里茨证券也对赛尔特利昂的企业价值进行了重新评估,将目标价上调至29万韩元。金俊英 梅里茨证券研究员表示:“与过去合并相关的成本负担相比,现在由于高利润新产品比例上升、直销体系的稳定以及营业利润率(OPM)的改善,盈利增长的可见性正在提高。”他还指出:“应关注包括奥美克隆在内的新产品增长和吉姆佩特拉的销售正常化。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-28 19:40:00 -
赛尔特利昂第二季度营收达1.4万亿韩元,创历史新高
赛尔特利昂在实现外形增长和利润改善的同时,创下了历史最高的季度营收。 赛尔特利昂于27日公布,第二季度合并营收为1兆3937亿韩元,营业利润为4518亿韩元。与去年同期相比,营收增长了45%,营业利润增长了86.3%。营业利润率为32.4%,比去年提高了7.2个百分点。 业绩改善的原因在于,现有主力生物仿制药的稳定增长与高收益新产品的扩展共同发挥了作用。特鲁克西玛在美国长期供应合同的扩展下,保持了市场份额第一的位置,而雷姆西玛在主要市场也保持领先。赫朱玛在日本的市场份额达到了78%,创下新高,在欧洲也超过了30%。 新产品的增长势头更加明显。新产品的营收同比增长76%,占整体生物产品营收的65%。雷姆西玛SC在欧洲五个主要国家的市场份额突破32%,而美国的产品金平特拉自上市以来处方量持续增加。 尤普拉玛在欧洲阿达木单抗市场保持市场份额第一,同时在美国也通过扩大分销网络提升了市场份额。贝格泽玛在欧洲保持领先地位,并在美国被主要处方药管理公司(PBM)纳入处方清单,奠定了增长基础。 自去年起全球销售正式启动的五款新产品,包括艾登泽特、阿普托玛、欧米克洛、斯托博克洛·奥森贝尔特、斯特基玛等,合计季度营收超过3000亿韩元,较上季度增长49%。 盈利能力也有所改善。第二季度的销售成本率为38%,比去年同期降低了5.4个百分点,比上季度降低了2.1个百分点。产品组合的改善、高成本库存的消耗、生产良率的提升和工艺效率的提高等因素被认为是影响因素。 赛尔特利昂在反映研发费用的情况下,仍保持了超过30%的营业利润率。公司表示,随着下半年主要国家的招标量供应和新产品市场份额的扩大,预计将超过上半年的业绩。年初设定的年销售目标为5.3万亿韩元,营业利润为1.8万亿韩元的目标也有望超额完成。
2026-07-27 18:28:00 -
赛尔特利昂第二季度营业利润达4300亿韩元,同比增加77%,创季度历史新高
赛尔特利昂在今年第二季度实现了历史最高业绩。赛尔特利昂于3日发布公告称,2026年第二季度的营业利润暂时统计为4300亿韩元,比去年同期增长77.3%。赛尔特利昂表示:“今年年初公布的未来业务和经营计划中提出的第二季度营业利润目标为4000亿韩元,现已超额完成。”销售额达到1.3万亿韩元,同比增加35.2%,营业利润率从去年的25%改善至约33%。此次业绩的增长得益于现有主力产品的稳定销售以及高收益新产品的增长。兰西马SC(美国产品名:吉普特拉)、优普利马、斯特基马等新产品在全球主要市场的销售增长,新产品在整体销售中所占比例已超过60%。赛尔特利昂不仅在当前业绩增长方面加快步伐,还在积极寻求未来的增长动力。自体免疫疾病治疗药物科森提克斯生物仿制药CT-P55正在国内和北美进行审批程序。此外,针对赫珠马SC也在主要国家推进审批,同时还在开发针对基特鲁达和达扎利克斯等的后续生物仿制药。通过这些措施,赛尔特利昂计划到2030年将生物仿制药组合扩大至18种,到2038年达到41种。在新药开发方面,目标是在明年之前建立20个新药组合。CT-P70和CT-P71已获得美国食品药品监督管理局(FDA)的快速通道认证。赛尔特利昂还在加强生产能力,以支持产品组合的扩展。在国内,正在推进18万升规模的4·5工厂扩建,同时决定在美国新泽西州布兰登堡工厂增加75000升的生产能力。此外,赛尔特利昂集团的投资仍在继续。赛尔特利昂制药在前一天的忠清地区先进产业发展愿景国民报告会上宣布,将在忠北投资总额2万亿韩元,建立预填充注射器(PFS)生产中心。
2026-07-03 18:56:00 -
赛尔特利昂在日本生物仿制药市场稳居第一,预计下半年推出‘奥美克隆’将进一步推动增长
赛尔特利昂在日本生物仿制药市场的影响力不断增强。其治疗转移性结直肠癌和非小细胞肺癌的药物‘贝格泽玛’(成分名:贝伐单抗)在日本市场的份额超过60%,稳居市场首位。下半年,‘奥美克隆’(成分名:奥马利单抗)即将上市,预计将加速当地产品组合的扩展。根据药品市场调查机构IQVIA及当地数据,贝格泽玛在今年3月的市场份额达64%(按处方量计算)。自去年9月市场份额超过50%以来,短短半年内其份额上升了14%以上。贝格泽玛克服了作为后发产品的劣势,成功在日本市场中率先站稳脚跟。自2022年底上市以来,其市场份额迅速提升,现已在包括原研药在内的五个竞争产品中位居第一。赛尔特利昂在日本的成功与当地医疗制度密切相关。高性价比的生物仿制药在医院、患者和政府之间形成了互利的结构,‘赫舒玛’、‘兰西玛’、‘优普利玛’等主要产品也取得了良好的市场表现。业绩也印证了这一点。今年第一季度,赛尔特利昂的销售额达到1.145万亿韩元,营业利润为3219亿韩元,创下季度新纪录,预计全年销售额将突破5万亿韩元。业内人士关注赛尔特利昂能否将其以抗癌药物为中心的成功模式扩展到自免疫疾病领域。如果下半年‘奥美克隆’和未来的‘兰西玛SC’相继成功上市,日本有望成为赛尔特利昂的核心增长引擎。赛尔特利昂的市场影响力预计将进一步扩大。今年3月,‘奥美克隆’获得日本厚生劳动省(MHLW)的批准,正在为下半年上市做准备。同时,全球唯一的皮下注射(SC)制剂治疗药物‘兰西玛SC’也计划进入日本市场。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 23:24:30 -
生物制药行业两大巨头的温差:三星生物面临工会风险,赛尔特利昂加速增长
国内生物制药行业的两大巨头三星生物制药与赛尔特利昂的局势截然不同。三星生物制药在今年第一季度创下历史最高业绩,但面临着劳资冲突长期化的困扰,导致与全球客户的信任关系受到影响,投资者情绪也受到抑制。相反,赛尔特利昂则因‘金平特拉’在美国和欧洲市场的扩展以及委托开发生产(CDMO)业务的全面推进,正在加速其增长故事。据业内消息,三星生物制药在今年第一季度实现了12571亿韩元的销售额和5808亿韩元的营业利润,再次创下季度最高业绩。与去年同期相比,销售额增长了25.8%,营业利润增长了35.0%。第一至第四工厂的满负荷运转以及第五工厂的逐步提升和营业杠杆效应推动了业绩的增长。然而,市场的关注点却更多集中在‘历史最高业绩’而非‘工会风险’上。三星生物制药的共生劳动组合在工资和集体谈判过程中未能缩小与公司的分歧,导致在本月初进行了一次总罢工,市场担忧第二次罢工可能随之而来。市场普遍认为,生产中断的担忧可能会对第二季度的业绩和新订单造成压力。这一情况也影响了证券市场的预期。三星证券在上个月23日将三星生物制药的目标股价从原来的220万韩元下调至210万韩元。三星生物制药的股价在今年1月15日曾达到196万5000韩元的收盘价,但由于工会罢工相关的不确定性,股价持续走弱,最终在当天收于145万8000韩元。与1月的高点相比,下降幅度约为26%。三星生物制药在第一季度业绩发布中提出了年度销售增长指引为15%至20%,对稳健的增长表示信心,但也不能排除增速放缓的可能性。业内人士指出:“客户在生物药品的委托生产中,‘可预测的供应’和‘无事故运营’是核心要素。这次的劳资冲突可能会损害三星生物制药原本最大的优势——稳定性溢价。”相对而言,赛尔特利昂则保持了较为稳定的增长。今年以来,‘金平特拉’在美国市场的落地和在欧洲的扩展加速,同时将CDMO业务作为新的增长支柱。去年底成立的CDMO子公司赛尔特利昂生物解决方案设定了到2031年实现30000亿韩元销售的目标,正在加强药品开发和生产的全周期服务。订单成果也在提升市场的期待。赛尔特利昂在今年初与艾莱利利签署了总额为4亿7300万美元(约6980亿韩元)的合同,并在3月与全球制药公司签署了最高3754亿韩元的生物原料药委托生产合同。今年第一季度累计CMO订单余额已突破1万亿韩元。赛尔特利昂在主营的生物仿制药之外,将CDMO作为新的增长支柱,生产的稳定性成为重要的销售亮点。生物行业人士表示:“最终,两家公司之间的温差不仅仅体现在业绩比较上,更在于运营的稳定性上。三星生物制药在业绩和生产能力方面独占鳌头,但工会风险压制了投资情绪,而赛尔特利昂则凭借相对平稳的内部运营和新订单成果加速前进。”他进一步指出:“三星生物制药需要解决劳资冲突,而赛尔特利昂则需确保CDMO新业务的早期落地。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-12 13:49:54









