
主页搜索
搜索
选择时间
搜索范围
全部的
‘雷泽替尼’新闻 3个
-
 国内制药公司加大对下一代平台技术TPD的投资
国内制药和生物行业对被视为下一代新药技术的靶向蛋白质降解剂(TPD)的投资和研发正在加速。与其依赖单一候选药物的潜力,不如持续挖掘后续管线的能力,获取平台技术已成为新的竞争力。 根据市场调研机构Fortune Business Insights的报告,全球TPD市场预计将从2023年的588亿美元(约合8万亿8452亿元)增长到2034年的1244亿美元(约合18万亿7147亿元)。 上个月,由美国生物公司Arvinas和辉瑞共同开发的基于PROTAC的TPD治疗药物“贝法努”(成分名:贝德捷斯坦特)获得了美国食品药品监督管理局(FDA)的批准。这标志着TPD作为下一代技术的商业化潜力得到了验证,引起了行业的广泛关注。 TPD技术不同于传统治疗药物通过抑制致病蛋白功能的方式,而是利用细胞内的蛋白质降解系统直接去除目标蛋白。这一技术的优势在于能够减少高浓度药物使用带来的毒性负担,并且能够针对传统合成药物难以接触的蛋白质,因此被评估为下一代平台技术。 市场的期待感也在不断上升。尽管目前大多数仍处于前临床和初期阶段,但国内的投资也在逐步扩大。 SK生物制药通过抗癫痫药物“塞诺巴美特”(美国商品名:Xcopri)建立了稳定的现金流,早早将TPD视为未来的增长支柱。2023年,该公司投资约620亿韩元收购了美国TPD专业公司Proteovant,随后将该组织重组为SK生命科学实验室,以扩大相关研究能力。 目前正在开发的TPD新药“SKT-18416”是针对p300的降解剂。在前临床阶段,该药物能够选择性地降解p300,同时对相似蛋白CBP的影响最小化,从而确保了安全性。该药物在前列腺癌、多发性骨髓瘤和CBP突变癌模型中也显示了抑制肿瘤生长的效果。公司计划在2027年上半年提交临床试验申请(IND)。 SK生物制药相关人士表示:“在塞诺巴美特稳定收益的基础上,我们正在扩大下一代模式和平台技术的增长支柱。TPD技术通过SK生命科学实验室的MOPED平台,能够反复挖掘新的管线。” 与此同时,尤汉制药也在积极获取下一代平台。随着非小细胞肺癌新药“雷克拉扎”(成分名:雷泽替尼)之后,寻找后续增长动力成为了当务之急。该公司在今年1月新设了中央研究所的“新模式”部门,并引入了来自美国TPD专业生物技术公司Chimera Therapeutics的前执行董事赵学烈担任部门负责人。 韩美制药也开始应用TPD平台技术开发抗癌新药。该公司正在开发的“EP300”选择性降解剂,能够选择性地消灭依赖EP300蛋白的癌细胞和CBP基因突变癌细胞。 尽管TPD仍处于初期市场阶段,但从中长期战略来看,讨论其潜力尚显得为时尚早。然而,考虑到传统靶向治疗在耐药性疾病领域的局限性,TPD作为新的治疗选择受到越来越多的关注,市场期待感持续上升。 业内人士表示:“下一代平台技术很可能成为战略合作伙伴的目标,关键在于能否稳定挖掘后续管线,而不仅仅是依赖某一特定候选药物,这将成为判断全球竞争力的标准。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 02:12:00 -
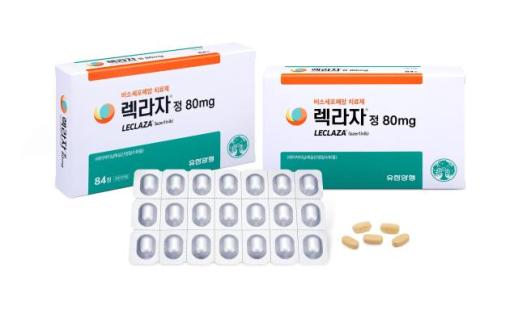 유한양행收取‘렉라자’欧洲商业化里程碑款项,业绩改善预期上升
유한양행于14日宣布,将收取与其技术出口给扬森生物科技的非小细胞肺癌治疗药物‘雷泽替尼’相关的3000万美元欧洲商业化里程碑款项。 此次里程碑款项是雷泽替尼与扬森生物科技的‘阿米班塔单抗’联合疗法在欧洲商业化启动的阶段性成果。 尽管第一季度业绩未达市场预期,但随着雷泽替尼进入欧洲市场,유한양행的业绩改善预期也在上升。此次收款使得유한양행自雷泽替尼(国内名:렉라자)获得的累计里程碑款项达到3亿美元(包括合同金)。 유한양행预计总里程碑款项为9亿5000万美元,目前已收取约三分之一。同时,自2024年起,유한양행还将根据联合疗法的处方获得销售基础的特许权使用费,预计随着欧洲商业化的推进,全球销售的额外特许权使用费也将增加。 雷泽替尼正在亚洲、欧洲、美洲和大洋洲等四大洲扩展市场。特别是在去年11月,美国综合癌症网络(NCCN)指南中被列为EGFR突变非小细胞肺癌的一线治疗首选方案,逐渐成为全球标准治疗选择。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 11:49:03 -
 新韩证券下调对有韩洋行的目标价
新韩投资证券6日维持对有韩洋行的“买入”评级,但将目标价下调29.4%至12万韩元,因雷泽替尼的处方增长速度低于预期。 新韩投资证券研究员李浩哲表示:“虽然雷泽替尼的特许权使用费收入低于预期,近期股价表现不佳,但下半年主要临床结果可能带来转机。” 2026年第一季度,有韩洋行合并销售额为5268亿韩元,同比增长7.2%,营业利润为88亿韩元,增长37.3%。营业利润率为1.7%,低于市场预期。研究员指出,业绩不佳的原因包括:雷泽替尼在欧洲上市的3000万美元里程碑未确认,特许权使用费为53亿韩元,低于预期,以及高成本的海外原料药销售比例增加。 长期动力仍然有效。预计雷泽替尼将在上半年收到欧洲里程碑付款,并随着NCCN一线治疗方案的列入及联合药物Librevant的皮下注射形式获得美国FDA批准,处方基础得到加强。 此外,海外原料药业务预计将因扩建效应而增长,谈判能力也将改善。HC东扩建计划在2028年上半年投产,并可能受益于美国生物安全法。 股价反转的关键变量是下半年的临床结果。研究员强调:“如果MARIPOSA三期试验中雷泽替尼与Librevant的联合疗法在总生存期和安全性上优于Tagrisso,处方扩展和估值重估将成为可能。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-06 17:19:13
-
国内制药公司加大对下一代平台技术TPD的投资
国内制药和生物行业对被视为下一代新药技术的靶向蛋白质降解剂(TPD)的投资和研发正在加速。与其依赖单一候选药物的潜力,不如持续挖掘后续管线的能力,获取平台技术已成为新的竞争力。 根据市场调研机构Fortune Business Insights的报告,全球TPD市场预计将从2023年的588亿美元(约合8万亿8452亿元)增长到2034年的1244亿美元(约合18万亿7147亿元)。 上个月,由美国生物公司Arvinas和辉瑞共同开发的基于PROTAC的TPD治疗药物“贝法努”(成分名:贝德捷斯坦特)获得了美国食品药品监督管理局(FDA)的批准。这标志着TPD作为下一代技术的商业化潜力得到了验证,引起了行业的广泛关注。 TPD技术不同于传统治疗药物通过抑制致病蛋白功能的方式,而是利用细胞内的蛋白质降解系统直接去除目标蛋白。这一技术的优势在于能够减少高浓度药物使用带来的毒性负担,并且能够针对传统合成药物难以接触的蛋白质,因此被评估为下一代平台技术。 市场的期待感也在不断上升。尽管目前大多数仍处于前临床和初期阶段,但国内的投资也在逐步扩大。 SK生物制药通过抗癫痫药物“塞诺巴美特”(美国商品名:Xcopri)建立了稳定的现金流,早早将TPD视为未来的增长支柱。2023年,该公司投资约620亿韩元收购了美国TPD专业公司Proteovant,随后将该组织重组为SK生命科学实验室,以扩大相关研究能力。 目前正在开发的TPD新药“SKT-18416”是针对p300的降解剂。在前临床阶段,该药物能够选择性地降解p300,同时对相似蛋白CBP的影响最小化,从而确保了安全性。该药物在前列腺癌、多发性骨髓瘤和CBP突变癌模型中也显示了抑制肿瘤生长的效果。公司计划在2027年上半年提交临床试验申请(IND)。 SK生物制药相关人士表示:“在塞诺巴美特稳定收益的基础上,我们正在扩大下一代模式和平台技术的增长支柱。TPD技术通过SK生命科学实验室的MOPED平台,能够反复挖掘新的管线。” 与此同时,尤汉制药也在积极获取下一代平台。随着非小细胞肺癌新药“雷克拉扎”(成分名:雷泽替尼)之后,寻找后续增长动力成为了当务之急。该公司在今年1月新设了中央研究所的“新模式”部门,并引入了来自美国TPD专业生物技术公司Chimera Therapeutics的前执行董事赵学烈担任部门负责人。 韩美制药也开始应用TPD平台技术开发抗癌新药。该公司正在开发的“EP300”选择性降解剂,能够选择性地消灭依赖EP300蛋白的癌细胞和CBP基因突变癌细胞。 尽管TPD仍处于初期市场阶段,但从中长期战略来看,讨论其潜力尚显得为时尚早。然而,考虑到传统靶向治疗在耐药性疾病领域的局限性,TPD作为新的治疗选择受到越来越多的关注,市场期待感持续上升。 业内人士表示:“下一代平台技术很可能成为战略合作伙伴的目标,关键在于能否稳定挖掘后续管线,而不仅仅是依赖某一特定候选药物,这将成为判断全球竞争力的标准。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 02:12:00 -
유한양행收取‘렉라자’欧洲商业化里程碑款项,业绩改善预期上升
유한양행于14日宣布,将收取与其技术出口给扬森生物科技的非小细胞肺癌治疗药物‘雷泽替尼’相关的3000万美元欧洲商业化里程碑款项。 此次里程碑款项是雷泽替尼与扬森生物科技的‘阿米班塔单抗’联合疗法在欧洲商业化启动的阶段性成果。 尽管第一季度业绩未达市场预期,但随着雷泽替尼进入欧洲市场,유한양행的业绩改善预期也在上升。此次收款使得유한양행自雷泽替尼(国内名:렉라자)获得的累计里程碑款项达到3亿美元(包括合同金)。 유한양행预计总里程碑款项为9亿5000万美元,目前已收取约三分之一。同时,自2024年起,유한양행还将根据联合疗法的处方获得销售基础的特许权使用费,预计随着欧洲商业化的推进,全球销售的额外特许权使用费也将增加。 雷泽替尼正在亚洲、欧洲、美洲和大洋洲等四大洲扩展市场。特别是在去年11月,美国综合癌症网络(NCCN)指南中被列为EGFR突变非小细胞肺癌的一线治疗首选方案,逐渐成为全球标准治疗选择。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 11:49:03 -
新韩证券下调对有韩洋行的目标价
新韩投资证券6日维持对有韩洋行的“买入”评级,但将目标价下调29.4%至12万韩元,因雷泽替尼的处方增长速度低于预期。 新韩投资证券研究员李浩哲表示:“虽然雷泽替尼的特许权使用费收入低于预期,近期股价表现不佳,但下半年主要临床结果可能带来转机。” 2026年第一季度,有韩洋行合并销售额为5268亿韩元,同比增长7.2%,营业利润为88亿韩元,增长37.3%。营业利润率为1.7%,低于市场预期。研究员指出,业绩不佳的原因包括:雷泽替尼在欧洲上市的3000万美元里程碑未确认,特许权使用费为53亿韩元,低于预期,以及高成本的海外原料药销售比例增加。 长期动力仍然有效。预计雷泽替尼将在上半年收到欧洲里程碑付款,并随着NCCN一线治疗方案的列入及联合药物Librevant的皮下注射形式获得美国FDA批准,处方基础得到加强。 此外,海外原料药业务预计将因扩建效应而增长,谈判能力也将改善。HC东扩建计划在2028年上半年投产,并可能受益于美国生物安全法。 股价反转的关键变量是下半年的临床结果。研究员强调:“如果MARIPOSA三期试验中雷泽替尼与Librevant的联合疗法在总生存期和安全性上优于Tagrisso,处方扩展和估值重估将成为可能。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-06 17:19:13









