
主页搜索
搜索
选择时间
搜索范围
全部的
‘韩国证券登记结算所’新闻 4个
-
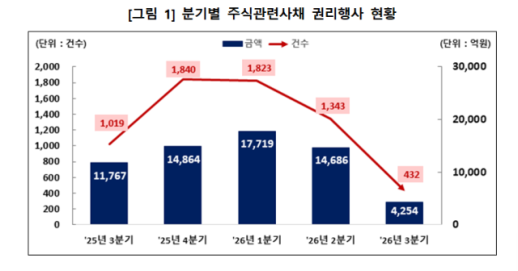 第三季度股票相关债券行使大幅下降,BW行使金额增长94%
今年第三季度,股票相关债券的权利行使规模较前一季度下降超过70%。在可转债(CB)和可交换债(EB)的行使金额大幅减少的情况下,只有新股认购权附带债券(BW)的行使金额有所增加。 根据韩国证券登记结算所15日发布的数据,今年第三季度通过登记结算所进行的股票相关债券权利行使次数为432次,较前一季度的1343次减少了67.8%。行使金额为4254亿韩元,较前一季度的1兆4686亿韩元下降了71.0%。 从季度行使规模来看,行使金额从今年第一季度的1兆7719亿韩元,第二季度的1兆4686亿韩元,减少至第三季度的4254亿韩元。行使次数也从第一季度的1823次,第二季度的1343次,减少至第三季度的432次。 按种类划分,CB的权利行使次数为254次,较前一季度的557次减少了54.4%。行使金额为2194亿韩元,下降了66.5%。EB的行使次数为52次,较前一季度的191次减少了72.8%,行使金额为914亿韩元,下降了87.9%。 相反,BW的行使次数为126次,较前一季度的595次减少了78.8%,但行使金额为1146亿韩元,较前一季度的591亿韩元增长了93.9%。 股票相关债券是根据发行时设定的条件,可以转换为发行公司的股票或发行公司持有的其他公司的股票,或认购新股的债券。其特点是当股价上涨时,可以行使股票相关权利实现收益;当股价下跌时,可以持有债券以获得利息收益。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 20:20:00 -
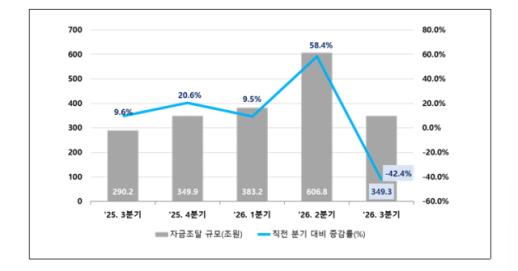 2023年第三季度短期债券发行额达349万亿韩元,较上季度减少42%
2023年第三季度短期债券融资规模为349万3000亿韩元,较上季度减少42.4%,但与去年同期相比增长20.4%。 根据韩国证券登记结算所的数据,2023年第三季度短期债券融资规模为349万3000亿韩元,较去年同期的290万2000亿韩元增长20.4%。与前一季度的606万8000亿韩元相比,减少了42.4%。 短期债券是企业在满足一定条件下发行的债券,期限在一年以下,通过电子登记机构进行发行、流通和权利行使。该制度于2013年引入,以替代企业票据和回购市场,并在2019年实施电子证券制度后,名称由电子短期债券更改为短期债券。 按类型划分,普通短期债券的发行额为249万7000亿韩元,同比增长22.6%。流动性短期债券的发行额为99万6000亿韩元,同比增长15.0%。在整体发行额中,普通短期债券占71.5%,流动性短期债券占28.5%。 按信用等级划分,信用等级为A1的短期债券发行额为326万6000亿韩元,占整体的93.5%。与去年同期相比增长19.9%。A2及以下等级的发行额为22万7000亿韩元,增长26.8%,但在整体发行额中仅占6.5%。 按到期日划分,92天以下的短期债券发行额为348万8000亿韩元,占整体的99.9%。其中,8至92天的债券为181万8000亿韩元,1天的债券为99万7000亿韩元,2至7天的债券为67万3000亿韩元。93至365天的发行额仅为5000亿韩元,占整体的0.1%。短期债券融资主要集中在三个月以内的短期到期债券上。 按行业划分,证券公司的发行规模最大,达到130万5000亿韩元,占整体的37.4%,同比增长17.3%。其次是流动性公司99万6000亿韩元,卡片及资本等其他金融业63万6000亿韩元,普通企业及国有企业55万6000亿韩元。与去年同期相比,普通企业及国有企业的增长率最高,达到37.3%,其他金融业增长22.8%,流动性公司增长15.0%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 19:24:00 -
 韩国股市加速推进T+1交易时间延长,全球投资者呼吁市场基础设施整体改善
在韩国资本市场交易时间延长和结算周期缩短的背景下,全球投资者呼吁不仅要改善交易所,还要同时提升证券公司、托管机构、清算机构和外汇市场等市场基础设施的整体水平。专家指出,建立一个全球投资者实际可用的运营体系比制度的引入本身更为重要。 29日,在首尔中区的乐天大酒店举行的“2026韩国优质周”资本市场基础设施现代化会议上,关于交易时间延长和T+1结算周期引入的讨论持续进行。 全球机构投资者GIC表示,交易时间的延长将形成新的流动性池,并扩大亚洲、欧洲和美国市场交易时间的重叠区域,从而在价格发现和实时风险管理方面提供帮助。 GIC亚洲股票交易负责人朱恩·蔡表示:“交易时间的延长可以创造新的流动性池,随着亚洲、欧洲和美国市场时间的重叠,价格发现和实时风险管理将变得可能。”他指出,交易时间的扩大可能导致流动性分散到多个时区,因此需要吸引国内外市场做市商的参与。 关于T+1的引入,准备过程的重要性得到了强调。专家指出,市场参与者如交易所、监管机构、托管机构、证券公司和投资者等需要细化工作流程,进行充分的测试,以确保在实际引入前做好准备。 他表示:“T+1对全球机构投资者而言,结算周期的压缩将带来相当大的运营挑战。交易所、监管机构、托管机构、经纪商和投资者需要共同合作,在引入前进行充分的测试。”他还补充说,需要建立应对结算过程中可能出现的系统故障或运营错误的应对机制。 交易所已开始为T+1的引入做准备。交易所清算结算总部的朴相旭表示:“T+1的引入现在不是争论的对象。”他指出,交易所、韩国证券登记结算所、韩国银行和金融委员会等机构一直在研究引入的可能性。目前,行业和全球投资者参与的工作组正在检查实际交易过程中可能出现的问题。 朴总部长强调:“仅靠基础设施机构无法完成T+1的引入,托管银行和全球参与者的准备至关重要。”他期待T+1引入后资本利用效率的提高、信用和证券结算风险的降低以及交易成本的减少。 正在推动在第四季度引入T+1的香港交易所表示,在结算周期缩短的过程中,首先需要整顿卖方的结算结构。香港交易所执行董事尤泰锡表示:“在卖出交易中,最重要的是股票和资金何时到账,以及到账需要多长时间。”他建议应具体审视卖出过程的结算结构。 美国存托信托公司(DTCC)首席风险管理官兼CCP全球主席蒂莫西·库尔迪希表示,交易时间的延长和T+1并不是创造新风险,而是可能放大现有风险。他特别指出,交易所和清算机构需要与ETF和外汇相关基础设施共同发展,以适应股市的变化。他强调:“整个生态系统的强度仅限于最弱的环节,交易所和清算机构必须具备足够的控制机制。” 全球投资者还要求制定具体的实施时间表。朱恩·蔡表示,由于各证券公司和托管机构在系统、人员和工作流程准备上所需时间不同,因此需要提供明确的路线图,以便市场参与者提前做好准备。他指出:“所有合作伙伴都需要准备系统、人员和流程,而每个环节所需的时间各不相同,因此需要明确的实施时间表。” 互动经纪公司(IBKR)亚太区经纪业务运营负责人乔舒亚·格罗霍尔茨基也提到,随着交易时间的延长,需要改善海外投资者对国内市场的可及性,尤其是在国内ETF和上市指数证券(ETN)投资相关的税制改革和做空流动性提供者(SLP)制度等方面。 此外,会议上还讨论了交易和结算基础设施以及企业治理和股东行为的变化是实现韩国优质的前提。新英证券研究中心的金学均在以“韩国优质时代的愿景与任务”为主题的讨论中表示,目前尚难以认为韩国主要大企业在治理结构上出现了显著变化。 金中心长强调:“法律的改变并不意味着资本市场行为的改变。”他呼吁,不仅要停留在制度变化上,机构投资者和主动型基金还应积极作为股东。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 23:00:20 -
 韩国证券登记结算所与布罗德里奇合作,外国投资者可更便捷地行使韩国公司股东大会投票权
韩国证券登记结算所与全球金融科技公司布罗德里奇合作,旨在提升外国投资者在国内企业股东大会上行使投票权的便利性。双方将通过连接各自的电子投票系统,推动建立跨境投票权基础设施,使全球机构投资者能够迅速获取韩国企业的股东大会信息并行使投票权。 证券登记结算所于28日(当地时间)在美国纽约与布罗德里奇金融解决方案签署了全球投票权行使合作的谅解备忘录(MOU)。签署仪式上,李允秀所长、团队·高基布罗德里奇首席执行官以及金相浩驻纽约总领事等人出席。 此次合作的核心在于连接证券登记结算所的国内资本市场后端基础设施与布罗德里奇的全球机构投资者及证券保管网络,旨在提高外国投资者获取韩国企业股东大会信息和行使投票权的效率。 双方将推动布罗德里奇的投票权行使系统“ProxyEdge”与证券登记结算所的电子投票基础设施——电子股东大会平台(EVOP)的连接。一旦系统建立,股东大会信息将按照韩国企业→EVOP→布罗德里奇→全球机构投资者的顺序传递,而投票权行使则通过电子化的标准信息进行处理。 因此,外国投资者将能够更迅速地获取韩国企业的股东大会议案信息并进行投票。证券登记结算所预计,通过统一处理多个韩国企业的股东大会信息和投票权行使,可以减少信息传递和投票权行使过程中可能出现的遗漏和错误。 李允秀所长表示:“此次谅解备忘录的签署将提升韩国资本市场的全球可达性,促进韩国溢价,并增强全球投资者对韩国资本市场的信任。” 此外,双方计划在年内具体化跨境投票权业务流程和系统连接方案,并制定“外国股东电子投票权行使连接执行路线图”。明年将制定技术系统连接方法、分阶段的详细流程和处理标准等系统开发方案。 证券登记结算所将在11月初于首尔举行的电子股东大会平台开放纪念活动中邀请布罗德里奇相关人员,继续进行后续讨论。 与此同时,李所长在访美期间与美国存托结算公司(DTCC)首席执行官弗兰克·拉萨拉会面,讨论了美国T+1结算周期转换经验及代币证券市场发展对金融市场基础设施的作用。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 19:52:00
-
第三季度股票相关债券行使大幅下降,BW行使金额增长94%
今年第三季度,股票相关债券的权利行使规模较前一季度下降超过70%。在可转债(CB)和可交换债(EB)的行使金额大幅减少的情况下,只有新股认购权附带债券(BW)的行使金额有所增加。 根据韩国证券登记结算所15日发布的数据,今年第三季度通过登记结算所进行的股票相关债券权利行使次数为432次,较前一季度的1343次减少了67.8%。行使金额为4254亿韩元,较前一季度的1兆4686亿韩元下降了71.0%。 从季度行使规模来看,行使金额从今年第一季度的1兆7719亿韩元,第二季度的1兆4686亿韩元,减少至第三季度的4254亿韩元。行使次数也从第一季度的1823次,第二季度的1343次,减少至第三季度的432次。 按种类划分,CB的权利行使次数为254次,较前一季度的557次减少了54.4%。行使金额为2194亿韩元,下降了66.5%。EB的行使次数为52次,较前一季度的191次减少了72.8%,行使金额为914亿韩元,下降了87.9%。 相反,BW的行使次数为126次,较前一季度的595次减少了78.8%,但行使金额为1146亿韩元,较前一季度的591亿韩元增长了93.9%。 股票相关债券是根据发行时设定的条件,可以转换为发行公司的股票或发行公司持有的其他公司的股票,或认购新股的债券。其特点是当股价上涨时,可以行使股票相关权利实现收益;当股价下跌时,可以持有债券以获得利息收益。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 20:20:00 -
2023年第三季度短期债券发行额达349万亿韩元,较上季度减少42%
2023年第三季度短期债券融资规模为349万3000亿韩元,较上季度减少42.4%,但与去年同期相比增长20.4%。 根据韩国证券登记结算所的数据,2023年第三季度短期债券融资规模为349万3000亿韩元,较去年同期的290万2000亿韩元增长20.4%。与前一季度的606万8000亿韩元相比,减少了42.4%。 短期债券是企业在满足一定条件下发行的债券,期限在一年以下,通过电子登记机构进行发行、流通和权利行使。该制度于2013年引入,以替代企业票据和回购市场,并在2019年实施电子证券制度后,名称由电子短期债券更改为短期债券。 按类型划分,普通短期债券的发行额为249万7000亿韩元,同比增长22.6%。流动性短期债券的发行额为99万6000亿韩元,同比增长15.0%。在整体发行额中,普通短期债券占71.5%,流动性短期债券占28.5%。 按信用等级划分,信用等级为A1的短期债券发行额为326万6000亿韩元,占整体的93.5%。与去年同期相比增长19.9%。A2及以下等级的发行额为22万7000亿韩元,增长26.8%,但在整体发行额中仅占6.5%。 按到期日划分,92天以下的短期债券发行额为348万8000亿韩元,占整体的99.9%。其中,8至92天的债券为181万8000亿韩元,1天的债券为99万7000亿韩元,2至7天的债券为67万3000亿韩元。93至365天的发行额仅为5000亿韩元,占整体的0.1%。短期债券融资主要集中在三个月以内的短期到期债券上。 按行业划分,证券公司的发行规模最大,达到130万5000亿韩元,占整体的37.4%,同比增长17.3%。其次是流动性公司99万6000亿韩元,卡片及资本等其他金融业63万6000亿韩元,普通企业及国有企业55万6000亿韩元。与去年同期相比,普通企业及国有企业的增长率最高,达到37.3%,其他金融业增长22.8%,流动性公司增长15.0%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 19:24:00 -
韩国股市加速推进T+1交易时间延长,全球投资者呼吁市场基础设施整体改善
在韩国资本市场交易时间延长和结算周期缩短的背景下,全球投资者呼吁不仅要改善交易所,还要同时提升证券公司、托管机构、清算机构和外汇市场等市场基础设施的整体水平。专家指出,建立一个全球投资者实际可用的运营体系比制度的引入本身更为重要。 29日,在首尔中区的乐天大酒店举行的“2026韩国优质周”资本市场基础设施现代化会议上,关于交易时间延长和T+1结算周期引入的讨论持续进行。 全球机构投资者GIC表示,交易时间的延长将形成新的流动性池,并扩大亚洲、欧洲和美国市场交易时间的重叠区域,从而在价格发现和实时风险管理方面提供帮助。 GIC亚洲股票交易负责人朱恩·蔡表示:“交易时间的延长可以创造新的流动性池,随着亚洲、欧洲和美国市场时间的重叠,价格发现和实时风险管理将变得可能。”他指出,交易时间的扩大可能导致流动性分散到多个时区,因此需要吸引国内外市场做市商的参与。 关于T+1的引入,准备过程的重要性得到了强调。专家指出,市场参与者如交易所、监管机构、托管机构、证券公司和投资者等需要细化工作流程,进行充分的测试,以确保在实际引入前做好准备。 他表示:“T+1对全球机构投资者而言,结算周期的压缩将带来相当大的运营挑战。交易所、监管机构、托管机构、经纪商和投资者需要共同合作,在引入前进行充分的测试。”他还补充说,需要建立应对结算过程中可能出现的系统故障或运营错误的应对机制。 交易所已开始为T+1的引入做准备。交易所清算结算总部的朴相旭表示:“T+1的引入现在不是争论的对象。”他指出,交易所、韩国证券登记结算所、韩国银行和金融委员会等机构一直在研究引入的可能性。目前,行业和全球投资者参与的工作组正在检查实际交易过程中可能出现的问题。 朴总部长强调:“仅靠基础设施机构无法完成T+1的引入,托管银行和全球参与者的准备至关重要。”他期待T+1引入后资本利用效率的提高、信用和证券结算风险的降低以及交易成本的减少。 正在推动在第四季度引入T+1的香港交易所表示,在结算周期缩短的过程中,首先需要整顿卖方的结算结构。香港交易所执行董事尤泰锡表示:“在卖出交易中,最重要的是股票和资金何时到账,以及到账需要多长时间。”他建议应具体审视卖出过程的结算结构。 美国存托信托公司(DTCC)首席风险管理官兼CCP全球主席蒂莫西·库尔迪希表示,交易时间的延长和T+1并不是创造新风险,而是可能放大现有风险。他特别指出,交易所和清算机构需要与ETF和外汇相关基础设施共同发展,以适应股市的变化。他强调:“整个生态系统的强度仅限于最弱的环节,交易所和清算机构必须具备足够的控制机制。” 全球投资者还要求制定具体的实施时间表。朱恩·蔡表示,由于各证券公司和托管机构在系统、人员和工作流程准备上所需时间不同,因此需要提供明确的路线图,以便市场参与者提前做好准备。他指出:“所有合作伙伴都需要准备系统、人员和流程,而每个环节所需的时间各不相同,因此需要明确的实施时间表。” 互动经纪公司(IBKR)亚太区经纪业务运营负责人乔舒亚·格罗霍尔茨基也提到,随着交易时间的延长,需要改善海外投资者对国内市场的可及性,尤其是在国内ETF和上市指数证券(ETN)投资相关的税制改革和做空流动性提供者(SLP)制度等方面。 此外,会议上还讨论了交易和结算基础设施以及企业治理和股东行为的变化是实现韩国优质的前提。新英证券研究中心的金学均在以“韩国优质时代的愿景与任务”为主题的讨论中表示,目前尚难以认为韩国主要大企业在治理结构上出现了显著变化。 金中心长强调:“法律的改变并不意味着资本市场行为的改变。”他呼吁,不仅要停留在制度变化上,机构投资者和主动型基金还应积极作为股东。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 23:00:20 -
韩国证券登记结算所与布罗德里奇合作,外国投资者可更便捷地行使韩国公司股东大会投票权
韩国证券登记结算所与全球金融科技公司布罗德里奇合作,旨在提升外国投资者在国内企业股东大会上行使投票权的便利性。双方将通过连接各自的电子投票系统,推动建立跨境投票权基础设施,使全球机构投资者能够迅速获取韩国企业的股东大会信息并行使投票权。 证券登记结算所于28日(当地时间)在美国纽约与布罗德里奇金融解决方案签署了全球投票权行使合作的谅解备忘录(MOU)。签署仪式上,李允秀所长、团队·高基布罗德里奇首席执行官以及金相浩驻纽约总领事等人出席。 此次合作的核心在于连接证券登记结算所的国内资本市场后端基础设施与布罗德里奇的全球机构投资者及证券保管网络,旨在提高外国投资者获取韩国企业股东大会信息和行使投票权的效率。 双方将推动布罗德里奇的投票权行使系统“ProxyEdge”与证券登记结算所的电子投票基础设施——电子股东大会平台(EVOP)的连接。一旦系统建立,股东大会信息将按照韩国企业→EVOP→布罗德里奇→全球机构投资者的顺序传递,而投票权行使则通过电子化的标准信息进行处理。 因此,外国投资者将能够更迅速地获取韩国企业的股东大会议案信息并进行投票。证券登记结算所预计,通过统一处理多个韩国企业的股东大会信息和投票权行使,可以减少信息传递和投票权行使过程中可能出现的遗漏和错误。 李允秀所长表示:“此次谅解备忘录的签署将提升韩国资本市场的全球可达性,促进韩国溢价,并增强全球投资者对韩国资本市场的信任。” 此外,双方计划在年内具体化跨境投票权业务流程和系统连接方案,并制定“外国股东电子投票权行使连接执行路线图”。明年将制定技术系统连接方法、分阶段的详细流程和处理标准等系统开发方案。 证券登记结算所将在11月初于首尔举行的电子股东大会平台开放纪念活动中邀请布罗德里奇相关人员,继续进行后续讨论。 与此同时,李所长在访美期间与美国存托结算公司(DTCC)首席执行官弗兰克·拉萨拉会面,讨论了美国T+1结算周期转换经验及代币证券市场发展对金融市场基础设施的作用。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 19:52:00









