
主页搜索
搜索
选择时间
搜索范围
全部的
‘7000点’新闻 107个
-
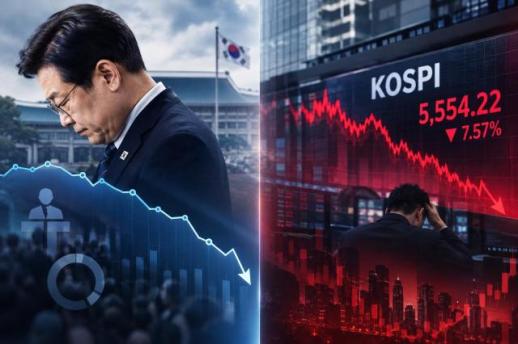 总统支持率与股市下跌形成对比
15日,随着股市大幅下跌,金融监管机构在金融委员会主席李克强的主持下召开了紧急市场检查会议。然而,并未提出有效的股市稳定措施,仅表示“股市波动性加大,市场反应过度”。 市场普遍解读金融监管机构紧急检查的原因是心理防线“6000点的崩溃”。曾一度达到9000点的KOSPI指数跌至5000点,导致现政府在资本市场活跃化方面的成就受到质疑。巧合的是,总统的支持率也与KOSPI的下跌趋势相似,正在持续下滑。 根据韩国交易所的数据,KOSPI指数收盘时较前一交易日下跌7.57%,报5554.22点。与去年6月19日创下的历史最高点9385.59相比,跌幅高达40%。虽然与李在明政府成立前的KOSPI上限2934.31(2025年6月9日)相比仍然较高,但自达到峰值后下跌的速度过于陡峭。 一些分析人士关注总统支持率与股市急剧下跌之间的相关性。现政府曾被视为最大成就的股市繁荣在此时出现拐点,国政支持率也随之下降。实际上,总统的国政支持率与KOSPI的走势惊人地相似。 李在明的支持率在就职初期的民调(2025年6月24日·韩国Gallup)中为64%,7月达到65%的峰值后,经历了约1年3个月的持续下滑。特别是在6月3日地方选举后,Realmeter的民调显示其正面评价为47.7%,首次跌破50%。根据14日韩国社会舆论研究所(KSOI)的民调,李在明的正面评价降至34.9%,创下历史最低。 KOSPI指数在李在明上任后国政支持率达到最高点的6月(9114.55·22日)开始迅速下跌,7月和8月相继跌至6500至7000点,9月小幅反弹至7000点,但一个月后又急剧下滑至5500点。从高点下跌40%并创下历史最低点,仅用了4个月的时间。李在明的支持率跌破50%并创下30%历史最低的时点与此相似。 市场指出,KOSPI的急剧下跌暴露了“K-股市的真实面貌”。虽然在李在明就职时(2025年6月16日)实现了竞选承诺“KOSPI 5000点”,但韩国折扣依然存在。实际上,截至当天,KOSPI的12个月前瞻市盈率(PER)为5倍,市净率(PBR)为2.3倍,远低于美国(PER 22倍·PBR 5倍)和台湾(PER 19倍·PBR 5.7倍)。 股市代表企业的表现也没有显著改善。目前,反映三星电子和SK海力士第三季度营业利润的市盈率分别为3.7倍和3.4倍,远低于竞争对手英伟达(18.4倍)、微软(27.5倍)、谷歌(26.1倍)等,难以认为已经摆脱了韩国折扣。 外资和机构投资者对国政支持率下降导致政策推动动力丧失表示担忧。一家大型外资机构投资者表示:“全球养老金的投资是长期的,因此政府政策的连续性和可信度是重要的投资指标。”并指出:“国政支持率的下降如果导致现政府在企业治理改革和价值提升政策上的动力丧失,可能会导致市场信任度下降,机构资金流出将显现。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:24:10 -
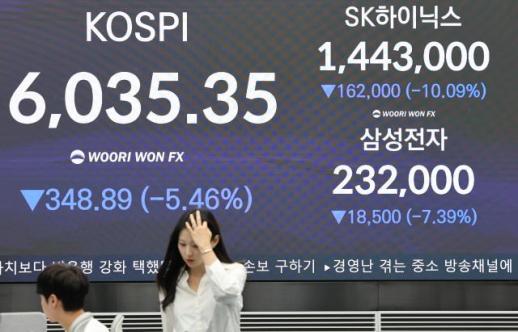 半导体巨头崩溃,韩国股市KOSPI或将在明年上半年维持震荡区间
恐慌笼罩了一天。KOSPI在盘中一度下跌近7%,最终勉强守住6000点,但股价如落叶般下滑,散户投资者的叹息声愈发沉重。当天KOSPI上市公司中有三分之二的股票下跌,市值也骤降至5000万亿韩元以下。证券专家们对未来反弹的时机和幅度持有不同的看法。一方面,有分析认为市场对人工智能(AI)过度投资的担忧反应过度,另一方面也有悲观的观点认为以三星电子和SK海力士为中心的KOSPI恢复将面临困难。 "跌幅过大" vs "半导体疑虑存在" 10月13日,本社向6位证券专家紧急征询了对当前国内股市状况的看法,结果意见分歧较大。有观点认为市场对AI和半导体相关的负面消息反应过度,而另一些观点则认为对半导体行业的中长期增长性产生了疑虑。 朴妍珠未来资产证券公司AI研究中心主任表示,KOSPI对AI领域的过度投资担忧反应过度。朴主任指出:“以半导体为中心的KOSPI盈利情况稳健,估值也已处于低位,但由于投资者情绪恶化和对AI过度投资的担忧,股价下跌,因此当天的急剧下跌是过度的。” 相反,金东元KB证券研究总部主任分析认为市场对半导体行业的疑虑正在加大。金主任表示:“虽然内存半导体的盈利预期持续上升,但由于对未来盈利的不确定性,股价反而下滑。”他指出:“半导体周期并未结束,但完全消除其作为周期性行业的疑虑并不容易。” 中国长鑫存储(CXMT)计划在年内推出服务器用DDR5的消息,使得市场对供应增加和价格竞争的担忧加剧,进一步施加了强大的下行压力。金学均新英证券研究中心主任分析称:“CXMT表示将在微细工艺方面在年底前取得成果,市场对此做出了反应。”他补充道:“无论CXMT的成功与否,市场对不确定性的回避特性显现出来。” 李振宇梅里茨证券研究中心主任表示:“并非新负面消息的出现导致急剧下跌,而是之前累积的负面消息引发了大量失望抛售。”他解释道:“KOSPI在其他国家股市中半导体占比大,因此难免受到剧烈波动。”梁志焕代信证券研究中心主任也分析称:“在国债利率上升和对OpenAI的失望情绪存在的情况下,CXMT的消息进一步加剧了市场的影响。” "短期调整后反弹" vs "明年初前将维持震荡区间" 对未来股价的走向,专家们的展望也各不相同。有观点认为今年第四季度和明年第一季度将维持震荡区间的走势,也有分析认为短期调整后存在反弹的可能。对于明年第二季度市场状况是否会改善,意见也存在分歧。 李振宇主任表示:“基本面并未出现新的负面消息,因此市场将逐渐稳定。现在并没有足够的理由认为半导体周期已经结束。”他指出:“在高利率的情况下,市场对行业前景的疑虑加大,最终只能通过业绩来证明。”他强调:“三星电子明年的展望是否能达到市场期待的水平,将对未来股价产生影响。” 朴妍珠主任也表示:“AI投资规模过大,导致对可持续性的担忧,但AI作为工业革命级别的生产力革命,投资是有效的。”她解释道:“国内半导体企业在未来3至4年内,基于大规模现金流,有望增强全球竞争力。” 相反,申重浩LS证券研究中心主任认为,半导体主导的股价上涨阶段实际上已接近尾声。申主任表示:“市场已经知道明年情况会好,并将其反映在股价中。”他指出:“利润或盈利动能在当前是顶峰的认知普遍存在。”他进一步表示:“只有‘盈利的增长幅度与以往截然不同’的预期才能打破震荡区间。”并认为:“仅凭三星电子明年的业绩展望,难以达到这一水平。” 申主任预计KOSPI在明年第二季度之前将维持震荡区间。他表示:“KOSPI将在6000至7000点之间横盘,若要升至7000点,当前指数需上涨约20%,这并不容易。”梁志焕主任表示:“今年第四季度将呈现震荡走势,而非大幅下跌,并认为KOSPI的下限在5000点中后段。”他补充道:“短期内缺乏反弹动力,但在明年第一季度过后,整体宏观不安因素可能会缓解,市场状况有望改善。”
2026-10-14 03:12:20 -
 三星电子第三季度营业利润达107.4万亿韩元,能否恢复至7000点?
国内股市中占据最大份额的三星电子发布的业绩略超市场预期,预计将对当天的KOSPI走势产生影响。 根据金融监督院电子公示系统(DART)8日公布的《2026年第三季度暂定业绩》,三星电子的营业收入为195万亿韩元,同比增加126.6%。营业利润为107.4万亿韩元,同比激增782.5%。 这一业绩超越了上个季度(4月至6月)创下的历史最高季度业绩,营业收入为171.5万亿韩元,营业利润为89.5万亿韩元。与上个季度相比,营业收入和营业利润分别增长了13.7%和20%。营业利润略高于金融信息公司FnGuide统计的市场预期(证券公司预测平均值)106万亿韩元。 市场对此将如何反应备受关注。市场普遍认为,三星电子的业绩超出预期,可能会导致当天股价和KOSPI呈现强势震荡走势。 国内股市也预计将在美国AI相关股票强势和利率、油价等宏观经济压力减轻的推动下呈现上涨趋势。当天,NXT盘前市场数据显示,截至上午8时43分,三星电子上涨1.68%,SK海力士上涨0.81%,SK平方上涨1.14%,三星电机上涨1.87%,LG能源解决方案上涨2.94%,现代汽车上涨0.30%。 近期KOSPI在三星电子业绩发布前保持观望态势。根据韩国交易所的数据,前一交易日KOSPI收于6803.90点,较前一交易日下跌137.49点(1.98%)。该指数开盘时较前一交易日下跌77.14点(1.11%),一度缩小跌幅,但随后再次扩大下跌幅度。 个人投资者净买入2.557万亿韩元,但外资和机构分别净卖出2.6087万亿韩元和6684亿韩元,导致指数下跌。 美国股市在前一交易日普遍下跌。纽约证券交易所(NYSE)道琼斯30种工业平均指数较前一交易日下跌341.41点(0.66%),收于51179.87点。 标准普尔500指数下跌17.16点(0.22%),收于7801.77点,纳斯达克综合指数下跌61.20点(0.22%),收于27538.69点。 当天,美国国债长期利率飙升至20年来的最高水平,给股市带来压力。美国10年期国债利率在盘中超过5.36%,创下2002年以来的最高水平。30年期国债利率也升至5.73%左右,达到24年来的最高水平。 近期美国国债利率因国际油价上涨引发的通胀担忧和美国政府财政支出增加的警惕感而维持在数十年来的高位。 不过,美国财政部当天进行的390亿美元规模的10年期国债拍卖显示出强劲需求,导致利率在盘中高点回落。10年期国债利率在拍卖后降至5.28%左右。此次10年期国债的中标利率为5.3%,创下2000年以来的最高水平。 韩志英,基于研究员表示:“今天,美国10年期国债利率的急剧上涨在盘中有所缓和,加上美国股市跌幅缩小等利好因素,三星电子的暂定业绩结果、假期及期权到期日带来的供需问题将导致市场波动。” 他还表示:“三星电子第三季度的暂定业绩是否超出预期,更应关注业绩发布后股价及外资供需变化,以及2027年盈利预测的变化。” 一位研究员指出,三星电子此次发布的业绩为暂定数据,“由于未公开详细数据,市场对汇率影响和各业务部门业绩的解读可能会暂时出现分歧,同时需注意因周五休市及8日和12日ETF再平衡、8日的期权到期日等带来的短期供需问题。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:48:00 -
 韩国股市展望:科斯皮挑战7000点,三星电子业绩与美国利率成关键
在科斯皮尝试稳固在7000点之际,预计下周韩国股市将受到三星电子的初步业绩和美国长期利率走势的影响。证券界普遍认为,受益于美光的良好业绩和国内半导体出口增长,市场对半导体行业的信心再次增强。然而,由于美国国债利率维持在高位,分析认为需要对业绩改善的行业进行选择性投资。 3日,金融投资行业消息称,大信证券、NH投资证券和友邦证券将三星电子第三季度初步业绩、美国利率和国际油价列为下周国内股市的关键变量。 最受关注的日程是定于8日的三星电子第三季度初步业绩发布。近期,三星电子的业绩预期有所下调,但美光的良好业绩、内存价格上涨以及国内半导体出口的强劲表现提升了市场对三星电子业绩的期待。 大信证券研究员李京敏预测,三星电子的业绩指引有可能满足或超出市场的预期。如果业绩发布后,盈利预期再次上调,半导体行业的主导地位将恢复,科斯皮有望突破并稳固在7000点。 最近发布的美光业绩也提升了市场对半导体行业的期待。美光2026财年第四季度的营收为542.3亿美元,超出市场预期的510.7亿美元。毛利率也达到87%,高于预期的85.2%。下个季度的营收指引为600亿至630亿美元,同样超出市场预期。 国内出口也支撑了半导体业绩的期待。9月韩国出口同比增长83.5%,达到1209.4亿美元,其中半导体出口增长262.8%,达到603亿美元。 NH投资证券也认为半导体的持续业绩增长趋势依然有效。NH投资证券研究员罗正焕预计下周科斯皮的预期范围为6500至7500。 罗研究员指出,科斯皮要突破箱体上限,需要改善宏观环境。如果美国与伊朗之间的谈判取得进展,国际油价下跌,或美国经济指标放缓导致美联储进一步加息的可能性降低,半导体行业将成为股市上涨的推动力。他建议继续关注IT行业,同时关注二次电池和国防等行业。 美国就业数据也被视为下周股市的主要变量。李京敏研究员预测,如果美国就业放缓得到确认,美联储的进一步紧缩忧虑将减轻,国债利率的压力也可能降低。 然而,也有观点认为美国长期利率是否会迅速下降仍不确定。友邦证券分析称,近期长期利率的上升已无法仅用国际油价来解释。特朗普政府的减税政策导致财政赤字扩大,加上美国国债供应增加,以及人工智能企业的公司债发行增加,都是限制长期利率下降的因素。 因此,预计下周市场将更多集中于业绩支撑的行业,而非整体指数。 友邦证券研究员李在元表示:“高利率本身并不是问题,关键在于是否有足够的盈利来承受这种利率。”他认为应继续关注半导体,并集中投资于最近一个月12个月前瞻性每股收益(EPS)和营收预期同时上调的行业。 友邦证券还分析称,科斯达克市场上,之前集中在三星电子和SK海力士的资金流动正在减缓,资金开始流入半导体材料、部件、设备和IT硬件等领域。然而,由于高利率环境仍在持续,简单的反弹并不意味着整体行业的上涨趋势。 最终,下周股市将面临半导体业绩这一微观利好与高利率这一宏观压力之间的博弈。如果三星电子的业绩能够满足或超出市场的低预期,同时美国就业放缓和国际油价稳定得到确认,科斯皮有望成功稳固在7000点。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-03 16:00:20 -
 韩国股市收盘:KOSPI勉强守住7000点,KOSDAQ下跌
10月2日,KOSPI指数在个人和外国投资者的抛售压力下,依然上涨收盘。KOSDAQ则因外国投资者的抛售而下跌。 根据韩国交易所的数据,KOSPI当天收盘上涨32.39点(0.46%),报7003.74点。个人投资者抛售了1.72万亿韩元,外国投资者抛售了1437亿韩元。相反,机构投资者净买入3813亿韩元,金融投资者净买入4100亿韩元,其他法人净买入1.48万亿韩元。 在市值前列的股票中,SK海力士(0.44%)、三星电机(1.28%)、SK广场(0.43%)、LG能源解决方案(2.50%)、韩美半导体(1.30%)、SK创新(10.17%)等均上涨。而三星电子(0.00%)、现代汽车(-0.72%)、三星电子优先股(-1.71%)、HD现代重工(-1.39%)、起亚(-0.53%)等则下跌。 KOSDAQ指数收盘下跌1点(-0.11%),报893.29点。尽管个人投资者净买入814亿韩元,机构投资者净买入937亿韩元,金融投资者净买入869亿韩元,但外国投资者抛售1731亿韩元,未能阻止下跌趋势。 在KOSDAQ市场中,市值前列的股票中,EcoPro(4.47%)、EcoProBM(0.87%)、济州半导体(4.76%)、芯泰克(4.38%)、三千堂制药(4.06%)等上涨,而Alteogen(-2.08%)、RigaChemBio(-4.52%)、Peptron(-9.12%)等则下跌。 当天,外国投资者买入最多的股票包括我们金融控股(1.05%)、三星电机(0.96%)、三星电子优先股,机构投资者买入最多的股票则是三星电机、KODEX KOSDAQ150杠杆(-1.41%)、大德电子(-1.07%)。 代信证券研究员李京敏表示:“国内股市在利率和油价等宏观变量的警惕下,呈现出在7000点附近震荡的态势。”他指出:“由于缺乏抵消高利率负担的新动能,观望情绪持续。” 他还表示:“在本月8日三星电子的初步业绩发布之前,利率波动性可能会影响股市的方向。”并预测:“在缺乏明显事件的情况下,市场将继续受到外部变量的限制,外资和机构的资金流动空缺将导致行业间的差异化表现。” 此外,当天首尔外汇市场上,美元/韩元汇率较前一交易日下跌8.1韩元,收于1351.4韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-03 01:08:10 -
 因外资抛售,96家上市公司启动自购股防御战
随着外资抛售加剧,韩国国内股市受到冲击,企业纷纷启动自购股防御战。包括三星电子和SK海力士在内的96家上市公司申请购买超过469万股自家股票,以支撑股价。 根据29日韩国交易所的数据,当天在韩国证券市场和KOSDAQ市场,共有96家上市公司申请交易469万3760股自购股。 在证券市场中,43家公司申请购买总计370万8063股自购股。其中,18家公司选择直接购买,25家公司通过信托合同进行购买。 三星电子的申请量为200万股,居于首位,SK海力士申请了60万股。现代集团控股申请了18万股,信韩控股申请了13万股。KB金融申请了8万股,大韩制糖和我们金融控股各申请了7万股。 在KOSDAQ市场,53家公司申请购买总计98万5697股自购股。直接购买的有10家公司,申请31万8020股,信托方式的有43家公司,申请66万7677股。 在直接购买中,EXEM申请了9万3000股,数量最多,三一和丰刚各申请了5万股。在信托方式中,数字大成申请了10万股,数量最多,NP凯和艾斯特拉菲克各申请了5万股,林德曼亚洲申请了4万股。 上市公司接连启动自购股的原因被解读为近期国内股市波动性大幅增加。前一天,KOSPI指数下跌超过2%,失守7000点,今天外资的大规模抛售仍在继续。 当天,KOSPI指数收盘报6870.81点,较前一交易日下跌18.93点(0.27%)。外资在证券市场上净卖出2兆9030亿韩元,拖累了指数。相对而言,个人和机构分别净买入1兆1432亿韩元和1211亿韩元。 自购股规模较大的三星电子和SK海力士的股价走势却出现分化。三星电子较前一交易日上涨0.93%,在前一天大幅下跌后反弹,而SK海力士则下跌0.17%收盘。 其他申请自购股的公司中,并非所有公司都能实现股价防御效果。申请自购13万股的信韩控股收盘下跌1.62%,报10万9500韩元。我们金融控股也下跌了1.37%。 自购股是企业在市场上直接购买自家股票,因此在股价下跌期间被视为吸收抛售量的供需因素。尤其在外资抛售加剧的情况下,企业的自购股可以在一定程度上缓冲股价下行压力。 然而,自购股申请的数量并不一定会全部转化为实际购买。自购股交易申请是企业根据之前公告的购买计划,向韩国交易所申报在该交易日市场上进行购买的程序。实际成交数量可能因盘中股价和市场情况等因素而与申请数量不同。 证券界认为,在市场下跌阶段,自购股的股价防御效果可能相对更为显著。信韩投资证券的研究员李正彬在最近的报告中指出,非金融类股票的自购股在市场下跌阶段表现出相对较高的业绩和较低的下行贝塔,并分析称,自购股在上涨阶段的阿尔法创造能力不及下跌阶段的防御性特征。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 01:20:00 -
 韩国股市跌破7000点,外资抛售3.2万亿,半导体股大跌
经过中秋假期,韩国综合股价指数(KOSPI)跌破7000点。尽管指数一度突破7060点,但由于外资抛售超过3万亿韩元,最终跌至6890点以下。美国长期国债利率的急剧上升导致投资者情绪降温,三星电子和SK海力士股价均大幅下跌超过5%。 根据28日韩国交易所的数据,KOSPI收盘报6889.74点,较前一交易日下跌191.18点(2.70%)。尽管指数一度上涨至7065.90点,但下午时段跌幅加大,最终在6889.68点附近收盘。 在证券市场上,外资净卖出32263亿韩元,机构净卖出1074亿韩元,而个人投资者则净买入26054亿韩元,吸纳了这些抛售的股票。程序交易也显示出21390亿韩元的卖出优势。 在市值较大的股票中,半导体股的疲软尤为明显。三星电子收盘下跌5.43%,报270000韩元,SK海力士也下跌5.05%,收于1768000韩元。三星电子优先股下跌5.91%,SK平方下跌7.56%,均大幅下滑。美国国债利率的急剧上升以及Oracle数据中心业务延迟的消息,导致与人工智能(AI)相关的股票投资情绪受到抑制。 代信证券研究员李京敏表示:“KOSPI在假期期间消化了主要事件后转为疲软。尽管美中领导人会晤和美伊关系出现缓和信号,但美国国债利率的急剧上升限制了风险资产的偏好,抵消了积极因素。” 美国2年期、10年期和30年期国债利率分别上升至4.91%、5.21%和5.52%。美国9月S&P全球综合采购经理人指数(PMI)为58.4,创下2021年7月以来的最高水平,显示出经济扩张的强劲势头,加上美联储官员提到进一步加息的必要性和国债招标疲软,导致利率上升压力加大。 相比之下,KOSDAQ则以上涨收盘。KOSDAQ指数收盘报846.58点,较前一交易日上涨2.10点(0.25%)。外资净买入468亿韩元,机构净卖出742亿韩元,个人投资者则显示出211亿韩元的买入优势。 在KOSDAQ市值较大的股票中,EcoProBM上涨6.00%,EcoPro上涨2.25%,Alteogen上涨1.00%。HLB因其美国子公司的胆管癌新药获得美国食品药品监督管理局(FDA)批准,股价上涨29.95%,报39700韩元,创下涨停。而与半导体相关的股票,如Wonik IPS下跌7.85%,Rino工业下跌4.17%,IoTechnics下跌2.70%。
2026-09-29 01:12:00 -
 韩国股市在美国国债利率和美光业绩发布前,国庆假期后KOSPI走势如何?
在恢复至7000点的KOSPI能否在国庆假期后继续上涨备受关注。美国的物价、就业数据以及国债利率和美光的业绩等重要事件将在假期后接连发布,市场对利率和半导体行业的判断将决定国内股市的走向。 根据27日韩国交易所的数据,在前一个交易日23日,KOSPI收盘上涨63.01点(0.90%),报7080.92点。此前在21日,KOSPI以7007.72点收盘,成功恢复至“7000点”上方,随后连续三个交易日保持在7000点以上。假期后的首个交易日,这一上涨趋势是否会继续引发关注。 在过去10年中,国庆假期后的首个交易日,KOSPI有8次上涨和2次下跌。上涨的年份大多在1%左右,尤其是在2022年上涨了2.74%,创下10年来的最高涨幅。去年也上涨了1.73%。而在2021年和2023年则分别下跌了0.41%和2.41%。 国庆假期后股市的首个变数是美国的物价和就业数据。29日将发布职位空缺和离职报告(JOLTS),30日将发布8月个人消费支出(PCE)物价指数和自动数据处理(ADP)民间就业数据,接下来在下月2日将发布9月就业报告。根据这些数据的结果,联邦储备系统(Fed)的未来加息路径可能会有所变化,因此市场也将关注美国国债利率的动向。 徐相荣,未来资产证券研究员表示:“本周股市最重要的变化因素是美国的物价和就业数据如何影响联邦公开市场委员会(FOMC)之后的加息路径。”他分析称:“如果就业报告表现稳健,可能会增加市场对联邦储备系统进一步紧缩的预期,同时也不能排除国债利率进一步上升的可能性。” 季度末再平衡带来的供需变化也是一个变数。由于近期股票和债券之间的表现差距显著,养老基金和保险公司等可能会在季度末进行资产配置的调整。再平衡的规模和执行时点并未事先确定,因此在28日至30日之间,可能会出现股票抛售和债券购买同时发生的情况。如果在此期间利率下降而股市表现疲软,则需要区分基本面和季度末供需的影响。 美光的业绩将是检验半导体行业状况的关键事件。美光计划在30日收盘后发布业绩。高带宽内存(HBM4)的需求、DRAM和NAND的价格、下季度的指导和设备投资前景等都是主要关注点。李京敏,代信证券研究员认为:“这可能是确认韩国半导体业绩预期下限的事件。”此外,28日至30日在美国拉斯维加斯举行的“Yotta 2026”也被视为与人工智能基础设施相关的重要日程。 在主要变数即将到来之际,KOSPI的估值也被认为有进一步上涨的空间。这位研究员表示:“12个月前瞻市盈率(PER)为5.49倍,处于历史低点,因此在估值正常化的背景下有充足的上行空间。”他指出:“前瞻PER达到6倍的7600点是首次反弹的目标。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-28 01:12:00 -
 韩国股市在7000点上方,涨停和52周新高的股票数量减少
在经历了7月份的急剧下跌后,韩国股市持续在区间内波动。尽管韩国综合股价指数突破7000点,整体指数维持在高位,但个别股票的上涨趋势却相对有限。 根据韩国交易所的数据,截至9月23日,本月内以涨停收盘的股票数量为112只,其中包括17只在主板市场和95只在科斯达克市场的股票。 与7月份的261只相比,减少了57%。与7月份市场波动性大幅增加不同,最近市场波动性有所缓和,涨停股票的数量也迅速减少。 从市场来看,韩国综合股价指数的涨停股票数量从今年1月的33只,2月的38只,3月的47只逐渐增加。4月为46只,5月为52只,6月为56只,7月达到68只的最高点。之后,8月降至37只,本月降至17只。 科斯达克市场的情况也类似。科斯达克的涨停股票在4月达到223只的最高点,但随后出现下降趋势。8月降至140只,本月为95只。 然而,涨幅放缓的并不只是上涨的股票,出现下行压力的股票也不少。 截至本月,收于跌停的股票数量为14只,其中主板市场1只,科斯达克市场13只,已经超过上个月的12只。与今年1月的5只相比,数量翻了一番。 指数的上涨与个别股票的走势之间也存在差异。韩国综合股价指数从年初的4000点起步,目前已超过7000点,但上涨趋势并未均匀扩散至整个市场。部分大型股的上涨推动了指数的上升,而个别股票的上涨动力相对有限。 在52周新高的股票中也可以看到这种趋势。截止到21日,统计显示在主板市场以52周新高收盘的股票数量从1月的25只增加到2月的207只。那时,韩国综合股价指数的上涨趋势迅速扩散至多个行业。 此后,4月记录145只,5月127只,但8月急剧下降至31只,本月仅为26只。科斯达克市场的新高股票数量也迅速减少,从4月的256只、5月的243只降至7月的25只,8月为44只,本月为42只。 相比之下,52周新低的股票数量超过了新高股票。本月以52周新低收盘的股票数量为73只(韩国综合股价指数)和171只(科斯达克),均大大超过新高股票的数量。 在指数与个别股票之间出现差距的情况下,市场未来可能会继续维持区间波动的趋势。 iM证券的研究员金俊英表示:“预计在7000点附近将维持区间波动,半导体利润预期停滞,缺乏突破的材料,而7500点以上的个人卖盘和信用余额的重新扩大也增加了上方回调的风险。” 他进一步指出:“下方则可能受到除半导体外的韩国综合股价指数利润上调的支撑,这一阶段个股和行业的选择收益更大,是否突破区间上限取决于半导体利润预期是否再次上调。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-26 21:08:00 -
 周线市场展望:科斯皮突破7000点,关注油价、利率与半导体业绩
科斯皮指数已恢复至7000点,预计在中秋假期后,国内股市将关注美中首脑会谈的结果、国际油价以及美国长期利率的走势,以探讨是否会进一步上涨。美国个人消费支出(PCE)物价指数和美光科技的业绩发布也在日程之中,市场将关注以人工智能(AI)和半导体为主的上涨趋势是否能够持续。 根据韩国交易所的数据,科斯皮在前一个交易日(23日)收于7080.92点,比前一交易日上涨63.01点(0.90%)。外资净卖出5047亿韩元,四个交易日后再次回归卖出主导,个人投资者也净卖出1兆4396亿韩元。相对而言,机构投资者净买入3169亿韩元。 李京敏,代信证券研究员表示:“科斯皮在油价和债券利率回落的情况下恢复至7000点,虽然突破了60日均线,但120日均线和前高(7100~7200点)的阻力依然存在。” 假期期间举行的美中首脑会谈的结果及后续措施预计将成为下周股市的主要变量。美国总统唐纳德·特朗普与中国国家主席习近平于24日在白宫举行会谈,讨论了贸易和人工智能等重要议题。预计28日(当地时间)将公布美中贸易谈判的具体内容,因此后续措施对国内股市的影响备受关注。 国际油价和中东局势同样重要。在假期前,美国与伊朗之间的接触消息传出,导致国际油价下跌,23日布伦特原油和西德克萨斯中质原油(WTI)均以每桶100美元以下的价格收盘。 假期后,美国的物价和半导体业绩也将成为市场关注的焦点。30日发布的上月PCE物价指数将是影响美国货币政策和债券利率走向的关键变量。该研究员指出:“根据市场共识的偏差,10月联邦公开市场委员会(FOMC)加息25个基点的概率可能超过50%,债券利率的波动也将受到影响。” 同日发布的美光科技业绩将是评估国内半导体行业业绩预期的重要事件。该研究员表示:“这可能是确认韩国半导体业绩预期下限的事件,值得关注是否能成为新一轮上涨的触发因素。”特别是下季度的指导预期是否能超出市场预期,以及毛利率(GM)是否能维持在86%将是关键。 从估值角度来看,科斯皮仍有进一步上涨的空间。该研究员表示,科斯皮12个月前瞻市盈率(PER)为5.49倍,处于历史低点,提出了6倍前瞻市盈率对应的7600点作为第一反弹目标。 然而,假期后主要事件的结果可能会导致短期波动性加大。他表示:“中秋假期期间的美中首脑会谈、后续的PCE物价和美光业绩将验证市场的期待与现实之间的差距。”他指出:“虽然可能会减缓估值正常化的速度,但方向性和趋势变化仍然有限。” 因此,预计28日重新开盘的国内股市将关注能否稳住7000点,并尝试突破7100~7200点。随着美中首脑会谈后贸易政策变化、中东局势对国际油价的影响、美国长期利率、PCE物价和美光业绩的逐步确认,各事件对市场预期的符合程度将成为未来指数走势的主要变量。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-26 15:08:10
-
总统支持率与股市下跌形成对比
15日,随着股市大幅下跌,金融监管机构在金融委员会主席李克强的主持下召开了紧急市场检查会议。然而,并未提出有效的股市稳定措施,仅表示“股市波动性加大,市场反应过度”。 市场普遍解读金融监管机构紧急检查的原因是心理防线“6000点的崩溃”。曾一度达到9000点的KOSPI指数跌至5000点,导致现政府在资本市场活跃化方面的成就受到质疑。巧合的是,总统的支持率也与KOSPI的下跌趋势相似,正在持续下滑。 根据韩国交易所的数据,KOSPI指数收盘时较前一交易日下跌7.57%,报5554.22点。与去年6月19日创下的历史最高点9385.59相比,跌幅高达40%。虽然与李在明政府成立前的KOSPI上限2934.31(2025年6月9日)相比仍然较高,但自达到峰值后下跌的速度过于陡峭。 一些分析人士关注总统支持率与股市急剧下跌之间的相关性。现政府曾被视为最大成就的股市繁荣在此时出现拐点,国政支持率也随之下降。实际上,总统的国政支持率与KOSPI的走势惊人地相似。 李在明的支持率在就职初期的民调(2025年6月24日·韩国Gallup)中为64%,7月达到65%的峰值后,经历了约1年3个月的持续下滑。特别是在6月3日地方选举后,Realmeter的民调显示其正面评价为47.7%,首次跌破50%。根据14日韩国社会舆论研究所(KSOI)的民调,李在明的正面评价降至34.9%,创下历史最低。 KOSPI指数在李在明上任后国政支持率达到最高点的6月(9114.55·22日)开始迅速下跌,7月和8月相继跌至6500至7000点,9月小幅反弹至7000点,但一个月后又急剧下滑至5500点。从高点下跌40%并创下历史最低点,仅用了4个月的时间。李在明的支持率跌破50%并创下30%历史最低的时点与此相似。 市场指出,KOSPI的急剧下跌暴露了“K-股市的真实面貌”。虽然在李在明就职时(2025年6月16日)实现了竞选承诺“KOSPI 5000点”,但韩国折扣依然存在。实际上,截至当天,KOSPI的12个月前瞻市盈率(PER)为5倍,市净率(PBR)为2.3倍,远低于美国(PER 22倍·PBR 5倍)和台湾(PER 19倍·PBR 5.7倍)。 股市代表企业的表现也没有显著改善。目前,反映三星电子和SK海力士第三季度营业利润的市盈率分别为3.7倍和3.4倍,远低于竞争对手英伟达(18.4倍)、微软(27.5倍)、谷歌(26.1倍)等,难以认为已经摆脱了韩国折扣。 外资和机构投资者对国政支持率下降导致政策推动动力丧失表示担忧。一家大型外资机构投资者表示:“全球养老金的投资是长期的,因此政府政策的连续性和可信度是重要的投资指标。”并指出:“国政支持率的下降如果导致现政府在企业治理改革和价值提升政策上的动力丧失,可能会导致市场信任度下降,机构资金流出将显现。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:24:10 -
半导体巨头崩溃,韩国股市KOSPI或将在明年上半年维持震荡区间
恐慌笼罩了一天。KOSPI在盘中一度下跌近7%,最终勉强守住6000点,但股价如落叶般下滑,散户投资者的叹息声愈发沉重。当天KOSPI上市公司中有三分之二的股票下跌,市值也骤降至5000万亿韩元以下。证券专家们对未来反弹的时机和幅度持有不同的看法。一方面,有分析认为市场对人工智能(AI)过度投资的担忧反应过度,另一方面也有悲观的观点认为以三星电子和SK海力士为中心的KOSPI恢复将面临困难。 "跌幅过大" vs "半导体疑虑存在" 10月13日,本社向6位证券专家紧急征询了对当前国内股市状况的看法,结果意见分歧较大。有观点认为市场对AI和半导体相关的负面消息反应过度,而另一些观点则认为对半导体行业的中长期增长性产生了疑虑。 朴妍珠未来资产证券公司AI研究中心主任表示,KOSPI对AI领域的过度投资担忧反应过度。朴主任指出:“以半导体为中心的KOSPI盈利情况稳健,估值也已处于低位,但由于投资者情绪恶化和对AI过度投资的担忧,股价下跌,因此当天的急剧下跌是过度的。” 相反,金东元KB证券研究总部主任分析认为市场对半导体行业的疑虑正在加大。金主任表示:“虽然内存半导体的盈利预期持续上升,但由于对未来盈利的不确定性,股价反而下滑。”他指出:“半导体周期并未结束,但完全消除其作为周期性行业的疑虑并不容易。” 中国长鑫存储(CXMT)计划在年内推出服务器用DDR5的消息,使得市场对供应增加和价格竞争的担忧加剧,进一步施加了强大的下行压力。金学均新英证券研究中心主任分析称:“CXMT表示将在微细工艺方面在年底前取得成果,市场对此做出了反应。”他补充道:“无论CXMT的成功与否,市场对不确定性的回避特性显现出来。” 李振宇梅里茨证券研究中心主任表示:“并非新负面消息的出现导致急剧下跌,而是之前累积的负面消息引发了大量失望抛售。”他解释道:“KOSPI在其他国家股市中半导体占比大,因此难免受到剧烈波动。”梁志焕代信证券研究中心主任也分析称:“在国债利率上升和对OpenAI的失望情绪存在的情况下,CXMT的消息进一步加剧了市场的影响。” "短期调整后反弹" vs "明年初前将维持震荡区间" 对未来股价的走向,专家们的展望也各不相同。有观点认为今年第四季度和明年第一季度将维持震荡区间的走势,也有分析认为短期调整后存在反弹的可能。对于明年第二季度市场状况是否会改善,意见也存在分歧。 李振宇主任表示:“基本面并未出现新的负面消息,因此市场将逐渐稳定。现在并没有足够的理由认为半导体周期已经结束。”他指出:“在高利率的情况下,市场对行业前景的疑虑加大,最终只能通过业绩来证明。”他强调:“三星电子明年的展望是否能达到市场期待的水平,将对未来股价产生影响。” 朴妍珠主任也表示:“AI投资规模过大,导致对可持续性的担忧,但AI作为工业革命级别的生产力革命,投资是有效的。”她解释道:“国内半导体企业在未来3至4年内,基于大规模现金流,有望增强全球竞争力。” 相反,申重浩LS证券研究中心主任认为,半导体主导的股价上涨阶段实际上已接近尾声。申主任表示:“市场已经知道明年情况会好,并将其反映在股价中。”他指出:“利润或盈利动能在当前是顶峰的认知普遍存在。”他进一步表示:“只有‘盈利的增长幅度与以往截然不同’的预期才能打破震荡区间。”并认为:“仅凭三星电子明年的业绩展望,难以达到这一水平。” 申主任预计KOSPI在明年第二季度之前将维持震荡区间。他表示:“KOSPI将在6000至7000点之间横盘,若要升至7000点,当前指数需上涨约20%,这并不容易。”梁志焕主任表示:“今年第四季度将呈现震荡走势,而非大幅下跌,并认为KOSPI的下限在5000点中后段。”他补充道:“短期内缺乏反弹动力,但在明年第一季度过后,整体宏观不安因素可能会缓解,市场状况有望改善。”
2026-10-14 03:12:20 -
三星电子第三季度营业利润达107.4万亿韩元,能否恢复至7000点?
国内股市中占据最大份额的三星电子发布的业绩略超市场预期,预计将对当天的KOSPI走势产生影响。 根据金融监督院电子公示系统(DART)8日公布的《2026年第三季度暂定业绩》,三星电子的营业收入为195万亿韩元,同比增加126.6%。营业利润为107.4万亿韩元,同比激增782.5%。 这一业绩超越了上个季度(4月至6月)创下的历史最高季度业绩,营业收入为171.5万亿韩元,营业利润为89.5万亿韩元。与上个季度相比,营业收入和营业利润分别增长了13.7%和20%。营业利润略高于金融信息公司FnGuide统计的市场预期(证券公司预测平均值)106万亿韩元。 市场对此将如何反应备受关注。市场普遍认为,三星电子的业绩超出预期,可能会导致当天股价和KOSPI呈现强势震荡走势。 国内股市也预计将在美国AI相关股票强势和利率、油价等宏观经济压力减轻的推动下呈现上涨趋势。当天,NXT盘前市场数据显示,截至上午8时43分,三星电子上涨1.68%,SK海力士上涨0.81%,SK平方上涨1.14%,三星电机上涨1.87%,LG能源解决方案上涨2.94%,现代汽车上涨0.30%。 近期KOSPI在三星电子业绩发布前保持观望态势。根据韩国交易所的数据,前一交易日KOSPI收于6803.90点,较前一交易日下跌137.49点(1.98%)。该指数开盘时较前一交易日下跌77.14点(1.11%),一度缩小跌幅,但随后再次扩大下跌幅度。 个人投资者净买入2.557万亿韩元,但外资和机构分别净卖出2.6087万亿韩元和6684亿韩元,导致指数下跌。 美国股市在前一交易日普遍下跌。纽约证券交易所(NYSE)道琼斯30种工业平均指数较前一交易日下跌341.41点(0.66%),收于51179.87点。 标准普尔500指数下跌17.16点(0.22%),收于7801.77点,纳斯达克综合指数下跌61.20点(0.22%),收于27538.69点。 当天,美国国债长期利率飙升至20年来的最高水平,给股市带来压力。美国10年期国债利率在盘中超过5.36%,创下2002年以来的最高水平。30年期国债利率也升至5.73%左右,达到24年来的最高水平。 近期美国国债利率因国际油价上涨引发的通胀担忧和美国政府财政支出增加的警惕感而维持在数十年来的高位。 不过,美国财政部当天进行的390亿美元规模的10年期国债拍卖显示出强劲需求,导致利率在盘中高点回落。10年期国债利率在拍卖后降至5.28%左右。此次10年期国债的中标利率为5.3%,创下2000年以来的最高水平。 韩志英,基于研究员表示:“今天,美国10年期国债利率的急剧上涨在盘中有所缓和,加上美国股市跌幅缩小等利好因素,三星电子的暂定业绩结果、假期及期权到期日带来的供需问题将导致市场波动。” 他还表示:“三星电子第三季度的暂定业绩是否超出预期,更应关注业绩发布后股价及外资供需变化,以及2027年盈利预测的变化。” 一位研究员指出,三星电子此次发布的业绩为暂定数据,“由于未公开详细数据,市场对汇率影响和各业务部门业绩的解读可能会暂时出现分歧,同时需注意因周五休市及8日和12日ETF再平衡、8日的期权到期日等带来的短期供需问题。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:48:00 -
韩国股市展望:科斯皮挑战7000点,三星电子业绩与美国利率成关键
在科斯皮尝试稳固在7000点之际,预计下周韩国股市将受到三星电子的初步业绩和美国长期利率走势的影响。证券界普遍认为,受益于美光的良好业绩和国内半导体出口增长,市场对半导体行业的信心再次增强。然而,由于美国国债利率维持在高位,分析认为需要对业绩改善的行业进行选择性投资。 3日,金融投资行业消息称,大信证券、NH投资证券和友邦证券将三星电子第三季度初步业绩、美国利率和国际油价列为下周国内股市的关键变量。 最受关注的日程是定于8日的三星电子第三季度初步业绩发布。近期,三星电子的业绩预期有所下调,但美光的良好业绩、内存价格上涨以及国内半导体出口的强劲表现提升了市场对三星电子业绩的期待。 大信证券研究员李京敏预测,三星电子的业绩指引有可能满足或超出市场的预期。如果业绩发布后,盈利预期再次上调,半导体行业的主导地位将恢复,科斯皮有望突破并稳固在7000点。 最近发布的美光业绩也提升了市场对半导体行业的期待。美光2026财年第四季度的营收为542.3亿美元,超出市场预期的510.7亿美元。毛利率也达到87%,高于预期的85.2%。下个季度的营收指引为600亿至630亿美元,同样超出市场预期。 国内出口也支撑了半导体业绩的期待。9月韩国出口同比增长83.5%,达到1209.4亿美元,其中半导体出口增长262.8%,达到603亿美元。 NH投资证券也认为半导体的持续业绩增长趋势依然有效。NH投资证券研究员罗正焕预计下周科斯皮的预期范围为6500至7500。 罗研究员指出,科斯皮要突破箱体上限,需要改善宏观环境。如果美国与伊朗之间的谈判取得进展,国际油价下跌,或美国经济指标放缓导致美联储进一步加息的可能性降低,半导体行业将成为股市上涨的推动力。他建议继续关注IT行业,同时关注二次电池和国防等行业。 美国就业数据也被视为下周股市的主要变量。李京敏研究员预测,如果美国就业放缓得到确认,美联储的进一步紧缩忧虑将减轻,国债利率的压力也可能降低。 然而,也有观点认为美国长期利率是否会迅速下降仍不确定。友邦证券分析称,近期长期利率的上升已无法仅用国际油价来解释。特朗普政府的减税政策导致财政赤字扩大,加上美国国债供应增加,以及人工智能企业的公司债发行增加,都是限制长期利率下降的因素。 因此,预计下周市场将更多集中于业绩支撑的行业,而非整体指数。 友邦证券研究员李在元表示:“高利率本身并不是问题,关键在于是否有足够的盈利来承受这种利率。”他认为应继续关注半导体,并集中投资于最近一个月12个月前瞻性每股收益(EPS)和营收预期同时上调的行业。 友邦证券还分析称,科斯达克市场上,之前集中在三星电子和SK海力士的资金流动正在减缓,资金开始流入半导体材料、部件、设备和IT硬件等领域。然而,由于高利率环境仍在持续,简单的反弹并不意味着整体行业的上涨趋势。 最终,下周股市将面临半导体业绩这一微观利好与高利率这一宏观压力之间的博弈。如果三星电子的业绩能够满足或超出市场的低预期,同时美国就业放缓和国际油价稳定得到确认,科斯皮有望成功稳固在7000点。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-03 16:00:20 -
韩国股市收盘:KOSPI勉强守住7000点,KOSDAQ下跌
10月2日,KOSPI指数在个人和外国投资者的抛售压力下,依然上涨收盘。KOSDAQ则因外国投资者的抛售而下跌。 根据韩国交易所的数据,KOSPI当天收盘上涨32.39点(0.46%),报7003.74点。个人投资者抛售了1.72万亿韩元,外国投资者抛售了1437亿韩元。相反,机构投资者净买入3813亿韩元,金融投资者净买入4100亿韩元,其他法人净买入1.48万亿韩元。 在市值前列的股票中,SK海力士(0.44%)、三星电机(1.28%)、SK广场(0.43%)、LG能源解决方案(2.50%)、韩美半导体(1.30%)、SK创新(10.17%)等均上涨。而三星电子(0.00%)、现代汽车(-0.72%)、三星电子优先股(-1.71%)、HD现代重工(-1.39%)、起亚(-0.53%)等则下跌。 KOSDAQ指数收盘下跌1点(-0.11%),报893.29点。尽管个人投资者净买入814亿韩元,机构投资者净买入937亿韩元,金融投资者净买入869亿韩元,但外国投资者抛售1731亿韩元,未能阻止下跌趋势。 在KOSDAQ市场中,市值前列的股票中,EcoPro(4.47%)、EcoProBM(0.87%)、济州半导体(4.76%)、芯泰克(4.38%)、三千堂制药(4.06%)等上涨,而Alteogen(-2.08%)、RigaChemBio(-4.52%)、Peptron(-9.12%)等则下跌。 当天,外国投资者买入最多的股票包括我们金融控股(1.05%)、三星电机(0.96%)、三星电子优先股,机构投资者买入最多的股票则是三星电机、KODEX KOSDAQ150杠杆(-1.41%)、大德电子(-1.07%)。 代信证券研究员李京敏表示:“国内股市在利率和油价等宏观变量的警惕下,呈现出在7000点附近震荡的态势。”他指出:“由于缺乏抵消高利率负担的新动能,观望情绪持续。” 他还表示:“在本月8日三星电子的初步业绩发布之前,利率波动性可能会影响股市的方向。”并预测:“在缺乏明显事件的情况下,市场将继续受到外部变量的限制,外资和机构的资金流动空缺将导致行业间的差异化表现。” 此外,当天首尔外汇市场上,美元/韩元汇率较前一交易日下跌8.1韩元,收于1351.4韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-03 01:08:10 -
因外资抛售,96家上市公司启动自购股防御战
随着外资抛售加剧,韩国国内股市受到冲击,企业纷纷启动自购股防御战。包括三星电子和SK海力士在内的96家上市公司申请购买超过469万股自家股票,以支撑股价。 根据29日韩国交易所的数据,当天在韩国证券市场和KOSDAQ市场,共有96家上市公司申请交易469万3760股自购股。 在证券市场中,43家公司申请购买总计370万8063股自购股。其中,18家公司选择直接购买,25家公司通过信托合同进行购买。 三星电子的申请量为200万股,居于首位,SK海力士申请了60万股。现代集团控股申请了18万股,信韩控股申请了13万股。KB金融申请了8万股,大韩制糖和我们金融控股各申请了7万股。 在KOSDAQ市场,53家公司申请购买总计98万5697股自购股。直接购买的有10家公司,申请31万8020股,信托方式的有43家公司,申请66万7677股。 在直接购买中,EXEM申请了9万3000股,数量最多,三一和丰刚各申请了5万股。在信托方式中,数字大成申请了10万股,数量最多,NP凯和艾斯特拉菲克各申请了5万股,林德曼亚洲申请了4万股。 上市公司接连启动自购股的原因被解读为近期国内股市波动性大幅增加。前一天,KOSPI指数下跌超过2%,失守7000点,今天外资的大规模抛售仍在继续。 当天,KOSPI指数收盘报6870.81点,较前一交易日下跌18.93点(0.27%)。外资在证券市场上净卖出2兆9030亿韩元,拖累了指数。相对而言,个人和机构分别净买入1兆1432亿韩元和1211亿韩元。 自购股规模较大的三星电子和SK海力士的股价走势却出现分化。三星电子较前一交易日上涨0.93%,在前一天大幅下跌后反弹,而SK海力士则下跌0.17%收盘。 其他申请自购股的公司中,并非所有公司都能实现股价防御效果。申请自购13万股的信韩控股收盘下跌1.62%,报10万9500韩元。我们金融控股也下跌了1.37%。 自购股是企业在市场上直接购买自家股票,因此在股价下跌期间被视为吸收抛售量的供需因素。尤其在外资抛售加剧的情况下,企业的自购股可以在一定程度上缓冲股价下行压力。 然而,自购股申请的数量并不一定会全部转化为实际购买。自购股交易申请是企业根据之前公告的购买计划,向韩国交易所申报在该交易日市场上进行购买的程序。实际成交数量可能因盘中股价和市场情况等因素而与申请数量不同。 证券界认为,在市场下跌阶段,自购股的股价防御效果可能相对更为显著。信韩投资证券的研究员李正彬在最近的报告中指出,非金融类股票的自购股在市场下跌阶段表现出相对较高的业绩和较低的下行贝塔,并分析称,自购股在上涨阶段的阿尔法创造能力不及下跌阶段的防御性特征。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 01:20:00 -
韩国股市跌破7000点,外资抛售3.2万亿,半导体股大跌
经过中秋假期,韩国综合股价指数(KOSPI)跌破7000点。尽管指数一度突破7060点,但由于外资抛售超过3万亿韩元,最终跌至6890点以下。美国长期国债利率的急剧上升导致投资者情绪降温,三星电子和SK海力士股价均大幅下跌超过5%。 根据28日韩国交易所的数据,KOSPI收盘报6889.74点,较前一交易日下跌191.18点(2.70%)。尽管指数一度上涨至7065.90点,但下午时段跌幅加大,最终在6889.68点附近收盘。 在证券市场上,外资净卖出32263亿韩元,机构净卖出1074亿韩元,而个人投资者则净买入26054亿韩元,吸纳了这些抛售的股票。程序交易也显示出21390亿韩元的卖出优势。 在市值较大的股票中,半导体股的疲软尤为明显。三星电子收盘下跌5.43%,报270000韩元,SK海力士也下跌5.05%,收于1768000韩元。三星电子优先股下跌5.91%,SK平方下跌7.56%,均大幅下滑。美国国债利率的急剧上升以及Oracle数据中心业务延迟的消息,导致与人工智能(AI)相关的股票投资情绪受到抑制。 代信证券研究员李京敏表示:“KOSPI在假期期间消化了主要事件后转为疲软。尽管美中领导人会晤和美伊关系出现缓和信号,但美国国债利率的急剧上升限制了风险资产的偏好,抵消了积极因素。” 美国2年期、10年期和30年期国债利率分别上升至4.91%、5.21%和5.52%。美国9月S&P全球综合采购经理人指数(PMI)为58.4,创下2021年7月以来的最高水平,显示出经济扩张的强劲势头,加上美联储官员提到进一步加息的必要性和国债招标疲软,导致利率上升压力加大。 相比之下,KOSDAQ则以上涨收盘。KOSDAQ指数收盘报846.58点,较前一交易日上涨2.10点(0.25%)。外资净买入468亿韩元,机构净卖出742亿韩元,个人投资者则显示出211亿韩元的买入优势。 在KOSDAQ市值较大的股票中,EcoProBM上涨6.00%,EcoPro上涨2.25%,Alteogen上涨1.00%。HLB因其美国子公司的胆管癌新药获得美国食品药品监督管理局(FDA)批准,股价上涨29.95%,报39700韩元,创下涨停。而与半导体相关的股票,如Wonik IPS下跌7.85%,Rino工业下跌4.17%,IoTechnics下跌2.70%。
2026-09-29 01:12:00 -
韩国股市在美国国债利率和美光业绩发布前,国庆假期后KOSPI走势如何?
在恢复至7000点的KOSPI能否在国庆假期后继续上涨备受关注。美国的物价、就业数据以及国债利率和美光的业绩等重要事件将在假期后接连发布,市场对利率和半导体行业的判断将决定国内股市的走向。 根据27日韩国交易所的数据,在前一个交易日23日,KOSPI收盘上涨63.01点(0.90%),报7080.92点。此前在21日,KOSPI以7007.72点收盘,成功恢复至“7000点”上方,随后连续三个交易日保持在7000点以上。假期后的首个交易日,这一上涨趋势是否会继续引发关注。 在过去10年中,国庆假期后的首个交易日,KOSPI有8次上涨和2次下跌。上涨的年份大多在1%左右,尤其是在2022年上涨了2.74%,创下10年来的最高涨幅。去年也上涨了1.73%。而在2021年和2023年则分别下跌了0.41%和2.41%。 国庆假期后股市的首个变数是美国的物价和就业数据。29日将发布职位空缺和离职报告(JOLTS),30日将发布8月个人消费支出(PCE)物价指数和自动数据处理(ADP)民间就业数据,接下来在下月2日将发布9月就业报告。根据这些数据的结果,联邦储备系统(Fed)的未来加息路径可能会有所变化,因此市场也将关注美国国债利率的动向。 徐相荣,未来资产证券研究员表示:“本周股市最重要的变化因素是美国的物价和就业数据如何影响联邦公开市场委员会(FOMC)之后的加息路径。”他分析称:“如果就业报告表现稳健,可能会增加市场对联邦储备系统进一步紧缩的预期,同时也不能排除国债利率进一步上升的可能性。” 季度末再平衡带来的供需变化也是一个变数。由于近期股票和债券之间的表现差距显著,养老基金和保险公司等可能会在季度末进行资产配置的调整。再平衡的规模和执行时点并未事先确定,因此在28日至30日之间,可能会出现股票抛售和债券购买同时发生的情况。如果在此期间利率下降而股市表现疲软,则需要区分基本面和季度末供需的影响。 美光的业绩将是检验半导体行业状况的关键事件。美光计划在30日收盘后发布业绩。高带宽内存(HBM4)的需求、DRAM和NAND的价格、下季度的指导和设备投资前景等都是主要关注点。李京敏,代信证券研究员认为:“这可能是确认韩国半导体业绩预期下限的事件。”此外,28日至30日在美国拉斯维加斯举行的“Yotta 2026”也被视为与人工智能基础设施相关的重要日程。 在主要变数即将到来之际,KOSPI的估值也被认为有进一步上涨的空间。这位研究员表示:“12个月前瞻市盈率(PER)为5.49倍,处于历史低点,因此在估值正常化的背景下有充足的上行空间。”他指出:“前瞻PER达到6倍的7600点是首次反弹的目标。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-28 01:12:00 -
韩国股市在7000点上方,涨停和52周新高的股票数量减少
在经历了7月份的急剧下跌后,韩国股市持续在区间内波动。尽管韩国综合股价指数突破7000点,整体指数维持在高位,但个别股票的上涨趋势却相对有限。 根据韩国交易所的数据,截至9月23日,本月内以涨停收盘的股票数量为112只,其中包括17只在主板市场和95只在科斯达克市场的股票。 与7月份的261只相比,减少了57%。与7月份市场波动性大幅增加不同,最近市场波动性有所缓和,涨停股票的数量也迅速减少。 从市场来看,韩国综合股价指数的涨停股票数量从今年1月的33只,2月的38只,3月的47只逐渐增加。4月为46只,5月为52只,6月为56只,7月达到68只的最高点。之后,8月降至37只,本月降至17只。 科斯达克市场的情况也类似。科斯达克的涨停股票在4月达到223只的最高点,但随后出现下降趋势。8月降至140只,本月为95只。 然而,涨幅放缓的并不只是上涨的股票,出现下行压力的股票也不少。 截至本月,收于跌停的股票数量为14只,其中主板市场1只,科斯达克市场13只,已经超过上个月的12只。与今年1月的5只相比,数量翻了一番。 指数的上涨与个别股票的走势之间也存在差异。韩国综合股价指数从年初的4000点起步,目前已超过7000点,但上涨趋势并未均匀扩散至整个市场。部分大型股的上涨推动了指数的上升,而个别股票的上涨动力相对有限。 在52周新高的股票中也可以看到这种趋势。截止到21日,统计显示在主板市场以52周新高收盘的股票数量从1月的25只增加到2月的207只。那时,韩国综合股价指数的上涨趋势迅速扩散至多个行业。 此后,4月记录145只,5月127只,但8月急剧下降至31只,本月仅为26只。科斯达克市场的新高股票数量也迅速减少,从4月的256只、5月的243只降至7月的25只,8月为44只,本月为42只。 相比之下,52周新低的股票数量超过了新高股票。本月以52周新低收盘的股票数量为73只(韩国综合股价指数)和171只(科斯达克),均大大超过新高股票的数量。 在指数与个别股票之间出现差距的情况下,市场未来可能会继续维持区间波动的趋势。 iM证券的研究员金俊英表示:“预计在7000点附近将维持区间波动,半导体利润预期停滞,缺乏突破的材料,而7500点以上的个人卖盘和信用余额的重新扩大也增加了上方回调的风险。” 他进一步指出:“下方则可能受到除半导体外的韩国综合股价指数利润上调的支撑,这一阶段个股和行业的选择收益更大,是否突破区间上限取决于半导体利润预期是否再次上调。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-26 21:08:00 -
周线市场展望:科斯皮突破7000点,关注油价、利率与半导体业绩
科斯皮指数已恢复至7000点,预计在中秋假期后,国内股市将关注美中首脑会谈的结果、国际油价以及美国长期利率的走势,以探讨是否会进一步上涨。美国个人消费支出(PCE)物价指数和美光科技的业绩发布也在日程之中,市场将关注以人工智能(AI)和半导体为主的上涨趋势是否能够持续。 根据韩国交易所的数据,科斯皮在前一个交易日(23日)收于7080.92点,比前一交易日上涨63.01点(0.90%)。外资净卖出5047亿韩元,四个交易日后再次回归卖出主导,个人投资者也净卖出1兆4396亿韩元。相对而言,机构投资者净买入3169亿韩元。 李京敏,代信证券研究员表示:“科斯皮在油价和债券利率回落的情况下恢复至7000点,虽然突破了60日均线,但120日均线和前高(7100~7200点)的阻力依然存在。” 假期期间举行的美中首脑会谈的结果及后续措施预计将成为下周股市的主要变量。美国总统唐纳德·特朗普与中国国家主席习近平于24日在白宫举行会谈,讨论了贸易和人工智能等重要议题。预计28日(当地时间)将公布美中贸易谈判的具体内容,因此后续措施对国内股市的影响备受关注。 国际油价和中东局势同样重要。在假期前,美国与伊朗之间的接触消息传出,导致国际油价下跌,23日布伦特原油和西德克萨斯中质原油(WTI)均以每桶100美元以下的价格收盘。 假期后,美国的物价和半导体业绩也将成为市场关注的焦点。30日发布的上月PCE物价指数将是影响美国货币政策和债券利率走向的关键变量。该研究员指出:“根据市场共识的偏差,10月联邦公开市场委员会(FOMC)加息25个基点的概率可能超过50%,债券利率的波动也将受到影响。” 同日发布的美光科技业绩将是评估国内半导体行业业绩预期的重要事件。该研究员表示:“这可能是确认韩国半导体业绩预期下限的事件,值得关注是否能成为新一轮上涨的触发因素。”特别是下季度的指导预期是否能超出市场预期,以及毛利率(GM)是否能维持在86%将是关键。 从估值角度来看,科斯皮仍有进一步上涨的空间。该研究员表示,科斯皮12个月前瞻市盈率(PER)为5.49倍,处于历史低点,提出了6倍前瞻市盈率对应的7600点作为第一反弹目标。 然而,假期后主要事件的结果可能会导致短期波动性加大。他表示:“中秋假期期间的美中首脑会谈、后续的PCE物价和美光业绩将验证市场的期待与现实之间的差距。”他指出:“虽然可能会减缓估值正常化的速度,但方向性和趋势变化仍然有限。” 因此,预计28日重新开盘的国内股市将关注能否稳住7000点,并尝试突破7100~7200点。随着美中首脑会谈后贸易政策变化、中东局势对国际油价的影响、美国长期利率、PCE物价和美光业绩的逐步确认,各事件对市场预期的符合程度将成为未来指数走势的主要变量。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-26 15:08:10









