
主页搜索
搜索
选择时间
搜索范围
全部的
‘SC第一银行’新闻 7个
-
 SC第一银行将于下月全面恢复住房抵押贷款MCI
SC第一银行将于下月1日起全面恢复住房抵押贷款(住房抵押贷款)抵押贷款保险(MCI)的加入。这是自7月因家庭贷款总量管理而暂停加入以来,时隔约两个月半的恢复。29日金融界消息称,SC第一银行决定从下月1日起重新允许所有住房抵押贷款申请加入MCI。此前,SC第一银行在去年12月暂时中止MCI加入,年初恢复,但在今年7月15日再次暂停。此后,SC第一银行在8月底仅针对公寓尾款贷款(入住现场)恢复了MCI加入,而此次则将适用范围扩大至一般住房抵押贷款。SGI首尔保证公司发行的MCI是一种保险,确保在申请住房抵押贷款时,小额租赁保证金不会从贷款额度中扣除。如果不加入MCI,则根据住房抵押贷款认可比例(LTV)计算的贷款可能金额中,需要扣除各地区的小额租赁保证金。因此,MCI的恢复将使借款人能够获得更高的住房抵押贷款额度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 22:36:00 -
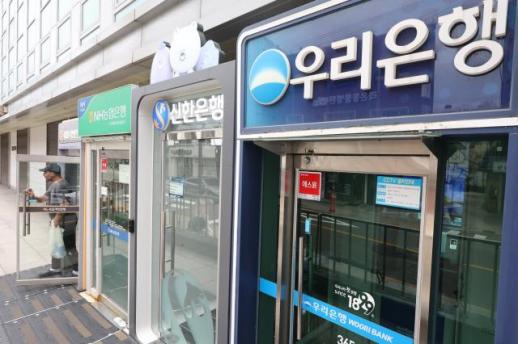 住房贷款浮动利率基准‘COFIX’上涨趋势停止…8月维持在3.18%
上个月,银行住房抵押贷款浮动利率的基准COFIX(资金成本指数)维持在与上月相同的水平。根据银行联合会的消息,2023年8月新发放金额基准的COFIX为年3.18%,与上月持平。新发放金额基准的COFIX自2023年4月起连续四个月上涨,达到了2024年12月(3.22%)以来的最高水平,但在8月上涨趋势停止。相比之下,余额基准的COFIX则继续上涨。8月底,余额基准的COFIX为年3.05%,比上月上升了0.05个百分点,创下自去年6月(3.07%)以来的最高水平。COFIX是由国内8家银行(NH农协、信贷、我们的银行、SC第一银行、 하나、IBK企业、KB国民、韩国花旗银行)筹集资金的加权平均利率。当银行实际发放的存款或银行债券等存款产品的利率上升或下降时,COFIX也会随之波动。COFIX下降意味着银行的资金筹集成本降低,而上升则意味着相反。新发放金额基准的COFIX和余额基准的COFIX包括定期存款、定期储蓄、互助储蓄、住房储蓄、可转让存款证、回购协议债券、票据销售、金融债(不包括次级债和可转换债)。新余额基准的COFIX从年2.65%上升至2.71%,上升了0.06个百分点。新余额基准的COFIX还反映了其他存款和借款、结算资金等的利率。商业银行预计最早将于16日起反映当天发布的COFIX利率在新住房抵押贷款的浮动利率中。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 00:40:10 -
 SC第一银行推出'Hi存款'特别利率,首笔交易客户最高年利率达4.0%
SC第一银行于14日宣布,将在12月31日前对首笔交易客户推出自由存取的存款产品“SC第一 Hi存款”的特别利率活动。 此次活动将提供年利率3.4%的特别利率,无论存款余额大小。若同时享受基本利率及各类优惠利率,最高可达年利率4.0%。 特别利率将适用至2027年1月31日,无论加入时间如何,越早加入,享受优惠的时间越长。若在14日加入,约可享受4个月的特别利率。 活动对象为在SC第一银行注册客户信息不超过31天的新客户,以及在过去一年内未持有SC第一银行的韩元或外币存取款及存款账户的老客户。 Hi存款的基本利率为年0.1%。在活动期间,首笔交易客户将享受年3.4%的特别利率,无论余额区间。通过手机银行或营业网点加入的客户,还可享受合作渠道的新客户优惠利率0.1个百分点、同意营销的客户额外0.2个百分点,以及优先客户的0.2个百分点的优惠利率。 Hi存款支持随时存取,并提供互联网和手机银行转账手续费及自动取款机(ATM)取款手续费的免除优惠。 SC第一银行担保信贷及存款产品总部的郑在元表示:“希望通过此次活动,让更多客户体验到Hi存款的优惠,并将继续提供符合客户金融需求的多样化产品和优惠。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 18:20:00 -
 SC第一银行第二季度净利润达3196亿,非利息收入创历史新高
SC第一银行因股市回暖带动非利息收入增长,第二季度创下历史最高净利润。SC第一银行于14日宣布,2026年第二季度净利润为3196亿韩元,同比增加230.51%。这一增长主要归因于股市的良好表现,非利息收入增加,以及过去预留的香港H指数股票挂钩证券(ELS)罚款相关准备金中的部分(1102亿韩元)回收。上半年累计净利润为4244亿韩元,比去年同期增长103.45%,也是半年度的历史最高水平。上半年利息收入为6090亿韩元,同比下降0.13%。尽管总贷款额达到44兆7661亿韩元,增长了3.58%,但净利差(NIM)从1.48%下降至1.24%,导致利息收入略有减少。相反,非利息收入达到3656亿韩元,增长了78%。这主要是由于高净值客户的增加以及股市的良好表现改善了资产管理部门的业绩。截至第二季度末,BIS总资本比率为17.77%,普通股资本比率(CET1)为15.65%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-15 01:32:00 -
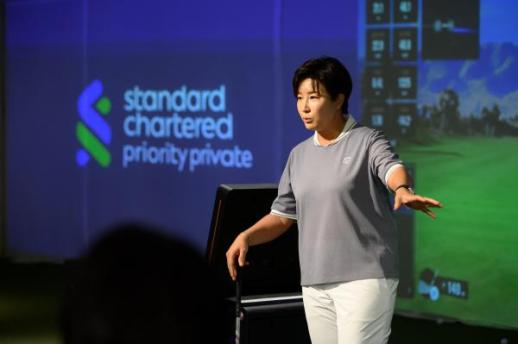 朴世莉与高尔夫课程…SC第一银行成功举办高净值客户‘大师班’
最近,私人银行(PB)市场竞争激烈,SC第一银行加快了针对超高净值客户的定制化项目的推进。SC第一银行于5月15日成功举办了与朴世莉教练合作的‘大师班’,并于21日对此进行了公布。‘大师班’是SC第一银行为资产超过1亿韩元的超高净值客户提供的各类讲座和体验活动,邀请各领域的顶尖领导者参与。此次‘大师班’以客户关注度高的‘休闲与体育’为主题,特别是SC第一银行私人银行中心的首位客户朴世莉教练亲自参与。活动的亮点是为现场抽选的部分客户提供的密切型‘一对一课程’环节。朴教练为受邀客户提供了个性化指导。课程结束后,所有参与者还进行了签名会和合影留念。SC第一银行还为高净值客户举办了职业高尔夫球手课程、迷你游戏、晚宴等活动。此外,SC第一银行计划于7月31日至8月2日举办面向高净值客户子女的‘2026全球未来领袖项目’。该项目将邀请英国牛津和剑桥的在校生参与全球导师营。项目的报名将于下月1日至30日进行,计划从资产超过5亿韩元的客户中选拔40名中、高年级学生的子女。SC第一银行高净值客户及资产管理部门副行长萨琴·班巴尼表示:“此次‘大师班’旨在分享领导者的成功哲学,提供独特的体验,同时我们将持续推出差异化服务,密切关注子女一代的成长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-21 23:36:23 -
 SC第一银行2023年第一季度净利润下降至1049亿韩元,同比下降6.3%
SC第一银行近日公布,因运营成本增加,2023年第一季度的收益有所下降。该行表示,第一季度的净利润为1049亿韩元,同比下降6.3%。由于净利差(NIM)下降,利息收入也有所减少。第一季度的利息收入为2915亿韩元,同比下降5.1%。同期,NIM下降了0.23个百分点。相反,非利息收入由于高资产客户比例增加,资产管理(WM)部门的业绩改善而有所上升。第一季度的非利息收入为1101亿韩元,同比增加25.1%。总贷款规模为43兆7363亿韩元,同比增加2.2%。资产质量指标也保持在稳定水平。截至3月底,不良贷款(NPL)比例为0.56%,与去年年底相近。SC第一银行表示,将继续在首尔江南区和釜山等地增加私人银行(PB)中心,以进一步改善WM部门的业绩。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 08:19:39 -
 SC第一银行加强高资产客户攻略,举办朴世莉大师班
SC第一银行宣布将加强其为高资产客户设计的“下一代私人银行模式”的核心价值,并启动全球生活方式项目。该私人银行模式针对资产超过10亿韩元的客户,结合新加坡、香港、阿联酋等市场的资产管理经验,适应韩国市场。作为全球生活方式项目的一部分,SC第一银行将于5月举办“朴世莉大师班”。朴世莉是SC第一银行私人银行中心的首位客户,她将亲自参与活动,现场抽选的客户将有机会接受她的指导。此外,还将提供职业高尔夫球手的一对一课程和私人晚宴等特别机会。去年11月,SC第一银行在首尔江南区开设了一个大型私人银行中心,专为资产超过10亿韩元的高资产客户提供服务。今年下半年,计划进一步扩展私人银行中心以增加客户。SC第一银行还利用其全球网络举办体验活动。5月5日,通过与丽思卡尔顿游艇系列合作,邀请韩国客户登上停泊在仁川港的4.6万吨游艇“LUMINARA”,活动包括专业导览和主厨美食体验。此外,SC第一银行与保时捷官方经销商SSCL合作,在釜山保时捷中心和汉南保时捷工作室举办新车导览活动。SC第一银行高资产客户及资产管理部副行长萨钦·班巴尼表示:“通过与朴世莉合作的大师班等活动,SC第一银行提供了全球银行独有的生活方式福利,丰富了客户的生活。”他还表示,将基于五大核心价值,继续引领下一代私人银行模式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-22 19:38:55
-
SC第一银行将于下月全面恢复住房抵押贷款MCI
SC第一银行将于下月1日起全面恢复住房抵押贷款(住房抵押贷款)抵押贷款保险(MCI)的加入。这是自7月因家庭贷款总量管理而暂停加入以来,时隔约两个月半的恢复。29日金融界消息称,SC第一银行决定从下月1日起重新允许所有住房抵押贷款申请加入MCI。此前,SC第一银行在去年12月暂时中止MCI加入,年初恢复,但在今年7月15日再次暂停。此后,SC第一银行在8月底仅针对公寓尾款贷款(入住现场)恢复了MCI加入,而此次则将适用范围扩大至一般住房抵押贷款。SGI首尔保证公司发行的MCI是一种保险,确保在申请住房抵押贷款时,小额租赁保证金不会从贷款额度中扣除。如果不加入MCI,则根据住房抵押贷款认可比例(LTV)计算的贷款可能金额中,需要扣除各地区的小额租赁保证金。因此,MCI的恢复将使借款人能够获得更高的住房抵押贷款额度。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 22:36:00 -
住房贷款浮动利率基准‘COFIX’上涨趋势停止…8月维持在3.18%
上个月,银行住房抵押贷款浮动利率的基准COFIX(资金成本指数)维持在与上月相同的水平。根据银行联合会的消息,2023年8月新发放金额基准的COFIX为年3.18%,与上月持平。新发放金额基准的COFIX自2023年4月起连续四个月上涨,达到了2024年12月(3.22%)以来的最高水平,但在8月上涨趋势停止。相比之下,余额基准的COFIX则继续上涨。8月底,余额基准的COFIX为年3.05%,比上月上升了0.05个百分点,创下自去年6月(3.07%)以来的最高水平。COFIX是由国内8家银行(NH农协、信贷、我们的银行、SC第一银行、 하나、IBK企业、KB国民、韩国花旗银行)筹集资金的加权平均利率。当银行实际发放的存款或银行债券等存款产品的利率上升或下降时,COFIX也会随之波动。COFIX下降意味着银行的资金筹集成本降低,而上升则意味着相反。新发放金额基准的COFIX和余额基准的COFIX包括定期存款、定期储蓄、互助储蓄、住房储蓄、可转让存款证、回购协议债券、票据销售、金融债(不包括次级债和可转换债)。新余额基准的COFIX从年2.65%上升至2.71%,上升了0.06个百分点。新余额基准的COFIX还反映了其他存款和借款、结算资金等的利率。商业银行预计最早将于16日起反映当天发布的COFIX利率在新住房抵押贷款的浮动利率中。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 00:40:10 -
SC第一银行推出'Hi存款'特别利率,首笔交易客户最高年利率达4.0%
SC第一银行于14日宣布,将在12月31日前对首笔交易客户推出自由存取的存款产品“SC第一 Hi存款”的特别利率活动。 此次活动将提供年利率3.4%的特别利率,无论存款余额大小。若同时享受基本利率及各类优惠利率,最高可达年利率4.0%。 特别利率将适用至2027年1月31日,无论加入时间如何,越早加入,享受优惠的时间越长。若在14日加入,约可享受4个月的特别利率。 活动对象为在SC第一银行注册客户信息不超过31天的新客户,以及在过去一年内未持有SC第一银行的韩元或外币存取款及存款账户的老客户。 Hi存款的基本利率为年0.1%。在活动期间,首笔交易客户将享受年3.4%的特别利率,无论余额区间。通过手机银行或营业网点加入的客户,还可享受合作渠道的新客户优惠利率0.1个百分点、同意营销的客户额外0.2个百分点,以及优先客户的0.2个百分点的优惠利率。 Hi存款支持随时存取,并提供互联网和手机银行转账手续费及自动取款机(ATM)取款手续费的免除优惠。 SC第一银行担保信贷及存款产品总部的郑在元表示:“希望通过此次活动,让更多客户体验到Hi存款的优惠,并将继续提供符合客户金融需求的多样化产品和优惠。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 18:20:00 -
SC第一银行第二季度净利润达3196亿,非利息收入创历史新高
SC第一银行因股市回暖带动非利息收入增长,第二季度创下历史最高净利润。SC第一银行于14日宣布,2026年第二季度净利润为3196亿韩元,同比增加230.51%。这一增长主要归因于股市的良好表现,非利息收入增加,以及过去预留的香港H指数股票挂钩证券(ELS)罚款相关准备金中的部分(1102亿韩元)回收。上半年累计净利润为4244亿韩元,比去年同期增长103.45%,也是半年度的历史最高水平。上半年利息收入为6090亿韩元,同比下降0.13%。尽管总贷款额达到44兆7661亿韩元,增长了3.58%,但净利差(NIM)从1.48%下降至1.24%,导致利息收入略有减少。相反,非利息收入达到3656亿韩元,增长了78%。这主要是由于高净值客户的增加以及股市的良好表现改善了资产管理部门的业绩。截至第二季度末,BIS总资本比率为17.77%,普通股资本比率(CET1)为15.65%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-15 01:32:00 -
朴世莉与高尔夫课程…SC第一银行成功举办高净值客户‘大师班’
最近,私人银行(PB)市场竞争激烈,SC第一银行加快了针对超高净值客户的定制化项目的推进。SC第一银行于5月15日成功举办了与朴世莉教练合作的‘大师班’,并于21日对此进行了公布。‘大师班’是SC第一银行为资产超过1亿韩元的超高净值客户提供的各类讲座和体验活动,邀请各领域的顶尖领导者参与。此次‘大师班’以客户关注度高的‘休闲与体育’为主题,特别是SC第一银行私人银行中心的首位客户朴世莉教练亲自参与。活动的亮点是为现场抽选的部分客户提供的密切型‘一对一课程’环节。朴教练为受邀客户提供了个性化指导。课程结束后,所有参与者还进行了签名会和合影留念。SC第一银行还为高净值客户举办了职业高尔夫球手课程、迷你游戏、晚宴等活动。此外,SC第一银行计划于7月31日至8月2日举办面向高净值客户子女的‘2026全球未来领袖项目’。该项目将邀请英国牛津和剑桥的在校生参与全球导师营。项目的报名将于下月1日至30日进行,计划从资产超过5亿韩元的客户中选拔40名中、高年级学生的子女。SC第一银行高净值客户及资产管理部门副行长萨琴·班巴尼表示:“此次‘大师班’旨在分享领导者的成功哲学,提供独特的体验,同时我们将持续推出差异化服务,密切关注子女一代的成长。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-21 23:36:23 -
SC第一银行2023年第一季度净利润下降至1049亿韩元,同比下降6.3%
SC第一银行近日公布,因运营成本增加,2023年第一季度的收益有所下降。该行表示,第一季度的净利润为1049亿韩元,同比下降6.3%。由于净利差(NIM)下降,利息收入也有所减少。第一季度的利息收入为2915亿韩元,同比下降5.1%。同期,NIM下降了0.23个百分点。相反,非利息收入由于高资产客户比例增加,资产管理(WM)部门的业绩改善而有所上升。第一季度的非利息收入为1101亿韩元,同比增加25.1%。总贷款规模为43兆7363亿韩元,同比增加2.2%。资产质量指标也保持在稳定水平。截至3月底,不良贷款(NPL)比例为0.56%,与去年年底相近。SC第一银行表示,将继续在首尔江南区和釜山等地增加私人银行(PB)中心,以进一步改善WM部门的业绩。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-16 08:19:39 -
SC第一银行加强高资产客户攻略,举办朴世莉大师班
SC第一银行宣布将加强其为高资产客户设计的“下一代私人银行模式”的核心价值,并启动全球生活方式项目。该私人银行模式针对资产超过10亿韩元的客户,结合新加坡、香港、阿联酋等市场的资产管理经验,适应韩国市场。作为全球生活方式项目的一部分,SC第一银行将于5月举办“朴世莉大师班”。朴世莉是SC第一银行私人银行中心的首位客户,她将亲自参与活动,现场抽选的客户将有机会接受她的指导。此外,还将提供职业高尔夫球手的一对一课程和私人晚宴等特别机会。去年11月,SC第一银行在首尔江南区开设了一个大型私人银行中心,专为资产超过10亿韩元的高资产客户提供服务。今年下半年,计划进一步扩展私人银行中心以增加客户。SC第一银行还利用其全球网络举办体验活动。5月5日,通过与丽思卡尔顿游艇系列合作,邀请韩国客户登上停泊在仁川港的4.6万吨游艇“LUMINARA”,活动包括专业导览和主厨美食体验。此外,SC第一银行与保时捷官方经销商SSCL合作,在釜山保时捷中心和汉南保时捷工作室举办新车导览活动。SC第一银行高资产客户及资产管理部副行长萨钦·班巴尼表示:“通过与朴世莉合作的大师班等活动,SC第一银行提供了全球银行独有的生活方式福利,丰富了客户的生活。”他还表示,将基于五大核心价值,继续引领下一代私人银行模式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-22 19:38:55









