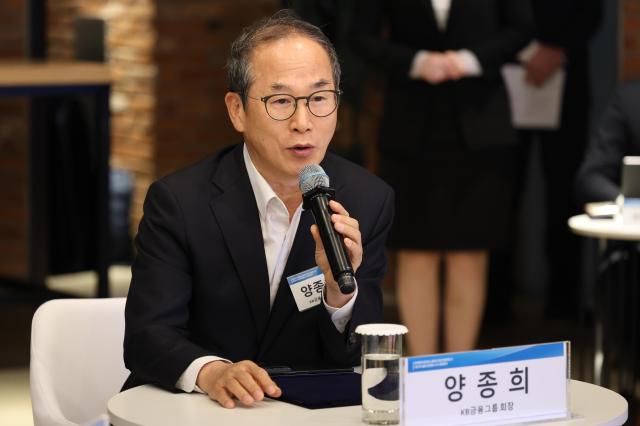
杨钟熙KB金融控股公司董事长被视为“在危机中崛起的战略型管理者”。他在上任之初就将韩国经济定义为“内忧外患的时期”。在全球秩序重组、低增长固化和利率转变等多重危机中,金融的角色已从单纯的中介扩展为系统稳定的支柱。杨钟熙的选择十分明确,那就是“稳定的金融”。然而,如果仅将这一表述解读为保守的经营方式,那么对他的领导力的理解就只是一半。他同时还在推进效率管理、非银行强化、人工智能转型、生产性金融和共生金融等多层次战略。问题在于,这五个支柱之间存在着紧张关系。稳定降低了风险,但也减缓了速度;创新创造了机会,但也增加了不确定性。杨钟熙正站在这两者之间的高难度平衡之上。他的领导力在于能否在“守护金融”和“变革金融”之间找到精妙的解决方案。
[危机的诊断,战略的起点]
杨钟熙领导力的核心在于对危机的解读。他将当前的经济形势视为结构性不确定性,而非简单的经济放缓。外部则是全球贸易疲软和地缘政治风险,内部则是消费放缓和低增长的双重危机。
这一诊断决定了金融战略的方向。大多数金融机构将危机视为“需要防御的变量”,而杨钟熙则将其解读为“需要改变经营范式的信号”。他将今年金融行业的关键词定为“不确定性”和“两极化”,并强调风险管理的重要性。
他提出的应对措施有三项:稳定的资产管理、股东回报的履行和保持健全性。从表面上看,这些都是非常传统的金融战略。然而,这三项支柱并非单纯的防御,而是维持“盈利能力”的基础。在危机情况下,最重要的不是增长,而是生存;不是速度,而是持续性。
问题在于,危机应对中心的战略使组织变得保守。保守的组织会延缓创新。因此,杨钟熙的领导力面临着管理危机与突破危机的双重任务。这不仅是简单的经营问题,更是对领导力本质的考验。
[银行强化,KB体质变化的中心]
在利率下降的背景下,银行中心的收益结构必然受到冲击。净利差的缩小是金融控股公司盈利能力的结构性弱点。杨钟熙对此有清晰的认识,并将非银行中心战略置于首位。
证券、保险、资产管理和投资银行部门的强化并非单纯的收益多元化,而是改变金融集团体质的战略。实际上,KB金融通过非银行子公司的业绩增长来弥补银行收益的下降。
尤其值得注意的是人事战略。自上任以来,杨钟熙大幅更换了主要子公司的首席执行官,强调变革的重要性。从传统的银行中心人事惯例中脱离,全面引入非银行背景的人士,这不仅是人事变动,更是权力结构的变化。
金融控股公司的竞争力不再仅仅来自银行,而是来自资本市场、资产管理、保险和全球金融的结合。杨钟熙为构建这一结构奠定了基础。
然而,挑战依然存在。非银行强化并非短期内能够完成,组织文化、风险管理和收益结构都需要改变。银行中心的DNA越强,转型就越困难。杨钟熙的领导力在于能否克服这种“看不见的阻力”。
[人工智能300个,技术而非系统创新]
杨钟熙战略中最具攻击性的领域是人工智能。他提出了引入300多个人工智能代理的具体目标。
这一数字具有象征意义,超越了单纯的数字投资,体现了改变组织运营方式的决心。人工智能不仅是成本降低的工具,更是决策系统。它将影响金融的各个领域,包括客户分析、风险评估、内部控制和产品开发。
KB金融为此正在进行数据现代化和人工智能平台的建设。这是正确的方向。人工智能竞争力的核心在于数据,而非算法。
然而,重要的问题依然存在:人工智能是改变组织,还是组织吸收人工智能?大多数金融公司走的是后者的道路,仅仅在现有流程上叠加人工智能,以提高效率。
真正的创新是不同的。人工智能应当改变判断,重新分配决策权。杨钟熙的人工智能战略仍处于初期阶段,成功与否将在未来2至3年内见分晓。
[生产性金融,重新定义金融的角色]
杨钟熙将生产性金融定义为金融本质的角色。这不仅是简单的政策响应,更是金融哲学的变化。
他指出,传统金融在决定资金供给时过于依赖财务指标,未来应基于对产业和企业的理解来分配资本。这一方法与企业家精神的核心密切相关。金融不再是将资金借给安全地方的行业,而是将资本投入到有潜力的地方的行业。
支持人工智能、半导体等战略产业就是其代表案例。然而,生产性金融本质上伴随着风险。金融是一个规避风险的行业,而生产性金融则是承担风险的活动。
如何解决这一矛盾?杨钟熙尚未给出完整的答案,但方向是明确的。他反复强调“转型”。
要使这一转型成功,组织的评估标准必须改变。应当评估长期价值,而不仅仅是短期业绩,安全性和增长性也应同时被考虑。这是生产性金融的核心条件。
[信任与共生,金融的最终竞争力]
杨钟熙领导力的最后一项支柱是信任。他将金融的竞争力定义为“信任”。
因此,他同时推进共生金融和内部控制的强化。对小微企业的支持、社会贡献的扩大和ESG管理的加强并非简单的形象战略,而是重新定义金融存在理由的过程。
特别是内部控制的强化是重要的变化。引入责任结构、扩大内部控制组织、反映评估指标等措施都是加强制度基础的举措。在金融领域,信任不是结果,而是前提。信任一旦崩溃,所有战略都将失去意义。
杨钟熙准确理解了这一点。然而,信任并非通过宣言建立,而是通过无事故的组织、透明的决策和一致的责任结构来实现。
最终,他的领导力归结为一个问题:“在变革中能否保持信任?”
[SWOT分析]
强项(Strength)
杨钟熙是一位具有明确危机意识和战略思维的领导者。他同时推进非银行强化、人工智能转型、生产性金融和共生金融,推动KB金融的结构性变化。特别是通过股东回报政策和价值提升战略获得市场信任,展现出强大的竞争力。
弱项(Weakness)
战略层次多样,可能导致执行力分散。与此同时,稳定与创新这两者的冲突目标可能导致组织内部方向的动摇。人工智能战略也仍处于初期阶段。
机会(Opportunity)
人工智能金融、生产性金融的扩展以及全球市场的进入是KB金融的长期增长机会。尤其是基于数据的金融转型将成为决定竞争力的关键因素。
威胁(Threat)
利率下降导致的盈利能力恶化、全球不确定性、大型科技公司进入金融领域以及内部控制风险是主要威胁。尤其是战略间的冲突所导致的组织混乱是最大的风险。
※ 本报道经人工智能(AI)系统翻译与编辑。