
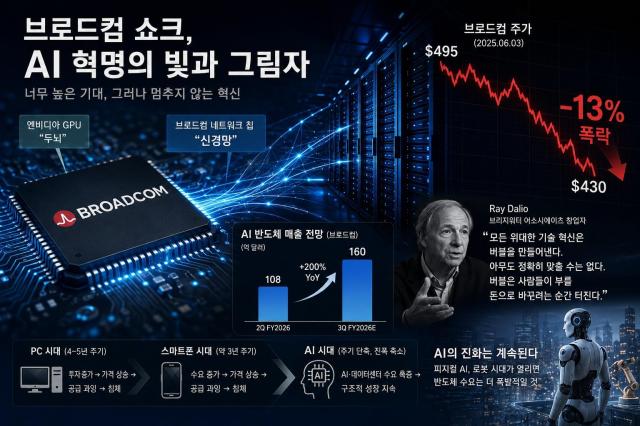
博通是一家总部位于美国加利福尼亚的半导体公司。作为无线通信芯片市场的强者,该公司在2000年代智能手机时代被称为“王者”的高通所压制,未能获得应有的关注。然而,随着AI时代的到来,博通再次回到了聚光灯下。如果说英伟达创造了GPU这一“头脑”,那么博通则负责制造连接头脑与数据中心的网络芯片等“神经网络”。因此,博通被称为“AI时代的隐形基础设施之王”,其业绩与英伟达不相上下。
其股价也一路飙升。两年前,博通的股价为119美元,而今年已飙升至495美元。然而,在6月3日(美国当地时间)发布的第二季度业绩中,股价却暴跌约13%。这并不是因为业绩不佳。第二季度,博通实现了2219亿美元的营收和每股收益(EPS)2.44美元,分别同比增长48%和88%。这是创纪录的增长,尤其是AI半导体的销售额在第二季度达到了108亿美元(同比增长148%),第三季度的预期为160亿美元(同比增长200%),表现极为强劲。
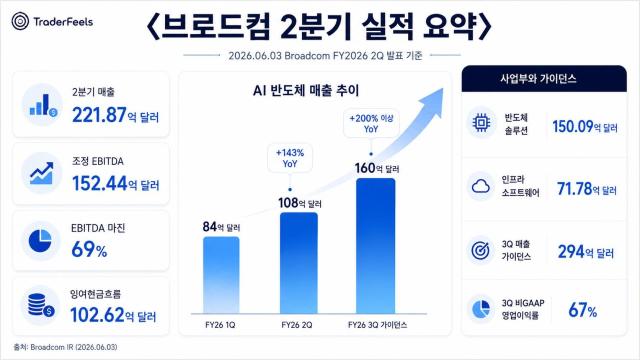
“博通震荡”生动地展示了市场对AI的期待有多么巨大,以及对泡沫的担忧有多么深刻。“即使同比增长两倍,仍未能达到市场的期望”,这表明了市场对AI热潮的高度期待。
全球最大对冲基金桥水基金创始人雷·达里奥(Ray Dalio)在6月3日接受彭博电视台采访时提到:“所有伟大的技术创新都会产生泡沫,没人能准确预测。”他指出,像过去的互联网一样,AI创新中也存在泡沫。他进一步指出:“泡沫在于人们试图将财富转化为现金的那一刻会破裂。”目前,投资者正在将资金投入到AI创新所带来的未来可能性中,但总有一天,他们会开始要求实际收益,而无法满足这些要求的企业将会在竞争中被淘汰。
达里奥的观点是自去年以来反复提出的“AI泡沫”的代表性论据。简单来说,就是:
“在过去的2~3年中,全球范围内出现了AI投资热潮。主导力量是美国的大型科技公司。被称为‘超大规模’的AI数据中心运营企业为了在AI时代获得主导权,投入了巨额资金。代表性企业包括Meta平台、微软(MS)、亚马逊和字母表(谷歌)。这四家公司的2025~2030财年的资本支出(CAPEX)合计预计达到5.3万亿美元,折合人民币约8000万亿元。
要维持如此巨额的投资,必须在AI业务中盈利。部分资金可以通过贷款或增发股票获得,但基本上需要产生收益才能承担支出。如果AI带来的收益低于预期,原定的CAPEX计划将受到影响。那些因模糊期待而购买股票的投资者也不得不改变想法。”
对AI泡沫的担忧延伸至半导体行业。Meta、亚马逊、微软等超大规模企业的巨额资本支出(CAPEX)最终是为了购买半导体。对英伟达的GPU和博通的网络芯片的需求急剧增加,三星电子、SK海力士等制造AI芯片所需的HBM等产品的业绩和股价飙升,正是因为这些超大规模企业的“购买力”存在。
最终,投资者最关心的问题是AI驱动的半导体超级周期是否可持续。如果如泡沫论者所言,超大规模企业面临生存危机,巨额资本支出计划可能会被打乱,半导体购买需求可能会下降。如果数百兆元的半导体购买需求减少,市场将受到重大冲击。每当出现对AI泡沫的担忧时,美国和韩国的半导体企业股价都会大幅下跌,这正是原因所在。
那么,半导体超级周期将持续到何时?AI泡沫一旦破裂,半导体超级周期是否也会随之下滑?
对此也存在不同的看法。支撑这一观点的逻辑也非常坚实。AI泡沫并不意味着AI能够实现的创新有限,AI驱动的半导体需求将以惊人的速度持续增长。最近,台积电的魏哲家董事长也表示:“要满足(AI芯片相关的)客户需求需要很长时间。”未来几年,AI需求与半导体供应之间的差距将持续存在。
对半导体周期的分析也支持这一观点,认为与过去不同。过去PC时代的半导体周期大约为4~5年。由于DRAM等半导体的主要需求来源于PC,因此这一时期的市场状况受PC更换周期的影响。也就是说,企业IT投资→内存价格上涨→供应增加→需求减少→供应过剩→衰退的循环。衰退期,半导体企业的利润下降,投资受到抑制。三星能够成为DRAM的强者,正是因为在衰退期采取了更积极的投资策略,以提前应对繁荣期。
智能手机时代的周期虽然比PC时代缩短,但仍然经历了大约3年的周期性波动。随着智能手机普及和新形态产品的发布,半导体(内存)的需求呈现出一定的增长和下降模式。
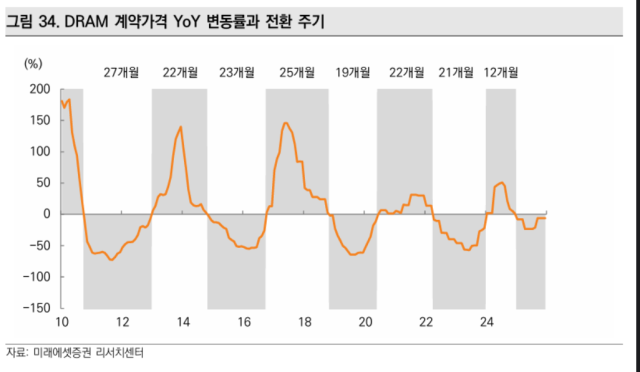
然而,进入AI时代后,半导体周期显著变化。波动幅度逐渐降低,周期变得更加紧凑。未来资产证券分析的数据显示,2010年左右的半导体周期为27个月,而最近已缩短至12个月。这一变化是由于AI驱动的半导体需求激增所推动的。除了以PC和智能手机等普通消费者需求为主的周期外,超大规模企业的新需求也改变了周期本身。
更重要的是,AI仍在不断进化。以LLM为代表的AI领域已开始扩展到物理领域(物理AI)。VIP资产管理公司总裁金振国表示:“如果机器人时代来临,半导体需求可能会更加爆炸性增长。”这意味着每台机器人将使用多少个GPU、CPU和通信芯片,以及将会制造多少台这样的机器人,都是无法预测的情况即将到来。
对AI泡沫的担忧将继续存在。每当出现像博通震荡这样的业绩预期未能达到市场期待时,半导体股价可能会大幅波动。一些超大规模企业可能会被淘汰,部分投资计划可能会被调整。每当发生这些情况,市场都会剧烈波动。
然而,历史上伟大的技术创新总是伴随着泡沫而成长,这一点也是不争的事实。铁路、互联网都是如此。泡沫虽然破裂,但创新依然存在。AI时代也不例外。我们需要警惕泡沫的存在,但更重要的是关注这些创新的成果将归于谁。这或许就是AI革命和创新时代“成功投资之道”。
※ 本报道经人工智能(AI)系统翻译与编辑。












