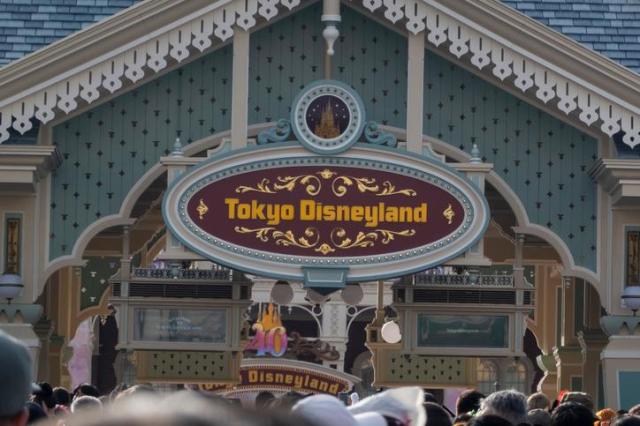
日本东京迪士尼度假区是韩国游客的热门目的地,但其运营公司东方乐园的盈利能力因高成本结构而受到影响。自新冠疫情以来,虽然通过提高门票价格和引入优先入场票提升了每位顾客的收入,但由于大规模新投资带来的折旧费用、人工成本和设施维护费用的增加,利润受到挤压。尽管预计销售额将创历史新高,但营业利润预计将连续两年下降,市场普遍认为再次涨价已成必然。
《日本经济新闻》10日报道,东方乐园的股价自2024年1月创下历史最高点以来,约两年半内下跌了60%。与日经平均股价保持在历史高位不同,东方乐园的股价已跌至约7年半以来的最低水平。特别是在公司于4月底发布2026财年营业利润下降的预期后,股价甚至低于2020年3月疫情初期的低点(2250日元,已考虑股票拆分)。资产管理公司One的森幸基金经理表示:“机构投资者和个人投资者的谨慎态度正在加剧。”
东方乐园预计2026财年合并销售额将比去年增长3%,达到7243亿日元(约合6万8863亿元人民币),创下历史新高。然而,营业利润预计将减少5%,仅为1607亿日元(约合1万5279亿元人民币),远低于市场预期的1931亿日元。营业利润率也将降至22.2%,预计将连续三年下降,自2023财年的26.7%峰值以来持续下滑。
东京迪士尼海洋25周年的庆祝活动也难以阻止盈利能力的恶化。东京迪士尼乐园和东京迪士尼海洋每五年举行一次大型纪念活动,以吸引更多游客。自东京迪士尼海洋开园以来,最近九次纪念活动的年份中,包括疫情期间,营业利润均有所增长。然而,在本财年,尽管有25周年活动的吸引力,成本的增加仍难以抵消。
《日经》估计,东方乐园的盈亏平衡销售额在最近三年内增加了约2000亿日元,目前接近4500亿日元。这是由于折旧费用和人工成本等固定费用增加了约40%。固定费用的增加使得需要更高的销售额才能实现盈利。
自2022年以来,东方乐园专注于提高每位顾客的销售额,而非单纯增加游客数量。公司引入了浮动价格制,并扩大了可以在短时间内使用的付费服务“迪士尼优先通行证”。通过限制入园人数以减少拥挤,旨在提高人均消费以提升盈利能力。
这一策略在一段时间内有效。东京迪士尼度假区的每位顾客的销售额比疫情前增长了50%以上,2024财年的营业利润达到了1721亿日元,创下历史新高。然而,依赖价格上涨的销售增长最近迅速放缓。2025财年入园人数预计为2753万,成为自2020财年以来首次出现同比下降。尽管价格上涨导致人均消费增加,但入园人数的减少必然会限制这一盈利能力提升的策略。
盈亏平衡点可能会进一步提高。东方乐园计划在2027年于东京迪士尼乐园开设新的“太空山”,并在2028年进军邮轮业务。人手短缺和物价上涨的趋势仍将持续,运营成本预计将继续上升。要提升盈利能力,唯一的办法是进一步提高人均消费。
东方乐园在4月的说明会上表示,将考虑调整当前价格区间的销售比例或改变价格区间。野村证券在报告中指出,这可能暗示未来的票价上涨,并预计2026财年下半年盈利能力有改善的可能性。然而,客户人均消费的增长速度超过了日本的工资增长率,地方游客和家庭客户的负担可能会加重。资产管理公司One的森经理表示:“必须提供与价格上涨相匹配的附加价值。”
年轻人流失的可能性也是一个变量。在东京迪士尼乐园和东京迪士尼海洋的入园者中,40岁以上的比例在2020财年超过了4至17岁比例,预计到2025财年将占整体的约40%。自2014年上映的《冰雪奇缘》以来,迪士尼电影在日本市场未能推出大型热门作品,这也是年轻人访问需求减弱的原因之一。
尽管东京迪士尼度假区仍然是日本代表性的旅游和消费品牌,但其通过价格上涨来吸收成本上升的策略何时会失效仍然不明。Commons投信的井井哲郎社长表示:“年轻一代的视角至关重要,包括董事会的世代更替,必须磨练价格决策的平衡感。”即使门票价格上涨,游客是否会感受到相应的价值,东方乐园追求“质量”的策略正面临前所未有的考验。
※ 本报道经人工智能(AI)系统翻译与编辑。