
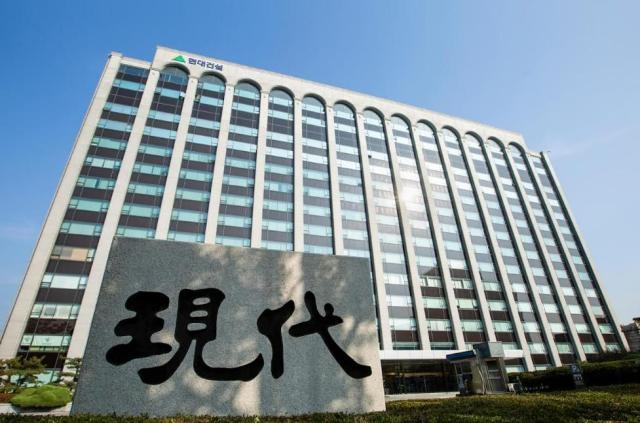
裕进投资证券于3日表示,尽管现代建设已建立了稳定的订单基础,但由于美国核电项目的商业化进展低于预期,已将目标股价从原来的17万8000韩元下调至15万4000韩元。不过,投资评级仍维持在“买入”。
裕进投资证券研究员柳泰焕分析称:“现代建设2023年第二季度的营业收入为6兆8423亿韩元,营业利润为2618亿韩元,营业收入符合预期,而营业利润则超出市场预期。”虽然由于去年的基数效应,除了土木工程部门外,大部分业务的收入有所下降,但现代工程部门的盈利能力改善在一定程度上抵消了这一影响。
对核电业务扩展的期待依然有效。现代建设不仅在与韦斯汀豪斯的AP1000、AP300和霍尔特克的SMR300合作,还在与特拉电力、托莱森、泛科等下一代小型模块核电(SMR)企业扩大合作。然而,预计包括美国佩利塞德SMR项目在内的主要项目将在确保电力需求方和签署电力购买协议(PPA)后,才能进行最终投资决定(FID)和正式合同签署。
裕进投资证券预计,现代建设2023年第三季度的营业收入将达到6兆6805亿韩元,营业利润为2299亿韩元。预计与沙欣项目相关的额外成本负担将持续,但建筑、住宅和土木工程部门的盈利能力将有所改善。
柳研究员表示:“考虑到成本率的波动加大以及大型核电和SMR项目的进度延迟,我们调整了目标股价,但如果佩利塞德SMR和费米马塔多尔项目的商业可见性提高,可能会出现显著的股价重新评估。”
※ 本报道经人工智能(AI)系统翻译与编辑。












