
政府公布的《2026年税制改革方案》引发了企业界的叹息。家族企业继承免税政策中,大企业仍然被排除在外,政府和执政党推动的防止股价承压法案的实施,使得企业面临双重困境。关于新设国内生产税收减免和石油化工结构调整相关的税制支持,许多企业对此的实际效果表示怀疑。
3日,财政经济部通过此次税制改革方案,计划扩大家族企业继承免税的适用范围。根据计划,‘家族企业’被定义为拥有专业技术和经营管理经验的企业,免税对象行业将扩展至727个行业。
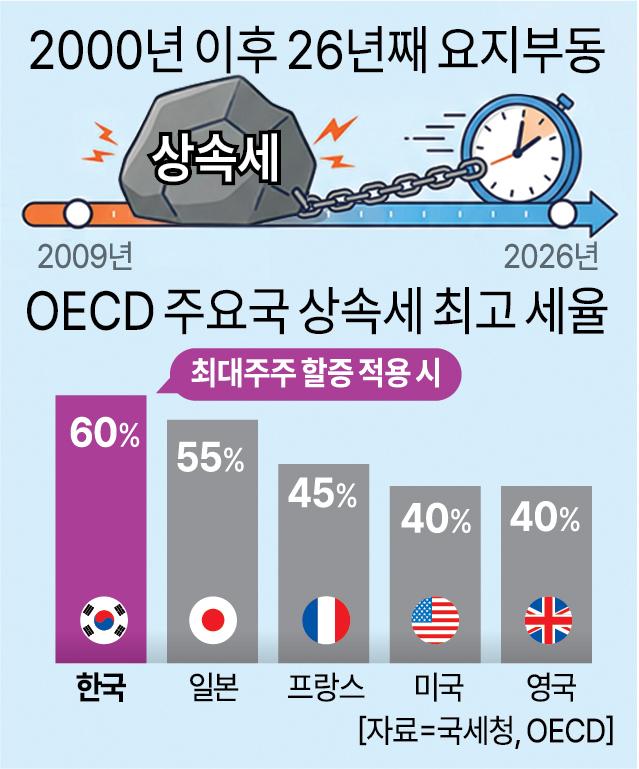
政策推进的背景是韩国高达60%的继承税率。随着婴儿潮一代经营者的退休加速,过高的继承税率被批评为阻碍了在欧洲和日本等地常见的持续百年以上的‘长寿企业’的出现。
例如,曾是国内第一大家具公司的汉森,在2021年时因无法承受过高的继承税率,创始人与继承人不得不选择将经营权出售给私募基金,而非进行家族企业的继承。
然而,修订后的家族企业继承免税政策仅适用于年销售额在5000亿元以下的企业,与现行制度并无实质性差异。大企业依然无法享受任何优惠。政府对扩大家族企业继承免税的企业界期望置之不理,最终导致面临经营权继承的大企业和中型企业在减轻继承和赠与税方面,采取了更加消极的股价支撑策略。
因此,政府和执政党在第二季度准备立法对股价支撑消极的企业施加惩罚,推出了‘PBR 0.8倍法(继承税及赠与税法修正案)’,并将相关内容纳入此次税制改革方案中,进一步加大对上市大企业和中型企业的压力。
政府通过国税局评估审议委员会,将对股价支撑消极的企业指定为‘股价承压企业’,并计划在继承和赠与日的前后各两个月内,按照企业净资产价值的80%而非收盘价征收继承和赠与税。
最初,执政党提交的法案是将PBR(市净率)低于0.8的企业一律指定为股价承压企业。然而,考虑到行业结构的原因,政府决定将最近六年PBR处于行业下限25%(KOSPI)和下限10%(KOSDAQ)的企业指定为股价承压企业。
最终,此次改革方案也因相对评估的性质,难以避免企业遭受意外损失的批评。
政府还推出了旨在应对结构性衰退危机的石化行业重组的税制支持方案。对完成业务重组的石化企业,在结束后的两年内,投资、分红及共生合作税将减免50%,并在资产出售以偿还投资或金融债务时,延长对资本利得的企业税征收延期。此举旨在减轻企业的税负,促使自发的结构调整。
企业对税制支持本身持积极评价,但对支持规模表示有些失望。石化行业相关人士表示:“支持期限仅限于重组结束后的两年,减免率也仅为50%,因此实际感受的效果可能不大。”
※ 本报道经人工智能(AI)系统翻译与编辑。












