
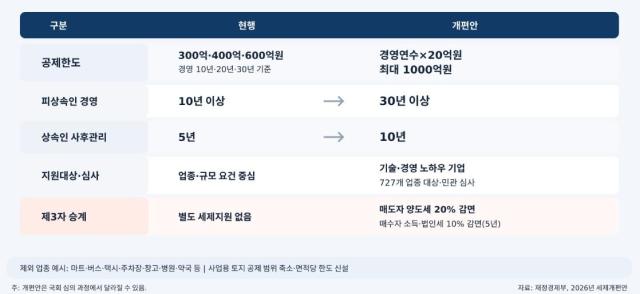
政府决定将家业继承扣除的上限从现行的600亿韩元提高至1000亿韩元。同时,继承人的经营年限要求从10年延长至30年,继承后的后续管理期限也将翻倍。此举旨在集中支持那些能够实际继承长期积累的技术和经营经验的企业。
财政经济部于3日发布了包含上述内容的《2026年税制改革方案》。
适用家业继承扣除的行业将限制在韩国标准产业分类的1205个行业中727个。主要排除的行业包括超市、公交和出租车运输业、停车场业、仓储业、医院和药店等。被认定为百年小商户和名门长寿企业的公司将被视为符合行业要求。
然而,符合行业要求并不意味着自动获得扣除。民间与政府的审查委员会将对企业是否拥有专业技术和经营经验、通过继承是否具备继承可能性等进行审查,只有获得批准的企业才能享受扣除。原则上限制行业变更,但如委员会认为有不可避免的理由,则可例外认可。
继承人的经营年限要求从现行的10年以上加强至30年以上。继承人需维持家业资产、股份和就业等的后续管理期限也从5年延长至10年。
如果继承人在经营超过20年但未满30年之前去世,仍可申请扣除。但需将不足30年的时间加至继承人的后续管理期限中。如果继承人经营了20年,则继承人需在基本后续管理期限10年上再加10年,总共需满足20年的要求。
扣除上限将根据继承人的经营年限乘以2亿元来计算。经营30年可获得600亿,40年为800亿,50年以上则最高可达1000亿。现行制度中,经营10年、20年、30年以上分别可获得300亿、400亿、600亿的扣除。
对经营用土地的扣除范围将缩小。目前,建筑物的地面面积可认定为3至7倍的土地范围,在首都圈缩减为2倍,其他地区为3倍。每平方米的扣除上限也限制为1000万韩元。
如果主业符合扣除条件,即使副业为排除行业,也将改变整体资产的扣除方式。改革后,将根据在扣除行业中产生的销售额等,将经营资产分开,仅对相关部分进行扣除。
如果亲属不继承家业,政府还设立了支持第三方购买的税制优惠。符合一定条件的卖方在转让股票或经营资产时可减免20%的资本利得税,减免上限为经营年限乘以每年5000万韩元。
卖方需为经营家业继承扣除适用行业20年以上、60岁以上的最大股东,并且满足年销售额5000亿以下的中小企业或中型企业的条件。
买方在收购后5年内可享受10%的所得税或企业税减免,年减免上限为5000万韩元。若收购者在同一行业经营超过10年或在该企业工作超过5年的员工,则可享受该优惠。收购后,需在一定期限内维持家业资产、股份、就业和业务。
财政部税制室长赵满熙表示:“亲属不愿意继承家业的情况并不少见,因此即使将业务转让给第三方,也有必要为卖方和买方提供税制优惠。”
※ 本报道经人工智能(AI)系统翻译与编辑。












