
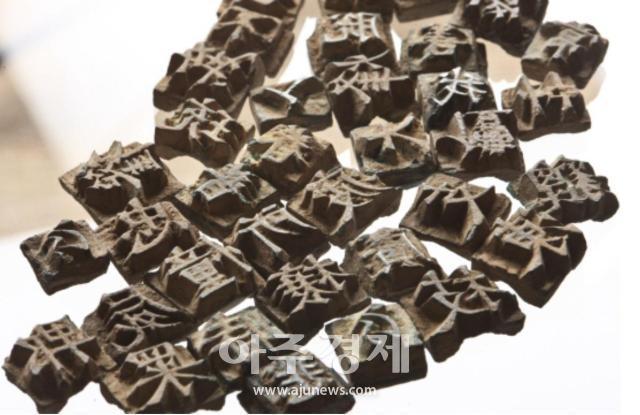
关于可能比世界上最古老的金属活字书《直指心体要诀》早138年的金属活字“证道歌字”的重新审议,预计将于13日作出决定。然而,2017年参与证道歌字宝物指定审查的部分专家委员,目前仍在国家遗产委员会的动产文化遗产分科工作。这引发了一个问题:曾参与过审查的人是否可以再次参与同一文物的重新审议。
根据现行国家遗产委员会的规定,曾直接参与该议案的委员或专家应被排除在调查、审议和表决之外。由于审计院调查显示2017年审查过程中存在主要资料缺失和错误统计应用的情况,因此如果重新审议开始,首先需要审查当时参与审查者的参与资格。
证道歌字的宝物指定申请在2017年文化遗产委员会审议中被否决。当时的否决理由包括认为证道歌字难以被视为印刷时使用的活字,且其来源和收藏经过未得到充分确认。
◆审计院确认2017年审查问题……核心资料缺失与不实报告
争议在去年的国政审计中因审计院调查结果的公开而再次升温。2017年审查过程中,排版实验的主要结果未能得到有效传达,统计分析也存在问题。
当时的指定调查报告中记录了《速名录》和《石宝相绝》的尺寸分别比原印刷本缩小了0.3~0.5厘米和0.8厘米。然而,审查秘书却报告称《速名录》没有尺寸差异,而《石宝相绝》的0.8厘米缩小事实则未告知委员。
统计分析中也发现了问题。如果正确应用统计局的咨询内容,应该得出可以排列活字制作印刷版的结果,但实际审查却得出不可能的结论。
在没有客观资料正确传达给委员的情况下,宝物指定的决定被作出。审计结果公开后,国家遗产厅也表示有必要重新判断证道歌字的真实性,并一直在考虑重新审议的可能性。
问题在于,如果决定重新审议,谁来调查,谁来判断。自今年5月成立的国家遗产委员会中,证道歌字等文物由动产文化遗产分科负责。
目前该分科的两名专家委员被认为在2017年证道歌字审查中也有参与。一名委员已连续被委任7次,活动超过14年,另一名委员也连续被委任6次,担任专家委员约12年。
◆当时审查参与者仍在委员会……重新审议是否合适
长期担任专家委员的事实本身并不违反现行法律。现行国家遗产委员会规定中并没有限制委员和专家委员的连任次数。
然而,曾直接参与同一文物审查的人再次参与调查和判断的问题则应另行看待。
现行总统令国家遗产委员会规定第11条规定,委员或专家委员如曾对该议案进行过服务或以其他方式直接参与,则应被排除在该议案的调查、审议和表决之外。
在法律上,2026年的重新审议是否属于2017年审查的“该议案”是首要争议。如果被视为同一议案,则当时直接参与审查的委员或专家委员将成为第11条规定的排除对象。
即使国家遗产厅将此次程序视为与2017年审查无关的新议案,问题仍未结束。该规定还允许当事人在认为委员或专家委员无法公正调查和审议的情况下申请回避。
排除与回避的目的略有不同。排除是指在规定的理由下不参与审查,而回避是指当事人认为无法期待公正判断而要求排除特定委员或专家委员的程序。具有排除理由的委员或专家委员应主动退出审查,这被称为回避。
如果存在排除理由而不主动回避,可能会引发解聘问题。国家遗产委员会规定第12条允许国家遗产厅长解聘未主动回避的委员或专家委员。
此次重新审议并不是对完全不同文物的首次审查程序。审计院在确认2017年审查过程中的问题后,再次审视同一证道歌字的过程。如果曾直接参与调查和判断的人再次参与重新审议,国家遗产厅需解释其认为不属于排除或回避对象的依据。
专家委员的角色也不仅限于简单的咨询。现行法律规定,为了对宝物等进行指定,需委托三名以上相关领域的委员或专家委员进行调查并提交调查报告。参与调查的专家是谁,提出了什么意见,将成为后续审议的起点。
◆涉及伪造公文与职权滥用……2017年审查责任何在
2017年审查过程中确认的问题不仅限于程序公正性。资料的编写和报告方式也可能引发刑事法律问题。
如果当时负责的公务员在拥有正式审查资料或报告文件的职务权利的情况下,明知实际测量结果与事实不符而故意填写其他内容,则可能构成刑法上的伪造公文罪。
这里重要的是区分简单的判断错误与客观事实的不同编写行为。如果明知实际测量值为0.3~0.5厘米缩小而在正式文件中写为“没有差异”,则与专业意见的差异性质不同。
相反,关于统计结果是否“可以排版”或“不可排版”的评估则包含专业判断。这一部分应首先确认谁应用了什么分析方法,以及基于何种依据改变了结论,而不是直接与伪造公文问题联系起来。
职权滥用罪也应作为审查对象。如果当时的负责秘书利用其职务权利进行指挥、监督,迫使相关人员做法律上没有义务的事情,或妨碍合法权利的行使,则可能引发刑法上的职权滥用问题。
因此,2017年审查中需要确认的并不仅是资料传递错误的结果。还需确认是谁编写或报告了与事实不符的内容,过程中的指示是什么,其他审查相关人员是否知情,以便准确了解当时否决过程中的情况。
◆长期委任的专家委员依然在……重新审议公正性争议加剧
长期连任问题也因此次重新审议而再次受到关注。政府在2019年修订文化遗产委员会规定时,将委员的连任限制为两次。
当时政府提出了阻止长期连任、提高委员会运作公正性的目的。然而,2023年规定再次修订,取消了“仅可连任两次”的限制。
不过,当时的两次连任限制仅适用于“委员”,而对专家委员并未设定相同的连任上限。因此,目前争议中的专家委员的12年、14年长期委任本身并不能被视为违反规定。
争议的焦点并不在于连任次数,而在于同一人长期担任特定领域的调查工作,是否适合再次负责自己曾直接参与的同一文物的重新审议。为了保持专业性,需要经验丰富的专家持续参与,但过去参与审查的人再次审查自己曾判断的问题则是另一回事。政府设立排除、回避、回避制度的原因也在于此。
◆当时负责的秘书也回归本厅……国家遗产厅信任度进一步动摇
2017年证道歌字审查的秘书黄某最近的任命也引起关注。黄某于今年1月调任至位于全州的非物质文化遗产局,随后于7日再次调任至大田本厅自然遗产局。
在证道歌字重新审议决定的前六天,黄某所负责的自然遗产局并非直接负责证道歌字审查的动产文化遗产分科,国家遗产厅也表示此次人事与证道歌字问题无关。
因此,仅凭人事时点无法断定与重新审议的关联性。需要确认的是黄某在此次重新审议过程中实际扮演的角色。
黄某是否再次提供了2017年的审查资料,是否与负责公务员讨论了证道歌字的审查方向,是否与委员或专家委员协商了相关事项,都是需要确认的内容。鉴于审计院调查中揭示了当时报告过程中的问题,国家遗产厅也需在此次程序中明确黄某的参与范围。
◆曾参与审查的人员仍在国家遗产厅……此次重新审议是否可信
如果国家遗产厅在13日决定证道歌字的重新审议,首先需要整理的是审查组成。需要确认2017年证道歌字审查中参与的现任委员和专家委员是谁,以及当时他们承担了哪些调查和判断。
还需明确他们是否将被排除在此次调查和审议之外。如果认为这不是同一议案而不属于排除对象,则需要说明其依据,以及是否认为没有回避或回避的理由。
此外,还需公开2017年审查时的秘书黄某及其他曾参与审查的国家遗产厅相关人员在此次重新审议过程中所承担的角色。如果此次重新审议是因过去审查的问题而重新判断的程序,则首先应与造成该问题的人或直接参与当时判断的人保持距离。
如果判断者与过去的审查有牵连,无论结论如何都难以获得信任。尤其是在2017年审查中,审计院调查结果显示主要资料缺失和统计结果未得到正确反映的情况下。
国家遗产厅若要进行重新审议,首先需要整理的是审查主体。需要审查2017年审查中参与的人是否可以参与此次审查。
※ 本报道经人工智能(AI)系统翻译与编辑。












