
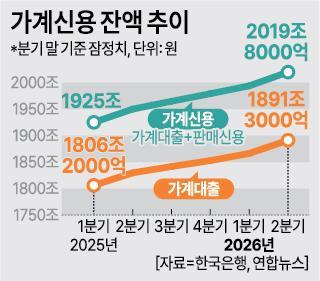
今年第二季度,韩国家庭债务首次突破2000万亿韩元。随着住房交易量的增加,住房相关贷款也随之扩大,加上股市的良好表现带来的投资需求,家庭债务在三个月内增加了近26万亿韩元。第二季度家庭债务的增幅是自2021年第三季度以来的五年最大增幅。家庭债务的快速增长引发了对房地产和金融市场金融不平衡的担忧。
根据韩国银行19日发布的《2026年第二季度家庭信贷(初步)》统计数据,截至今年6月底,家庭信贷余额为2019万8000亿韩元。这是自2002年第四季度相关统计数据发布以来的最大规模。今年第二季度的增幅为25万9000亿韩元,是自2021年第三季度(34万8000亿韩元)以来的最大增幅。
在家庭贷款产品中,住房相关贷款余额为1190万8000亿韩元,增加了12万2000亿韩元。由于住房交易量的增加等因素,增幅大大超过了上个季度的8万1000亿韩元。信用贷款等其他贷款余额为700万5000亿韩元,增加了12万8000亿韩元,增幅为自2021年第三季度以来的最大。
韩国银行金融统计团队负责人金成俊表示:“第二季度住房相关贷款和其他贷款各自增加了大约一半。”他解释说:“住房相关贷款的增加受到第二季度房产交易税减免前的需求以及新建住房相关贷款需求的影响。”他进一步指出:“其他贷款的显著增加是由于存款银行的信用贷款和证券公司的信用提供增加,这与第二季度股市表现良好,股票投资需求显著相关,且与过去的趋势相比异常。”
在家庭债务突破2000万亿韩元的背景下,加息的压力也加大,弱势借款人的偿还负担可能加重。韩国银行在6月的金融稳定报告中分析称,尽管家庭贷款的逾期率低于长期平均水平,但偿还能力不足的弱势借款人比例(按借款人数计算)有所上升。根据韩国银行的数据,今年第一季度末,弱势借款人比例为6.7%,高于2025年第三季度末的6.4%。
金融市场整体的不安程度也较高。显示金融系统短期稳定状况的金融不安指数(FSI)在今年6月为16.9,高于去年底的16.0,仍处于“警示”阶段(12以上)。反映中长期金融脆弱性的金融脆弱性指数(FVI)在今年第一季度为46.0,超过长期平均水平45.7。特别是如果房地产价格上涨预期增强,家庭债务将增加,这将通过再次推动房价上涨的路径,导致金融脆弱性在中长期内累积。
这种金融不平衡的累积预计将支持韩国银行进一步加息的必要性。在上个月召开的金融货币委员会货币政策方向会议上,一位货币政策委员提到:“由于伴随信用扩张的资产价格上涨可能性等金融稳定风险的警惕性提高,应通过加息来应对通货膨胀和金融不平衡的加剧。”韩国银行的分析显示,在加息后经过六个季度,资产价格领域的FVI将下降6.0。
※ 本报道经人工智能(AI)系统翻译与编辑。












