
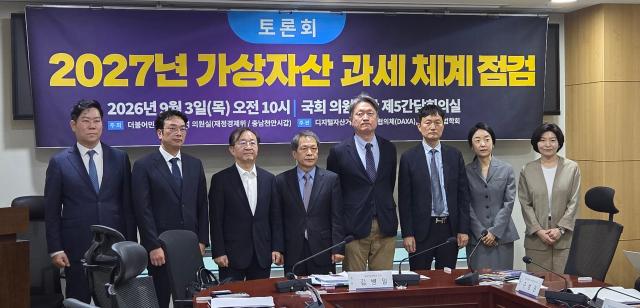
韩国税法学会会长、考古大学法学院教授朴钟洙在3日国会举行的《2027年虚拟资产税制检查讨论会》上指出:“自2020年所得税法中确立了虚拟资产收入征税依据后,由于税收资料的获取和取得价格的评估等基础设施不足,已三次延期,但统一征税的基本结构并未改变。”
此次讨论会由国会财政经济委员会所属的文振锡民主党议员与数字资产交易所共同协商体(DAXA)、韩国税法学会共同主办。
现行所得税法将虚拟资产的转让和借贷所得归类为其他收入。年收入在扣除取得价格、附加费用和基本扣除250万韩元后,适用20%的税率,包含地方所得税的税率为22%。
朴教授主张应根据交易的经济性质对收入进行分类。他提出将买卖和交换视为转让所得,将挖矿视为营业所得,将借贷和质押奖励视为利息所得。对于通过空投获得的虚拟资产,则建议根据是否有对价和无偿性进行收入或赠与的区分。
不允许损失结转也是需要改善的问题。明年实施的制度允许在同一纳税年度内合并计算虚拟资产的损益,但剩余的损失不能结转到下一年度以抵扣后续收益。
朴教授指出,虚拟资产价格波动大,损益实现跨多个纳税年度,因此需要调整年度损益的机制。
他提出了名为“虚拟资产投资所得税”的替代方案。根据交易类型将其分为利息、营业、转让和其他收入等,并建立征税依据,同时将计算、申报和资料提交程序整合为类似于海外股票的申报体系。
朴教授表示:“在未对交易类型和损失处理进行整顿的情况下,继续以现行方式征税是不够的。”
※ 本报道经人工智能(AI)系统翻译与编辑。












