
美国长期利率上升时,韩国长期利率也随之上升,这一韩美长期利率同步现象的主要原因被认为是全球通胀冲击。特别是在全球冲击传导至国内长期利率的过程中,投资者的风险补偿预期相比于韩国银行对未来货币政策的预期影响更大。
根据韩国银行经济研究院于20日发布的《韩美长期利率同步现象分析:同步是否不可控?》报告,韩美长期利率在2008年全球金融危机后和2021年全球通胀冲击期间的同步程度显著提高。两国长期利率不仅同向波动,波动幅度也随之扩大和缩小。
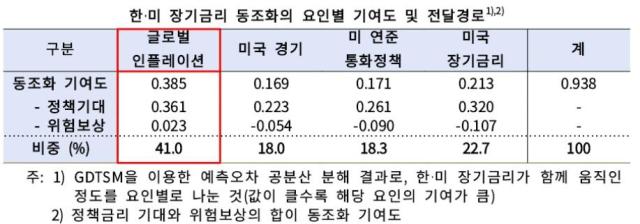
尤其是在全球通胀等外部冲击传导至韩国长期利率的过程中,代表未来中央银行政策利率预期的“政策预期”路径发挥了关键作用。相比之下,投资者的风险补偿调整对长期利率的期限溢价影响相对较小。
实际上,全球通胀冲击对韩美长期利率同步的贡献度为0.385,其中政策预期路径占0.361,风险补偿路径仅为0.023。这意味着,当全球通胀冲击传导至韩国利率时,市场对未来国内货币政策走向的预期对投资者风险补偿变化的影响远大于后者。
在美联储的量化宽松(QE)等非传统货币政策中也确认了相同的趋势。研究团队分析了主要政策发布前后5天的利率波动,发现美国10年期国债利率平均下降34.2个基点(1个基点=0.01个百分点),而韩国10年期国债利率下降17.9个基点。在韩国利率的下降幅度中,政策预期路径占10.9个基点,风险补偿路径占7.0个基点。
韩国银行表示,韩美长期利率同步可能是全球环境变化导致的不可避免现象,但也指出:“通过与市场的沟通,适当管理这些预期,可以在一定程度上缓解同步现象。”
※ 本报道经人工智能(AI)系统翻译与编辑。












