虽然无偿教育和保育等资金投入项目在加速推进,但作为物理和化学整合基础的教师资格改革以及地方政府与教育厅之间的财政分担讨论却陷入僵局,令人担忧可能沦为“半吊子整合”。
根据国会预算政策处在28日发布的《幼儿教育与保育整合完成的剩余任务是什么》报告,2027年度政府预算案中,教育部负责的幼儿教育与保育预算较去年增加7.2%,达到9.9万亿韩元。其中,核心的幼儿教育与保育整合预算较今年的补充预算增加46.9%,规模为1.2万亿韩元。
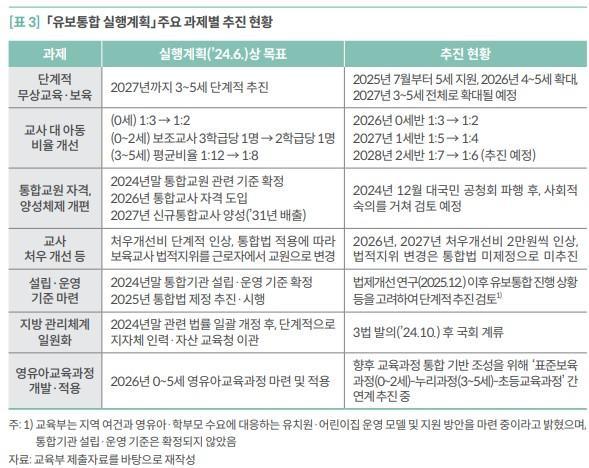
政府在2024年6月根据政府组织法修订,将保健福利部的幼儿园保育事务移交给教育部,并发布了《幼儿教育与保育整合实施计划》。然而,今年8月教育部下半年的工作计划中,幼儿教育与保育一体化的完成时间从原定的2026年修订为2030年,未来四年内资金和制度能否稳定支撑这一目标亟需全面重新评估。
9.9万亿幼儿预算膨胀……‘2030年日落’特别会计与‘补助金联动’基金的陷阱
政府为巩固幼儿教育与保育整合的财政基础,于今年1月设立了“幼儿特别会计”,将原本分散在一般会计和幼儿教育支持特别会计的幼儿财政资源整合为一体。明年的预算案中,除了9.4万亿韩元的幼儿特别会计外,还将投入新设的未来应对基金中的教育与人才账户(5000亿韩元),通过市、道教育厅的教育费用特别会计和地方政府的一般会计两条渠道,支持幼儿园(1.9万亿韩元)和幼儿院(8万亿韩元)。具体而言,0至2岁保育费支持单价提高3%(增加1324亿韩元),教职员工人力成本支持单价提高及待遇改善费扩大(增加907亿韩元),3岁班无偿教育与保育扩大(增加1726亿韩元)等均已反映在内。
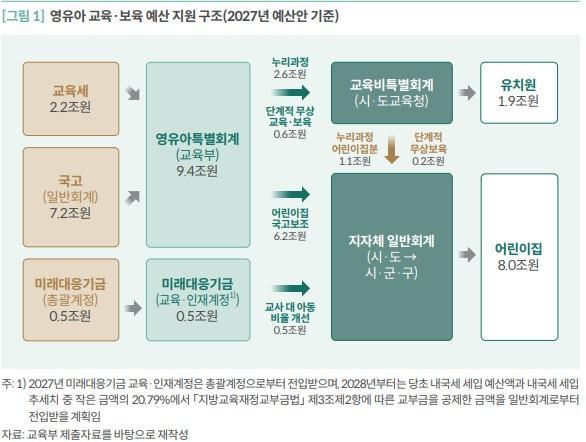
虽然财政外形扩大至10万亿韩元左右,但具体财政结构的稳定性和可持续性仍然存在疑问。首先,作为主要财政来源的幼儿特别会计与之前的幼儿教育支持特别会计不同,法律规定必须从一般会计中强制转入教育税收入预算的60%,以提高其稳定性。
然而,由于其有效期与幼儿教育与保育整合完成的目标时间相同,限制在2030年12月31日之前,这一临时会计的局限性受到质疑。过去的幼儿教育支持特别会计也是以三年为期起步,并经历了两次延长,因此2030年整合完成后的长期资金筹措方案仍不明朗。
特别是从明年预算开始,未来应对基金教育与人才账户将接手原有的“教师与儿童比例改善项目(5269亿韩元)”,而该基金的法律和结构不确定性更大。该基金的设立依据的《未来应对基金设立与运用法案》已于9月提交国会,目前仍在审查阶段。
更何况,规模达4.9万亿韩元的教育与人才账户不仅用于幼儿领域(5000亿韩元,占账户的10.7%),还包括高等教育和人才培养项目。特别是从2028年开始适用的该账户的资金计算方式,规定从国内税收收入预算和趋势中较小的金额的20.79%中,扣除根据《地方教育财政补助金法》规定的补助金后,从一般会计中转入。
换句话说,在国内税收联动结构中,如果地方教育财政补助金的规模扩大,未来应对基金的资金将成反比缩减,形成结构性困境。
整合教师与幼儿学校立法停滞……地方政府‘自有保育费20万亿’转移也处于平行线
中央部门组织整合后,“立法伴随任务”和“地方管理体系一体化”未能取得任何进展,这是幼儿教育与保育整合最大的隐患。教育部原计划在2024年6月的实施计划中,确定整合教师资格和整合机构(暂称幼儿学校)的设立与运营标准,并在2025年制定整合法,2026年引入整合教师资格,2027年培养新整合教师(2031年毕业),形成一条清晰的路线图。
然而,围绕以2024年12月机构整合为前提的整合模型,教师团体与保育界等利益相关者之间的尖锐冲突导致公众听证会的失败,整合教师资格及培养体系的讨论近两年来停滞不前。
政府决定在今年和明年将保育教师的待遇改善费每月提高2万韩元,但核心的保育教师法律地位从“劳动者”变更为“教师”的任务因整合法的延迟而未能启动。
整合机构的设立与运营标准自去年12月育儿政策研究所的法律改善研究后也没有任何进展,而在今年8月发布的教育部下半年工作计划中,整合教师和整合机构相关的具体目标完全缺失。
市、道教育厅与地方政府之间的“财政责任推诿”也是长期存在的冲突因素。目前,市、道及市、郡、区地方政府负责的地方保育事务和人力、资产将移交给市、道教育厅,即所谓的“幼儿教育与保育整合三法(地方教育自治法、地方教育财政补助金法、幼儿保育法修正案)”,自2024年10月提出后,因财政转移的分歧已在国会滞留两年。
教育部在今年下半年的工作计划中提出了年内修订三法的目标,但朝野的合意和机构间的协调仍然不明朗。
冲突的核心在于地方政府自有预算投入的保育费处理问题。地方政府在2025年基准的国库对接投资(3.2万亿韩元)之外,还编制了2万亿韩元的自有项目预算,以支持辖区内的幼儿园。
地方政府认为,保育事务移交给教育厅后,这2万亿韩元的自有支持金负担应由市、道教育厅完全承担。相反,国会滞留的三法中并未具体说明需转移的地方财政范围,因此在未来法案通过过程中,教育厅与地方政府之间的激烈争论不可避免。
国公立0岁班比例改善参与率35.5%‘垫底’……忽视现场条件的半吊子支持
在巨额预算投入的阶段性无偿教育与保育及教师与儿童比例改善项目中,现场机构类型的差异和盲区暴露无遗。政府将阶段性无偿教育与保育的支持对象从去年7月的5岁幼儿扩大至今年的4至5岁,明年将扩展至3至5岁(6429亿韩元)。幼儿园教师与儿童比例改善项目也计划从今年的0岁班(1比3→1比2)开始,明年1岁班(1比5→1比4),到2028年2岁班(1比7→1比6)逐步实施。
然而,实际现场项目的落实速度远低于政府的预期。截至今年7月,全国幼儿园0岁班的教师与儿童比例改善项目的整体平均参与率仅为55.1%,勉强超过一半。
尤其是不同设立类型之间的两极分化非常严重,家庭幼儿园的参与率达到74.1%,而家长最偏好的国公立幼儿园的参与率仅为35.5%,在所有类型中垫底。与合作(64.1%)、职场(60.4%)、法人与团体(56.5%)、社会福利法人(54.0%)、民间(52.1%)幼儿园相比,国公立的参与率低下尤为突出。
这源于政府片面的支持方式。目前,政府对人力成本支持的幼儿园提供人力成本,而对未获得支持的幼儿园则额外提供保育费,仅补偿教师额外招聘的费用。
然而,满员的国公立幼儿园等要减少每位教师的儿童数量,必须拆分现有班级并新设班级,但实际的保育室扩建或空间改造等设施投资费用不在支持范围内。对于没有闲置空间的机构,即使获得人力成本支持,也无法在物理上增加班级,最终放弃参与项目。
无偿教育与保育扩大的家长养育费用感受在幼儿园与幼儿院之间的差异也十分明显。根据国家数据处的消费者物价指数(2020年=100基准)变化,幼儿园的缴费指数从2025年4月的67.77降至今年4月的39.72,下降幅度达到41.4%。
而同一时期幼儿院等保育设施的使用费指数则从85.49降至69.81,仅下降18.3%,减轻幅度不到幼儿园的一半。尽管基本保育费和幼儿教育费有所增加,但现场学习费、特色活动费等家长仍需额外支付的课后费用和其他必要费用的负担依然存在。
最终,教育部下月将发布的《新的幼儿教育与保育整合路线图》中,能否包含精细的资金分担原则和立法执行时间表,将决定政策的最终成败。
国会预算政策处分析师崔海仁表示:“为实现幼儿教育与保育整合的实质性完成,整合教师资格和整合机构标准的确定必须先行,因此应尽快制定2030年前的分阶段立法执行计划,并严格管理推进情况。”他还建议:“即将在11月提出的新路线图中,必须综合考虑2030年日落的幼儿特别会计之后的资金保障方案,以及地方政府与教育厅之间明确的财政分担标准,同时反映各机构的设施条件,设计实际的项目和其他必要费用的减轻对策。”
※ 本报道经人工智能(AI)系统翻译与编辑。