随着中国通用工业设备出口的急剧增长,全球制造业供应结构正在重组。国内企业需要根据发达国家和新兴市场的特点,制定差异化的市场进入策略。
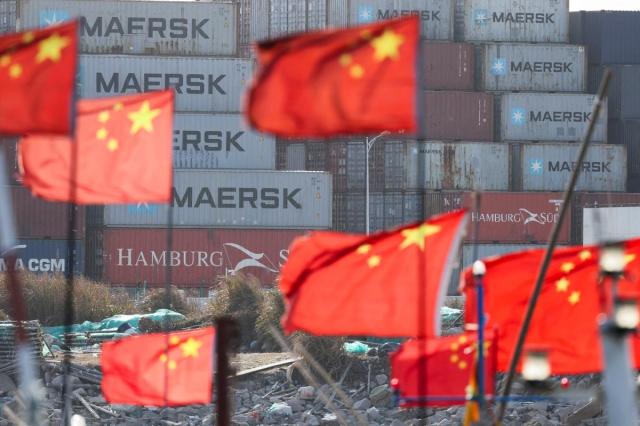
韩国贸易协会国际贸易通商研究院于1日发布的《中国产业设备出口的崛起与全球供应结构变化》报告显示,2025年中国的工业设备出口额将达到2572亿美元(约合343.57万亿韩元),较2015年的1042亿美元增长约2.5倍。
随着中国影响力的扩大,主要制造国之间的出口竞争指数(ESI)也在上升。韩国与中国的工业设备ESI从2015年的46上升至2025年的54。德国(55→62)和日本(44→47)与中国的竞争也愈发激烈。
中国在电力设备、食品和纺织加工机械等领域保持优势,并在物流和传输设备领域超越德国。在通用及其他设备领域,中国与德国并列第一,进一步增强了其影响力。这得益于东南亚等新兴国家制造业投资的扩大、中国企业海外生产基地的建立、国内市场疲软导致的海外市场开拓以及持续的价格竞争力。
在市场方面,中国在新兴制造市场的份额显著扩大。2015年新兴制造市场的工业设备进口中,中国的占比从21.1%急剧上升至2024年的29.6%。
相比之下,受到贸易制裁影响的美国等发达制造市场在同一时期的占比仅从12.8%上升至14.0%。
在中国进入受限的发达制造市场,韩国的市场份额从3.0%小幅上升至3.3%,保持了稳定的地位。而德国(16.5%→15.0%)和日本(7.5%→6.4%)的市场份额则有所下降。
在中国市场份额急剧上升的新兴制造市场,韩国的市场份额则从6.3%下降至4.1%。
韩国贸易协会研究员赫斯尔比表示:“中国凭借价格竞争力增加设备供应,韩国企业需要在质量、交货可靠性、零部件供应和维护能力上实现差异化。”他还指出:“政府应通过支持企业获取当地认证和发掘需求方,降低企业的市场进入负担。”
※ 本报道经人工智能(AI)系统翻译与编辑。