
主页搜索
搜索
选择时间
搜索范围
全部的
‘临床三期’新闻 10个
-
 K-生物:技术出口后的新挑战
技术出口如今已成为描述K-生物的常用术语。企业签订了多大规模的合同、预付款是多少、里程碑(阶段性技术费)如何构成,似乎成为衡量成果的标准。 自2017年政府提出将制药与生物产业培育为未来新兴产业的方向以来,技术出口已成为国内制药与生物企业竞争力的成果指标。今年上半年,国内制药与生物企业的技术出口规模超过13万亿韩元,这一变化反映了行业地位的提升。 原因也不难理解。国内企业在新药开发上面临着巨大的现实压力。新药开发的最大难关——临床三期,通常需要对1000至3000名患者进行药物的有效性和安全性最终验证。拥有全球销售网络的企业屈指可数。 因此,国内企业在临床初期选择技术出口,成为继续进行研发(R&D)的现实策略。然而,商业化过程中产生的最大附加价值往往归属于接受技术转让的全球制药公司,这始终令人遗憾。 虽然技术出口时公布的合同总额备受关注,但实际的预付款往往仅占合同总额的2%至3%。 技术出口无疑是必要的战略,但产业的竞争力不应仅停留在技术出口上。国内企业需要具备选择更长周期开发的条件,这将决定其长期竞争力。 专家们提出扩大国民成长基金、成功无偿贷款、巨型基金等资本流通的建议,正是基于此。目的是创造一个不因资金压力而放弃开发或在过早阶段就进行技术转让的环境。 最近,政府开始扩大对生物产业的支持,这一变化令人欣喜。然而,政策的成败在于预算规模的使用方向,而非单纯的金额。特别是考虑到全球大型制药公司每年在研发上投入数十万亿韩元的现实,有限的政策资金在规模上不如方向重要。 通过将资金分配给多家企业或集中支持相对安全的后期阶段,难以改变产业的体质。 一位生物行业人士表示:“最近国民成长基金也倾向于将资金集中在临床后期或商业化阶段等相对风险较低的领域,而不是分担高风险。”他指出:“如果是公共资金,就更应专注于填补民间难以承担的领域。” 政策资金应集中在填补民间难以承担的阶段。初创企业在概念验证(PoC)阶段需要验证技术并重新挑战,而在企业生死攸关的临床三期中,需要共同分担研发风险。只有这样,民间资本才能进行后续投资,国内企业才能在技术出口后拥有更多选择的余地。 反之,如果政策资金也按照民间投资的标准运作,其存在的意义将变得模糊。越是集中支持相对安全的后期阶段或大型企业,真正急需资金的初创创新企业将失去在市场中生存的能力。 技术出口是K-生物积累的重要成果。现在需要积累的不是合同数量,而是构建一个技术出口不再是唯一选择的产业结构。创造一个国内企业能够坚持到底进行开发的环境,这才是技术出口之后需要准备的课题。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 02:48:10 -
 莫德纳个性化mRNA癌症疫苗成功,股价暴涨130%
莫德纳的个性化mRNA癌症疫苗‘印提斯美兰(V940·mRNA-4157)’在临床三期中取得了积极结果,导致莫德纳股价暴涨。国内投资者对“mRNA技术最终将用于癌症治疗”充满期待。 那么,癌症疫苗真的能成功吗?莫德纳的股价未来将上涨到何处? 癌症疫苗真的成功了吗? 此次结果具有重要意义。 莫德纳与默克共同开发的印提斯美兰通过分析患者的癌组织,找出仅在癌细胞上出现的特征,基于此制作个性化的mRNA疫苗,提前告知免疫系统癌细胞的特征,以便攻击癌细胞。 在此次临床三期中,研究对象为手术切除肿瘤的高风险黑色素瘤患者,印提斯美兰与基利妥珠单抗联合使用。结果显示,主要评估指标——无复发生存率和无远处转移生存率均取得了积极结果。 因此,可以说“癌症疫苗在临床阶段展示了实际效果”。 然而,称癌症已被征服还为时尚早。 目前确认的结果仅针对黑色素瘤患者,并不意味着对所有癌症有效。长期生存率、详细临床数据以及对实际患者的治疗效果仍需进一步确认。 莫德纳股价未来将如何发展? 股价展望则更为复杂。 随着临床三期成功这一重大利好消息的公布,莫德纳股价在一天内暴涨超过100%。由于对癌症疫苗的期待已在股价中反映,短期内可能面临因获利了结而导致的调整。 尤其此次上涨不仅受到癌症疫苗期待的推动,卖空投资者的平仓,即所谓的短期挤压,也可能加大了上涨幅度。 因此,股价在短期内不太可能持续直线上涨,而是可能在暴涨后经历调整,未来的方向将取决于临床数据和FDA的批准情况。 但从长期来看,情况则有所不同。 如果印提斯美兰获得FDA批准并成功商业化,莫德纳将从一家新冠疫苗公司转变为个性化癌症治疗药物公司。如果在黑色素瘤之外的其他癌种中也取得积极结果,企业价值可能会进一步被重新评估。 最终,决定莫德纳股价的关键因素有三个:▲印提斯美兰的详细临床结果有多强大 ▲FDA能多快批准 ▲能否在其他癌种中证明同样的效果。 如果这三项顺利进行,那么当前的暴涨可能不仅是短期主题,而是莫德纳企业价值重新评估的长期上涨的开始。 反之,如果详细数据未能达到预期,或在批准和商业化过程中出现问题,曾经暴涨的股价可能会大幅回落。 总之,莫德纳的临床三期成功是开始证明其可能性的一个重要第一步。对于投资者来说,观察这款癌症疫苗是否能超越单一新药,成为莫德纳的新增长动力,将是未来最重要的关注点。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 18:56:00 -
 科隆组织工程公司因美国临床三期结果失望连续三天跌停,FDA批准预期动摇
科隆组织工程公司因对美国临床三期结果的失望情绪持续发酵,连续三天跌停。根据23日韩国交易所的数据,上午9时24分,科隆组织工程公司的股价较前一交易日下跌29.95%,报21050韩元。此前在21日和22日,股价分别下跌29.90%和29.95%,连续三天触及价格限制。股价暴跌的原因是其针对骨关节炎的细胞基因治疗药物“TG-C”(原名:因博莎)在美国临床三期试验中的顶线结果。科隆组织工程公司此前公告称,在TG-C的美国临床三期试验“TGC-15302”中,主要评估指标视觉疼痛评分(VAS)和骨关节炎症状评估指数(WOMAC)未能证明与安慰剂相比具有统计学显著性。原本科隆组织工程公司计划基于两项美国临床三期结果于2027年第一季度申请生物制品许可(BLA),但此次结果使得申请时间几乎不可避免地延迟。市场普遍担忧此次结果可能导致美国食品药品监督管理局(FDA)批准进度延迟,因此卖盘集中。然而,公司方面表示,TG-C的药效在现有临床中得到了一致确认,此次结果是由于安慰剂效应异常显著所致。此外,公司计划基于预计在10月发布的第二项美国临床三期结果,继续与FDA进行批准战略的沟通。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-23 18:32:00 -
 科隆组织TG-C三期临床试验结果不佳,计划十月公布第二次结果
科隆组织的骨关节炎细胞基因治疗药物“TG-C(前称Inbosa)”在首次美国临床三期试验中遭遇挫折。公司在分析了超出预期的安慰剂反应后,计划具体化未来的开发日程和批准策略。 科隆组织于21日在首尔江西区科隆One&Only大厦召开记者会,公开了美国临床三期的初步分析摘要结果和后续开发计划。 此前,科隆组织在前一天的公告中表示,尽管在临床三期中确认了12个月时点的共同主要评估指标——骨关节炎疼痛评分(WOMAC)和疼痛缓解(VAS)方面的疼痛缓解和关节功能改善,但未能在统计学上获得与安慰剂组的显著性差异。 在首次美国临床三期TGC-15302中,VAS的变化为TG-C组-38.7,安慰剂组-39.2。WOMAC总分变化分别为-27.61和-26.54。 这与之前美国临床二期和韩国临床三期的给药组数据相似或更高。与过去的临床结果相比,TG-C的效果得到了再现,但安慰剂反应显著增强。 科隆组织共同首席执行官全胜浩表示:“我们的目标是证明与安慰剂组的差异,但安慰剂反应超出了预期。”他还指出:“商业化进程可能会比预期的时间延迟,待原因分析结果出来后,我们将重新制定开发日程。” 公司认为,安慰剂反应显著的原因可能与骨关节炎临床试验中出于伦理原因可联合使用的止痛药等因素有关。 关于TG-C的安全性问题并未得到证实。接受TG-C治疗的患者中,因骨关节炎恶化而接受膝关节人工置换手术的比例为0.6%(310人中2人),而安慰剂组为5.3%(151人中8人)。 原定于明年第一季度向美国食品药品监督管理局(FDA)申请生物制品许可(BLA)和2028年商业化的计划面临推迟的可能性加大。全胜浩强调:“公司的目标明确,将根据原因分析结果明确方向。” 科隆组织计划于10月公布第二次美国临床三期结果。这两次试验虽然采用相同的方案,但在不同的临床试验机构和评估者、患者群体中独立进行。 另一方面,截至21日下午3时,科隆组织的股价较前一交易日下跌29.9%,触及跌停。全胜浩表示:“请考虑这还不是结束,我们还有旅程。”并表示将与市场保持持续透明的沟通。
2026-07-22 00:04:00 -
 '临床三期更难通过'… K新药瓶颈在后期开发
韩国制药和生物企业在技术出口方面取得了一系列成果,逐渐接近成为“技术出口强国”,但在后期开发阶段,成本负担和经验不足被认为是K新药的瓶颈。 根据韩国保健产业振兴院19日发布的《国产新药全球跃进的瓶颈因素与改善方向》报告,国内新药开发的最大障碍是后期临床和商业化。技术出口是国内企业证明其研发能力的现实策略,但也面临无法积累新药开发经验的局限。 后期开发是一个需要同时承担成本和失败风险的阶段。根据韩国生物协会引用生物医学追踪器的临床试验数据发布的报告,临床二期的整体开发成功率是最低的。在2011年至2020年的十年间,临床一期到产品许可批准的成功率平均为7.9%,而临床二期向三期过渡的比例仅为28.9%,远低于临床一期(52%)和临床三期(57.8%)。 临床一期是确认安全性的程序,而临床二期是验证候选物质对患者的有效性的第一步。决定是否进入需要大量资金投入的临床三期,不仅要考虑有效性,还要评估产品化的可能性,因此难度自然较高。 这种负担也影响了国内企业的开发策略。企业在相对风险较低的临床初期阶段选择技术出口的案例持续增加,而在商业化过程中创造的最大附加价值往往归属于接受技术转让的全球制药公司。 后期临床的壁垒不仅仅是资金问题。由于完成的机会较少,企业在应对监管、许可策略和商业化能力方面的积累也不足。尽管合同达成和技术出口规模受到关注,但在谈判破裂或临床失败过程中积累的数据和经验未能转化为产业资产。全球市场上,失败经验可以作为下一次开发的资产,而国内仍然停留在成功案例的评估上。 黄珠莉 韩国生物协会对外合作总部长表示:“技术出口可能减少独立开发经验积累的机会,这也是同样的担忧。必须建立一个不仅限于技术转让,还能将试错和失败数据积累为整个行业资产的基础。” 在此背景下,今年下半年,国内企业的后期开发能力将迎来考验。科隆生物将于本月发布其骨关节炎基因治疗药物“TG-C”的美国临床三期顶线结果。业界预计,如果结果积极,将不仅确认全球首个根本治疗药物(DMOAD)的可能性,还将提升整个国内生物产业的信任度。 阿里生物正在进行口服阿尔茨海默病治疗药物“AR1001”的全球临床三期,并预计在年内发布主要结果,市场期待感不断上升。 然而,仅靠企业的努力提升后期开发能力并不容易。郑允泽 制药产业战略研究院院长指出:“美国在(稀有药物方面)通过风险投资、大规模资本和税收支持等相结合,形成了市场分散失败风险的结构,而国内的技术特例上市中心的资金良性循环却减弱。”郑院长表示:“上市后法律亏损和销售维持要求等负担影响较大,因此需要扩大国民成长基金、成功不还款和大型基金。” 黄珠莉总部长认为,政策应转向同时支持初期研究和后期开发。他表示:“通过初期阶段的概念验证(PoC)进行大胆尝试,以及后期临床(临床三期)风险分担,才能建立一个不惧失败、积累经验的生物生态系统。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-20 04:04:00 -
 GC녹십자获得‘배리셀라주’二次接种国内临床三期IND批准
GC녹십者已获得水痘疫苗‘배리셀라주’二次接种(2剂)临床三期试验计划的批准。随着全球市场上二次接种体系的普及,GC녹십者将通过多国临床试验来增强竞争力。GC녹십者于7月2日宣布,其水痘疫苗‘배리셀라주’二次接种(2剂)临床三期试验计划书(IND)已获得食品药品安全处的批准。此次临床试验将在泰国和越南进行,并在此基础上增加韩国的参与,针对474名12个月至12岁健康儿童进行研究。该研究将与美国默克(MSD)的水痘疫苗‘Varivax’进行直接比较,旨在验证免疫原性和安全性。目前,水痘疫苗接种市场正逐渐转向二次接种体系,以减少一次接种后发生的突破性感染。美国、加拿大、日本等28个国家已实施二次接种,世界卫生组织(WHO)也推荐进行二次接种。‘배리셀라주’是GC녹십者于1993年自主开发的基于‘MAV/06’菌株的水痘疫苗。去年,该疫苗被列入WHO Position Paper3,并获得与Oka基因水痘疫苗相当的可信度。GC녹십者计划在多国临床试验完成后,争取在2028年前获得包括韩国在内的东南亚主要国家的二次接种产品许可。GC녹십者开发总部的李在宇表示:“‘배리셀라주’二次接种临床试验是提升疫苗组合资产价值的重要契机,我们将扩大其在全球公共采购和民用疫苗市场的应用。”此外,公司在去年9月申请实地考察后,通过书面评估获得了流感疫苗‘GCFlu’和‘배리셀라’的WHO GMP适用性认证。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-03 17:20:00 -
 韩独合作企业Resolute发布肿瘤介导性高胰岛素血症治疗药物临床三期中期结果
韩独公司宣布,与Resolute合作的开放创新研发(R&D)于美国时间6月2日发布了针对肿瘤介导性高胰岛素血症(HI)患者的艾尔索德图格(RZ358)临床三期“upLIFT”研究的中期结果。 艾尔索德图格是一种完全人源化的单克隆抗体。它通过以别构方式结合胰岛素受体,减少胰岛素及相关物质引起的受体过度活跃,从而改善HI情况下的低血糖。 upLIFT研究是一项针对因胰岛素瘤和非胰腺细胞肿瘤引起的低血糖患者进行的单组、开放标签的临床三期研究。目前,计划的16名受试者中已有8名注册。 在注册的8名患者中,有6名满足主要评估指标“与基线相比静脉葡萄糖给药量(GIR)减少50%以上”。部分患者在治疗后停止了静脉葡萄糖给药。 1名患者在核心治疗期结束前撤回了研究参与同意,并停止了艾尔索德图格及其他非缓解治疗。其余1名患者目前仍在接受治疗。完成8周治疗的患者参与了长期延续研究,累计治疗时间最长可达6个月。 艾尔索德图格在核心治疗期及延续研究阶段总体耐受性良好。目前尚未报告与药物相关的不良反应或其他安全性相关的特殊情况。 Resolute是一家专注于低血糖诱发的各种高胰岛素血症治疗的后期临床阶段罕见病专业生物公司。韩独拥有艾尔索德图格在国内的商业化权利,并与Resolute保持开发合作。Resolute计划在完成肿瘤介导性高胰岛素血症适应症的临床三期upLIFT研究的全部患者注册后,于今年下半年发布顶线结果。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 23:30:00 -
 大宇制药发布펙수클루对抗幽门螺旋杆菌的三期临床试验结果
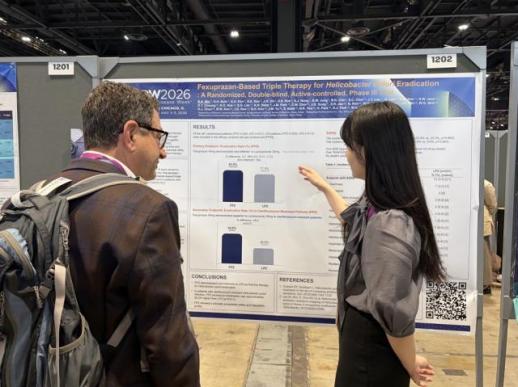
大宇制药于近日在2026年美国消化疾病周(DDW 2026)上发布了其抗幽门螺旋杆菌药物“펙수클루(成分名:펙수프라잔盐酸盐)”的三期临床试验结果。 펙수클루是大宇制药于2022年推出的第三代胃食管反流病治疗药物,属于钾竞争性胃酸分泌抑制剂(P-CAB)类别。该药物改善了传统质子泵抑制剂(PPI)的缺点,如起效缓慢、半衰期短以及需餐前服用等问题。 大宇制药最近获得了食品药品安全部对펙수클루 40mg用于幽门螺旋杆菌根除的适应症扩展的批准。临床结果显示,펙수클루在抗生素克拉霉素耐药患者中,根除率显著高于对照组,展现出新的治疗选择的可能性。 除了原有的治疗适应症——包括治疗侵蚀性胃食管反流病、改善急性和慢性胃炎的胃黏膜病变、预防非甾体抗炎药(NSAIDs)引起的消化性溃疡(胃溃疡和十二指肠溃疡)外,펙수클루的治疗范围还扩展至幽门螺旋杆菌根除治疗领域。 此次临床试验采用多中心、随机对照、双盲的方式进行。共461名患者参与,接受了为期14天的펙수프라잔(40mg)或兰索拉唑(30mg)与两种抗生素(阿莫西林、克拉霉素)联合使用的三联疗法,以评估根除效果。 详细分析结果显示,在克拉霉素耐药患者中,基于펙수클루的治疗方案根除率为54.76%,比对照组(28.57%)高出约26个百分点,显示出统计学上的优越性。 在对所有参与者的主要有效性评估中,펙수클루组的根除率为83.64%,证明了其与对照组(77.93%)的非劣效性。两组之间的不良事件发生率没有显著差异。 公司表示,将通过持续扩展适应症来增强펙수클루在消化疾病市场的竞争力。大宇制药临床医学中心主任罗在镇表示:“在抗生素耐药的治疗环境中,我们确认了新的治疗选择的可能性,并将继续进行适应症扩展的研究。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 23:36:30 -
 HK Innoen加速推进K-CAB全球市场挑战
HK Innoen的胃食管反流病治疗药物K-CAB(成分名:Tegoprazan)即将在美国公布临床三期结果,全球市场扩展的期待增加。 此次结果可能影响未来欧洲技术转让的可能性,因此引起制药和生物行业及投资者的关注。 据业内消息,K-CAB的美国临床三期主要结果将在5月2日至5日举行的全球最大消化病学会DDW(Digestive Disease Week 2026)上公布。 K-CAB是一种钾竞争性胃酸分泌抑制剂(P-CAB)新药,与传统质子泵抑制剂(PPI)相比,具有快速药效和优异的夜间酸分泌抑制效果。该药在韩国已成为畅销药,并在中国、东南亚等亚洲市场迅速扩展。基于这些成就,HK Innoen一直在推进美国和欧洲市场的全球临床战略。 在美国市场,合作伙伴Sebela负责临床和商业化战略。Sebela在胃肠道治疗领域具有专长,在K-CAB的美国审批和上市过程中扮演关键角色。此次临床三期主要评估糜烂性食管炎(EE)患者的治愈率和维持疗法效果,目标是证明其不劣于或优于现有治疗药物。 对美国临床三期结果的预期普遍乐观。韩国和中国的临床数据及实际处方数据(RWD)支持其有效性,且同类药物在全球市场的竞争力也提升了期待。特别是P-CAB类药物在快速症状改善和患者依从性方面优于传统PPI,市场替代需求充足。 然而,仍存在变量。美国食品药品监督管理局(FDA)对胃食管反流病治疗药物的长期安全性和复发抑制效果尤为重视,因此维持疗法数据的完整性至关重要。此外,能否获得与竞争药物的直接比较数据也是影响市场进入速度的因素。 如果DDW的结果积极,预计欧洲市场的拓展也将加速。业内认为,K-CAB在亚洲市场的商业化成功将提高与全球制药公司技术转让(许可转让)谈判的可能性。尤其是在PPI主导的欧洲市场,对新一代胃酸抑制剂的需求逐渐增加,P-CAB类新药的关注度上升。 IM证券研究员郑在元表示:“目前在美国,只有Phathom Pharma的Vonoprazan(Takeda)作为P-CAB制剂销售,因此全球学会的发布是首次通过数据证明其优势的事件。”他还表示:“基于此,预计在国内及海外营销中将形成优势,市场期待的欧洲等K-CAB的进一步合同的积极消息可能会随之而来。” 他补充道:“HK Innoen的美国合作伙伴Sebela今年初已向FDA提交了K-CAB的新药申请(NDA),保守估计明年初可能获得批准和上市。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 00:28:32 -
 ST Pharm业绩优异后股价反弹
ST Pharm近期业绩优异,股价在获利回吐后反弹。根据韩国交易所数据,28日下午1点16分,ST Pharm股价较前一交易日上涨0.54%,至168,400韩元。盘中一度下跌3.34%至161,900韩元,随后反弹。ST Pharm前一天公告称,今年第一季度合并销售额同比增长27.7%至670亿韩元,营业利润激增1024.6%至115亿韩元。尽管销售额略低于市场预期,但营业利润超出30%以上,证券界纷纷维持或上调目标股价。Hana证券研究员金善雅表示,今年上半年将确认第二季度业绩增长,下半年将有更多事件,维持目标股价21万韩元,建议“买入”。Daol投资证券研究员李智秀也指出,ST Pharm的Olearsen药物即将获批,Pellacarsen临床三期,STP0404(艾滋病)顶线等研发动能强劲,上调目标股价至21万韩元。Yuanta证券研究员河贤秀认为,商业化项目的委托开发生产(CDMO)比例增加,进入稳定增长结构,上调目标股价至20万韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-28 22:24:24
-
K-生物:技术出口后的新挑战
技术出口如今已成为描述K-生物的常用术语。企业签订了多大规模的合同、预付款是多少、里程碑(阶段性技术费)如何构成,似乎成为衡量成果的标准。 自2017年政府提出将制药与生物产业培育为未来新兴产业的方向以来,技术出口已成为国内制药与生物企业竞争力的成果指标。今年上半年,国内制药与生物企业的技术出口规模超过13万亿韩元,这一变化反映了行业地位的提升。 原因也不难理解。国内企业在新药开发上面临着巨大的现实压力。新药开发的最大难关——临床三期,通常需要对1000至3000名患者进行药物的有效性和安全性最终验证。拥有全球销售网络的企业屈指可数。 因此,国内企业在临床初期选择技术出口,成为继续进行研发(R&D)的现实策略。然而,商业化过程中产生的最大附加价值往往归属于接受技术转让的全球制药公司,这始终令人遗憾。 虽然技术出口时公布的合同总额备受关注,但实际的预付款往往仅占合同总额的2%至3%。 技术出口无疑是必要的战略,但产业的竞争力不应仅停留在技术出口上。国内企业需要具备选择更长周期开发的条件,这将决定其长期竞争力。 专家们提出扩大国民成长基金、成功无偿贷款、巨型基金等资本流通的建议,正是基于此。目的是创造一个不因资金压力而放弃开发或在过早阶段就进行技术转让的环境。 最近,政府开始扩大对生物产业的支持,这一变化令人欣喜。然而,政策的成败在于预算规模的使用方向,而非单纯的金额。特别是考虑到全球大型制药公司每年在研发上投入数十万亿韩元的现实,有限的政策资金在规模上不如方向重要。 通过将资金分配给多家企业或集中支持相对安全的后期阶段,难以改变产业的体质。 一位生物行业人士表示:“最近国民成长基金也倾向于将资金集中在临床后期或商业化阶段等相对风险较低的领域,而不是分担高风险。”他指出:“如果是公共资金,就更应专注于填补民间难以承担的领域。” 政策资金应集中在填补民间难以承担的阶段。初创企业在概念验证(PoC)阶段需要验证技术并重新挑战,而在企业生死攸关的临床三期中,需要共同分担研发风险。只有这样,民间资本才能进行后续投资,国内企业才能在技术出口后拥有更多选择的余地。 反之,如果政策资金也按照民间投资的标准运作,其存在的意义将变得模糊。越是集中支持相对安全的后期阶段或大型企业,真正急需资金的初创创新企业将失去在市场中生存的能力。 技术出口是K-生物积累的重要成果。现在需要积累的不是合同数量,而是构建一个技术出口不再是唯一选择的产业结构。创造一个国内企业能够坚持到底进行开发的环境,这才是技术出口之后需要准备的课题。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 02:48:10 -
莫德纳个性化mRNA癌症疫苗成功,股价暴涨130%
莫德纳的个性化mRNA癌症疫苗‘印提斯美兰(V940·mRNA-4157)’在临床三期中取得了积极结果,导致莫德纳股价暴涨。国内投资者对“mRNA技术最终将用于癌症治疗”充满期待。 那么,癌症疫苗真的能成功吗?莫德纳的股价未来将上涨到何处? 癌症疫苗真的成功了吗? 此次结果具有重要意义。 莫德纳与默克共同开发的印提斯美兰通过分析患者的癌组织,找出仅在癌细胞上出现的特征,基于此制作个性化的mRNA疫苗,提前告知免疫系统癌细胞的特征,以便攻击癌细胞。 在此次临床三期中,研究对象为手术切除肿瘤的高风险黑色素瘤患者,印提斯美兰与基利妥珠单抗联合使用。结果显示,主要评估指标——无复发生存率和无远处转移生存率均取得了积极结果。 因此,可以说“癌症疫苗在临床阶段展示了实际效果”。 然而,称癌症已被征服还为时尚早。 目前确认的结果仅针对黑色素瘤患者,并不意味着对所有癌症有效。长期生存率、详细临床数据以及对实际患者的治疗效果仍需进一步确认。 莫德纳股价未来将如何发展? 股价展望则更为复杂。 随着临床三期成功这一重大利好消息的公布,莫德纳股价在一天内暴涨超过100%。由于对癌症疫苗的期待已在股价中反映,短期内可能面临因获利了结而导致的调整。 尤其此次上涨不仅受到癌症疫苗期待的推动,卖空投资者的平仓,即所谓的短期挤压,也可能加大了上涨幅度。 因此,股价在短期内不太可能持续直线上涨,而是可能在暴涨后经历调整,未来的方向将取决于临床数据和FDA的批准情况。 但从长期来看,情况则有所不同。 如果印提斯美兰获得FDA批准并成功商业化,莫德纳将从一家新冠疫苗公司转变为个性化癌症治疗药物公司。如果在黑色素瘤之外的其他癌种中也取得积极结果,企业价值可能会进一步被重新评估。 最终,决定莫德纳股价的关键因素有三个:▲印提斯美兰的详细临床结果有多强大 ▲FDA能多快批准 ▲能否在其他癌种中证明同样的效果。 如果这三项顺利进行,那么当前的暴涨可能不仅是短期主题,而是莫德纳企业价值重新评估的长期上涨的开始。 反之,如果详细数据未能达到预期,或在批准和商业化过程中出现问题,曾经暴涨的股价可能会大幅回落。 总之,莫德纳的临床三期成功是开始证明其可能性的一个重要第一步。对于投资者来说,观察这款癌症疫苗是否能超越单一新药,成为莫德纳的新增长动力,将是未来最重要的关注点。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-20 18:56:00 -
科隆组织工程公司因美国临床三期结果失望连续三天跌停,FDA批准预期动摇
科隆组织工程公司因对美国临床三期结果的失望情绪持续发酵,连续三天跌停。根据23日韩国交易所的数据,上午9时24分,科隆组织工程公司的股价较前一交易日下跌29.95%,报21050韩元。此前在21日和22日,股价分别下跌29.90%和29.95%,连续三天触及价格限制。股价暴跌的原因是其针对骨关节炎的细胞基因治疗药物“TG-C”(原名:因博莎)在美国临床三期试验中的顶线结果。科隆组织工程公司此前公告称,在TG-C的美国临床三期试验“TGC-15302”中,主要评估指标视觉疼痛评分(VAS)和骨关节炎症状评估指数(WOMAC)未能证明与安慰剂相比具有统计学显著性。原本科隆组织工程公司计划基于两项美国临床三期结果于2027年第一季度申请生物制品许可(BLA),但此次结果使得申请时间几乎不可避免地延迟。市场普遍担忧此次结果可能导致美国食品药品监督管理局(FDA)批准进度延迟,因此卖盘集中。然而,公司方面表示,TG-C的药效在现有临床中得到了一致确认,此次结果是由于安慰剂效应异常显著所致。此外,公司计划基于预计在10月发布的第二项美国临床三期结果,继续与FDA进行批准战略的沟通。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-23 18:32:00 -
科隆组织TG-C三期临床试验结果不佳,计划十月公布第二次结果
科隆组织的骨关节炎细胞基因治疗药物“TG-C(前称Inbosa)”在首次美国临床三期试验中遭遇挫折。公司在分析了超出预期的安慰剂反应后,计划具体化未来的开发日程和批准策略。 科隆组织于21日在首尔江西区科隆One&Only大厦召开记者会,公开了美国临床三期的初步分析摘要结果和后续开发计划。 此前,科隆组织在前一天的公告中表示,尽管在临床三期中确认了12个月时点的共同主要评估指标——骨关节炎疼痛评分(WOMAC)和疼痛缓解(VAS)方面的疼痛缓解和关节功能改善,但未能在统计学上获得与安慰剂组的显著性差异。 在首次美国临床三期TGC-15302中,VAS的变化为TG-C组-38.7,安慰剂组-39.2。WOMAC总分变化分别为-27.61和-26.54。 这与之前美国临床二期和韩国临床三期的给药组数据相似或更高。与过去的临床结果相比,TG-C的效果得到了再现,但安慰剂反应显著增强。 科隆组织共同首席执行官全胜浩表示:“我们的目标是证明与安慰剂组的差异,但安慰剂反应超出了预期。”他还指出:“商业化进程可能会比预期的时间延迟,待原因分析结果出来后,我们将重新制定开发日程。” 公司认为,安慰剂反应显著的原因可能与骨关节炎临床试验中出于伦理原因可联合使用的止痛药等因素有关。 关于TG-C的安全性问题并未得到证实。接受TG-C治疗的患者中,因骨关节炎恶化而接受膝关节人工置换手术的比例为0.6%(310人中2人),而安慰剂组为5.3%(151人中8人)。 原定于明年第一季度向美国食品药品监督管理局(FDA)申请生物制品许可(BLA)和2028年商业化的计划面临推迟的可能性加大。全胜浩强调:“公司的目标明确,将根据原因分析结果明确方向。” 科隆组织计划于10月公布第二次美国临床三期结果。这两次试验虽然采用相同的方案,但在不同的临床试验机构和评估者、患者群体中独立进行。 另一方面,截至21日下午3时,科隆组织的股价较前一交易日下跌29.9%,触及跌停。全胜浩表示:“请考虑这还不是结束,我们还有旅程。”并表示将与市场保持持续透明的沟通。
2026-07-22 00:04:00 -
'临床三期更难通过'… K新药瓶颈在后期开发
韩国制药和生物企业在技术出口方面取得了一系列成果,逐渐接近成为“技术出口强国”,但在后期开发阶段,成本负担和经验不足被认为是K新药的瓶颈。 根据韩国保健产业振兴院19日发布的《国产新药全球跃进的瓶颈因素与改善方向》报告,国内新药开发的最大障碍是后期临床和商业化。技术出口是国内企业证明其研发能力的现实策略,但也面临无法积累新药开发经验的局限。 后期开发是一个需要同时承担成本和失败风险的阶段。根据韩国生物协会引用生物医学追踪器的临床试验数据发布的报告,临床二期的整体开发成功率是最低的。在2011年至2020年的十年间,临床一期到产品许可批准的成功率平均为7.9%,而临床二期向三期过渡的比例仅为28.9%,远低于临床一期(52%)和临床三期(57.8%)。 临床一期是确认安全性的程序,而临床二期是验证候选物质对患者的有效性的第一步。决定是否进入需要大量资金投入的临床三期,不仅要考虑有效性,还要评估产品化的可能性,因此难度自然较高。 这种负担也影响了国内企业的开发策略。企业在相对风险较低的临床初期阶段选择技术出口的案例持续增加,而在商业化过程中创造的最大附加价值往往归属于接受技术转让的全球制药公司。 后期临床的壁垒不仅仅是资金问题。由于完成的机会较少,企业在应对监管、许可策略和商业化能力方面的积累也不足。尽管合同达成和技术出口规模受到关注,但在谈判破裂或临床失败过程中积累的数据和经验未能转化为产业资产。全球市场上,失败经验可以作为下一次开发的资产,而国内仍然停留在成功案例的评估上。 黄珠莉 韩国生物协会对外合作总部长表示:“技术出口可能减少独立开发经验积累的机会,这也是同样的担忧。必须建立一个不仅限于技术转让,还能将试错和失败数据积累为整个行业资产的基础。” 在此背景下,今年下半年,国内企业的后期开发能力将迎来考验。科隆生物将于本月发布其骨关节炎基因治疗药物“TG-C”的美国临床三期顶线结果。业界预计,如果结果积极,将不仅确认全球首个根本治疗药物(DMOAD)的可能性,还将提升整个国内生物产业的信任度。 阿里生物正在进行口服阿尔茨海默病治疗药物“AR1001”的全球临床三期,并预计在年内发布主要结果,市场期待感不断上升。 然而,仅靠企业的努力提升后期开发能力并不容易。郑允泽 制药产业战略研究院院长指出:“美国在(稀有药物方面)通过风险投资、大规模资本和税收支持等相结合,形成了市场分散失败风险的结构,而国内的技术特例上市中心的资金良性循环却减弱。”郑院长表示:“上市后法律亏损和销售维持要求等负担影响较大,因此需要扩大国民成长基金、成功不还款和大型基金。” 黄珠莉总部长认为,政策应转向同时支持初期研究和后期开发。他表示:“通过初期阶段的概念验证(PoC)进行大胆尝试,以及后期临床(临床三期)风险分担,才能建立一个不惧失败、积累经验的生物生态系统。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-20 04:04:00 -
GC녹십자获得‘배리셀라주’二次接种国内临床三期IND批准
GC녹십者已获得水痘疫苗‘배리셀라주’二次接种(2剂)临床三期试验计划的批准。随着全球市场上二次接种体系的普及,GC녹십者将通过多国临床试验来增强竞争力。GC녹십者于7月2日宣布,其水痘疫苗‘배리셀라주’二次接种(2剂)临床三期试验计划书(IND)已获得食品药品安全处的批准。此次临床试验将在泰国和越南进行,并在此基础上增加韩国的参与,针对474名12个月至12岁健康儿童进行研究。该研究将与美国默克(MSD)的水痘疫苗‘Varivax’进行直接比较,旨在验证免疫原性和安全性。目前,水痘疫苗接种市场正逐渐转向二次接种体系,以减少一次接种后发生的突破性感染。美国、加拿大、日本等28个国家已实施二次接种,世界卫生组织(WHO)也推荐进行二次接种。‘배리셀라주’是GC녹십者于1993年自主开发的基于‘MAV/06’菌株的水痘疫苗。去年,该疫苗被列入WHO Position Paper3,并获得与Oka基因水痘疫苗相当的可信度。GC녹십者计划在多国临床试验完成后,争取在2028年前获得包括韩国在内的东南亚主要国家的二次接种产品许可。GC녹십者开发总部的李在宇表示:“‘배리셀라주’二次接种临床试验是提升疫苗组合资产价值的重要契机,我们将扩大其在全球公共采购和民用疫苗市场的应用。”此外,公司在去年9月申请实地考察后,通过书面评估获得了流感疫苗‘GCFlu’和‘배리셀라’的WHO GMP适用性认证。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-03 17:20:00 -
韩独合作企业Resolute发布肿瘤介导性高胰岛素血症治疗药物临床三期中期结果
韩独公司宣布,与Resolute合作的开放创新研发(R&D)于美国时间6月2日发布了针对肿瘤介导性高胰岛素血症(HI)患者的艾尔索德图格(RZ358)临床三期“upLIFT”研究的中期结果。 艾尔索德图格是一种完全人源化的单克隆抗体。它通过以别构方式结合胰岛素受体,减少胰岛素及相关物质引起的受体过度活跃,从而改善HI情况下的低血糖。 upLIFT研究是一项针对因胰岛素瘤和非胰腺细胞肿瘤引起的低血糖患者进行的单组、开放标签的临床三期研究。目前,计划的16名受试者中已有8名注册。 在注册的8名患者中,有6名满足主要评估指标“与基线相比静脉葡萄糖给药量(GIR)减少50%以上”。部分患者在治疗后停止了静脉葡萄糖给药。 1名患者在核心治疗期结束前撤回了研究参与同意,并停止了艾尔索德图格及其他非缓解治疗。其余1名患者目前仍在接受治疗。完成8周治疗的患者参与了长期延续研究,累计治疗时间最长可达6个月。 艾尔索德图格在核心治疗期及延续研究阶段总体耐受性良好。目前尚未报告与药物相关的不良反应或其他安全性相关的特殊情况。 Resolute是一家专注于低血糖诱发的各种高胰岛素血症治疗的后期临床阶段罕见病专业生物公司。韩独拥有艾尔索德图格在国内的商业化权利,并与Resolute保持开发合作。Resolute计划在完成肿瘤介导性高胰岛素血症适应症的临床三期upLIFT研究的全部患者注册后,于今年下半年发布顶线结果。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 23:30:00 -
大宇制药发布펙수클루对抗幽门螺旋杆菌的三期临床试验结果
大宇制药于近日在2026年美国消化疾病周(DDW 2026)上发布了其抗幽门螺旋杆菌药物“펙수클루(成分名:펙수프라잔盐酸盐)”的三期临床试验结果。 펙수클루是大宇制药于2022年推出的第三代胃食管反流病治疗药物,属于钾竞争性胃酸分泌抑制剂(P-CAB)类别。该药物改善了传统质子泵抑制剂(PPI)的缺点,如起效缓慢、半衰期短以及需餐前服用等问题。 大宇制药最近获得了食品药品安全部对펙수클루 40mg用于幽门螺旋杆菌根除的适应症扩展的批准。临床结果显示,펙수클루在抗生素克拉霉素耐药患者中,根除率显著高于对照组,展现出新的治疗选择的可能性。 除了原有的治疗适应症——包括治疗侵蚀性胃食管反流病、改善急性和慢性胃炎的胃黏膜病变、预防非甾体抗炎药(NSAIDs)引起的消化性溃疡(胃溃疡和十二指肠溃疡)外,펙수클루的治疗范围还扩展至幽门螺旋杆菌根除治疗领域。 此次临床试验采用多中心、随机对照、双盲的方式进行。共461名患者参与,接受了为期14天的펙수프라잔(40mg)或兰索拉唑(30mg)与两种抗生素(阿莫西林、克拉霉素)联合使用的三联疗法,以评估根除效果。 详细分析结果显示,在克拉霉素耐药患者中,基于펙수클루的治疗方案根除率为54.76%,比对照组(28.57%)高出约26个百分点,显示出统计学上的优越性。 在对所有参与者的主要有效性评估中,펙수클루组的根除率为83.64%,证明了其与对照组(77.93%)的非劣效性。两组之间的不良事件发生率没有显著差异。 公司表示,将通过持续扩展适应症来增强펙수클루在消化疾病市场的竞争力。大宇制药临床医学中心主任罗在镇表示:“在抗生素耐药的治疗环境中,我们确认了新的治疗选择的可能性,并将继续进行适应症扩展的研究。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 23:36:30 -
HK Innoen加速推进K-CAB全球市场挑战
HK Innoen的胃食管反流病治疗药物K-CAB(成分名:Tegoprazan)即将在美国公布临床三期结果,全球市场扩展的期待增加。 此次结果可能影响未来欧洲技术转让的可能性,因此引起制药和生物行业及投资者的关注。 据业内消息,K-CAB的美国临床三期主要结果将在5月2日至5日举行的全球最大消化病学会DDW(Digestive Disease Week 2026)上公布。 K-CAB是一种钾竞争性胃酸分泌抑制剂(P-CAB)新药,与传统质子泵抑制剂(PPI)相比,具有快速药效和优异的夜间酸分泌抑制效果。该药在韩国已成为畅销药,并在中国、东南亚等亚洲市场迅速扩展。基于这些成就,HK Innoen一直在推进美国和欧洲市场的全球临床战略。 在美国市场,合作伙伴Sebela负责临床和商业化战略。Sebela在胃肠道治疗领域具有专长,在K-CAB的美国审批和上市过程中扮演关键角色。此次临床三期主要评估糜烂性食管炎(EE)患者的治愈率和维持疗法效果,目标是证明其不劣于或优于现有治疗药物。 对美国临床三期结果的预期普遍乐观。韩国和中国的临床数据及实际处方数据(RWD)支持其有效性,且同类药物在全球市场的竞争力也提升了期待。特别是P-CAB类药物在快速症状改善和患者依从性方面优于传统PPI,市场替代需求充足。 然而,仍存在变量。美国食品药品监督管理局(FDA)对胃食管反流病治疗药物的长期安全性和复发抑制效果尤为重视,因此维持疗法数据的完整性至关重要。此外,能否获得与竞争药物的直接比较数据也是影响市场进入速度的因素。 如果DDW的结果积极,预计欧洲市场的拓展也将加速。业内认为,K-CAB在亚洲市场的商业化成功将提高与全球制药公司技术转让(许可转让)谈判的可能性。尤其是在PPI主导的欧洲市场,对新一代胃酸抑制剂的需求逐渐增加,P-CAB类新药的关注度上升。 IM证券研究员郑在元表示:“目前在美国,只有Phathom Pharma的Vonoprazan(Takeda)作为P-CAB制剂销售,因此全球学会的发布是首次通过数据证明其优势的事件。”他还表示:“基于此,预计在国内及海外营销中将形成优势,市场期待的欧洲等K-CAB的进一步合同的积极消息可能会随之而来。” 他补充道:“HK Innoen的美国合作伙伴Sebela今年初已向FDA提交了K-CAB的新药申请(NDA),保守估计明年初可能获得批准和上市。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-30 00:28:32 -
ST Pharm业绩优异后股价反弹
ST Pharm近期业绩优异,股价在获利回吐后反弹。根据韩国交易所数据,28日下午1点16分,ST Pharm股价较前一交易日上涨0.54%,至168,400韩元。盘中一度下跌3.34%至161,900韩元,随后反弹。ST Pharm前一天公告称,今年第一季度合并销售额同比增长27.7%至670亿韩元,营业利润激增1024.6%至115亿韩元。尽管销售额略低于市场预期,但营业利润超出30%以上,证券界纷纷维持或上调目标股价。Hana证券研究员金善雅表示,今年上半年将确认第二季度业绩增长,下半年将有更多事件,维持目标股价21万韩元,建议“买入”。Daol投资证券研究员李智秀也指出,ST Pharm的Olearsen药物即将获批,Pellacarsen临床三期,STP0404(艾滋病)顶线等研发动能强劲,上调目标股价至21万韩元。Yuanta证券研究员河贤秀认为,商业化项目的委托开发生产(CDMO)比例增加,进入稳定增长结构,上调目标股价至20万韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-28 22:24:24









