
主页搜索
搜索
选择时间
搜索范围
全部的
‘博方格鲁肽’新闻 4个
-
 中国药品市场双向攻势加速
中国药品市场吸引了国内制药和生物企业的迅速行动。这些企业不仅向全球第二大药品市场中国出口产品,还积极引进中国企业快速发展的新药候选物质,展开双向攻势。根据韩国健康产业振兴院的数据显示,预计到2024年,中国药品市场规模将达到约2641亿美元(约353万亿韩元),到2028年将增长至约3454亿美元(462万亿韩元)。随着新药开发能力的快速提升,中国不仅是销售市场,还成为技术引进的重要来源。根据中国工业和信息化部的数据显示,今年上半年,中国推出的38种创新新药中,有31种是中国自主研发的。此外,中国还拥有大量的新药候选物质。截至去年底,中国的创新新药管线总数达到4751个,占全球的三分之一。国内制药公司的大型出口合同也在不断增加。博鳌公司上个月与中国伊帕制药签署了抗癌药物'塔克索特'(成分名多西他赛)的供应合同。合同期限为7年,合同规模为2亿7714万美元(约3837亿韩元),是该公司历史上签署的最大供应合同。初期将通过现有生产体系供应产品,随后将进行技术转让和许可程序,逐步将生产基地转移至忠南预算校园。业内人士认为,博鳌通过此次合同确保了核心市场的中长期需求,提高了全球业务的稳定性。宗均堂生物也在加速进入中国市场。该公司已向中国国家药品监督管理局(NMPA)提交了自研的肉毒毒素制剂'CU-20101'的上市许可申请,计划于明年下半年在中国上市。该公司此前与2022年在香港上市的生物企业Qutai Therapeutics签署了中华区(中国、香港、澳门、台湾)的独家许可合同。一旦获得批准,宗均堂将获得150万美元(约20亿韩元)的里程碑费用,并将从当地净销售额中获得5%的特许权使用费。引进中国新药候选物质的趋势也值得关注。HK伊诺恩正在进行中国赛云德生物科技开发的肥胖治疗药物候选物质'艾克诺格鲁肽'的国内三期临床试验。JW中外制药也申请了中国肝安利引进的肥胖新药候选物质'博方格鲁肽'的国内三期试验计划,目标是在年内启动临床。两家公司均计划将已在中国确认临床成果的类胰高血糖素肽(GLP-1)系列候选物质与国内许可和商业化相结合。中国生物企业凭借低成本和快速开发能力,迅速获得临床后期候选物质。业内人士表示:“与从头开发新药相比,开发周期和成本都能降低,因此中国的许可引进成为了一个有吸引力的选择。”但他也指出,如果中国监管机构的批准时间延长,或美中冲突蔓延至药品领域,可能会对商业计划造成影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:08:00 -
 首款国产肥胖药物‘埃非’即将上市,后续企业通过新型剂型寻求市场机会
随着国产首款肥胖药物韩美制药的‘埃非’(埃非格列奈肽)即将上市,国内后续企业的动态引起了广泛关注。若埃非以“每周一次注射”的方式与已经建立强大市场的维戈比和迈恩扎尔竞争,其他国内企业则选择通过差异化的给药周期、剂型和作用机制来寻求市场细分机会。据业内消息,食品药品安全处于10月7日批准了韩美制药的GLP-1(胰高血糖素样肽-1)类肥胖治疗药物‘埃非’,这也是国内开发的第45种新药。韩美制药计划最早在本月底推出该产品。业内人士预计,国产首款GLP-1类肥胖治疗药物的上市将加速后续企业的研发竞争。目前,HK以诺恩是最先追赶的企业。2024年从中国赛云德生物科学引进的‘艾克诺格鲁肽’是全球首个cAMP(环腺苷酸)偏向GLP-1受体激动剂,具有提高信号传导选择性的特点。今年3月,该药在中国获得了肥胖适应症的批准,此前已获得糖尿病治疗的批准。目前在国内,肥胖和糖尿病治疗的临床三期试验正在进行中。长效注射剂的竞争也已展开。JW中外制药在4月从中国甘恩利获得了国内独占开发和商业化权利的‘博方格鲁肽’,该药物每两周注射一次。根据中国的临床三期试验,经过52周的给药,48mg组的体重减轻率为18.54%。JW中外制药在8月向食品药品安全处申请了肥胖和2型糖尿病适应症的国内临床三期试验计划,肥胖的三期试验计划于12月开始。如果给药周期从每周一次增加到每两周一次,年给药次数将从52次减少到26次。东国制药正在开发的长效肥胖治疗药物候选‘DKF-MB501’则是一种一次给药可持续三个月以上的剂型。目前该药物处于制剂和非临床研究阶段,目标是明年进入临床一期试验。非注射剂型的竞争也在加速。大荣制药和大荣治疗公司正在开发的‘DWRX5003’是一种将塞马格鲁肽装入微针的皮肤贴片。该药已获得食品药品安全处的临床一期试验计划批准,并于5月完成了首批试验对象的注册。日东制药则在继续开发口服肥胖治疗药物。每日一次服用的‘ID110521156’在对36名健康成人进行的临床一期试验中,经过4周的给药,200mg组的平均体重减轻为9.9%,最大减轻为13.8%。市场上对药物上市后的疗效、价格和保险问题表示关注。根据美国肥胖学会期刊《肥胖(Obesity)》的发布,分析288名停止塞马格鲁肽和提尔泽帕肽治疗的患者的医疗记录发现,47.6%的患者因费用和保险问题停止了治疗。郑在元 iM证券研究员表示:“在经济负担成为肥胖治疗中断的主要原因的情况下,如果药价具有竞争力,将可能成为市场份额上升的触发因素。”他还指出:“如果埃非在上市时能够在价格上具备优势,预计将能够获得市场份额。”此外,国内肥胖治疗药物市场正在快速扩大。2024年市场规模为2426亿元,去年已增长至8195亿元,短短一年内增长超过三倍。目前,维戈比和迈恩扎尔占据约86%的市场份额,主导市场。随着‘埃非’的加入,市场格局有可能从双强局面转变为三方竞争。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 04:04:00 -
 JW中外制药申请每两周一次的肥胖治疗药物国内临床三期IND
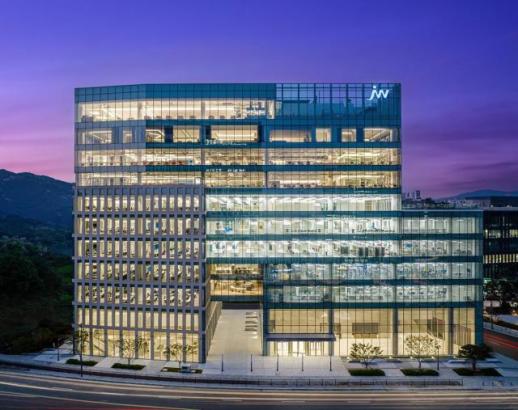
JW中外制药宣布将启动每两周一次的肥胖治疗新药候选物“博方格鲁肽”的临床三期试验。 JW中外制药于18日表示,已向食品药品安全处申请了博方格鲁肽的临床三期试验计划(IND)。 此次临床试验将针对300名国内成年肥胖或超重患者进行。公司计划于12月开始临床试验,并在2029年3月前评估博方格鲁肽给药组相较于安慰剂组的优越性和安全性。 博方格鲁肽是JW中外制药在4月从中国甘恩利制药公司获得的国内独占开发和商业化权利的胰高血糖素样肽-1(GLP-1)受体激动剂类新药候选物。该药物通过作用于胰腺的GLP-1受体,促进胰岛素分泌,延缓胃排空,从而增加饱腹感,抑制食欲并促进体重减轻。 与目前每周一次给药的GLP-1类肥胖治疗药物不同,博方格鲁肽正在开发为每两周一次的皮下注射剂型。年给药次数从52次减少到26次,有助于提高患者的用药依从性和用药便利性。 在中国进行的临床三期试验(GRADUAL-1)中,经过52周的给药,24mg给药组的体重较基线下降了15.12%,48mg给药组下降了18.54%,显示出显著的体重减轻效果和良好的耐受性。 JW中外制药计划在肥胖适应症之外,逐步推进其他适应症的临床三期试验,以扩大其代谢疾病领域的原创专业药品组合。 JW中外制药相关人士表示:“我们计划在国内患者中验证博方格鲁肽在海外临床中确认的优异体重减轻效果和耐受性,并将加快开发步伐,以提供具有临床效果和用药便利性的全新肥胖治疗选择。” 此前,公司与甘恩利签署了博方格鲁肽的国内独占许可协议,合同总额为8110万美元。里程碑包括针对2型糖尿病、肥胖、阻塞性睡眠呼吸暂停(OSA)、代谢异常相关脂肪肝炎(MASH)等四个适应症的开发、许可和销售里程碑。技术使用费将根据销售区间的比例另行支付。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 18:40:00 -
 国内药企如何在竞争激烈的肥胖治疗药物市场中突围
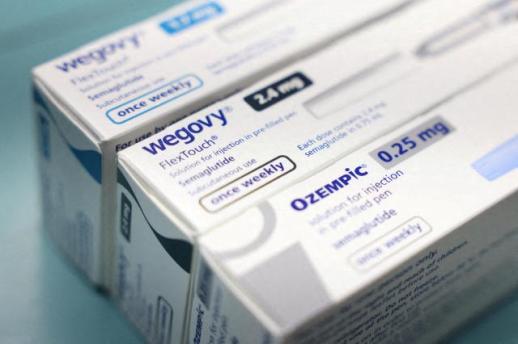
“您打算使用哪种肥胖治疗药物?” 在对肥胖治疗药物市场的采访中,我多次比较了不同产品的减重效果、副作用和价格,并整理了可及性和剂型便利性的差异。然而,当被问及选择哪一种时,我却难以立即作出回答。 首先浮现在脑海中的,是诺和诺德的“维戈比”和艾莱利的“马ウン扎罗”。这两款产品不仅是众多选择中的一项,更是已经成为市场的标准。它们通过大规模的临床数据证明了效果,并在保险覆盖和销售网络扩展中积累了处方经验。数据建立了信任,而信任又进一步推动了处方的增加。 市场格局也在迅速变化。全球药品销售排名在三年内发生了翻转,马ウン扎罗超越抗癌药物“基特鲁达”跃居第一,这一事实具有象征意义,显示出肥胖治疗药物已不再是简单的新兴市场,而是制药行业的中心。 这一波动影响到了周边产业。健康食品、保健品和美容行业表示,市场感受发生了变化。以往“有助于减肥”的信息已难以说服消费者。以减肥为主打的美容院和部分诊所开始表示:“减重由药物负责,我们则专注于体型矫正和管理。”肥胖治疗药物正在改变市场的角色分工。 在这一标准已确立的市场中,国内制药和生物企业也纷纷进入。预计在今年下半年,韩美制药的“艾非格列奈”将上市,成为国内首个肥胖治疗药物。HK伊诺恩从中国赛云德生物科技引进的“艾克诺格鲁肽”计划在年内完成临床试验,而JW中外制药从中国引进的“博方格鲁肽”也计划在下半年推进国内三期临床试验。此外,还有一些处于临床一期阶段或尚未获得临床试验批准的产品。 进入市场的原因显而易见。市场规模和增长速度都极为可观。尽管意识到这是一个红海市场,但企业仍难以抽身。 国内企业也有自己的解决方案。通过减少副作用,或多样化剂型(如长效型、口服型、贴片型)来应对。同时,企业也提出了补偿肌肉损失副作用的机制。然而,作为后发者的结构性局限性显而易见。维戈比和马ウン扎罗已经积累了数千人的长期临床数据,并获得了全球监管机构的批准和处方经验。 最近,口服治疗药物的出现使竞争格局更加复杂。诺和诺德的“维戈比胶囊”从今年开始在美国的7万多家药店销售。艾莱利的口服肥胖治疗药物“胖达优”在美国上市三周后,处方数量已达到约5600份。 此外,价格竞争和赛马格鲁肽专利到期后的低价仿制药变数也在增加。市场的门槛正变得越来越高。 后发者的困难在现场更为直接。一位业内人士表示:“在市场标准已确立的情况下,国内产品可能更现实的选择是在东南亚等新兴市场寻找机会。”这句话间接表达了正面竞争的压力。 分析认为,国产新药要想成功,必须在价格竞争上与大制药公司抗衡,但这种观点现在似乎已显得无力。考虑到先行者积累的临床数据、处方经验和销售网络,仅靠简单的价格策略难以撼动市场。 在这一标准已确立的市场中,后发者能够提出的竞争力仍然是一个悬而未决的问题。尽管差异化的尝试仍在继续,但其成果是否能在国内市场之外延伸至全球竞争力,仍然是关键。 我们需要反思,是否在已经形成的战场上,仅仅是在磨砺一把旧刀。艰难研发的新药能否不局限于狭小的市场,而成为患者优先选择的治疗方案,值得我们关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 15:13:38
-
中国药品市场双向攻势加速
中国药品市场吸引了国内制药和生物企业的迅速行动。这些企业不仅向全球第二大药品市场中国出口产品,还积极引进中国企业快速发展的新药候选物质,展开双向攻势。根据韩国健康产业振兴院的数据显示,预计到2024年,中国药品市场规模将达到约2641亿美元(约353万亿韩元),到2028年将增长至约3454亿美元(462万亿韩元)。随着新药开发能力的快速提升,中国不仅是销售市场,还成为技术引进的重要来源。根据中国工业和信息化部的数据显示,今年上半年,中国推出的38种创新新药中,有31种是中国自主研发的。此外,中国还拥有大量的新药候选物质。截至去年底,中国的创新新药管线总数达到4751个,占全球的三分之一。国内制药公司的大型出口合同也在不断增加。博鳌公司上个月与中国伊帕制药签署了抗癌药物'塔克索特'(成分名多西他赛)的供应合同。合同期限为7年,合同规模为2亿7714万美元(约3837亿韩元),是该公司历史上签署的最大供应合同。初期将通过现有生产体系供应产品,随后将进行技术转让和许可程序,逐步将生产基地转移至忠南预算校园。业内人士认为,博鳌通过此次合同确保了核心市场的中长期需求,提高了全球业务的稳定性。宗均堂生物也在加速进入中国市场。该公司已向中国国家药品监督管理局(NMPA)提交了自研的肉毒毒素制剂'CU-20101'的上市许可申请,计划于明年下半年在中国上市。该公司此前与2022年在香港上市的生物企业Qutai Therapeutics签署了中华区(中国、香港、澳门、台湾)的独家许可合同。一旦获得批准,宗均堂将获得150万美元(约20亿韩元)的里程碑费用,并将从当地净销售额中获得5%的特许权使用费。引进中国新药候选物质的趋势也值得关注。HK伊诺恩正在进行中国赛云德生物科技开发的肥胖治疗药物候选物质'艾克诺格鲁肽'的国内三期临床试验。JW中外制药也申请了中国肝安利引进的肥胖新药候选物质'博方格鲁肽'的国内三期试验计划,目标是在年内启动临床。两家公司均计划将已在中国确认临床成果的类胰高血糖素肽(GLP-1)系列候选物质与国内许可和商业化相结合。中国生物企业凭借低成本和快速开发能力,迅速获得临床后期候选物质。业内人士表示:“与从头开发新药相比,开发周期和成本都能降低,因此中国的许可引进成为了一个有吸引力的选择。”但他也指出,如果中国监管机构的批准时间延长,或美中冲突蔓延至药品领域,可能会对商业计划造成影响。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:08:00 -
首款国产肥胖药物‘埃非’即将上市,后续企业通过新型剂型寻求市场机会
随着国产首款肥胖药物韩美制药的‘埃非’(埃非格列奈肽)即将上市,国内后续企业的动态引起了广泛关注。若埃非以“每周一次注射”的方式与已经建立强大市场的维戈比和迈恩扎尔竞争,其他国内企业则选择通过差异化的给药周期、剂型和作用机制来寻求市场细分机会。据业内消息,食品药品安全处于10月7日批准了韩美制药的GLP-1(胰高血糖素样肽-1)类肥胖治疗药物‘埃非’,这也是国内开发的第45种新药。韩美制药计划最早在本月底推出该产品。业内人士预计,国产首款GLP-1类肥胖治疗药物的上市将加速后续企业的研发竞争。目前,HK以诺恩是最先追赶的企业。2024年从中国赛云德生物科学引进的‘艾克诺格鲁肽’是全球首个cAMP(环腺苷酸)偏向GLP-1受体激动剂,具有提高信号传导选择性的特点。今年3月,该药在中国获得了肥胖适应症的批准,此前已获得糖尿病治疗的批准。目前在国内,肥胖和糖尿病治疗的临床三期试验正在进行中。长效注射剂的竞争也已展开。JW中外制药在4月从中国甘恩利获得了国内独占开发和商业化权利的‘博方格鲁肽’,该药物每两周注射一次。根据中国的临床三期试验,经过52周的给药,48mg组的体重减轻率为18.54%。JW中外制药在8月向食品药品安全处申请了肥胖和2型糖尿病适应症的国内临床三期试验计划,肥胖的三期试验计划于12月开始。如果给药周期从每周一次增加到每两周一次,年给药次数将从52次减少到26次。东国制药正在开发的长效肥胖治疗药物候选‘DKF-MB501’则是一种一次给药可持续三个月以上的剂型。目前该药物处于制剂和非临床研究阶段,目标是明年进入临床一期试验。非注射剂型的竞争也在加速。大荣制药和大荣治疗公司正在开发的‘DWRX5003’是一种将塞马格鲁肽装入微针的皮肤贴片。该药已获得食品药品安全处的临床一期试验计划批准,并于5月完成了首批试验对象的注册。日东制药则在继续开发口服肥胖治疗药物。每日一次服用的‘ID110521156’在对36名健康成人进行的临床一期试验中,经过4周的给药,200mg组的平均体重减轻为9.9%,最大减轻为13.8%。市场上对药物上市后的疗效、价格和保险问题表示关注。根据美国肥胖学会期刊《肥胖(Obesity)》的发布,分析288名停止塞马格鲁肽和提尔泽帕肽治疗的患者的医疗记录发现,47.6%的患者因费用和保险问题停止了治疗。郑在元 iM证券研究员表示:“在经济负担成为肥胖治疗中断的主要原因的情况下,如果药价具有竞争力,将可能成为市场份额上升的触发因素。”他还指出:“如果埃非在上市时能够在价格上具备优势,预计将能够获得市场份额。”此外,国内肥胖治疗药物市场正在快速扩大。2024年市场规模为2426亿元,去年已增长至8195亿元,短短一年内增长超过三倍。目前,维戈比和迈恩扎尔占据约86%的市场份额,主导市场。随着‘埃非’的加入,市场格局有可能从双强局面转变为三方竞争。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 04:04:00 -
JW中外制药申请每两周一次的肥胖治疗药物国内临床三期IND
JW中外制药宣布将启动每两周一次的肥胖治疗新药候选物“博方格鲁肽”的临床三期试验。 JW中外制药于18日表示,已向食品药品安全处申请了博方格鲁肽的临床三期试验计划(IND)。 此次临床试验将针对300名国内成年肥胖或超重患者进行。公司计划于12月开始临床试验,并在2029年3月前评估博方格鲁肽给药组相较于安慰剂组的优越性和安全性。 博方格鲁肽是JW中外制药在4月从中国甘恩利制药公司获得的国内独占开发和商业化权利的胰高血糖素样肽-1(GLP-1)受体激动剂类新药候选物。该药物通过作用于胰腺的GLP-1受体,促进胰岛素分泌,延缓胃排空,从而增加饱腹感,抑制食欲并促进体重减轻。 与目前每周一次给药的GLP-1类肥胖治疗药物不同,博方格鲁肽正在开发为每两周一次的皮下注射剂型。年给药次数从52次减少到26次,有助于提高患者的用药依从性和用药便利性。 在中国进行的临床三期试验(GRADUAL-1)中,经过52周的给药,24mg给药组的体重较基线下降了15.12%,48mg给药组下降了18.54%,显示出显著的体重减轻效果和良好的耐受性。 JW中外制药计划在肥胖适应症之外,逐步推进其他适应症的临床三期试验,以扩大其代谢疾病领域的原创专业药品组合。 JW中外制药相关人士表示:“我们计划在国内患者中验证博方格鲁肽在海外临床中确认的优异体重减轻效果和耐受性,并将加快开发步伐,以提供具有临床效果和用药便利性的全新肥胖治疗选择。” 此前,公司与甘恩利签署了博方格鲁肽的国内独占许可协议,合同总额为8110万美元。里程碑包括针对2型糖尿病、肥胖、阻塞性睡眠呼吸暂停(OSA)、代谢异常相关脂肪肝炎(MASH)等四个适应症的开发、许可和销售里程碑。技术使用费将根据销售区间的比例另行支付。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 18:40:00 -
国内药企如何在竞争激烈的肥胖治疗药物市场中突围
“您打算使用哪种肥胖治疗药物?” 在对肥胖治疗药物市场的采访中,我多次比较了不同产品的减重效果、副作用和价格,并整理了可及性和剂型便利性的差异。然而,当被问及选择哪一种时,我却难以立即作出回答。 首先浮现在脑海中的,是诺和诺德的“维戈比”和艾莱利的“马ウン扎罗”。这两款产品不仅是众多选择中的一项,更是已经成为市场的标准。它们通过大规模的临床数据证明了效果,并在保险覆盖和销售网络扩展中积累了处方经验。数据建立了信任,而信任又进一步推动了处方的增加。 市场格局也在迅速变化。全球药品销售排名在三年内发生了翻转,马ウン扎罗超越抗癌药物“基特鲁达”跃居第一,这一事实具有象征意义,显示出肥胖治疗药物已不再是简单的新兴市场,而是制药行业的中心。 这一波动影响到了周边产业。健康食品、保健品和美容行业表示,市场感受发生了变化。以往“有助于减肥”的信息已难以说服消费者。以减肥为主打的美容院和部分诊所开始表示:“减重由药物负责,我们则专注于体型矫正和管理。”肥胖治疗药物正在改变市场的角色分工。 在这一标准已确立的市场中,国内制药和生物企业也纷纷进入。预计在今年下半年,韩美制药的“艾非格列奈”将上市,成为国内首个肥胖治疗药物。HK伊诺恩从中国赛云德生物科技引进的“艾克诺格鲁肽”计划在年内完成临床试验,而JW中外制药从中国引进的“博方格鲁肽”也计划在下半年推进国内三期临床试验。此外,还有一些处于临床一期阶段或尚未获得临床试验批准的产品。 进入市场的原因显而易见。市场规模和增长速度都极为可观。尽管意识到这是一个红海市场,但企业仍难以抽身。 国内企业也有自己的解决方案。通过减少副作用,或多样化剂型(如长效型、口服型、贴片型)来应对。同时,企业也提出了补偿肌肉损失副作用的机制。然而,作为后发者的结构性局限性显而易见。维戈比和马ウン扎罗已经积累了数千人的长期临床数据,并获得了全球监管机构的批准和处方经验。 最近,口服治疗药物的出现使竞争格局更加复杂。诺和诺德的“维戈比胶囊”从今年开始在美国的7万多家药店销售。艾莱利的口服肥胖治疗药物“胖达优”在美国上市三周后,处方数量已达到约5600份。 此外,价格竞争和赛马格鲁肽专利到期后的低价仿制药变数也在增加。市场的门槛正变得越来越高。 后发者的困难在现场更为直接。一位业内人士表示:“在市场标准已确立的情况下,国内产品可能更现实的选择是在东南亚等新兴市场寻找机会。”这句话间接表达了正面竞争的压力。 分析认为,国产新药要想成功,必须在价格竞争上与大制药公司抗衡,但这种观点现在似乎已显得无力。考虑到先行者积累的临床数据、处方经验和销售网络,仅靠简单的价格策略难以撼动市场。 在这一标准已确立的市场中,后发者能够提出的竞争力仍然是一个悬而未决的问题。尽管差异化的尝试仍在继续,但其成果是否能在国内市场之外延伸至全球竞争力,仍然是关键。 我们需要反思,是否在已经形成的战场上,仅仅是在磨砺一把旧刀。艰难研发的新药能否不局限于狭小的市场,而成为患者优先选择的治疗方案,值得我们关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 15:13:38









