
主页搜索
搜索
选择时间
搜索范围
全部的
‘固定利率’新闻 3个
-
 5月住房贷款利率为年4.32%…固定利率比例创59个月新低
上个月,住房贷款利率略有上升。尽管固定利率大幅上升,但由于浮动利率的比例增加,导致整体上升幅度受到限制。 根据韩国银行在269日发布的“金融机构加权平均利率”统计数据,5月份存款银行的住房贷款加权平均利率(新发放金额基准)为年4.32%,比上月上升了0.01个百分点。 韩国银行金融统计团队负责人李惠英表示:“由于基准利率和住房贷款利率上升,固定利率大幅上升,但相对较低的浮动利率比例增加,限制了上升幅度。” 租赁资金贷款利率为年3.97%,下降了0.04个百分点。尽管基准利率上升,但由于与COFIX挂钩的租赁资金贷款增加,利率有所下降。 整体家庭贷款利率比上月上升了0.03个百分点,达年4.46%。这主要是由于住房贷款利率上升,以及担保贷款(4.10%上升至4.11%)的增加,导致相对较高的普通信用贷款比例扩大。 在住房贷款中,固定利率的比例从4月份的47.8%降至41.6%,减少了6.2个百分点。这是自去年11月(90.2%)以来连续7个月下降,创下自2021年6月(39.5%)以来的最低水平。 家庭贷款中固定利率的比例也从27.8%降至24.6%,这是自2022年7月(21.4%)以来的最低水平。 李团队负责人表示:“固定利率是银行五年期债券的基准利率,最近长期债券利率大幅上升,固定利率比例可能会降低。此外,固定利率贷款中占比重较大的住房贷款的发放金额持续减少,因此未来固定利率比例再次上升的可能性不大。” 5月份企业贷款利率下降了0.01个百分点,达4.13%。由于短期市场利率上升,大企业贷款利率(4.10%)上升了0.01个百分点,但为了扩大企业信贷的优惠利率支持以及部分银行的大规模低利率贷款,导致中小企业贷款利率(4.15%)下降了0.03个百分点。 家庭和企业的整体银行贷款利率为4.19%,下降了0.01个百分点。 储蓄性存款(存款)利率(新发放金额基准)为年2.93%,比上月上升了0.1个百分点。定期存款等纯储蓄性存款利率(2.88%)和金融债券、回购协议(RP)等市场型金融产品利率(3.13%)分别上升了0.01个百分点和0.06个百分点。 银行新发放金额基准的贷款利率与储蓄性存款利率之间的利差为1.26%,减少了0.12个百分点。而非新发放金额的余额基准利差为2.28%,没有变化。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-26 21:04:00 -
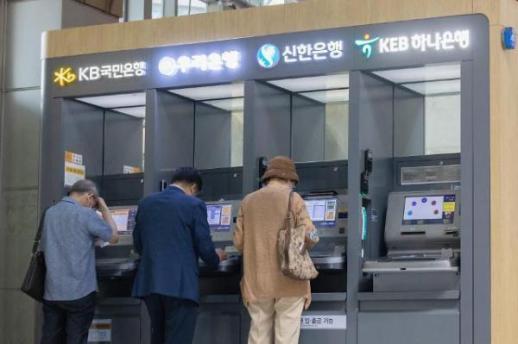 房贷利率逼近8% 贷款者负担加重
银行贷款利率迅速上升,所谓的“借贷投资”和“拼命借贷”的借款人负担加重。房屋抵押贷款的利率上限接近年7.5%,甚至有可能进入8%的区间。浮动型房贷的基准COFIX(资金成本指数)连续两个月上涨,贷款利率进一步上升的担忧加剧。根据6月15日的金融数据显示,KB国民、信贷、 하나、我们的NH农协等五大银行的五年固定型房贷利率在年4.42%至7.46%之间。与上月底的年4.26%至7.10%相比,仅在不到两周的时间内就上涨了0.24至0.36个百分点。部分银行的利率下限已超过年5%。贷款利率飙升的原因在于中东紧张局势的长期化,以及主要国家的紧缩担忧导致债券市场利率持续上升。市场普遍预计韩国银行将在下半年加息,这也对市场利率的上升产生了影响。问题在于,借款人为了避免高达7%中旬的固定型房贷,纷纷转向浮动型产品。根据韩国银行的数据,4月份新发放的房贷中,浮动利率的比例达到了52.2%。在这种情况下,如果基准利率的上调成为现实,选择浮动利率的借款人负担将会更快加重。这是因为浮动利率的特性使得市场利率的上升迅速反映在贷款利率上。尤其是考虑到最近新发放的贷款中相当一部分是浮动利率,利率上升的冲击可能比以往更直接地转嫁到家庭。相对较低的浮动型房贷利率近期再次呈上升趋势,这也给借款人带来了压力。根据银行联合会的数据,5月份新发放的COFIX(资金成本指数)为2.90%,较上月的2.89%上升了0.01个百分点。因此,基于新发放的COFIX的银行房贷产品的浮动利率也将上涨。KB国民银行从16日起将6个月的房贷浮动利率从4.06%至5.46%上调至4.07%至5.47%。同一基准的租赁资金贷款(住房金融公社担保)利率也将从3.7%至5.1%上调至3.71%至5.11%。我们的银行的房贷新发放的COFIX基准浮动利率也将从4.37%至5.57%上调至4.38%至5.58%。金融界人士表示:“最近家庭贷款再次呈现增长趋势,监管也在加强。韩国银行加息的可能性增大,因此贷款利率的上升趋势将持续一段时间。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-16 01:24:00 -
 信贷合作社推出年复利4%储蓄保险,针对三年期资金需求
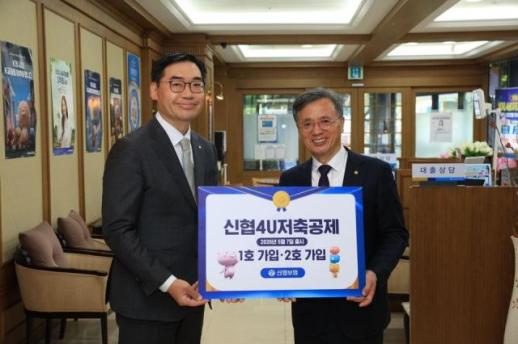
信贷合作社中央会推出了一款三年期一次性缴纳的储蓄保险产品,旨在帮助客户在利率波动中稳定资金需求。 该产品名为‘无分红信贷4U储蓄保险’,于5月7日发布。客户在加入时一次性缴纳保险费,保持到期后可享受年复利4%的固定利率。储蓄保险类似于保险公司的储蓄保险,会员缴纳一定金额后可在到期时获得保险金。 例如,55岁男性若一次性缴纳5000万元,三年后可获得5471万8000元(税前),预计回报率为109.4%。 该产品还具备保障功能。若合同持有人去世,将支付一次性基本保险费的3%加上去世时的合同储蓄金额作为身故保险金。客户可在每年12次内,按50%的限额进行中途提款。 客户还可以通过‘无分红养老金转换特约Ⅱ’将保险金转换为养老金。加入年龄范围为15至80岁,最低一次性缴纳保险费为100万元,但中途解约时,退还金额可能低于缴纳的保险费。 高永哲会长与孙成恩代表董事在5月7日于汉宇信贷合作社分别作为首位客户加入该产品。高会长表示:“在金融市场波动加大的情况下,帮助客户稳定资金需求和规划退休是此次产品的宗旨。我们将持续推出提升会员和客户实际金融利益的产品。”
2026-05-07 18:00:16
-
5月住房贷款利率为年4.32%…固定利率比例创59个月新低
上个月,住房贷款利率略有上升。尽管固定利率大幅上升,但由于浮动利率的比例增加,导致整体上升幅度受到限制。 根据韩国银行在269日发布的“金融机构加权平均利率”统计数据,5月份存款银行的住房贷款加权平均利率(新发放金额基准)为年4.32%,比上月上升了0.01个百分点。 韩国银行金融统计团队负责人李惠英表示:“由于基准利率和住房贷款利率上升,固定利率大幅上升,但相对较低的浮动利率比例增加,限制了上升幅度。” 租赁资金贷款利率为年3.97%,下降了0.04个百分点。尽管基准利率上升,但由于与COFIX挂钩的租赁资金贷款增加,利率有所下降。 整体家庭贷款利率比上月上升了0.03个百分点,达年4.46%。这主要是由于住房贷款利率上升,以及担保贷款(4.10%上升至4.11%)的增加,导致相对较高的普通信用贷款比例扩大。 在住房贷款中,固定利率的比例从4月份的47.8%降至41.6%,减少了6.2个百分点。这是自去年11月(90.2%)以来连续7个月下降,创下自2021年6月(39.5%)以来的最低水平。 家庭贷款中固定利率的比例也从27.8%降至24.6%,这是自2022年7月(21.4%)以来的最低水平。 李团队负责人表示:“固定利率是银行五年期债券的基准利率,最近长期债券利率大幅上升,固定利率比例可能会降低。此外,固定利率贷款中占比重较大的住房贷款的发放金额持续减少,因此未来固定利率比例再次上升的可能性不大。” 5月份企业贷款利率下降了0.01个百分点,达4.13%。由于短期市场利率上升,大企业贷款利率(4.10%)上升了0.01个百分点,但为了扩大企业信贷的优惠利率支持以及部分银行的大规模低利率贷款,导致中小企业贷款利率(4.15%)下降了0.03个百分点。 家庭和企业的整体银行贷款利率为4.19%,下降了0.01个百分点。 储蓄性存款(存款)利率(新发放金额基准)为年2.93%,比上月上升了0.1个百分点。定期存款等纯储蓄性存款利率(2.88%)和金融债券、回购协议(RP)等市场型金融产品利率(3.13%)分别上升了0.01个百分点和0.06个百分点。 银行新发放金额基准的贷款利率与储蓄性存款利率之间的利差为1.26%,减少了0.12个百分点。而非新发放金额的余额基准利差为2.28%,没有变化。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-26 21:04:00 -
房贷利率逼近8% 贷款者负担加重
银行贷款利率迅速上升,所谓的“借贷投资”和“拼命借贷”的借款人负担加重。房屋抵押贷款的利率上限接近年7.5%,甚至有可能进入8%的区间。浮动型房贷的基准COFIX(资金成本指数)连续两个月上涨,贷款利率进一步上升的担忧加剧。根据6月15日的金融数据显示,KB国民、信贷、 하나、我们的NH农协等五大银行的五年固定型房贷利率在年4.42%至7.46%之间。与上月底的年4.26%至7.10%相比,仅在不到两周的时间内就上涨了0.24至0.36个百分点。部分银行的利率下限已超过年5%。贷款利率飙升的原因在于中东紧张局势的长期化,以及主要国家的紧缩担忧导致债券市场利率持续上升。市场普遍预计韩国银行将在下半年加息,这也对市场利率的上升产生了影响。问题在于,借款人为了避免高达7%中旬的固定型房贷,纷纷转向浮动型产品。根据韩国银行的数据,4月份新发放的房贷中,浮动利率的比例达到了52.2%。在这种情况下,如果基准利率的上调成为现实,选择浮动利率的借款人负担将会更快加重。这是因为浮动利率的特性使得市场利率的上升迅速反映在贷款利率上。尤其是考虑到最近新发放的贷款中相当一部分是浮动利率,利率上升的冲击可能比以往更直接地转嫁到家庭。相对较低的浮动型房贷利率近期再次呈上升趋势,这也给借款人带来了压力。根据银行联合会的数据,5月份新发放的COFIX(资金成本指数)为2.90%,较上月的2.89%上升了0.01个百分点。因此,基于新发放的COFIX的银行房贷产品的浮动利率也将上涨。KB国民银行从16日起将6个月的房贷浮动利率从4.06%至5.46%上调至4.07%至5.47%。同一基准的租赁资金贷款(住房金融公社担保)利率也将从3.7%至5.1%上调至3.71%至5.11%。我们的银行的房贷新发放的COFIX基准浮动利率也将从4.37%至5.57%上调至4.38%至5.58%。金融界人士表示:“最近家庭贷款再次呈现增长趋势,监管也在加强。韩国银行加息的可能性增大,因此贷款利率的上升趋势将持续一段时间。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-16 01:24:00 -
信贷合作社推出年复利4%储蓄保险,针对三年期资金需求
信贷合作社中央会推出了一款三年期一次性缴纳的储蓄保险产品,旨在帮助客户在利率波动中稳定资金需求。 该产品名为‘无分红信贷4U储蓄保险’,于5月7日发布。客户在加入时一次性缴纳保险费,保持到期后可享受年复利4%的固定利率。储蓄保险类似于保险公司的储蓄保险,会员缴纳一定金额后可在到期时获得保险金。 例如,55岁男性若一次性缴纳5000万元,三年后可获得5471万8000元(税前),预计回报率为109.4%。 该产品还具备保障功能。若合同持有人去世,将支付一次性基本保险费的3%加上去世时的合同储蓄金额作为身故保险金。客户可在每年12次内,按50%的限额进行中途提款。 客户还可以通过‘无分红养老金转换特约Ⅱ’将保险金转换为养老金。加入年龄范围为15至80岁,最低一次性缴纳保险费为100万元,但中途解约时,退还金额可能低于缴纳的保险费。 高永哲会长与孙成恩代表董事在5月7日于汉宇信贷合作社分别作为首位客户加入该产品。高会长表示:“在金融市场波动加大的情况下,帮助客户稳定资金需求和规划退休是此次产品的宗旨。我们将持续推出提升会员和客户实际金融利益的产品。”
2026-05-07 18:00:16









