
主页搜索
搜索
选择时间
搜索范围
全部的
‘房源减少’新闻 7个
-
 租房市场现状:租户选择提高押金留在原房
在首尔的公寓租赁市场中,越来越多的租户选择提高押金而留在原房,而不是搬到新房。根据数据显示,8月的租赁合同中,六成为续租合同,而在未使用续租要求权的“合意续租”中,有36.9%的押金上涨超过5%。在租金上涨和房源不足的背景下,秋季搬家季节的居住流动性受到限制,形成了“锁定效应”。 根据《亚洲经济》29日对国土交通部实价公开系统的分析,8月除半租外,首尔的租赁合同共7460件,其中续租合同4461件,占59.8%;新合同2999件,占40.2%。 与两年前的2024年8月相比,当时的合同总数为11657件,其中新合同8043件,续租合同3614件。在这两年中,新合同减少了62.7%,而续租合同增加了23.4%。续租合同在总合同中的比例也从31.0%跃升至59.8%。 尤其是8月未使用续租要求权的合意续租合同为2259件,占所有租赁合同的30.3%。在2208件可比较的合同中,中位数涨幅为5%。其中,815件(36.9%)的押金上涨超过5%,562件(25.5%)上涨超过10%。每四份合意续租合同中就有一份承受了两位数的涨幅,选择留在原房。 根据现行法律,行使续租要求权时,租金上涨幅度原则上限制在5%以内,但如果与房东另行达成协议,续租时也可以超过5%。根据首尔市在5月对308名公认中介的调查,69.8%的受访者表示合意续租增加的原因是“由于已使用续租要求权,无法再次申请”。 这一趋势在9月也得以延续。9月1日至15日的租赁合同中,3292件中续租合同为1937件,占58.8%。合意续租为944件(28.7%),在919件可比较的合同中,40.3%上涨超过5%,28.0%上涨超过10%。不过,9月的合同数据仍为暂估值,报告期限尚未结束。 从地区来看,8月合意续租中可比较合同超过50件的自治区中,成北区的中位押金涨幅最高,达10.6%。其次是松坡区8.0%、永登浦区7.8%、阳川区7.5%。在成北区58件合同中,有40件(69.0%)的押金上涨超过5%,32件(55.2%)上涨超过10%。 房源减少,搬家所需资金增加。截至29日,首尔公寓的租赁房源为19853件,比去年减少了16.7%。8月首尔公寓的平均租金为6亿3662万8000元,比两年前上涨了8268万2000元(14.9%),中位租金也从4亿8000万元上涨至5亿6000万元。 在需要数千万额外押金才能搬到类似房屋的情况下,已经耗尽续租权的租户选择提高押金留在原房。这一现象表明,续租的增加不仅反映了居住稳定性,还显示出由于租金和房源不足而导致的流动性限制。 金仁满,金仁满房地产经济研究所所长表示:“首尔的入驻量减少与房源不足相互影响,导致原本相对便宜的地区租金上涨。”他还指出:“需要增加公共租赁、私人租赁以及非公寓的供应。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 01:24:10 -
 公寓替代品?住宅型办公酒店交易量增长8.24%
由于公寓价格和租金上涨、房源减少,居住成本加大,导致中大型办公酒店的需求增加。 据房地产行业消息,2026年上半年全国办公酒店的交易量为18035宗,比去年同期的16662宗增长了8.24%。与去年下半年的16192宗相比,增长了11.38%。 特别是与公寓相似的居住空间,专用面积超过60㎡的办公酒店交易量增长显著。今年上半年该面积段的交易量比去年下半年增长了21.44%。 价格方面,中大型办公酒店的价格也呈上涨趋势。根据韩国房地产院的数据,全国办公酒店的交易价格指数在专用面积60㎡以上至85㎡以下的范围内,自7月开始转为上涨,并连续两个月上涨。专用面积超过85㎡的办公酒店自去年10月转为上涨以来,已持续11个月上涨。 与交易价格相比,租金水平也有所提高。去年8月,全国办公酒店的交易租金比率为86.31%,创下2018年以来的最高水平。交易价格与租金之间的差距相对缩小,分析认为这降低了实际需求者的购房负担。 实际上,部分住宅型办公酒店的交易价格也出现了高价成交的情况。根据国土交通部的实际交易数据,首尔九老区的“新道林普瑞吉奥1期”117㎡的专用面积在7月以13亿韩元成交,较之前的最高价11亿1000万韩元高出约1亿9000万韩元。 京畿道果川市的“希尔斯特特果川中央”84㎡的专用面积在8月以11亿2000万韩元成交,较同年5月的交易价7亿7000万韩元上涨了3亿5000万韩元。 业内人士认为,公寓价格的上涨、贷款限制及供应不足等因素影响了办公酒店的需求恢复。尤其是中大型办公酒店通常设计有卧室、浴室和储物空间,形态与公寓相似,成为实际居住需求者的选择替代品。 不过,办公酒店的需求也可能因地理位置、产品构成和开盘价格等因素而有所不同,因此仅凭其作为公寓的替代品来判断需求的持续性仍需观察。 一位业内人士表示:“最近办公酒店市场的需求恢复主要集中在可供实际居住的中大型产品上,因新供应减少,选择的房源有限,因此以居住条件为基础的产品可能会吸引更多需求。” 与此同时,今年第四季度全国将有8个项目、共5666套办公酒店开盘。 POSCO E&C将在10月于京畿道乌山的世桥2区M1区块推出“德尚乌山站阿克城市办公酒店”。该项目为住宅与商业设施结合的综合体,包含897套公寓和90套办公酒店,办公酒店的专用面积为84㎡,设有3间卧室、2间浴室和主卧衣帽间,距离地铁1号线乌山站约600米。 仁川清潭将推出“清潭阿克元普瑞吉奥”。该项目为地下5层至地上49层的6栋建筑,包含专用面积为84㎡和103㎡的868套公寓及专用面积为105㎡至136㎡的987套办公酒店,总计1855套,计划延长首尔地铁7号线并新建小学。 现代工程将在京畿道城南推出“希尔斯特特城南地铁大楼”。该项目为地下6层至地上34层的2栋建筑,包含189套专用面积为74㎡至95㎡的办公酒店,地铁8号线单大五角站就在项目正前方。 首尔九老区的BYC的“GD地铁大厦”也即将开盘。该项目为地下7层至地上40层的2栋建筑,包含1095套住宅型办公酒店,此次开盘的数量为B栋专用面积为24㎡至53㎡的770套,特色是与地铁2号线九老数字单元站直接相连。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-26 15:04:20 -
 租赁市场萎缩…房源减少,续租增多,‘居住出路’受阻
随着首尔公寓租赁房源减少到2万套以下,租客们寻找新居变得愈加困难。平均租金已超过7亿韩元,续租合同在租赁交易中所占比例接近60%。新租赁房源稀缺,押金负担加重,租客的‘居住出路’愈发狭窄。尽管政府推出了扩大公共租赁等居住稳定措施,但实际供应需要时间,因此需要补充措施以缓解民间租赁市场的供需失衡。 根据房地产大数据公司阿实等的数据显示,本月首尔公寓租赁房源为1万9904套,比上月的2万1146套减少了5.9%。与去年同期的2万2966套相比,减少了13.3%。 另一方面,KB房地产统计的上个月首尔公寓平均租金为7亿1178万韩元,创下历史新高。与去年8月的6亿5179万韩元相比,增加了5999万韩元(9.2%)。自2023年7月的5亿6981万韩元触底以来,租金在三年内上涨超过1亿4000万韩元。 租赁交易也有所减少。根据首尔市对截至15日的交易分析,上个月首尔公寓租赁交易量为7263件,比上月的8855件减少了18.0%,比去年同月减少了32.2%。尽管报告期限尚未结束,交易量可能会有所增加,但首尔市认为即使考虑到这一点,年同比的减少趋势仍将持续。 在减少的交易中,续租合同的比例反而上升。上个月首尔公寓租赁合同中,58.9%为续租合同,较7月的53.0%上升了5.9个百分点,较去年同月的43.7%上升了15.2个百分点。几乎每10份租赁合同中就有6份是与原房屋重新签订的合同。 市场分析认为,入驻房源减少和强化实际居住政策等因素共同影响了租赁房源的减少。由于限制了租客参与的房屋购买,房东直接入住出租房屋可能导致租赁供应减少。在现场,租赁房源一出现就被迅速签约,租客往往没有充分查看房屋就做出决定的情况也时有发生。 位于诺原区的一家房地产中介表示:“目前租赁房源稀缺,主要是由于土地交易许可区域的影响,”并指出:“只有原本出租的房屋才能作为租赁房源,但随着现有出租房屋的交易,作为租赁房源的房屋数量也在减少。” 政府也开始完善制度,以缓解租客的居住不安。扩大适用于土地交易许可区域内租客居住的房屋购买的实际居住豁免范围就是一个例子。这有助于维持现有的租赁关系,但也有人指出,难以期待其对增加新租赁房源的效果。 在21日发布的居住稳定计划中,计划到2030年提供119万套公共住房,并新设长期民间租赁类型。这是提高租客家庭居住稳定性的中长期方案,但短期内增加首尔民间租赁市场的供应量不可避免地会有时间差。 在政策的缝隙中,等待公共租赁入驻却难以承受飙升的首尔房价的无房租客正处于困境。即使想要寻找新的租赁房源,房源减少、押金上涨,租客不得不在原房屋续租或筹集额外资金之间做出选择。如果放弃租赁,则需要承受每月的租金负担。 韩元银行房地产研究室长韩英镇表示:“由于租金化和合同续签请求权的增加,新租赁房源也在减少,”并指出:“需要政策补充,以防止民间租赁供应的萎缩。”
2026-09-23 00:20:20 -
 首尔租赁市场‘价格梯度’动摇… 从诺原和中浪开始房源枯竭
在首尔租赁市场中,租户们相对容易进入的中低价区域的房源正在迅速消失。与江南地区的高价租赁相比,诺原、中浪、九老等外环自治区的租赁房源短缺现象更为明显,导致无房者的居住选择变得更加狭窄。 根据房地产平台Ashi的数据,截至16日,中浪区的公寓租赁房源仅为84套,较去年同期的412套减少了78.7%。同一时期,诺原区的房源从1086套减少至304套,减少幅度为72.1%;九老区也减少了71.5%。 金川区的租赁房源减少了71.2%。东大门区减少了65.6%,观岳区减少了65.0%,道峰区减少了62.3%。考虑到首尔整体公寓租赁房源在一年内减少约16%的情况,中低价居住区的减少幅度尤为显著。 问题在于,这些地区一直以来在首尔租赁市场中扮演着“缓冲区”的角色。根据首尔房地产信息广场的数据,上个月首尔公寓的平均租赁交易金额为6亿6015万韩元。而诺原区的平均租赁价格为3亿4060万韩元,九老区为4亿2323万韩元,中浪区为4亿3871万韩元,均远低于首尔的平均水平。 诺原区的平均租赁价格仅为首尔平均水平的一半,九老区也仅为首尔平均的64.1%。对于无法承担江南或市中心租金的新婚夫妇、年轻人和无房家庭而言,这些区域的房源本是可选择的价格区间,但现在却在迅速减少。 最终,租赁困难并不是从高价区域扩散,而是从中低价区域开始显现。对于租户来说,在同一首尔内,降低价格的选择越来越少。中低价租赁房源的消失将不可避免地增加转向月租或迁往京畿道、仁川等外环地区的压力。 租赁房源减少的一个原因是土地交易许可区域的扩大带来的实际居住义务。政府通过去年10月15日的住房市场稳定化对策,将土地交易许可区域扩大至首尔全境。因此,新指定的自治区的购房者在两年内必须实际居住。 由于租赁房源的“差价投资”几乎变得不可能,购房者直接入住的案例增多,而原本可以出租的房源数量也在减少。尤其是在投资需求和实际居住需求共同存在的中低价区域,租赁供应的减少更为明显。 现有租户的续约增加也加剧了租赁房源的短缺。根据Zigbang对国土交通部实际交易公开系统的分析,首尔公寓租赁合同中新合同的比例从今年1月的52.6%降至上个月的45.0%。相反,续约的比例则从47.4%上升至55.0%。 房地产行业人士表示:“在租金上涨的情况下,租户们更倾向于延长现有合同,而不是寻找新的租赁房源。”他解释道:“新合同的价格会立即反映上涨的市场价格,而续约则往往以现有保证金为基础进行谈判。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-19 23:12:00 -
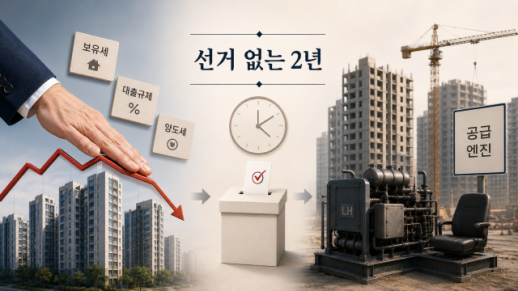 无选举的两年…政府的房地产能力将显现
6月3日地方选举已结束。无论结果如何,有一点是明确的:未来近两年内将没有全国性选举。下次国会选举将在2028年4月举行。至少,房地产政策不再可以隐藏在选举日程之后。 条件已经具备。执政党民主党在国会拥有166个席位,单独过半。处理一般法案的数量条件对执政党并不不利。总统的支持率在上任一年之际保持在60%左右。因此,现在的问题不是“能否做到”,而是“做什么,如何做”。在没有遮掩的情况下显露出来的,才是政府真正的房地产能力。 上任第一年是方向转变的时期 如果用一句话来概括李在明政府的第一年,那就是“方向转变”。首先是宣布要结束通过房地产赚钱的结构,随后政策随之而来。 第一张牌不是税收,而是贷款。将首都圈和限制区域的住房抵押贷款上限锁定在6000万韩元,并全面禁止多套房者的住房抵押贷款。9月7日的供应扩大方案出台,随后将整个首尔及部分京畿道地区划为限制区域和土地交易许可区域。阻止了多套房者在首都圈限制区域的贷款到期延长,并于5月9日结束了对多套房者的资本利得税减免。总统在此期间出售了自己的住宅,并指示政策审批线排除非居住高价住房的持有者,上个月的国务会议上还直接询问是否正在制定应对房价再次上涨的对策。方向从一开始就很明确。 实际上,最强的武器被留到了最后。综合房地产税、公平市场价值比率和长期持有特别扣除均保持不变。原因在于4月的情况暴露出来。当关于调整长期持有特别扣除的讨论开始时,执政党迅速划清了界限,认为这会对地方选举造成负担。持有税和资本利得税对市场是强烈信号,但对选举来说却是负担。虽然使用了压制市场的手段,但触动选民心态的手段却被推迟。选举成为了加强持有税的制动器。 选举结束后,持有税是最迫近的手段 制动器已经解除。总统在过去一年中划定的界限是“保留实际居住,压制非居住”,而这个界限现在可以通过税率和评估价来实现。 杠杆就在触手可及之处。综合房地产税征收的核心公平市场价值比率目前为60%,将其提高到80%不需要国会,只需修改总统令即可。虽然调整综合房地产税率和长期持有特别扣除需要法律修订,但在单独过半的情况下,数量障碍并不大。市场也为此提供了理由。自5月9日结束对资本利得税的减免后,首尔房价仍未停止上涨。这并不是因为需求突然爆发,而是因为房源减少和挂牌价格坚挺的影响更大。房源减少,挂牌价格上涨的“物量干涸”局面依然存在。这是压制的手段未能控制市场的信号,也是更强手段出现的理由。 但在这里还需要更进一步。改变方向需要意志,但让市场承受住则需要能力。提高税收是否会导致房源增加,非居住持有者的成本如何转嫁到租金上,这些都需要计算。提高持有税并不是能力,而是要精确区分实际居住的单套住房者和非居住的多套住房者,并设计出防止副作用的机制才是能力。压制的手段在第一年已经充分展现,问题在于之后。 持有税是压制政策,而不是填补政策 真正的考验在于持有税无法触及的地方。税收可以抑制需求,但无法复苏停滞的供应。 特别是在市场不安的震中首尔,供应的先行指标已经开始下滑。根据国土交通部的统计,今年1月至4月,首尔的住房许可数量为12760套,比去年减少了24.0%,开工数量为7023套,减少了16.0%。仅就首尔公寓而言,许可数量下降了32.6%,开工数量下降了33.4%。在压制房价的同时,新建住房的减少并没有解决问题,而是将问题推迟到了2至3年后。提高持有税并不会使减少的开工再次增加。 地方则面临相反的问题。尽管非首都圈的开工数量在增加,但4月的未售房源却增加到47881套,比上月增加了2.6%。釜山、大田、蔚山均有所增加。被列为恶性未售房源的竣工后未售房源在全国达到29504套。尽管首尔的供应先行指标在下降,但地方却在升温,地方即使建造也无法出售。一方需要压制,另一方需要复苏。压制江南的税收并不能解决釜山和蔚山的空置房问题。 租赁市场转向月租。1月至4月累计月租交易比例为68.5%,比去年增加了8.1个百分点。若压迫非居住持有者,可能会导致租赁房源减少,而这种负担可能转嫁到月租和押金上。如果针对多套房者的政策最终反映到租户的月租账单上,那就不是能力,而是失败。 李在明政府的能力不仅仅在于持有税 实际上,填补市场的能力更令人担忧。李在明政府的公共住房构想仍处于构思与制度设计之间。虽然从基本住房开始,许多名称被提及,但如何筹集资金以及用什么法律和项目结构来支持仍不明确。执行主体也尚未确定。总统一再强调“由LH直接供应”,但实际上负责这项工作的LH在选举前夕仍然空缺。 在此期间,LH能立即做的只是收购现有住房和地方未售房源的租赁。可是,租赁购买只是搬动现有房屋的方式,而不是新建房屋的方式。蓝图仍在绘制中,而将蓝图变为现实的手段也尚未到位。即使迟迟得到补充,也难以立即弥补空白的时间。方向已经喊出,但真正的填补准备仍然不足。 是否提高持有税只是第一道考验。真正困难的是之后的工作。恢复中断的开工,减少地方的空置房,留住被迫转向月租的租户。在没有选举的两年里,政府的房地产能力将通过填补市场的手段而非压制市场的手段来检验。而填补市场的引擎,尚未完全预热。
2026-06-04 03:06:00 -
 因租赁危机加剧,首尔别墅交易量激增31%,广津区和道峰区活跃
今年首尔别墅(联排和多户住宅)成交量较去年增长超过30%。随着公寓租赁危机加剧,实际需求转向相对价格负担较低的非公寓市场,同时再开发初期地区的投资需求也重新涌入。 根据19日国土交通部的实际交易公开系统数据,从今年1月到目前为止,首尔的联排和多户住宅成交量共计15157件,较去年同期的11570件增长了31.0%(3587件)。 这是自2023年因租赁诈骗冲击导致交易量急剧下降以来,最明显的恢复迹象。自去年下半年以来,部分再开发地区的交易恢复趋势已扩展至今年的首尔全境。 按自治区来看,钟路区的交易量较去年增长150.0%,增幅最高。然而,由于钟路区整体交易规模较小,因此基数效应影响较大。实际交易增长主要集中在广津区、道峰区、西大门区和江北区等地。 广津区的别墅交易量从去年的617件增加到今年的1071件,增长了73.6%。道峰区增长63.6%,西大门区增长47.8%,江北区增长36.4%。松坡区、恩平区和阳川区等地的交易增长也十分明显。 特别是广津区的交易增长被分析为受到了在自阳和中曲洞地区的再开发预期的投资需求推动。快速综合规划或协会设立许可前阶段的别墅,初期投资成本相对较低,并且可以进行所谓的“无押租赁投资”,因此投资者的咨询不断增加。 广津区的一位房地产中介表示:“与公寓相比,进入价格较低,加上再开发的预期,实住和投资需求同时涌动的氛围。”并表示:“以身体投资的概念购买别墅的咨询也相对稳定。” 相对而言,道峰、江北和西大门等首尔外围地区的交易增长则被评估为更具实际需求的特征。实际上,根据阿实的数据,道峰区的租赁房源为164件,比10天前减少了超过14%。因此,公寓租赁价格迅速上涨,房源减少,导致相对保证金负担较轻的老旧别墅或非公寓市场的租户需求转移。 根据房地产院的统计,上个月成北区的租赁价格上涨了0.92%,成为首尔最高的涨幅,广津区(0.96%)、诺原区(0.79%)、西大门区(0.78%)、东大门区(0.77%)等地的涨幅也很大。 供应减少也是改变市场氛围的因素之一。根据国土交通部的住房统计,首尔别墅的竣工量从2021年的23389户减少到去年的4329户,下降了81.5%。 随着实际需求和投资需求的同时涌入,部分地区出现了价格反弹的迹象。根据韩国房地产院的“4月全国住宅价格动态调查”,首尔住宅的成交价格指数上涨了0.55%。公寓以及联排等别墅的价格在今年持续上涨。上个月首尔联排住宅的成交价格上涨了0.62%,超过了同期公寓的涨幅(0.55%)。 然而,也有声音认为,全面恢复市场尚需时日。由于地区间的两极分化依然存在,非偏好地段或老旧别墅的交易仍然疲软。 KB国民银行房地产首席委员金孝善表示:“广津、龙山、铜雀等核心地区的投资需求主要是围绕规避土地交易许可制的再开发预期,而外围地区则是由于无法承受居住成本的实际居住需求占多数。”并指出:“不过,与年初相比,现在的别墅价格已经过高,市场风险依然存在,因此应避免盲目追逐买入,保持观望。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-20 02:03:00 -
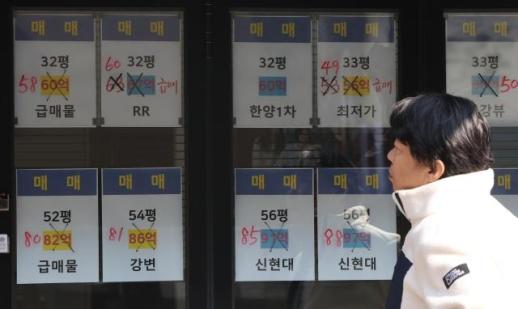 多套房转让税重启前市场观望,房源减少交易萎缩
多套房转让税重启前两天,首尔公寓市场进入观望状态。尽管预期多套房房源会大量涌入市场,但实际情况是房源减少。由于税负增加,许多房主选择推迟出售或持有房产,导致交易萎缩的担忧加剧。根据房地产行业消息,2022年实施的多套房转让税减免政策将于9日结束。政策结束后,2套房的税率将在基本税率(6~45%)基础上增加20个百分点,3套及以上增加30个百分点。市场分析认为,政策结束前房源锁定现象已开始显现。虽然急售房源一度增加,但很快被消化,后续房源未能跟上。面对税负增加,许多房主选择持有而非出售。实际市场数据显示,房源确实在减少。根据房地产大数据平台的统计,截至当天,首尔公寓挂牌数量为6万9554件,这是自2月底以来首次降至6万件以下,比10天前减少5.4%。与3月中旬的8万件相比,减少了近1万件。江南区也出现类似情况。松坡区房源从5615件减少到5217件,减少7.09%;瑞草区减少5.82%(9334件→8791件),江南区减少2.5%(1万278件→1万21件)。政府规定,若在9日前完成土地交易许可申请并在规定期限内完成付款和登记,可免除转让税重启的影响。然而,市场认为实际适用范围有限,不会对整体房源流动产生重大影响。转让税重启后,7月的税制改革将成为市场的关键变量。税率和扣除体系的变化可能影响持有策略和出售时机。在这种不确定性下,投资者倾向于推迟出售,长期持有特别扣除结构的变化也被认为是影响因素。市场分析认为,房源减少可能短期内支撑价格下限。在供应减少的情况下,若需求保持一定水平,价格可能再次上涨。根据KB金融控股管理研究所的报告,56%的市场专家预计今年房价将上涨。然而,由于利率和贷款限制等因素同时抑制需求,涨幅可能有限。房地产经纪人的看法略有不同。在同一调查中,54%的经纪人预计房价会下跌。买卖双方都持观望态度,交易萎缩的可能性更大。首尔诺园区的一位房地产经纪人表示:“急售房源清理后,房源再次减少。预计短期内整体房源和交易都会减少。”一位房地产行业人士表示:“目前市场因房源减少而形成上涨压力,但税收和利率等政策变量也在发挥作用。7月的税制改革可能决定市场方向。”
2026-05-07 19:15:00
-
租房市场现状:租户选择提高押金留在原房
在首尔的公寓租赁市场中,越来越多的租户选择提高押金而留在原房,而不是搬到新房。根据数据显示,8月的租赁合同中,六成为续租合同,而在未使用续租要求权的“合意续租”中,有36.9%的押金上涨超过5%。在租金上涨和房源不足的背景下,秋季搬家季节的居住流动性受到限制,形成了“锁定效应”。 根据《亚洲经济》29日对国土交通部实价公开系统的分析,8月除半租外,首尔的租赁合同共7460件,其中续租合同4461件,占59.8%;新合同2999件,占40.2%。 与两年前的2024年8月相比,当时的合同总数为11657件,其中新合同8043件,续租合同3614件。在这两年中,新合同减少了62.7%,而续租合同增加了23.4%。续租合同在总合同中的比例也从31.0%跃升至59.8%。 尤其是8月未使用续租要求权的合意续租合同为2259件,占所有租赁合同的30.3%。在2208件可比较的合同中,中位数涨幅为5%。其中,815件(36.9%)的押金上涨超过5%,562件(25.5%)上涨超过10%。每四份合意续租合同中就有一份承受了两位数的涨幅,选择留在原房。 根据现行法律,行使续租要求权时,租金上涨幅度原则上限制在5%以内,但如果与房东另行达成协议,续租时也可以超过5%。根据首尔市在5月对308名公认中介的调查,69.8%的受访者表示合意续租增加的原因是“由于已使用续租要求权,无法再次申请”。 这一趋势在9月也得以延续。9月1日至15日的租赁合同中,3292件中续租合同为1937件,占58.8%。合意续租为944件(28.7%),在919件可比较的合同中,40.3%上涨超过5%,28.0%上涨超过10%。不过,9月的合同数据仍为暂估值,报告期限尚未结束。 从地区来看,8月合意续租中可比较合同超过50件的自治区中,成北区的中位押金涨幅最高,达10.6%。其次是松坡区8.0%、永登浦区7.8%、阳川区7.5%。在成北区58件合同中,有40件(69.0%)的押金上涨超过5%,32件(55.2%)上涨超过10%。 房源减少,搬家所需资金增加。截至29日,首尔公寓的租赁房源为19853件,比去年减少了16.7%。8月首尔公寓的平均租金为6亿3662万8000元,比两年前上涨了8268万2000元(14.9%),中位租金也从4亿8000万元上涨至5亿6000万元。 在需要数千万额外押金才能搬到类似房屋的情况下,已经耗尽续租权的租户选择提高押金留在原房。这一现象表明,续租的增加不仅反映了居住稳定性,还显示出由于租金和房源不足而导致的流动性限制。 金仁满,金仁满房地产经济研究所所长表示:“首尔的入驻量减少与房源不足相互影响,导致原本相对便宜的地区租金上涨。”他还指出:“需要增加公共租赁、私人租赁以及非公寓的供应。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 01:24:10 -
公寓替代品?住宅型办公酒店交易量增长8.24%
由于公寓价格和租金上涨、房源减少,居住成本加大,导致中大型办公酒店的需求增加。 据房地产行业消息,2026年上半年全国办公酒店的交易量为18035宗,比去年同期的16662宗增长了8.24%。与去年下半年的16192宗相比,增长了11.38%。 特别是与公寓相似的居住空间,专用面积超过60㎡的办公酒店交易量增长显著。今年上半年该面积段的交易量比去年下半年增长了21.44%。 价格方面,中大型办公酒店的价格也呈上涨趋势。根据韩国房地产院的数据,全国办公酒店的交易价格指数在专用面积60㎡以上至85㎡以下的范围内,自7月开始转为上涨,并连续两个月上涨。专用面积超过85㎡的办公酒店自去年10月转为上涨以来,已持续11个月上涨。 与交易价格相比,租金水平也有所提高。去年8月,全国办公酒店的交易租金比率为86.31%,创下2018年以来的最高水平。交易价格与租金之间的差距相对缩小,分析认为这降低了实际需求者的购房负担。 实际上,部分住宅型办公酒店的交易价格也出现了高价成交的情况。根据国土交通部的实际交易数据,首尔九老区的“新道林普瑞吉奥1期”117㎡的专用面积在7月以13亿韩元成交,较之前的最高价11亿1000万韩元高出约1亿9000万韩元。 京畿道果川市的“希尔斯特特果川中央”84㎡的专用面积在8月以11亿2000万韩元成交,较同年5月的交易价7亿7000万韩元上涨了3亿5000万韩元。 业内人士认为,公寓价格的上涨、贷款限制及供应不足等因素影响了办公酒店的需求恢复。尤其是中大型办公酒店通常设计有卧室、浴室和储物空间,形态与公寓相似,成为实际居住需求者的选择替代品。 不过,办公酒店的需求也可能因地理位置、产品构成和开盘价格等因素而有所不同,因此仅凭其作为公寓的替代品来判断需求的持续性仍需观察。 一位业内人士表示:“最近办公酒店市场的需求恢复主要集中在可供实际居住的中大型产品上,因新供应减少,选择的房源有限,因此以居住条件为基础的产品可能会吸引更多需求。” 与此同时,今年第四季度全国将有8个项目、共5666套办公酒店开盘。 POSCO E&C将在10月于京畿道乌山的世桥2区M1区块推出“德尚乌山站阿克城市办公酒店”。该项目为住宅与商业设施结合的综合体,包含897套公寓和90套办公酒店,办公酒店的专用面积为84㎡,设有3间卧室、2间浴室和主卧衣帽间,距离地铁1号线乌山站约600米。 仁川清潭将推出“清潭阿克元普瑞吉奥”。该项目为地下5层至地上49层的6栋建筑,包含专用面积为84㎡和103㎡的868套公寓及专用面积为105㎡至136㎡的987套办公酒店,总计1855套,计划延长首尔地铁7号线并新建小学。 现代工程将在京畿道城南推出“希尔斯特特城南地铁大楼”。该项目为地下6层至地上34层的2栋建筑,包含189套专用面积为74㎡至95㎡的办公酒店,地铁8号线单大五角站就在项目正前方。 首尔九老区的BYC的“GD地铁大厦”也即将开盘。该项目为地下7层至地上40层的2栋建筑,包含1095套住宅型办公酒店,此次开盘的数量为B栋专用面积为24㎡至53㎡的770套,特色是与地铁2号线九老数字单元站直接相连。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-26 15:04:20 -
租赁市场萎缩…房源减少,续租增多,‘居住出路’受阻
随着首尔公寓租赁房源减少到2万套以下,租客们寻找新居变得愈加困难。平均租金已超过7亿韩元,续租合同在租赁交易中所占比例接近60%。新租赁房源稀缺,押金负担加重,租客的‘居住出路’愈发狭窄。尽管政府推出了扩大公共租赁等居住稳定措施,但实际供应需要时间,因此需要补充措施以缓解民间租赁市场的供需失衡。 根据房地产大数据公司阿实等的数据显示,本月首尔公寓租赁房源为1万9904套,比上月的2万1146套减少了5.9%。与去年同期的2万2966套相比,减少了13.3%。 另一方面,KB房地产统计的上个月首尔公寓平均租金为7亿1178万韩元,创下历史新高。与去年8月的6亿5179万韩元相比,增加了5999万韩元(9.2%)。自2023年7月的5亿6981万韩元触底以来,租金在三年内上涨超过1亿4000万韩元。 租赁交易也有所减少。根据首尔市对截至15日的交易分析,上个月首尔公寓租赁交易量为7263件,比上月的8855件减少了18.0%,比去年同月减少了32.2%。尽管报告期限尚未结束,交易量可能会有所增加,但首尔市认为即使考虑到这一点,年同比的减少趋势仍将持续。 在减少的交易中,续租合同的比例反而上升。上个月首尔公寓租赁合同中,58.9%为续租合同,较7月的53.0%上升了5.9个百分点,较去年同月的43.7%上升了15.2个百分点。几乎每10份租赁合同中就有6份是与原房屋重新签订的合同。 市场分析认为,入驻房源减少和强化实际居住政策等因素共同影响了租赁房源的减少。由于限制了租客参与的房屋购买,房东直接入住出租房屋可能导致租赁供应减少。在现场,租赁房源一出现就被迅速签约,租客往往没有充分查看房屋就做出决定的情况也时有发生。 位于诺原区的一家房地产中介表示:“目前租赁房源稀缺,主要是由于土地交易许可区域的影响,”并指出:“只有原本出租的房屋才能作为租赁房源,但随着现有出租房屋的交易,作为租赁房源的房屋数量也在减少。” 政府也开始完善制度,以缓解租客的居住不安。扩大适用于土地交易许可区域内租客居住的房屋购买的实际居住豁免范围就是一个例子。这有助于维持现有的租赁关系,但也有人指出,难以期待其对增加新租赁房源的效果。 在21日发布的居住稳定计划中,计划到2030年提供119万套公共住房,并新设长期民间租赁类型。这是提高租客家庭居住稳定性的中长期方案,但短期内增加首尔民间租赁市场的供应量不可避免地会有时间差。 在政策的缝隙中,等待公共租赁入驻却难以承受飙升的首尔房价的无房租客正处于困境。即使想要寻找新的租赁房源,房源减少、押金上涨,租客不得不在原房屋续租或筹集额外资金之间做出选择。如果放弃租赁,则需要承受每月的租金负担。 韩元银行房地产研究室长韩英镇表示:“由于租金化和合同续签请求权的增加,新租赁房源也在减少,”并指出:“需要政策补充,以防止民间租赁供应的萎缩。”
2026-09-23 00:20:20 -
首尔租赁市场‘价格梯度’动摇… 从诺原和中浪开始房源枯竭
在首尔租赁市场中,租户们相对容易进入的中低价区域的房源正在迅速消失。与江南地区的高价租赁相比,诺原、中浪、九老等外环自治区的租赁房源短缺现象更为明显,导致无房者的居住选择变得更加狭窄。 根据房地产平台Ashi的数据,截至16日,中浪区的公寓租赁房源仅为84套,较去年同期的412套减少了78.7%。同一时期,诺原区的房源从1086套减少至304套,减少幅度为72.1%;九老区也减少了71.5%。 金川区的租赁房源减少了71.2%。东大门区减少了65.6%,观岳区减少了65.0%,道峰区减少了62.3%。考虑到首尔整体公寓租赁房源在一年内减少约16%的情况,中低价居住区的减少幅度尤为显著。 问题在于,这些地区一直以来在首尔租赁市场中扮演着“缓冲区”的角色。根据首尔房地产信息广场的数据,上个月首尔公寓的平均租赁交易金额为6亿6015万韩元。而诺原区的平均租赁价格为3亿4060万韩元,九老区为4亿2323万韩元,中浪区为4亿3871万韩元,均远低于首尔的平均水平。 诺原区的平均租赁价格仅为首尔平均水平的一半,九老区也仅为首尔平均的64.1%。对于无法承担江南或市中心租金的新婚夫妇、年轻人和无房家庭而言,这些区域的房源本是可选择的价格区间,但现在却在迅速减少。 最终,租赁困难并不是从高价区域扩散,而是从中低价区域开始显现。对于租户来说,在同一首尔内,降低价格的选择越来越少。中低价租赁房源的消失将不可避免地增加转向月租或迁往京畿道、仁川等外环地区的压力。 租赁房源减少的一个原因是土地交易许可区域的扩大带来的实际居住义务。政府通过去年10月15日的住房市场稳定化对策,将土地交易许可区域扩大至首尔全境。因此,新指定的自治区的购房者在两年内必须实际居住。 由于租赁房源的“差价投资”几乎变得不可能,购房者直接入住的案例增多,而原本可以出租的房源数量也在减少。尤其是在投资需求和实际居住需求共同存在的中低价区域,租赁供应的减少更为明显。 现有租户的续约增加也加剧了租赁房源的短缺。根据Zigbang对国土交通部实际交易公开系统的分析,首尔公寓租赁合同中新合同的比例从今年1月的52.6%降至上个月的45.0%。相反,续约的比例则从47.4%上升至55.0%。 房地产行业人士表示:“在租金上涨的情况下,租户们更倾向于延长现有合同,而不是寻找新的租赁房源。”他解释道:“新合同的价格会立即反映上涨的市场价格,而续约则往往以现有保证金为基础进行谈判。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-19 23:12:00 -
无选举的两年…政府的房地产能力将显现
6月3日地方选举已结束。无论结果如何,有一点是明确的:未来近两年内将没有全国性选举。下次国会选举将在2028年4月举行。至少,房地产政策不再可以隐藏在选举日程之后。 条件已经具备。执政党民主党在国会拥有166个席位,单独过半。处理一般法案的数量条件对执政党并不不利。总统的支持率在上任一年之际保持在60%左右。因此,现在的问题不是“能否做到”,而是“做什么,如何做”。在没有遮掩的情况下显露出来的,才是政府真正的房地产能力。 上任第一年是方向转变的时期 如果用一句话来概括李在明政府的第一年,那就是“方向转变”。首先是宣布要结束通过房地产赚钱的结构,随后政策随之而来。 第一张牌不是税收,而是贷款。将首都圈和限制区域的住房抵押贷款上限锁定在6000万韩元,并全面禁止多套房者的住房抵押贷款。9月7日的供应扩大方案出台,随后将整个首尔及部分京畿道地区划为限制区域和土地交易许可区域。阻止了多套房者在首都圈限制区域的贷款到期延长,并于5月9日结束了对多套房者的资本利得税减免。总统在此期间出售了自己的住宅,并指示政策审批线排除非居住高价住房的持有者,上个月的国务会议上还直接询问是否正在制定应对房价再次上涨的对策。方向从一开始就很明确。 实际上,最强的武器被留到了最后。综合房地产税、公平市场价值比率和长期持有特别扣除均保持不变。原因在于4月的情况暴露出来。当关于调整长期持有特别扣除的讨论开始时,执政党迅速划清了界限,认为这会对地方选举造成负担。持有税和资本利得税对市场是强烈信号,但对选举来说却是负担。虽然使用了压制市场的手段,但触动选民心态的手段却被推迟。选举成为了加强持有税的制动器。 选举结束后,持有税是最迫近的手段 制动器已经解除。总统在过去一年中划定的界限是“保留实际居住,压制非居住”,而这个界限现在可以通过税率和评估价来实现。 杠杆就在触手可及之处。综合房地产税征收的核心公平市场价值比率目前为60%,将其提高到80%不需要国会,只需修改总统令即可。虽然调整综合房地产税率和长期持有特别扣除需要法律修订,但在单独过半的情况下,数量障碍并不大。市场也为此提供了理由。自5月9日结束对资本利得税的减免后,首尔房价仍未停止上涨。这并不是因为需求突然爆发,而是因为房源减少和挂牌价格坚挺的影响更大。房源减少,挂牌价格上涨的“物量干涸”局面依然存在。这是压制的手段未能控制市场的信号,也是更强手段出现的理由。 但在这里还需要更进一步。改变方向需要意志,但让市场承受住则需要能力。提高税收是否会导致房源增加,非居住持有者的成本如何转嫁到租金上,这些都需要计算。提高持有税并不是能力,而是要精确区分实际居住的单套住房者和非居住的多套住房者,并设计出防止副作用的机制才是能力。压制的手段在第一年已经充分展现,问题在于之后。 持有税是压制政策,而不是填补政策 真正的考验在于持有税无法触及的地方。税收可以抑制需求,但无法复苏停滞的供应。 特别是在市场不安的震中首尔,供应的先行指标已经开始下滑。根据国土交通部的统计,今年1月至4月,首尔的住房许可数量为12760套,比去年减少了24.0%,开工数量为7023套,减少了16.0%。仅就首尔公寓而言,许可数量下降了32.6%,开工数量下降了33.4%。在压制房价的同时,新建住房的减少并没有解决问题,而是将问题推迟到了2至3年后。提高持有税并不会使减少的开工再次增加。 地方则面临相反的问题。尽管非首都圈的开工数量在增加,但4月的未售房源却增加到47881套,比上月增加了2.6%。釜山、大田、蔚山均有所增加。被列为恶性未售房源的竣工后未售房源在全国达到29504套。尽管首尔的供应先行指标在下降,但地方却在升温,地方即使建造也无法出售。一方需要压制,另一方需要复苏。压制江南的税收并不能解决釜山和蔚山的空置房问题。 租赁市场转向月租。1月至4月累计月租交易比例为68.5%,比去年增加了8.1个百分点。若压迫非居住持有者,可能会导致租赁房源减少,而这种负担可能转嫁到月租和押金上。如果针对多套房者的政策最终反映到租户的月租账单上,那就不是能力,而是失败。 李在明政府的能力不仅仅在于持有税 实际上,填补市场的能力更令人担忧。李在明政府的公共住房构想仍处于构思与制度设计之间。虽然从基本住房开始,许多名称被提及,但如何筹集资金以及用什么法律和项目结构来支持仍不明确。执行主体也尚未确定。总统一再强调“由LH直接供应”,但实际上负责这项工作的LH在选举前夕仍然空缺。 在此期间,LH能立即做的只是收购现有住房和地方未售房源的租赁。可是,租赁购买只是搬动现有房屋的方式,而不是新建房屋的方式。蓝图仍在绘制中,而将蓝图变为现实的手段也尚未到位。即使迟迟得到补充,也难以立即弥补空白的时间。方向已经喊出,但真正的填补准备仍然不足。 是否提高持有税只是第一道考验。真正困难的是之后的工作。恢复中断的开工,减少地方的空置房,留住被迫转向月租的租户。在没有选举的两年里,政府的房地产能力将通过填补市场的手段而非压制市场的手段来检验。而填补市场的引擎,尚未完全预热。
2026-06-04 03:06:00 -
因租赁危机加剧,首尔别墅交易量激增31%,广津区和道峰区活跃
今年首尔别墅(联排和多户住宅)成交量较去年增长超过30%。随着公寓租赁危机加剧,实际需求转向相对价格负担较低的非公寓市场,同时再开发初期地区的投资需求也重新涌入。 根据19日国土交通部的实际交易公开系统数据,从今年1月到目前为止,首尔的联排和多户住宅成交量共计15157件,较去年同期的11570件增长了31.0%(3587件)。 这是自2023年因租赁诈骗冲击导致交易量急剧下降以来,最明显的恢复迹象。自去年下半年以来,部分再开发地区的交易恢复趋势已扩展至今年的首尔全境。 按自治区来看,钟路区的交易量较去年增长150.0%,增幅最高。然而,由于钟路区整体交易规模较小,因此基数效应影响较大。实际交易增长主要集中在广津区、道峰区、西大门区和江北区等地。 广津区的别墅交易量从去年的617件增加到今年的1071件,增长了73.6%。道峰区增长63.6%,西大门区增长47.8%,江北区增长36.4%。松坡区、恩平区和阳川区等地的交易增长也十分明显。 特别是广津区的交易增长被分析为受到了在自阳和中曲洞地区的再开发预期的投资需求推动。快速综合规划或协会设立许可前阶段的别墅,初期投资成本相对较低,并且可以进行所谓的“无押租赁投资”,因此投资者的咨询不断增加。 广津区的一位房地产中介表示:“与公寓相比,进入价格较低,加上再开发的预期,实住和投资需求同时涌动的氛围。”并表示:“以身体投资的概念购买别墅的咨询也相对稳定。” 相对而言,道峰、江北和西大门等首尔外围地区的交易增长则被评估为更具实际需求的特征。实际上,根据阿实的数据,道峰区的租赁房源为164件,比10天前减少了超过14%。因此,公寓租赁价格迅速上涨,房源减少,导致相对保证金负担较轻的老旧别墅或非公寓市场的租户需求转移。 根据房地产院的统计,上个月成北区的租赁价格上涨了0.92%,成为首尔最高的涨幅,广津区(0.96%)、诺原区(0.79%)、西大门区(0.78%)、东大门区(0.77%)等地的涨幅也很大。 供应减少也是改变市场氛围的因素之一。根据国土交通部的住房统计,首尔别墅的竣工量从2021年的23389户减少到去年的4329户,下降了81.5%。 随着实际需求和投资需求的同时涌入,部分地区出现了价格反弹的迹象。根据韩国房地产院的“4月全国住宅价格动态调查”,首尔住宅的成交价格指数上涨了0.55%。公寓以及联排等别墅的价格在今年持续上涨。上个月首尔联排住宅的成交价格上涨了0.62%,超过了同期公寓的涨幅(0.55%)。 然而,也有声音认为,全面恢复市场尚需时日。由于地区间的两极分化依然存在,非偏好地段或老旧别墅的交易仍然疲软。 KB国民银行房地产首席委员金孝善表示:“广津、龙山、铜雀等核心地区的投资需求主要是围绕规避土地交易许可制的再开发预期,而外围地区则是由于无法承受居住成本的实际居住需求占多数。”并指出:“不过,与年初相比,现在的别墅价格已经过高,市场风险依然存在,因此应避免盲目追逐买入,保持观望。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-20 02:03:00 -
多套房转让税重启前市场观望,房源减少交易萎缩
多套房转让税重启前两天,首尔公寓市场进入观望状态。尽管预期多套房房源会大量涌入市场,但实际情况是房源减少。由于税负增加,许多房主选择推迟出售或持有房产,导致交易萎缩的担忧加剧。根据房地产行业消息,2022年实施的多套房转让税减免政策将于9日结束。政策结束后,2套房的税率将在基本税率(6~45%)基础上增加20个百分点,3套及以上增加30个百分点。市场分析认为,政策结束前房源锁定现象已开始显现。虽然急售房源一度增加,但很快被消化,后续房源未能跟上。面对税负增加,许多房主选择持有而非出售。实际市场数据显示,房源确实在减少。根据房地产大数据平台的统计,截至当天,首尔公寓挂牌数量为6万9554件,这是自2月底以来首次降至6万件以下,比10天前减少5.4%。与3月中旬的8万件相比,减少了近1万件。江南区也出现类似情况。松坡区房源从5615件减少到5217件,减少7.09%;瑞草区减少5.82%(9334件→8791件),江南区减少2.5%(1万278件→1万21件)。政府规定,若在9日前完成土地交易许可申请并在规定期限内完成付款和登记,可免除转让税重启的影响。然而,市场认为实际适用范围有限,不会对整体房源流动产生重大影响。转让税重启后,7月的税制改革将成为市场的关键变量。税率和扣除体系的变化可能影响持有策略和出售时机。在这种不确定性下,投资者倾向于推迟出售,长期持有特别扣除结构的变化也被认为是影响因素。市场分析认为,房源减少可能短期内支撑价格下限。在供应减少的情况下,若需求保持一定水平,价格可能再次上涨。根据KB金融控股管理研究所的报告,56%的市场专家预计今年房价将上涨。然而,由于利率和贷款限制等因素同时抑制需求,涨幅可能有限。房地产经纪人的看法略有不同。在同一调查中,54%的经纪人预计房价会下跌。买卖双方都持观望态度,交易萎缩的可能性更大。首尔诺园区的一位房地产经纪人表示:“急售房源清理后,房源再次减少。预计短期内整体房源和交易都会减少。”一位房地产行业人士表示:“目前市场因房源减少而形成上涨压力,但税收和利率等政策变量也在发挥作用。7月的税制改革可能决定市场方向。”
2026-05-07 19:15:00









