
主页搜索
搜索
选择时间
搜索范围
全部的
‘数字差距’新闻 2个
-
 推动‘媒体基本社会’的广播媒体通信委员会…为弱势群体提供OTT和付费电视费用支持
广播媒体通信委员会(방미통위)正在为明年的预算编制过程准备与“媒体基本社会”相关的项目。讨论的重点是通过引入支持弱势群体的在线视频服务(OTT)费用的“媒体券”,以扩大他们的内容获取权和解决数字服务使用差距。 根据11日的消息,방미통위在明年的预算编制过程中将“媒体基本社会”作为政策目标,并正在审查相关项目。由于委员会成员在김종철主席的带领下对媒体基本社会达成共识,因此推动扩大弱势群体的内容获取权和解决数字服务使用差距成为主要任务。 방미통위相关人士表示:“我们正在准备以支持OTT费用或付费电视费用的形式推出媒体券作为长期任务”,并补充道:“不过,相关项目仍需与企划财政部等财政部门进行协商。” 방미통위推行这一政策的背景是内容使用环境的变化。虽然OTT已成为主要的内容消费渠道,但根据收入和地区,使用差距仍然很大。 根据방미통위广播统计门户的“正在付费使用的OTT”资料,去年月收入低于100万韩元的家庭的付费OTT未使用率为80.2%。而月收入在800万韩元以上的家庭未使用率仅为22.9%。两组之间的差距达57.3个百分点。 在国内最常用的OTT平台Netflix中,使用率也因收入水平而显著不同。月收入低于100万韩元的家庭的Netflix使用率仅为16.5%,而800万韩元以上家庭的使用率则为71.6%。 地区间的差距也得到了确认。Netflix的使用率在首尔最高,达56%。而光州、全罗、济州的使用率仅为32.2%。付费OTT未使用率在大邱和庆北最高,达59.7%,而首尔为36.2%。 为了缓解这种内容获取差距,방미통위正在审查媒体基本社会政策。然而,关于补贴是否能真正增强国内媒体产业的竞争力,意见不一。付费电视行业对媒体券的发放可能导致全球OTT使用扩大的担忧。因为用户可能更倾向于将券用于Netflix等知名平台,因此对国内媒体生态系统的培育效果可能有限。 也有声音指出,应明确媒体基本社会政策的目标。业内人士表示:“媒体券是支持弱势群体的政策,还是扩大内容获取权的政策,亦或是促进国内媒体产业发展的政策,目标需要明确”,并指出“根据目的,支持方式也应有所不同”。 专家们对利用政府资金支持OTT使用的方式表示需要谨慎。선문大学的김용희教授指出:“尊重扩大弱势群体内容获取权的初衷是必要的,但如果国家资金用于支持特定平台的使用,可能会引发市场扭曲的争议”,并强调“市场干预的范围和强度需要充分讨论”。 他进一步指出:“支持OTT使用本身在长期内可能被解读为将OTT纳入政策和监管的范围”,并表示“在简单支持使用费用之前,应先进行关于放宽监管和市场结构改革的讨论。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-12 02:30:00 -
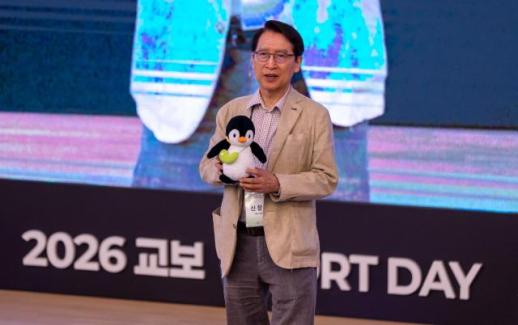 在人工智能时代,最终决定权仍在于人类
人工智能(AI)正在改变世界。ChatGPT可以写作,AI可以帮助医生诊断,机器人可以运作工厂。金融行业也不例外。资产管理由算法执行,保险审核由AI代替,客户咨询甚至由聊天机器人处理。许多人认为,AI将决定金融公司的未来。 然而,所有技术革命都存在悖论。随着技术的发展,人类的价值在某些领域变得更加重要。保险就是一个典型的例子。保险始于合同和数字,但最终是处理人类生活的行业。因为它涉及到疾病、事故、老年和死亡这些人生中最不确定的时刻。 教保生命的申昌在会长最近强调:“在AI时代,能够向客户传递情感满足和感动的类比体验尤为重要。”他表示,温暖客户心灵的细致关怀是保险的本质。这并不是简单的修辞。在数字转型迅速推进的背景下,教保生命之所以保持以专属设计师(FP)为中心的体系,正是申昌在经营哲学的核心。 有趣的是,申昌在并不是一个忽视技术的管理者。他推动了保险行业首个水平的我的数据业务,建立了健康管理平台,并积极投资于集团层面的AI战略。他一手加强传统保险业务,另一手推动数字创新,实践所谓的“双手管理”。 申昌在的金融企业家精神并不是选择AI或人类中的一个,而是积极利用AI,同时寻找提升人类价值的道路。这或许是AI时代金融行业应走的方向。 从医生到保险人,治疗人的目光没有改变 申昌在会长的职业生涯在韩国金融界中独树一帜。他毕业于首尔大学医学院,是一名妇产科教授。他走的道路与一般金融人或企业人完全不同。1996年,他在父亲申永浩教保生命创始人的邀请下参与管理。当时,许多人质疑一位医生是否能妥善管理保险公司。 但结果却不同。自2000年担任董事长以来,申昌在将教保生命发展成为国内领先的生命保险公司。尽管经历了外汇危机、全球金融危机和低利率时代,他仍保持了稳定的财务结构,并在生命保险行业中建立了独特的地位。 他的管理哲学深受医生时期的影响。医生治疗患者的疾病,保险人管理客户的风险。虽然对象不同,但最终都是为了保护人类的生命。 申昌在并不将保险视为简单的金融产品。他将生命保险视为社会安全网。他强调,保险制度是在生活旅程中帮助人们在遭遇意外事故和疾病时恢复日常生活的机制。这是支持生活而非单纯销售保险的观点。 这种哲学导致了教保生命以利益相关者为中心的管理理念。他认为,客户、设计师、员工和社区必须共同成长,企业才能持续发展。这也是他能够重视长期信任而非短期收益的背景。在许多金融公司专注于业绩导向管理时,申昌在反复强调客户价值和信任。虽然短期内可能看起来低效,但他相信,从长远来看,这将成为最强大的竞争力。 AI时代人类的价值愈加重要 AI正在改变金融行业。客户咨询由聊天机器人代替,投资咨询由算法执行,保险设计也在很大程度上实现了自动化。在这种趋势下,许多保险公司正在缩减设计师组织或转向以GA为中心的销售模式。然而,申昌在选择了不同的道路。 他认为,AI时代人类的角色愈加重要。保险不仅仅是商品销售,而是建立在客户信任关系之上的业务。客户购买的不是保险条款,而是对未来的安心。而这种安心是单靠技术无法提供的。 教保生命保持专属FP体系的原因也在于此。申昌在将FP视为客户人生的节奏掌控者。他相信,从保险的购买、维护到理赔的全过程负责的结构能够建立长期的客户信任。 实际上,教保生命的合同维持率处于行业最高水平。设计师的留存率也高于竞争对手。这不仅仅是销售业绩的结果,更是基于信任关系的结果。 AI可以计算风险,但无法安慰客户的不安。AI可以推荐最佳的保险产品,但无法理解失去亲人的客户的悲伤。AI可以签订合同,但无法建立信任。申昌在正是关注到这一点。随着技术的发展,人类所能提供的共鸣和情感价值愈加重要。 这不仅仅是保险行业的问题。随着AI的普及,未来人类所能提供的价值将成为所有行业的核心课题。双手管理,推动保险公司向AI企业转型 将申昌在仅仅视为人本管理者是不全面的。他同时也是一位积极推动数字创新的管理者。 申昌在早已判断保险行业的未来在于数据和AI。因此,他的成果包括我的数据业务、健康管理平台和数字保险公司培育战略。 教保生命率先推出我的数据服务,增强了基于客户数据的个性化服务。通过此举,教保生命不仅限于保险销售,还开始构建涵盖资产管理和健康管理的平台。 健康管理业务也是如此。教保生命成立了健康管理子公司教保大松护理,强化健康管理服务。这是从支付保险金的公司转变为管理客户健康的公司的尝试。 这些变化的核心是AI。 在分析客户数据、预测健康状况和提供个性化服务的过程中,AI成为核心技术。申昌在认为,保险的未来不仅是简单的保障行业,而是基于数据的平台行业。教保生命持续支持数字专业保险公司教保生命计划也是同样的道理。从短期业绩来看,这可能是一个艰难的选择,但从长远来看,这是为了确保数字竞争力的投资。 申昌在并不害怕技术。他认为,技术不应取代人类,而应更好地帮助人类。在这一点上,他的数字战略不仅仅是成本节约,而是创造价值的目标。 AI时代,将互助精神扩展到数字领域 申昌在的经营哲学核心是互助精神。他认为,企业不仅仅是为股东而存在的组织,而是客户、员工和社区共同成长的共同体。最近,教保生命为中小企业提供AI培训项目,也延续了这一哲学。通过为相对缺乏AI培训机会的中小企业提供生成型AI应用培训,致力于缩小数字差距。 这不仅仅是简单的社会贡献活动。AI未来可能成为决定生产力和竞争力的核心基础设施。大企业能够迅速适应,但中小企业可能无法如此。申昌在认为,缩小这种差距最终将提升整个社会的竞争力。教保生命运营的达尔文服务也是同样的理念。‘共同成长,共同发展’的达尔文象征着以利益相关者为中心的管理哲学。申昌在并不将AI视为简单的技术创新手段,而是作为提供更多机会和促进更多企业成长的工具。 AI时代的互助精神最终可以从共享技术开始。申昌在超越传统保险人的角色,展示了AI时代社会领导力的新模型。 AI革命已经开始。 未来金融行业将更加快速地数字化。保险审核、客户咨询和资产管理的很大一部分可能会被AI取代。 然而,随着技术的发展,人类的价值并不会消失,反而会变得更加重要。申昌在会长是最早理解这一事实的管理者之一。他在引入AI的同时并没有放弃人类。在推动数字转型的同时,他将与客户的信任视为最重要的价值。在将保险公司转变为数据公司时,他也努力保持人性的温暖。 或许这就是申昌在金融企业家精神的本质。AI时代的赢家可能不是拥有最先进技术的企业,而是能够在利用技术的同时不失去人性的企业。申昌在所展示的实验正是朝着那个未来迈进。 :SWOT分析: Strengths(强项)作为国内生命保险业唯一的创始人CEO,能够一致推进长期战略。以专属FP为中心的销售网络和高合同维持率是强大的竞争力。对我的数据、AI、健康管理等未来业务的前瞻性投资也是优势。以利益相关者为中心的管理和高品牌信任度也是差异化因素。 Weaknesses(弱项)决策相对谨慎,错失了一些大型并购机会。数字业务部门的盈利化速度未达预期也是一大挑战。一些新业务的成果仍然有限,投资负担持续存在。 Opportunities(机会)随着进入超老龄社会,健康管理和健康护理的需求增加。AI、我的数据、数字保险、金融控股转型可能成为新的增长动力。通过收购SBI储蓄银行,综合金融集团的跃升可能性也在增加。 Threats(威胁)低出生率和人口减少削弱了生命保险业的增长基础。大科技公司和平台企业的金融进入也是威胁因素。保险行业的低增长结构和利率、市场波动性扩大也可能持续带来压力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 17:42:00
-
推动‘媒体基本社会’的广播媒体通信委员会…为弱势群体提供OTT和付费电视费用支持
广播媒体通信委员会(방미통위)正在为明年的预算编制过程准备与“媒体基本社会”相关的项目。讨论的重点是通过引入支持弱势群体的在线视频服务(OTT)费用的“媒体券”,以扩大他们的内容获取权和解决数字服务使用差距。 根据11日的消息,방미통위在明年的预算编制过程中将“媒体基本社会”作为政策目标,并正在审查相关项目。由于委员会成员在김종철主席的带领下对媒体基本社会达成共识,因此推动扩大弱势群体的内容获取权和解决数字服务使用差距成为主要任务。 방미통위相关人士表示:“我们正在准备以支持OTT费用或付费电视费用的形式推出媒体券作为长期任务”,并补充道:“不过,相关项目仍需与企划财政部等财政部门进行协商。” 방미통위推行这一政策的背景是内容使用环境的变化。虽然OTT已成为主要的内容消费渠道,但根据收入和地区,使用差距仍然很大。 根据방미통위广播统计门户的“正在付费使用的OTT”资料,去年月收入低于100万韩元的家庭的付费OTT未使用率为80.2%。而月收入在800万韩元以上的家庭未使用率仅为22.9%。两组之间的差距达57.3个百分点。 在国内最常用的OTT平台Netflix中,使用率也因收入水平而显著不同。月收入低于100万韩元的家庭的Netflix使用率仅为16.5%,而800万韩元以上家庭的使用率则为71.6%。 地区间的差距也得到了确认。Netflix的使用率在首尔最高,达56%。而光州、全罗、济州的使用率仅为32.2%。付费OTT未使用率在大邱和庆北最高,达59.7%,而首尔为36.2%。 为了缓解这种内容获取差距,방미통위正在审查媒体基本社会政策。然而,关于补贴是否能真正增强国内媒体产业的竞争力,意见不一。付费电视行业对媒体券的发放可能导致全球OTT使用扩大的担忧。因为用户可能更倾向于将券用于Netflix等知名平台,因此对国内媒体生态系统的培育效果可能有限。 也有声音指出,应明确媒体基本社会政策的目标。业内人士表示:“媒体券是支持弱势群体的政策,还是扩大内容获取权的政策,亦或是促进国内媒体产业发展的政策,目标需要明确”,并指出“根据目的,支持方式也应有所不同”。 专家们对利用政府资金支持OTT使用的方式表示需要谨慎。선문大学的김용희教授指出:“尊重扩大弱势群体内容获取权的初衷是必要的,但如果国家资金用于支持特定平台的使用,可能会引发市场扭曲的争议”,并强调“市场干预的范围和强度需要充分讨论”。 他进一步指出:“支持OTT使用本身在长期内可能被解读为将OTT纳入政策和监管的范围”,并表示“在简单支持使用费用之前,应先进行关于放宽监管和市场结构改革的讨论。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-12 02:30:00 -
在人工智能时代,最终决定权仍在于人类
人工智能(AI)正在改变世界。ChatGPT可以写作,AI可以帮助医生诊断,机器人可以运作工厂。金融行业也不例外。资产管理由算法执行,保险审核由AI代替,客户咨询甚至由聊天机器人处理。许多人认为,AI将决定金融公司的未来。 然而,所有技术革命都存在悖论。随着技术的发展,人类的价值在某些领域变得更加重要。保险就是一个典型的例子。保险始于合同和数字,但最终是处理人类生活的行业。因为它涉及到疾病、事故、老年和死亡这些人生中最不确定的时刻。 教保生命的申昌在会长最近强调:“在AI时代,能够向客户传递情感满足和感动的类比体验尤为重要。”他表示,温暖客户心灵的细致关怀是保险的本质。这并不是简单的修辞。在数字转型迅速推进的背景下,教保生命之所以保持以专属设计师(FP)为中心的体系,正是申昌在经营哲学的核心。 有趣的是,申昌在并不是一个忽视技术的管理者。他推动了保险行业首个水平的我的数据业务,建立了健康管理平台,并积极投资于集团层面的AI战略。他一手加强传统保险业务,另一手推动数字创新,实践所谓的“双手管理”。 申昌在的金融企业家精神并不是选择AI或人类中的一个,而是积极利用AI,同时寻找提升人类价值的道路。这或许是AI时代金融行业应走的方向。 从医生到保险人,治疗人的目光没有改变 申昌在会长的职业生涯在韩国金融界中独树一帜。他毕业于首尔大学医学院,是一名妇产科教授。他走的道路与一般金融人或企业人完全不同。1996年,他在父亲申永浩教保生命创始人的邀请下参与管理。当时,许多人质疑一位医生是否能妥善管理保险公司。 但结果却不同。自2000年担任董事长以来,申昌在将教保生命发展成为国内领先的生命保险公司。尽管经历了外汇危机、全球金融危机和低利率时代,他仍保持了稳定的财务结构,并在生命保险行业中建立了独特的地位。 他的管理哲学深受医生时期的影响。医生治疗患者的疾病,保险人管理客户的风险。虽然对象不同,但最终都是为了保护人类的生命。 申昌在并不将保险视为简单的金融产品。他将生命保险视为社会安全网。他强调,保险制度是在生活旅程中帮助人们在遭遇意外事故和疾病时恢复日常生活的机制。这是支持生活而非单纯销售保险的观点。 这种哲学导致了教保生命以利益相关者为中心的管理理念。他认为,客户、设计师、员工和社区必须共同成长,企业才能持续发展。这也是他能够重视长期信任而非短期收益的背景。在许多金融公司专注于业绩导向管理时,申昌在反复强调客户价值和信任。虽然短期内可能看起来低效,但他相信,从长远来看,这将成为最强大的竞争力。 AI时代人类的价值愈加重要 AI正在改变金融行业。客户咨询由聊天机器人代替,投资咨询由算法执行,保险设计也在很大程度上实现了自动化。在这种趋势下,许多保险公司正在缩减设计师组织或转向以GA为中心的销售模式。然而,申昌在选择了不同的道路。 他认为,AI时代人类的角色愈加重要。保险不仅仅是商品销售,而是建立在客户信任关系之上的业务。客户购买的不是保险条款,而是对未来的安心。而这种安心是单靠技术无法提供的。 教保生命保持专属FP体系的原因也在于此。申昌在将FP视为客户人生的节奏掌控者。他相信,从保险的购买、维护到理赔的全过程负责的结构能够建立长期的客户信任。 实际上,教保生命的合同维持率处于行业最高水平。设计师的留存率也高于竞争对手。这不仅仅是销售业绩的结果,更是基于信任关系的结果。 AI可以计算风险,但无法安慰客户的不安。AI可以推荐最佳的保险产品,但无法理解失去亲人的客户的悲伤。AI可以签订合同,但无法建立信任。申昌在正是关注到这一点。随着技术的发展,人类所能提供的共鸣和情感价值愈加重要。 这不仅仅是保险行业的问题。随着AI的普及,未来人类所能提供的价值将成为所有行业的核心课题。双手管理,推动保险公司向AI企业转型 将申昌在仅仅视为人本管理者是不全面的。他同时也是一位积极推动数字创新的管理者。 申昌在早已判断保险行业的未来在于数据和AI。因此,他的成果包括我的数据业务、健康管理平台和数字保险公司培育战略。 教保生命率先推出我的数据服务,增强了基于客户数据的个性化服务。通过此举,教保生命不仅限于保险销售,还开始构建涵盖资产管理和健康管理的平台。 健康管理业务也是如此。教保生命成立了健康管理子公司教保大松护理,强化健康管理服务。这是从支付保险金的公司转变为管理客户健康的公司的尝试。 这些变化的核心是AI。 在分析客户数据、预测健康状况和提供个性化服务的过程中,AI成为核心技术。申昌在认为,保险的未来不仅是简单的保障行业,而是基于数据的平台行业。教保生命持续支持数字专业保险公司教保生命计划也是同样的道理。从短期业绩来看,这可能是一个艰难的选择,但从长远来看,这是为了确保数字竞争力的投资。 申昌在并不害怕技术。他认为,技术不应取代人类,而应更好地帮助人类。在这一点上,他的数字战略不仅仅是成本节约,而是创造价值的目标。 AI时代,将互助精神扩展到数字领域 申昌在的经营哲学核心是互助精神。他认为,企业不仅仅是为股东而存在的组织,而是客户、员工和社区共同成长的共同体。最近,教保生命为中小企业提供AI培训项目,也延续了这一哲学。通过为相对缺乏AI培训机会的中小企业提供生成型AI应用培训,致力于缩小数字差距。 这不仅仅是简单的社会贡献活动。AI未来可能成为决定生产力和竞争力的核心基础设施。大企业能够迅速适应,但中小企业可能无法如此。申昌在认为,缩小这种差距最终将提升整个社会的竞争力。教保生命运营的达尔文服务也是同样的理念。‘共同成长,共同发展’的达尔文象征着以利益相关者为中心的管理哲学。申昌在并不将AI视为简单的技术创新手段,而是作为提供更多机会和促进更多企业成长的工具。 AI时代的互助精神最终可以从共享技术开始。申昌在超越传统保险人的角色,展示了AI时代社会领导力的新模型。 AI革命已经开始。 未来金融行业将更加快速地数字化。保险审核、客户咨询和资产管理的很大一部分可能会被AI取代。 然而,随着技术的发展,人类的价值并不会消失,反而会变得更加重要。申昌在会长是最早理解这一事实的管理者之一。他在引入AI的同时并没有放弃人类。在推动数字转型的同时,他将与客户的信任视为最重要的价值。在将保险公司转变为数据公司时,他也努力保持人性的温暖。 或许这就是申昌在金融企业家精神的本质。AI时代的赢家可能不是拥有最先进技术的企业,而是能够在利用技术的同时不失去人性的企业。申昌在所展示的实验正是朝着那个未来迈进。 :SWOT分析: Strengths(强项)作为国内生命保险业唯一的创始人CEO,能够一致推进长期战略。以专属FP为中心的销售网络和高合同维持率是强大的竞争力。对我的数据、AI、健康管理等未来业务的前瞻性投资也是优势。以利益相关者为中心的管理和高品牌信任度也是差异化因素。 Weaknesses(弱项)决策相对谨慎,错失了一些大型并购机会。数字业务部门的盈利化速度未达预期也是一大挑战。一些新业务的成果仍然有限,投资负担持续存在。 Opportunities(机会)随着进入超老龄社会,健康管理和健康护理的需求增加。AI、我的数据、数字保险、金融控股转型可能成为新的增长动力。通过收购SBI储蓄银行,综合金融集团的跃升可能性也在增加。 Threats(威胁)低出生率和人口减少削弱了生命保险业的增长基础。大科技公司和平台企业的金融进入也是威胁因素。保险行业的低增长结构和利率、市场波动性扩大也可能持续带来压力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 17:42:00









