
主页搜索
搜索
选择时间
搜索范围
全部的
‘梅里茨’新闻 70个
-
 5世代实损保险转型仍遭冷遇,11月保险费减半能否奏效?
根据最新数据显示,自今年5月推出的5世代实损保险中,已有33577件来自于1、2世代的转型。这一数字仅占主要9家损害保险公司1、2世代合同的约0.2%。金融监管机构计划从下月起实施转型后3年内保险费50%折扣的政策,但能否打动担忧保障减少的投保人仍是关键。15日,保险业界透露,损害保险协会对国内9家损害保险公司(包括三星火灾、现代海上、DB损害保险、KB损害保险、梅里茨火灾、汉华损害保险、乐天损害保险、兴国火灾、NH农协损害保险)的5世代实损保险销售业绩进行了统计,截至9月底,共有367071件新合同。其中,自愿转型的1、2世代合同为33577件,占总新合同的9.1%。与截至7月底这9家保险公司持有的16436474件1、2世代合同相比,仅约0.20%。不过,持有合同的统计时间为7月底,而转型业绩的统计时间为9月底,因此存在时间差异。投保人犹豫转型的原因主要是对保障减少的担忧。5世代实损保险虽然保险费较低,但对非严重的自费项目自负比例较高,且部分治疗不在保障范围内。频繁就医的投保人即使节省了保险费,自己承担的治疗费用可能会增加。特别是2013年3月之前投保的用户没有再投保的义务,必须自行选择转型。与后期2世代、3、4世代按再投保时间顺序逐步转型不同,现有合同可以继续保留。这些早期投保人的选择将不可避免地影响实损保险的改革效果。金融监管机构计划从下月起对没有再投保条件的1、2世代投保人实施合同转型折扣制度。转型后,所选产品的保险费将在3年内享受50%的折扣。根据金融监管机构的模拟,月均保险费为178489元的1世代60岁女性投保人转型至5世代后,折扣期间的月保险费将降至21270元。这是由于转型折扣与原合同的基本保险费差异所致。同时,还将推出选择性折扣条款,允许投保人在保留现有合同的同时降低保险费。投保人可以选择排除部分保障或提高自负额,以此获得保险费折扣。这为现有投保人提供了转型至5世代的选择以及调整现有合同保障的可能性。然而,有观点认为,仅靠折扣难以大幅提升5世代的转型率。国会立法调查处在最近的国政审查报告中指出,尽管在过去的4世代实损转型中实施了50%折扣等特别折扣,但转型业绩依然不佳。折扣结束后的负担也需考虑。合同转型折扣将在3年后结束,届时将恢复折扣前的保险费。由于可能会因续保而导致保险费上涨,投保人不仅要考虑当前的节省金额,还需权衡折扣结束后保险费与保障差异带来的医疗费用负担。损害保险业界人士表示:“为了使5世代实损保险顺利落地,吸引早期投保人自愿转型至关重要。”并指出:“除了保险费折扣外,还需要能够实质性引导早期投保人转型的对策。”
2026-10-16 02:32:10 -
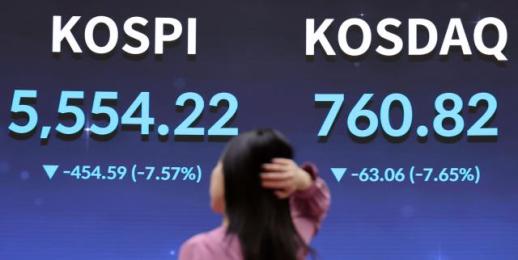 韩国股市暴跌,市值蒸发1200万亿,KOSPI指数跌幅超20%
" height="322" id="imgs_3210467" photo_no="3210467" src="/content/image/2026/10/15/20261015170400177185.jpg" width="640" />韩国股市出现了真正的“恐慌”。在经历了7个交易日的连续下跌后,市场总市值瞬间蒸发了约1200万亿韩元。这是自新冠疫情以来,约6年7个月后再次出现如此大幅的下跌。自6月突破9000点以来,KOSPI在短短三个月内跌至5500点。分析认为,支撑上涨的利好消息同时受到冲击,暴露了国内股市脆弱的供需结构。 根据15日韩国交易所的数据,自6日以来,KOSPI连续7个交易日下跌。当天的下跌幅度为454.59点(7.57%),在十天左右的时间内累计下跌了1449.52点(20.70%)。截至2日,指数为7003.74点,而在短短一周内跌至5000点中间。 下跌速度接近历史金融危机时期。根据对2003年4月以来KOSPI每日指数的分析,自疫情以来首次出现7个交易日累计下跌超过20%的情况。在2020年3月,KOSPI在7个交易日内从1962.93点跌至1457.64点,跌幅达到25.74%。而在2008年全球金融危机期间,KOSPI在2008年10月15日至24日的7个交易日内下跌了29.96%。 市值的减少规模也非常庞大。根据韩国交易所的数据,KOSPI的总市值在2日约为5775万亿韩元,而到15日降至约4581万亿韩元。在7个交易日内,约1194万亿韩元的企业价值消失了。 尤其是大型半导体股的暴跌主导了市值的减少。三星电子在2日的股价为27万6000韩元,到15日降至21万韩元,约下降24%。同一时期,SK海力士的股价从184万1000韩元降至126万2000韩元,约下降31%。仅在当天,三星电子和SK海力士的股价分别下跌了9.48%和11.06%。 这两只股票蒸发的市值约为809万亿韩元。三星电子的市值从约1614万亿韩元降至1228万亿韩元,减少约386万亿韩元,而SK海力士的市值从约1345万亿韩元降至922万亿韩元,减少约423万亿韩元。这两只股票的市值减少占KOSPI整体市值减少的约68%。 外资的大规模资金流出也加剧了指数的下跌。从6日至15日的7个交易日内,外资在KOSPI市场上净卖出约18万亿韩元。相比之下,个人投资者净买入约11万亿韩元,机构投资者净买入约1万6000亿韩元,但仍不足以阻止指数下跌。 外资的卖出主要集中在大型半导体股上。本月截至14日,外资对三星电子的净卖出约为3万4000亿韩元,对SK海力士的净卖出约为8万2000亿韩元。这两只股票的净卖出总额约为11万6000亿韩元。在半导体业绩改善预期减弱的背景下,外资资金的流出加速了股价的下跌。 当天股市急剧下跌的直接原因是美国的物价冲击。美国物价上涨压力高于预期,导致市场对美联储降息的预期减弱,同时市场利率上升也加大了股票的估值压力。 但根本原因在于对人工智能(AI)投资周期的信心减弱。受益于AI投资扩大的内存半导体企业对投资放缓的担忧反应敏感。梅里茨证券研究中心的李镇宇表示:“根本原因在于对AI周期的疑虑,而消费者物价指数(CPI)等只是次要变量。”他指出:“过去大规模AI投资的回收可能性是争论的焦点,而现在则转向了资金是否能够筹集、投资是否能够持续的问题。” 尤其是美国AI基础设施企业的资金筹集压力加大,导致半导体需求的增长速度可能比预期更快减缓。与谷歌、亚马逊、微软等大型科技公司不同,依赖借贷扩大设备投资的中小型AI基础设施企业的财务健康状况成为新的风险因素。 元大证券研究中心的崔贤在表示:“谷歌、亚马逊、微软等公司基于充足的现金流进行AI投资,但中小型超大规模企业的情况则不同。”他指出:“资金筹集变得困难,AI相关需求可能低于预期。”
2026-10-16 02:08:00 -
 梅里茨证券:LG化学尽管LG能源解决方案业绩良好,但仍未能改善
梅里茨证券于15日表示,尽管LG化学的子公司LG能源解决方案业绩良好,但其主营业务并未显著改善,因此维持对LG化学的投资评级为“持有”。合理股价定为31万韩元。 梅里茨证券研究员罗宇浩在当天的报告中预计,LG化学2023年第三季度的销售额为13.8万亿韩元,营业利润为7409亿韩元。尽管这一业绩预期大幅超出市场预期,但分析认为,这主要是由于子公司LG能源解决方案的一次性收益增加所致。 按业务部门划分,基础材料部门预计将因国际油价上涨带来的成本压力,记录1663亿韩元的营业损失。先进材料部门则预计将因IT材料和工程塑料(EP)业务的贡献,产生816亿韩元的营业利润。 特别是被视为增长动力的正极材料业务预计将继续低迷。第三季度正极材料的销售额预计为1544亿韩元,营业利润仅为25亿韩元。 罗研究员指出,尽管LG能源解决方案正在加速能源储存装置(ESS)生产线的转型,并扩大对北美和欧洲整车厂的圆柱形电池出货,但LG化学未能充分参与这一增长趋势。 LG能源解决方案的磷酸铁锂(LFP)基础ESS用正极材料供应链主要由一家中国公司和两家国内竞争对手构成,而圆柱形电池用正极材料的供应结构仍然由现有竞争对手垄断。 因此,预计LG化学的正极材料业务今年将实现销售额5620亿韩元,营业损失186亿韩元。明年预计销售额将达到7731亿韩元,营业利润为105亿韩元,尽管有望实现盈利,但认为尚未达到实质性的业绩改善。 罗研究员表示:“LG能源解决方案的业务方向在短期内无法同步,这限制了对持有股份价值的折扣率缩小的空间。” 他进一步表示,尽管对LG能源解决方案的合理价值进行了上调,但由于应用了63%的净资产价值(NAV)折扣率,LG化学的合理股价仍为31万韩元。他认为,LG化学的业务结构缺乏明显的催化剂,难以判断其股价处于低估状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:52:10 -
 梅里茨证券:SK创新受益于国际油价上涨,目标股价上调至21万韩元
梅里茨证券预计,SK创新将在国际油价和炼油利润强劲的推动下,营业利润将有所增长。目标股价由原来的18万韩元上调至21万韩元。 梅里茨证券研究员诺宇浩在14日的报告中指出,"SK创新第三季度的销售额预计为29.8万亿韩元,营业利润为3.7万亿韩元",并分析称,"由于地缘政治风险,非电池业务部门迎来了繁荣期,推动了公司整体利润预期的上升。" 按业务部门划分,炼油部门预计将因国际油价和炼油利润的强劲而实现1.9万亿韩元的营业利润。润滑油部门由于供应短缺导致的价差改善,预计将实现1.1万亿韩元的营业利润,而E&S部门则因液化天然气(LNG)直接进口和系统边际价格(SMP)强劲的长期化,预计将实现6883亿韩元的营业利润。 诺研究员认为,地缘政治的不确定性短期内难以消除,因此能源价格的强劲走势可能会持续。他解释称,欧洲和中东的地缘政治风险长期化,导致从原油和天然气生产到炼油、海上运输等能源价值链的整体供应短缺影响正在扩大。 他表示,"原油和天然气等上游的强劲已经向炼油行业转移,并且正在向超大型油轮(VLCC)等中游扩散,最终供应短缺导致的价格上涨压力将不可避免地转嫁给买方。" 国际油价的预期也在上调。根据上个月30日发布的达拉斯联邦储备银行能源调查,预计今年底国际油价将从每桶81美元上调至88美元。预计连续三个季度的预期上调,石油产品供应正常化的时间点也比预期推迟。 诺研究员指出,"石油、润滑油和发电业务的强大盈利能力依然保持,"并认为"在2026至2027年的结构性能源通胀阶段,利用SK创新等炼油公司进行对冲策略是有效的。"※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 17:56:10 -
 现代汽车季度营业利润将被起亚超越,六年来首次销售下滑
现代汽车的季度业绩预计将被起亚超越。曾经主导集团业绩的现代汽车不仅在盈利能力上让位于起亚,销售额也预计将六年来首次下降,显示出增长势头的减弱。 根据10月12日的证券行业消息,现代汽车和起亚第三季度的营业利润预期分别为2兆3758亿韩元和2兆4060亿韩元,现代汽车比起亚少302亿韩元。在过去十年中,现代汽车的季度营业利润仅在2020年第三、第四季度和2025年第四季度三次落后于起亚。 现代汽车的销售额预计将减少4.1%,达到44兆8014亿韩元。这是自2020年第二季度受到新冠疫情影响以来,现代汽车季度销售额首次同比下降。如果这一趋势持续,将终止自2020年第三季度以来连续24个季度的销售增长记录。 现代汽车业绩不佳的原因包括工会罢工导致的生产受阻和旧车型的老化。由于罢工,生产受阻超过5万辆,第三季度全球销量(91万5026辆)同比下降11.5%。 相比之下,起亚的销量增长了7.8%,达到了84万6764辆,创下历史第三季度最高纪录。在美国销量为24万4702辆(+8.5%),欧洲为14万5834辆(+17.6%),印度为8万9242辆(+38.5%),各主要市场均表现出均衡的增长。现代汽车在生产受阻和销量下降的情况下,起亚则在主要市场扩大了销售基础,改善了业绩条件。 上半年支撑业绩的汇率效应减弱,对现代汽车构成了压力。韩元对美元的平均汇率从第二季度的1502韩元下降至第三季度的1420韩元,导致约4000亿韩元的营业利润减少。尽管美国出口关税率从去年第三季度的25%降至今年的15%,但销售不佳和原材料价格上涨等压力抵消了关税降低的效果。 此外,近期环保车销售趋势的差异也被认为是两家公司业绩差异的因素。现代汽车虽然以相对盈利较高的混合动力车(HEV)支撑销售,但起亚则在北美的混合动力车和欧洲的电动车(BEV)方面扩大销售。近期汽车销售主要集中在电动车上,这对现代汽车形成了压力。 现代汽车也在通过推出新车和扩大环保车阵容寻求扭转局面。然而,新车的效果要转化为实际销售增长需要时间,因此,当前能否弥补生产受阻带来的损失以及多快填补旧车型的销售空白,将成为业绩恢复的关键。 梅里茨证券研究员金俊成表示:“现代汽车和起亚的销售表现一直保持一致,但在2026年开始出现分歧,电动车及新能源车(NEV)的销售策略变化是导致这种脱钩的原因。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 04:20:00 -
 梅里茨证券:原益IPS将通过新投资实现持续高增长,目标股价上调
尽管部分设备的销售收入有所延迟,原益IPS的新内存工厂投资正在加速,证券界预计其将继续实现高增长。梅里茨证券将原益IPS的长期业绩增长潜力评估为较高,并将目标股价上调至16万9000韩元。 梅里茨证券的研究员金东官在12日的报告中表示:“尽管部分设备销售的收入在季度间有所延迟,但基于国内内存新工厂投资和代工投资的恢复,增长方向依然保持。”他预测:“到2028年,业绩增长的可见性较高,因此股价将反映长期收益的增长,呈现出温和的上升趋势。” 预计原益IPS在2023年第三季度的销售额将达到3425亿韩元,同比增长28%;营业利润预计将增长112%,达到583亿韩元,营业利润率为17%。然而,原定于9月的客户代工厂设备销售收入的延迟,预计将使营业利润低于市场共识约13%。 金研究员指出:“虽然代工设备的销售收入被推迟,但由于内存新工厂设备供应的加速,预计将实现与去年同期和上季度相比的大幅增长。” 在DRAM领域,预计三星电子P4和SK海力士M15X等新工厂及现有工厂的转换投资将带来销售收入。国内客户的代工设备销售预计将在2023年第三季度反映在美国奥斯汀工厂,第四季度则是泰勒工厂。 然而,由于第三季度国内股市波动加剧,预计将出现因持有股票价格下跌而导致的非现金金融资产评估损失。因此,净利润的减少是不可避免的,但由于与上季度的金融资产评估收益相抵消,预计对年度业绩的影响有限。 展望未来,预计急剧增加的订单余额将逐步反映在业绩中,进入真正的增长阶段。特别是三星电子和SK海力士的新洁净室将逐步投入使用,预计设备引入将持续到2028年。 金研究员表示:“在前所未有的设备投资(CAPEX)扩张周期中,作为全流程代表设备股的原益IPS的业绩实力将得到验证。”他估计:“从2026年到2028年,营业利润的年均增长率(CAGR)将达到48%。” 因此,梅里茨证券维持对原益IPS的投资评级为“买入”,并将合理股价上调至16万9000韩元。金研究员预测:“如果除了已公布的内存和代工设备投资外,其他工厂投资也开始显现,作为代表设备股的原益IPS的企业价值将迅速反映出来。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:44:10 -
 三星电子季度营业利润突破100万亿,SK海力士预计创历史新高
三星电子和SK海力士在人工智能(AI)半导体需求扩大推动下,持续创造历史最高业绩。三星电子成为全球大型科技公司中首个季度营业利润突破100万亿的企业,而SK海力士预计将在本月底发布历史最高业绩。由于高带宽内存(HBM)需求增加和通用DRAM价格上涨,半导体的繁荣预计将持续到明年。三星电子于8日公布,第三季度合并销售额为195万亿韩元,营业利润为107.4万亿韩元,分别比去年同期增长126.59%和782.5%。与上一季度相比,销售额增长13.70%,营业利润增长20.01%。这是国内企业首次季度营业利润超过100万亿,也是全球大型科技公司中的首次记录。营业利润率达到55.1%,创下历史最高纪录。负责半导体业务的设备解决方案(DS)部门的业绩改善被认为是整体盈利能力扩大的主要原因。业绩改善的关键在于内存半导体价格上涨。由于AI数据中心投资的扩大,HBM和服务器用DRAM的需求增加,而供应的扩大受到限制,导致内存价格持续上涨。特别是半导体公司将生产能力优先分配给HBM和高附加值的服务器产品,通用DRAM的供应短缺也在加剧。HBM的生产扩大导致通用DRAM价格上涨,进而改善半导体公司的盈利能力。内存公司在保持高附加值产品生产战略的同时,增强了价格谈判能力。继三星电子之后,SK海力士预计将在27日发布历史最高业绩。金融信息公司FnGuide统计的SK海力士第三季度营业利润共识为77.2214万亿韩元,比去年同期增长578.37%。将三星电子的暂定营业利润与SK海力士的市场预期相加,达到184.6214万亿韩元。特别是SK海力士凭借在HBM市场上获得的供应竞争力,保持了较高的盈利能力。对主要AI半导体客户的HBM供应扩大,以及服务器用DRAM和企业用固态硬盘(SSD)等高附加值产品的销售增长,支撑了业绩改善。两家公司的业绩增长预计将持续到今年第四季度,甚至到2027年。由于全球大型科技公司持续投资AI数据中心,而内存半导体供应的扩大速度跟不上需求的增长。此外,今年DRAM和NAND的价格急剧上涨,明年HBM价格上涨的影响也可能加大。市场调研机构TrendForce预计,明年HBM的混合平均销售价格(ASP)将比今年上涨121%。证券公司也在上调明年的业绩预期。梅里茨证券最近将三星电子2027年的营业利润预期从562万亿韩元上调至632万亿韩元,增幅为13%。预计服务器用内存需求的增加和生产能力向高附加值产品转型将继续推动明年价格上涨。对SK海力士明年业绩的期待也很高。友信投资证券预计SK海力士今年的年营业利润为263.4万亿韩元,明年为454.1万亿韩元。尽管内存价格上涨幅度可能减缓,但通过高附加值产品比例的扩大,营业利润率预计将从今年的76%改善至明年的80%。下一代HBM,即HBM4的供应扩大也将是明年业绩的关键因素。三星电子正围绕HBM4增强AI内存的供应竞争力,而SK海力士也在全力生产下一代产品并扩大客户供应。根据HBM市场的供应量和客户的获取情况,两家公司的业绩差距可能会有所不同。然而,内存价格上涨带来的历史性半导体繁荣是否能长期维持仍然不确定。半导体公司的生产能力扩大和大型科技公司AI投资的速度可能会影响供需情况。此外,韩元升值带来的汇率影响和内存价格上涨幅度的波动也是不确定因素。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 14:00:20 -
 梅里茨证券:LG电子AI数据中心及机器人业务增长显现,目标价上调
梅里茨证券于10月6日表示,LG电子在人工智能(AI)数据中心(DC)冷却解决方案和机器人等新业务的增长可见性正在提高,因此将其合理股价从22万韩元上调至25万韩元。投资意见维持“买入”。 梅里茨证券研究员杨胜洙表示:“AI DC冷却解决方案预计到年底将获得约3万亿韩元的订单积压,快速显现成果。”他指出:“订单确认后,约7至9个月内可实现收入,预计从2027年起,现有订单的收入转化与新订单的扩大将同时出现。” 他进一步表示:“不仅是风冷式冷却器,液体冷却冷却水分配装置(CDU)产品也因客户认证项目的扩大而期待额外订单。”目前正在进行4MW(兆瓦)级产品的认证,获得认证后将增强在高容量CDU市场的竞争力,并推动额外订单的扩大。 关于机器人业务,他指出:“明年开始商业化是关键。”目前在杨岘数据工厂投入了约200台克劳德机器人,正在针对生产线内的非结构化和重复性工作进行学习和验证。他补充道:“计划从明年开始逐步投入美国生产基地。” 此外,杨研究员强调:“与过去的苹果汽车相比,AI DC冷却解决方案和机器人等新业务的业绩贡献可见性更高。”他认为,现阶段仍可对比KOSPI平均水平施加溢价,因此在现有目标股价的基础上增加12.5%的溢价,提出上调后的合理股价。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-06 17:40:00 -
 梅里茨证券:因特克普拉斯持续获得订单,成为行业首选
梅里茨证券于10月2日表示,因特克普拉斯在半导体和基板检测设备领域的订单势头持续,已将其合理股价上调至95,000韩元,并维持其为行业内的首选股票(Top-pick)意见。 梅里茨证券研究员金东官预计,因特克普拉斯2023年第三季度的销售额将达到231亿韩元,同比增加133%。预计营业利润将转为盈利,达到10亿韩元,营业利润率为4.5%。 分析认为,随着现有订单的收入确认逐步加快,因特克普拉斯将在三个季度后实现盈利。第三季度公布的订单金额总计为332亿韩元,但考虑到国内外半导体和基板投资的扩大,实际订单规模预计将大大超过这一数字。预计第三季度末的订单余额将约为1700亿韩元,较第二季度的1261亿韩元大幅增加。 梅里茨证券还上调了因特克普拉斯2027年的销售额和营业利润预测,分别提高了36%和79%。这是因为北美综合半导体企业(IDM)对封装检测设备的订单保持强劲,同时基板检测设备的需求也超出预期。 金研究员表示:“第四季度的新设备订单金额将达到1000亿韩元,预计订单余额将继续扩大。”他还指出:“FC-BGA市场因AI CPU和GPU需求激增而面临严重的供应不足。” 在三星电机于上月28日宣布投资43000亿韩元扩大封装基板产能后,预计海外基板企业如优尼米克龙(Unimicron)、振鼎(Zhen Ding)等在2027年的投资也将扩大。因特克普拉斯计划在今年年底至明年初向日本客户交付试点设备。 生产能力的扩大也受到积极评价。因特克普拉斯最近收购了总部附近的一家工厂,将按销售额计算的生产能力(CAPA)从2000亿韩元提升至3500亿韩元。 金研究员表示:“在封装和基板的大面积化过程中,因特克普拉斯相较于日本竞争对手具备技术优势,因此有可能通过市场份额的扩大实现进一步增长。”他还提到:“对增长的疑虑正在逐渐消除。” 他进一步表示:“预计2027年的每股收益(EPS)为4904韩元,应用目标市盈率(PER)19.4倍,合理股价上调至95,000韩元。”他补充道:“与国内计量和检测设备公司相比,因特克普拉斯的估值具有吸引力。”
2026-10-02 17:16:00 -
 韩国股市大涨,证券公司竞争激烈,梅里茨证券显著增长
今年,随着韩国股市的急剧上涨,证券公司之间为了吸引新投资者和竞争对手的客户展开了激烈的竞争。 根据国会金融委员会成员朴成勋从金融监督院获得的资料分析,截至8月份,今年主要证券公司共进行委托交易活动166次。 其中,韩国投资证券以41次位居第一,其次是三星证券(24次)、Kiwoom证券(21次)、KB证券(19次)、NH投资证券(17次)和梅里茨证券(16次)。 在现金等奖励支付金额方面,Kiwoom证券以113亿2470万韩元居首,梅里茨证券以110亿9491万韩元紧随其后。 奖励金额超过100亿韩元的证券公司仅有Kiwoom证券和梅里茨证券两家。按获得奖励的人数计算,三星证券以43万3722人最多。这些证券公司的委托交易活动从2022年的277次逐年增加,2023年为333次,2024年为365次,去年为435次。 尽管今年国内股市表现异常活跃,但截至8月份的活动次数和奖励支付金额总体上仍未达到去年的年水平。然而,梅里茨证券的增长势头十分明显。去年全年仅有8次的活动,今年截至8月份已达到16次,翻了一番。 获得奖励的人数也从去年的3583人增加到今年8月份的36万1783人,约增长了101倍,支付金额从8213万韩元增加到110亿9491万韩元,约增长了135倍。在10家证券公司中,活动次数、获得人数和支付金额均超过去年年水平的仅有梅里茨证券一家。 从今年进行的活动来看,针对新客户和休眠客户,或诱导客户将其他证券公司的资产转移过来,提供现金和优惠券等奖励的方式较为普遍。 特别是在“他社替代入库”活动中,转移的资产规模越大,所获得的优惠也越多。一些证券公司在转移一定规模以上的股票时,提供数百万韩元的优惠,专注于高资产客户的活动也在进行。 朴成勋议员表示:“扩大投资者选择的竞争是必要的,但以现金和奖品为主的过度吸引竞争不应影响投资判断。金融监管机构应关注奖励竞争是否在助长不必要的账户开设、资产转移和过度交易。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 18:08:20
-
5世代实损保险转型仍遭冷遇,11月保险费减半能否奏效?
根据最新数据显示,自今年5月推出的5世代实损保险中,已有33577件来自于1、2世代的转型。这一数字仅占主要9家损害保险公司1、2世代合同的约0.2%。金融监管机构计划从下月起实施转型后3年内保险费50%折扣的政策,但能否打动担忧保障减少的投保人仍是关键。15日,保险业界透露,损害保险协会对国内9家损害保险公司(包括三星火灾、现代海上、DB损害保险、KB损害保险、梅里茨火灾、汉华损害保险、乐天损害保险、兴国火灾、NH农协损害保险)的5世代实损保险销售业绩进行了统计,截至9月底,共有367071件新合同。其中,自愿转型的1、2世代合同为33577件,占总新合同的9.1%。与截至7月底这9家保险公司持有的16436474件1、2世代合同相比,仅约0.20%。不过,持有合同的统计时间为7月底,而转型业绩的统计时间为9月底,因此存在时间差异。投保人犹豫转型的原因主要是对保障减少的担忧。5世代实损保险虽然保险费较低,但对非严重的自费项目自负比例较高,且部分治疗不在保障范围内。频繁就医的投保人即使节省了保险费,自己承担的治疗费用可能会增加。特别是2013年3月之前投保的用户没有再投保的义务,必须自行选择转型。与后期2世代、3、4世代按再投保时间顺序逐步转型不同,现有合同可以继续保留。这些早期投保人的选择将不可避免地影响实损保险的改革效果。金融监管机构计划从下月起对没有再投保条件的1、2世代投保人实施合同转型折扣制度。转型后,所选产品的保险费将在3年内享受50%的折扣。根据金融监管机构的模拟,月均保险费为178489元的1世代60岁女性投保人转型至5世代后,折扣期间的月保险费将降至21270元。这是由于转型折扣与原合同的基本保险费差异所致。同时,还将推出选择性折扣条款,允许投保人在保留现有合同的同时降低保险费。投保人可以选择排除部分保障或提高自负额,以此获得保险费折扣。这为现有投保人提供了转型至5世代的选择以及调整现有合同保障的可能性。然而,有观点认为,仅靠折扣难以大幅提升5世代的转型率。国会立法调查处在最近的国政审查报告中指出,尽管在过去的4世代实损转型中实施了50%折扣等特别折扣,但转型业绩依然不佳。折扣结束后的负担也需考虑。合同转型折扣将在3年后结束,届时将恢复折扣前的保险费。由于可能会因续保而导致保险费上涨,投保人不仅要考虑当前的节省金额,还需权衡折扣结束后保险费与保障差异带来的医疗费用负担。损害保险业界人士表示:“为了使5世代实损保险顺利落地,吸引早期投保人自愿转型至关重要。”并指出:“除了保险费折扣外,还需要能够实质性引导早期投保人转型的对策。”
2026-10-16 02:32:10 -
韩国股市暴跌,市值蒸发1200万亿,KOSPI指数跌幅超20%
" height="322" id="imgs_3210467" photo_no="3210467" src="/content/image/2026/10/15/20261015170400177185.jpg" width="640" />韩国股市出现了真正的“恐慌”。在经历了7个交易日的连续下跌后,市场总市值瞬间蒸发了约1200万亿韩元。这是自新冠疫情以来,约6年7个月后再次出现如此大幅的下跌。自6月突破9000点以来,KOSPI在短短三个月内跌至5500点。分析认为,支撑上涨的利好消息同时受到冲击,暴露了国内股市脆弱的供需结构。 根据15日韩国交易所的数据,自6日以来,KOSPI连续7个交易日下跌。当天的下跌幅度为454.59点(7.57%),在十天左右的时间内累计下跌了1449.52点(20.70%)。截至2日,指数为7003.74点,而在短短一周内跌至5000点中间。 下跌速度接近历史金融危机时期。根据对2003年4月以来KOSPI每日指数的分析,自疫情以来首次出现7个交易日累计下跌超过20%的情况。在2020年3月,KOSPI在7个交易日内从1962.93点跌至1457.64点,跌幅达到25.74%。而在2008年全球金融危机期间,KOSPI在2008年10月15日至24日的7个交易日内下跌了29.96%。 市值的减少规模也非常庞大。根据韩国交易所的数据,KOSPI的总市值在2日约为5775万亿韩元,而到15日降至约4581万亿韩元。在7个交易日内,约1194万亿韩元的企业价值消失了。 尤其是大型半导体股的暴跌主导了市值的减少。三星电子在2日的股价为27万6000韩元,到15日降至21万韩元,约下降24%。同一时期,SK海力士的股价从184万1000韩元降至126万2000韩元,约下降31%。仅在当天,三星电子和SK海力士的股价分别下跌了9.48%和11.06%。 这两只股票蒸发的市值约为809万亿韩元。三星电子的市值从约1614万亿韩元降至1228万亿韩元,减少约386万亿韩元,而SK海力士的市值从约1345万亿韩元降至922万亿韩元,减少约423万亿韩元。这两只股票的市值减少占KOSPI整体市值减少的约68%。 外资的大规模资金流出也加剧了指数的下跌。从6日至15日的7个交易日内,外资在KOSPI市场上净卖出约18万亿韩元。相比之下,个人投资者净买入约11万亿韩元,机构投资者净买入约1万6000亿韩元,但仍不足以阻止指数下跌。 外资的卖出主要集中在大型半导体股上。本月截至14日,外资对三星电子的净卖出约为3万4000亿韩元,对SK海力士的净卖出约为8万2000亿韩元。这两只股票的净卖出总额约为11万6000亿韩元。在半导体业绩改善预期减弱的背景下,外资资金的流出加速了股价的下跌。 当天股市急剧下跌的直接原因是美国的物价冲击。美国物价上涨压力高于预期,导致市场对美联储降息的预期减弱,同时市场利率上升也加大了股票的估值压力。 但根本原因在于对人工智能(AI)投资周期的信心减弱。受益于AI投资扩大的内存半导体企业对投资放缓的担忧反应敏感。梅里茨证券研究中心的李镇宇表示:“根本原因在于对AI周期的疑虑,而消费者物价指数(CPI)等只是次要变量。”他指出:“过去大规模AI投资的回收可能性是争论的焦点,而现在则转向了资金是否能够筹集、投资是否能够持续的问题。” 尤其是美国AI基础设施企业的资金筹集压力加大,导致半导体需求的增长速度可能比预期更快减缓。与谷歌、亚马逊、微软等大型科技公司不同,依赖借贷扩大设备投资的中小型AI基础设施企业的财务健康状况成为新的风险因素。 元大证券研究中心的崔贤在表示:“谷歌、亚马逊、微软等公司基于充足的现金流进行AI投资,但中小型超大规模企业的情况则不同。”他指出:“资金筹集变得困难,AI相关需求可能低于预期。”
2026-10-16 02:08:00 -
梅里茨证券:LG化学尽管LG能源解决方案业绩良好,但仍未能改善
梅里茨证券于15日表示,尽管LG化学的子公司LG能源解决方案业绩良好,但其主营业务并未显著改善,因此维持对LG化学的投资评级为“持有”。合理股价定为31万韩元。 梅里茨证券研究员罗宇浩在当天的报告中预计,LG化学2023年第三季度的销售额为13.8万亿韩元,营业利润为7409亿韩元。尽管这一业绩预期大幅超出市场预期,但分析认为,这主要是由于子公司LG能源解决方案的一次性收益增加所致。 按业务部门划分,基础材料部门预计将因国际油价上涨带来的成本压力,记录1663亿韩元的营业损失。先进材料部门则预计将因IT材料和工程塑料(EP)业务的贡献,产生816亿韩元的营业利润。 特别是被视为增长动力的正极材料业务预计将继续低迷。第三季度正极材料的销售额预计为1544亿韩元,营业利润仅为25亿韩元。 罗研究员指出,尽管LG能源解决方案正在加速能源储存装置(ESS)生产线的转型,并扩大对北美和欧洲整车厂的圆柱形电池出货,但LG化学未能充分参与这一增长趋势。 LG能源解决方案的磷酸铁锂(LFP)基础ESS用正极材料供应链主要由一家中国公司和两家国内竞争对手构成,而圆柱形电池用正极材料的供应结构仍然由现有竞争对手垄断。 因此,预计LG化学的正极材料业务今年将实现销售额5620亿韩元,营业损失186亿韩元。明年预计销售额将达到7731亿韩元,营业利润为105亿韩元,尽管有望实现盈利,但认为尚未达到实质性的业绩改善。 罗研究员表示:“LG能源解决方案的业务方向在短期内无法同步,这限制了对持有股份价值的折扣率缩小的空间。” 他进一步表示,尽管对LG能源解决方案的合理价值进行了上调,但由于应用了63%的净资产价值(NAV)折扣率,LG化学的合理股价仍为31万韩元。他认为,LG化学的业务结构缺乏明显的催化剂,难以判断其股价处于低估状态。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:52:10 -
梅里茨证券:SK创新受益于国际油价上涨,目标股价上调至21万韩元
梅里茨证券预计,SK创新将在国际油价和炼油利润强劲的推动下,营业利润将有所增长。目标股价由原来的18万韩元上调至21万韩元。 梅里茨证券研究员诺宇浩在14日的报告中指出,"SK创新第三季度的销售额预计为29.8万亿韩元,营业利润为3.7万亿韩元",并分析称,"由于地缘政治风险,非电池业务部门迎来了繁荣期,推动了公司整体利润预期的上升。" 按业务部门划分,炼油部门预计将因国际油价和炼油利润的强劲而实现1.9万亿韩元的营业利润。润滑油部门由于供应短缺导致的价差改善,预计将实现1.1万亿韩元的营业利润,而E&S部门则因液化天然气(LNG)直接进口和系统边际价格(SMP)强劲的长期化,预计将实现6883亿韩元的营业利润。 诺研究员认为,地缘政治的不确定性短期内难以消除,因此能源价格的强劲走势可能会持续。他解释称,欧洲和中东的地缘政治风险长期化,导致从原油和天然气生产到炼油、海上运输等能源价值链的整体供应短缺影响正在扩大。 他表示,"原油和天然气等上游的强劲已经向炼油行业转移,并且正在向超大型油轮(VLCC)等中游扩散,最终供应短缺导致的价格上涨压力将不可避免地转嫁给买方。" 国际油价的预期也在上调。根据上个月30日发布的达拉斯联邦储备银行能源调查,预计今年底国际油价将从每桶81美元上调至88美元。预计连续三个季度的预期上调,石油产品供应正常化的时间点也比预期推迟。 诺研究员指出,"石油、润滑油和发电业务的强大盈利能力依然保持,"并认为"在2026至2027年的结构性能源通胀阶段,利用SK创新等炼油公司进行对冲策略是有效的。"※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 17:56:10 -
现代汽车季度营业利润将被起亚超越,六年来首次销售下滑
现代汽车的季度业绩预计将被起亚超越。曾经主导集团业绩的现代汽车不仅在盈利能力上让位于起亚,销售额也预计将六年来首次下降,显示出增长势头的减弱。 根据10月12日的证券行业消息,现代汽车和起亚第三季度的营业利润预期分别为2兆3758亿韩元和2兆4060亿韩元,现代汽车比起亚少302亿韩元。在过去十年中,现代汽车的季度营业利润仅在2020年第三、第四季度和2025年第四季度三次落后于起亚。 现代汽车的销售额预计将减少4.1%,达到44兆8014亿韩元。这是自2020年第二季度受到新冠疫情影响以来,现代汽车季度销售额首次同比下降。如果这一趋势持续,将终止自2020年第三季度以来连续24个季度的销售增长记录。 现代汽车业绩不佳的原因包括工会罢工导致的生产受阻和旧车型的老化。由于罢工,生产受阻超过5万辆,第三季度全球销量(91万5026辆)同比下降11.5%。 相比之下,起亚的销量增长了7.8%,达到了84万6764辆,创下历史第三季度最高纪录。在美国销量为24万4702辆(+8.5%),欧洲为14万5834辆(+17.6%),印度为8万9242辆(+38.5%),各主要市场均表现出均衡的增长。现代汽车在生产受阻和销量下降的情况下,起亚则在主要市场扩大了销售基础,改善了业绩条件。 上半年支撑业绩的汇率效应减弱,对现代汽车构成了压力。韩元对美元的平均汇率从第二季度的1502韩元下降至第三季度的1420韩元,导致约4000亿韩元的营业利润减少。尽管美国出口关税率从去年第三季度的25%降至今年的15%,但销售不佳和原材料价格上涨等压力抵消了关税降低的效果。 此外,近期环保车销售趋势的差异也被认为是两家公司业绩差异的因素。现代汽车虽然以相对盈利较高的混合动力车(HEV)支撑销售,但起亚则在北美的混合动力车和欧洲的电动车(BEV)方面扩大销售。近期汽车销售主要集中在电动车上,这对现代汽车形成了压力。 现代汽车也在通过推出新车和扩大环保车阵容寻求扭转局面。然而,新车的效果要转化为实际销售增长需要时间,因此,当前能否弥补生产受阻带来的损失以及多快填补旧车型的销售空白,将成为业绩恢复的关键。 梅里茨证券研究员金俊成表示:“现代汽车和起亚的销售表现一直保持一致,但在2026年开始出现分歧,电动车及新能源车(NEV)的销售策略变化是导致这种脱钩的原因。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 04:20:00 -
梅里茨证券:原益IPS将通过新投资实现持续高增长,目标股价上调
尽管部分设备的销售收入有所延迟,原益IPS的新内存工厂投资正在加速,证券界预计其将继续实现高增长。梅里茨证券将原益IPS的长期业绩增长潜力评估为较高,并将目标股价上调至16万9000韩元。 梅里茨证券的研究员金东官在12日的报告中表示:“尽管部分设备销售的收入在季度间有所延迟,但基于国内内存新工厂投资和代工投资的恢复,增长方向依然保持。”他预测:“到2028年,业绩增长的可见性较高,因此股价将反映长期收益的增长,呈现出温和的上升趋势。” 预计原益IPS在2023年第三季度的销售额将达到3425亿韩元,同比增长28%;营业利润预计将增长112%,达到583亿韩元,营业利润率为17%。然而,原定于9月的客户代工厂设备销售收入的延迟,预计将使营业利润低于市场共识约13%。 金研究员指出:“虽然代工设备的销售收入被推迟,但由于内存新工厂设备供应的加速,预计将实现与去年同期和上季度相比的大幅增长。” 在DRAM领域,预计三星电子P4和SK海力士M15X等新工厂及现有工厂的转换投资将带来销售收入。国内客户的代工设备销售预计将在2023年第三季度反映在美国奥斯汀工厂,第四季度则是泰勒工厂。 然而,由于第三季度国内股市波动加剧,预计将出现因持有股票价格下跌而导致的非现金金融资产评估损失。因此,净利润的减少是不可避免的,但由于与上季度的金融资产评估收益相抵消,预计对年度业绩的影响有限。 展望未来,预计急剧增加的订单余额将逐步反映在业绩中,进入真正的增长阶段。特别是三星电子和SK海力士的新洁净室将逐步投入使用,预计设备引入将持续到2028年。 金研究员表示:“在前所未有的设备投资(CAPEX)扩张周期中,作为全流程代表设备股的原益IPS的业绩实力将得到验证。”他估计:“从2026年到2028年,营业利润的年均增长率(CAGR)将达到48%。” 因此,梅里茨证券维持对原益IPS的投资评级为“买入”,并将合理股价上调至16万9000韩元。金研究员预测:“如果除了已公布的内存和代工设备投资外,其他工厂投资也开始显现,作为代表设备股的原益IPS的企业价值将迅速反映出来。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 17:44:10 -
三星电子季度营业利润突破100万亿,SK海力士预计创历史新高
三星电子和SK海力士在人工智能(AI)半导体需求扩大推动下,持续创造历史最高业绩。三星电子成为全球大型科技公司中首个季度营业利润突破100万亿的企业,而SK海力士预计将在本月底发布历史最高业绩。由于高带宽内存(HBM)需求增加和通用DRAM价格上涨,半导体的繁荣预计将持续到明年。三星电子于8日公布,第三季度合并销售额为195万亿韩元,营业利润为107.4万亿韩元,分别比去年同期增长126.59%和782.5%。与上一季度相比,销售额增长13.70%,营业利润增长20.01%。这是国内企业首次季度营业利润超过100万亿,也是全球大型科技公司中的首次记录。营业利润率达到55.1%,创下历史最高纪录。负责半导体业务的设备解决方案(DS)部门的业绩改善被认为是整体盈利能力扩大的主要原因。业绩改善的关键在于内存半导体价格上涨。由于AI数据中心投资的扩大,HBM和服务器用DRAM的需求增加,而供应的扩大受到限制,导致内存价格持续上涨。特别是半导体公司将生产能力优先分配给HBM和高附加值的服务器产品,通用DRAM的供应短缺也在加剧。HBM的生产扩大导致通用DRAM价格上涨,进而改善半导体公司的盈利能力。内存公司在保持高附加值产品生产战略的同时,增强了价格谈判能力。继三星电子之后,SK海力士预计将在27日发布历史最高业绩。金融信息公司FnGuide统计的SK海力士第三季度营业利润共识为77.2214万亿韩元,比去年同期增长578.37%。将三星电子的暂定营业利润与SK海力士的市场预期相加,达到184.6214万亿韩元。特别是SK海力士凭借在HBM市场上获得的供应竞争力,保持了较高的盈利能力。对主要AI半导体客户的HBM供应扩大,以及服务器用DRAM和企业用固态硬盘(SSD)等高附加值产品的销售增长,支撑了业绩改善。两家公司的业绩增长预计将持续到今年第四季度,甚至到2027年。由于全球大型科技公司持续投资AI数据中心,而内存半导体供应的扩大速度跟不上需求的增长。此外,今年DRAM和NAND的价格急剧上涨,明年HBM价格上涨的影响也可能加大。市场调研机构TrendForce预计,明年HBM的混合平均销售价格(ASP)将比今年上涨121%。证券公司也在上调明年的业绩预期。梅里茨证券最近将三星电子2027年的营业利润预期从562万亿韩元上调至632万亿韩元,增幅为13%。预计服务器用内存需求的增加和生产能力向高附加值产品转型将继续推动明年价格上涨。对SK海力士明年业绩的期待也很高。友信投资证券预计SK海力士今年的年营业利润为263.4万亿韩元,明年为454.1万亿韩元。尽管内存价格上涨幅度可能减缓,但通过高附加值产品比例的扩大,营业利润率预计将从今年的76%改善至明年的80%。下一代HBM,即HBM4的供应扩大也将是明年业绩的关键因素。三星电子正围绕HBM4增强AI内存的供应竞争力,而SK海力士也在全力生产下一代产品并扩大客户供应。根据HBM市场的供应量和客户的获取情况,两家公司的业绩差距可能会有所不同。然而,内存价格上涨带来的历史性半导体繁荣是否能长期维持仍然不确定。半导体公司的生产能力扩大和大型科技公司AI投资的速度可能会影响供需情况。此外,韩元升值带来的汇率影响和内存价格上涨幅度的波动也是不确定因素。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 14:00:20 -
梅里茨证券:LG电子AI数据中心及机器人业务增长显现,目标价上调
梅里茨证券于10月6日表示,LG电子在人工智能(AI)数据中心(DC)冷却解决方案和机器人等新业务的增长可见性正在提高,因此将其合理股价从22万韩元上调至25万韩元。投资意见维持“买入”。 梅里茨证券研究员杨胜洙表示:“AI DC冷却解决方案预计到年底将获得约3万亿韩元的订单积压,快速显现成果。”他指出:“订单确认后,约7至9个月内可实现收入,预计从2027年起,现有订单的收入转化与新订单的扩大将同时出现。” 他进一步表示:“不仅是风冷式冷却器,液体冷却冷却水分配装置(CDU)产品也因客户认证项目的扩大而期待额外订单。”目前正在进行4MW(兆瓦)级产品的认证,获得认证后将增强在高容量CDU市场的竞争力,并推动额外订单的扩大。 关于机器人业务,他指出:“明年开始商业化是关键。”目前在杨岘数据工厂投入了约200台克劳德机器人,正在针对生产线内的非结构化和重复性工作进行学习和验证。他补充道:“计划从明年开始逐步投入美国生产基地。” 此外,杨研究员强调:“与过去的苹果汽车相比,AI DC冷却解决方案和机器人等新业务的业绩贡献可见性更高。”他认为,现阶段仍可对比KOSPI平均水平施加溢价,因此在现有目标股价的基础上增加12.5%的溢价,提出上调后的合理股价。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-06 17:40:00 -
梅里茨证券:因特克普拉斯持续获得订单,成为行业首选
梅里茨证券于10月2日表示,因特克普拉斯在半导体和基板检测设备领域的订单势头持续,已将其合理股价上调至95,000韩元,并维持其为行业内的首选股票(Top-pick)意见。 梅里茨证券研究员金东官预计,因特克普拉斯2023年第三季度的销售额将达到231亿韩元,同比增加133%。预计营业利润将转为盈利,达到10亿韩元,营业利润率为4.5%。 分析认为,随着现有订单的收入确认逐步加快,因特克普拉斯将在三个季度后实现盈利。第三季度公布的订单金额总计为332亿韩元,但考虑到国内外半导体和基板投资的扩大,实际订单规模预计将大大超过这一数字。预计第三季度末的订单余额将约为1700亿韩元,较第二季度的1261亿韩元大幅增加。 梅里茨证券还上调了因特克普拉斯2027年的销售额和营业利润预测,分别提高了36%和79%。这是因为北美综合半导体企业(IDM)对封装检测设备的订单保持强劲,同时基板检测设备的需求也超出预期。 金研究员表示:“第四季度的新设备订单金额将达到1000亿韩元,预计订单余额将继续扩大。”他还指出:“FC-BGA市场因AI CPU和GPU需求激增而面临严重的供应不足。” 在三星电机于上月28日宣布投资43000亿韩元扩大封装基板产能后,预计海外基板企业如优尼米克龙(Unimicron)、振鼎(Zhen Ding)等在2027年的投资也将扩大。因特克普拉斯计划在今年年底至明年初向日本客户交付试点设备。 生产能力的扩大也受到积极评价。因特克普拉斯最近收购了总部附近的一家工厂,将按销售额计算的生产能力(CAPA)从2000亿韩元提升至3500亿韩元。 金研究员表示:“在封装和基板的大面积化过程中,因特克普拉斯相较于日本竞争对手具备技术优势,因此有可能通过市场份额的扩大实现进一步增长。”他还提到:“对增长的疑虑正在逐渐消除。” 他进一步表示:“预计2027年的每股收益(EPS)为4904韩元,应用目标市盈率(PER)19.4倍,合理股价上调至95,000韩元。”他补充道:“与国内计量和检测设备公司相比,因特克普拉斯的估值具有吸引力。”
2026-10-02 17:16:00 -
韩国股市大涨,证券公司竞争激烈,梅里茨证券显著增长
今年,随着韩国股市的急剧上涨,证券公司之间为了吸引新投资者和竞争对手的客户展开了激烈的竞争。 根据国会金融委员会成员朴成勋从金融监督院获得的资料分析,截至8月份,今年主要证券公司共进行委托交易活动166次。 其中,韩国投资证券以41次位居第一,其次是三星证券(24次)、Kiwoom证券(21次)、KB证券(19次)、NH投资证券(17次)和梅里茨证券(16次)。 在现金等奖励支付金额方面,Kiwoom证券以113亿2470万韩元居首,梅里茨证券以110亿9491万韩元紧随其后。 奖励金额超过100亿韩元的证券公司仅有Kiwoom证券和梅里茨证券两家。按获得奖励的人数计算,三星证券以43万3722人最多。这些证券公司的委托交易活动从2022年的277次逐年增加,2023年为333次,2024年为365次,去年为435次。 尽管今年国内股市表现异常活跃,但截至8月份的活动次数和奖励支付金额总体上仍未达到去年的年水平。然而,梅里茨证券的增长势头十分明显。去年全年仅有8次的活动,今年截至8月份已达到16次,翻了一番。 获得奖励的人数也从去年的3583人增加到今年8月份的36万1783人,约增长了101倍,支付金额从8213万韩元增加到110亿9491万韩元,约增长了135倍。在10家证券公司中,活动次数、获得人数和支付金额均超过去年年水平的仅有梅里茨证券一家。 从今年进行的活动来看,针对新客户和休眠客户,或诱导客户将其他证券公司的资产转移过来,提供现金和优惠券等奖励的方式较为普遍。 特别是在“他社替代入库”活动中,转移的资产规模越大,所获得的优惠也越多。一些证券公司在转移一定规模以上的股票时,提供数百万韩元的优惠,专注于高资产客户的活动也在进行。 朴成勋议员表示:“扩大投资者选择的竞争是必要的,但以现金和奖品为主的过度吸引竞争不应影响投资判断。金融监管机构应关注奖励竞争是否在助长不必要的账户开设、资产转移和过度交易。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 18:08:20









