主页搜索
搜索
选择时间
搜索范围
全部的
‘目标股价’新闻 83个
-
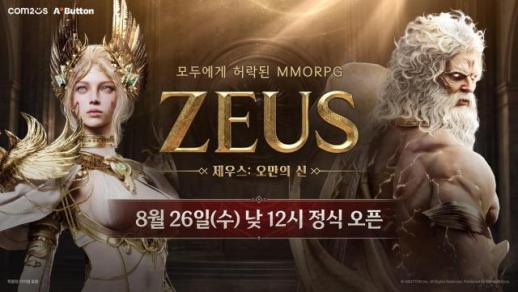 NH投资证券:컴투스新作《宙斯:傲慢之神》表现超出市场预期,目标股价上调
NH投资证券表示,컴투스的新作《宙斯:傲慢之神》的市场表现远超预期,因此将目标股价从原来的43000韩元上调至50000韩元。由于该游戏在发布后仍保持在收入排名的前列,分析认为其有可能与以往新作不同,实现业绩增长。 NH投资证券研究员安在敏在10日的报告中维持对컴투스的“买入”评级,并将目标股价上调了16.3%。 安研究员表示:“自8月26日发布以来,《宙斯:傲慢之神》在两周内保持了Google收入排名第一,其表现显著超出预期。”他指出:“我们有必要对这一良好表现给予认可。” NH投资证券大幅上调了对《宙斯》的收入预期,将第三季度的收入预测从10.2亿韩元和第四季度的24.3亿韩元分别上调至57.8亿韩元和76.5亿韩元。日均收入预测也从第三季度的3000万韩元上调至1.7亿韩元,第四季度从2.7亿韩元上调至8.5亿韩元。 安研究员解释说,以往컴투스发布的游戏在初期热度过后未能持续表现,这让投资者感到担忧。然而,他认为此次新作在直播服务方面的准备工作非常充分。 尤其是在发布两周后仍保持Google收入排名第一,这表明与过去相比,收入急剧下滑的可能性不大。 不过,安研究员预测,10日竞争对手《日食》的发布后,《宙斯》的收入是否能够维持将决定未来股价的走向。他表示:“如果在9月10日竞争对手《日食》发布后,收入能够保持,那么股价将会反弹。” 在估值方面,安研究员认为컴투스具有被低估的吸引力。他指出,全球游戏公司的2026年平均市盈率(PER)为22.9倍,而컴투스仅为8.2倍。 安研究员表示:“近期市场对游戏股的关注确实有所减弱,但此次新作的表现完全值得反映。” NH投资证券考虑到新作发布后动能消失的可能性,将目标市盈率从17倍下调至15倍。然而,由于2026年至2027年业绩增长幅度较大,目标股价反而上调。 截至9日,컴투스的收盘价为31200韩元,距离目标股价50000韩元还有约60.3%的上涨空间。安研究员表示:“2026年至2027年业绩增长幅度非常大,因此当前股价仍有充足的上涨空间。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 17:24:20 -
 新韩证券:阿尔特奥根诺华的AOC临床三期失败,目标价下调
新韩投资证券于9日表示,诺华的抗体-寡核苷酸结合物(AOC)三种产品中有一项在临床三期未能满足主要指标,因此在皮下注射(SC)转换价值评估中将该产品排除,目标股价由原来的54万韩元下调至52万韩元。投资意见维持“买入”,并保持在行业内的首选股意见。 新韩投资证券研究员严敏勇表示:“在9月2日与诺华签署了规模为4.4万亿韩元的技术转让合同,此次结果使得SC转换的‘确认产品’由三项变更为两项。”他还指出:“诺华合同中因此次结果而变动的事项并不存在。” 他进一步解释道:“诺华所获得的三种AOC产品中,治疗1型肌张力障碍症(DM1)的Del-desiran未能达到临床三期的主要指标。”他表示:“根据54周每8周一次的静脉注射(IV)给药方式,推测Del-desiran为SC开发候选产品,但未来的开发策略尚未确认,因此将其排除在转换预期产品之外。” 不过,他对其他AOC产品的开发表示乐观,认为进展顺利。严研究员指出:“申请FDA批准的Del-zota预计将在2027年上半年获得批准,SC开发计划也没有变动。”他补充道:“Del-Brax的开发目标是实现最高40亿美元的销售,AOC两种物质的SC开发价值将继续反映。” 他预计,此次Del-desiran的失败对合同本身的影响也将有限。他表示:“由于Del-desiran的失败,不会有合同金的返还或现有合同的缩减或变更。”同时,他表示将继续维持对包括抗体-药物结合物(ADC)和双抗体在内的总共10种产品的SC开发预期。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-09 17:56:10 -
 现代汽车证券下调아이에스동서目标价至2万3000韩元
现代汽车证券于8日表示,虽然아이에스동서第二季度的盈利大幅下滑是由于一次性因素,但由于调整了경산 펜타힐즈W 1期的收入确认时点和销售率假设,目标股价从原来的3万1000韩元下调至2万3000韩元。投资评级维持在“买入”。 现代汽车证券研究员申东炫表示:“由于调整了경산 펜타힐즈W整体销售额的确认时点和销售率假设,原本以2027年每股收益(EPS)3765韩元为基础的目标股价估算值下降至2838韩元。” 申研究员指出:“第二季度营业利润大幅下降是由于高阳덕은8~10BL的现有销售合同解除导致的确认收入取消。”他解释说:“解除的量将在未来以折扣后重新销售并确认收入。” 他预计下半年业绩将恢复正常。他表示:“下半年,公司的建筑部门主要项目将是경산 펜타힐즈W 1期、高阳덕은6~7BL、蔚山新城艾琳的庭院二期,以及预计于9月14日供应的蔚山南区B-14区。”他补充道:“随着第二季度一次性问题的消失,收入恢复正常的前景可期。” 他认为,경산 펜타힐즈W 1期的项目盈利能力依然良好。申研究员表示:“펜타힐즈W 1期的进展标准很高,第一期中期款支付日的合同率保守估计为70%。”他进一步指出:“预计在2027年上半年进行的第二期销售时间表将根据第一期的合同率而变化,但整体预期销售额保持不变。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 17:48:00 -
 基于国内百货销售增长放缓,Kiwoom证券将乐天购物目标价下调至19万韩元
Kiwoom证券于8日表示,基于国内百货销售增长放缓,将乐天购物的目标股价从原来的21万韩元下调至19万韩元。不过,预计到年末,推动百货销售改善的因素将逐渐增多,因此维持“买入”评级。7日的收盘价为11万2300韩元。 Kiwoom证券研究员朴相俊预计,乐天购物第三季度的合并营业利润将达到1705亿韩元,同比增加31%。尽管对国内百货第三季度同店销售增长率的预期从12%下调至10%,但折扣店的业绩改善预计将部分抵消这一影响。 国内折扣店第三季度同店销售增长率的预期则从9%上调至17%。这主要是由于去年同期民生恢复消费券使用场所的基数效应、Homeplus关店带来的反向收益,以及中秋节时点差异等因素的影响,均超出预期。 然而,折扣店的高增长势头预计难以持续。随着中秋节时点差异和消费券相关的基数效应逐渐减弱,预计中期内11月之后百货销售的走势将变得更加重要。 朴研究员指出,受日元贬值影响,外国人消费的销售额持续保持约100%的高增长,同时最近韩国股市也在低位反弹。他还提到,随着明年第一季度主要企业即将发放奖金,可能会出现提前需求,预计11月之后百货同店销售增长率可能会比预期更为陡峭。 朴研究员表示:“虽然我们根据国内百货销售增长放缓调整了业绩预期和目标市盈率,但考虑到第四季度可能出现比预期更强的收入效应以及估值吸引力,依然认为当前股价水平具有吸引力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 17:16:00 -
 NH投资证券:由于获得美国数据中心燃料电池订单,确认了斗山燃料电池的成长性,目标价上调
NH投资证券于7日表示,由于斗山燃料电池成功获得美国数据中心的燃料电池订单,中长期的外部增长不确定性得以缓解,因此将目标股价从原来的3万4000韩元上调至5万8000韩元。同时,投资意见也从“持有”上调至“买入”。 NH投资证券的研究员郑延胜表示:“通过美国关联公司HyAxiom成功获得数据中心燃料电池订单,订单金额为5014亿韩元,且预计适用的单价高于近期国内订单,因此此次订单规模约为140MW。” 他进一步指出:“考虑到绝对供应规模,数据中心作为主要电源的可能性较高,而非辅助电源。此次订单确认了磷酸型燃料电池(PAFC)也能进入美国数据中心电力市场,尽管其发电效率低于固体氧化物燃料电池(SOFC)。” 他还提到:“由于美国现场发电需求的增加,PAFC的额外订单可能性也很高,因此通过美国数据中心的燃料电池订单,中长期外部增长的不确定性得以缓解。” 郑研究员还提出了2027年实现盈利的可能性。他表示:“基于目前已获得的订单,年产250MW以上的燃料电池生产量已得到保障,预计2027年销售额将扩大至8821亿韩元,且PAFC的生产能力也将扩展至年产350MW,因此有足够的能力消化额外订单。” 不过,他也指出:“2026年由于已供燃料电池的堆栈更换费用和低开工率导致的年度营业亏损及营运资本增加,财务负担仍然存在。”但他预计:“从2027年开始,生产量将大幅增加,从而减轻固定成本负担,实现营业利润的扭亏为盈。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 17:44:00 -
 新韩证券:诺默斯下调目标价,尽管下半年业绩改善可期
新韩投资证券于4日表示,尽管预计下半年海外巡演恢复和平台收入增长将改善业绩,但由于市场整体市盈率下降,将诺默斯的目标股价从原来的2万7000韩元下调至1万6500韩元。投资意见维持“买入”。 新韩投资证券的高级研究员许成圭表示:“第二季度由于大型演出缺席和与民事诉讼相关的一次性法律费用部分被计入,导致业绩受到影响。”他指出:“下半年海外巡演将从第三季度开始全面恢复,预计销售额将持续增长。” 诺默斯第二季度的销售额为161亿韩元,同比增长0.7%;营业利润为35亿韩元,同比下降15.9%。营业利润率为22%。尽管演出收入下降,但平台收入为58亿韩元,同比增长19.9%。 平台业务的增长趋势预计将持续。许研究员表示:“第二季度成汉彬的入驻以及华语地区付费用户数增长168%使得平台年销售额增长率的指导从原来的20%上调至40%。”他还预测:“第三季度大型知识产权的入驻正在讨论中,平台销售额预计在第三季度达到81亿韩元,第四季度达到100亿韩元,较上半年增长约两倍。” 他进一步表示:“下半年全球演出将集中,预计外形增长。”他预测:“第三季度乌兹和JAY B的美洲巡演以及Promise Nine的国内演出等将使下半年演出收入达到约221亿韩元。” 他还估计:“与演出相关的总观众人数将从2024年的14万9000人增加到2025年的20万6000人,2026年达到30万人。” 许研究员指出:“400亿韩元规模的可转换债券发行并非用于弥补应收账款,而是为未来大型知识产权的保证金支付筹集资金。”他表示:“虽然年销售额的预估呈上升趋势,但由于市场整体市盈率下降,目标股价被下调,未来市场变化可能会有重新评估的空间。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-04 17:36:00 -
 代信证券:DB损害保险通过价值提升政策扩大分红,目标价上调
代信证券在3日表示,DB损害保险因新发布的价值提升政策和对福尔特格拉的收购,预计将扩大盈利和股东回报,因此将目标股价从20万韩元上调至25万韩元,投资评级维持“买入”。 代信证券研究员朴惠珍表示:“随着福尔特格拉的收购和新发布的价值提升政策,公司的总回报额预计将扩大。”她指出:“即使保守估计,2027年和2028年的分红总额将分别增加到900亿韩元和1000亿韩元。” DB损害保险在完成福尔特格拉收购后,发布了价值提升政策2.0。计划将2028年前的单独标准回报率从35%提高到2030年的合并标准40%和单独标准50%。每股分红(DPS)也将每年增加10%以上。 朴研究员表示:“到2025年底,单独标准的分红支付率为29.7%,到2030年每年将增加4%。”她补充道:“与之前的估计相比,回报率每年将扩大2%至3%。” 她还评估了充足的分红能力。DB损害保险利用K-ICS比率和分红覆盖率(DCR),即可分红利润与预期分红的比率,来设定分红区间。截至今年6月底,可分红资金为2.6万亿韩元,代信证券预计的今年分红为6000亿韩元,因此DCR为433%。这超出了合理区间200%至400%,属于额外分红的超额区间。 朴研究员进一步表示:“将避免激烈的新合同竞争,以增加可分红资金,从而保持可持续的平衡增长。”她认为,“不将新合同竞争扩大超过当前水平的20%”的策略也是积极的。 她补充道:“保持率的上升使得常规CSM调整额降低至1000亿韩元,这也是积极的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 17:44:00 -
 新韩证券:哈纳金融控股下半年盈利与股东回报水平提升,目标价上调
新韩投资证券于9月2日表示,预计哈纳金融控股在下半年将继续保持稳健的盈利增长,受益于汇率下降带来的资本比率改善和股东回报的扩大,因此将目标股价从15万韩元上调至16万韩元。投资评级维持“买入”,并推荐其为银行业的首选股票。 新韩投资证券研究员殷京完表示:“哈纳金融控股第三季度的母公司净利润预计将达到1.3万亿韩元,同比增长14.9%,超出市场预期5.3%。”他指出:“考虑到7月至8月连续加息,净利差改善的趋势依然有效。” 他进一步表示:“由于家庭和企业贷款的均衡增长,预计韩元贷款将增长超过1%。”同时,预计第三季度韩元对美元汇率将下降超过160韩元,带来约1500亿韩元的外汇换算收益。 对于资本和股东回报的扩大,殷研究员给予了积极评价。他指出:“由于业绩良好和汇率下降的影响,普通股资本比率预计将上升至13.5%以上。”他强调:“在增强的资本实力支持下,预计第四季度将宣布约3000亿韩元的额外自购股票和注销。” 他补充道:“包括这些在内,全年总股东回报规模预计将达到2.23万亿韩元,股东回报率将达到51.0%。” 他表示:“尽管年度损益预测的变化幅度不大,但考虑到估值时点的变化和股东回报率的上升,目标股价进行了上调。”同时,他评价称:“与竞争银行相比,国债合规相关的风险敞口和证券子公司的盈利贡献不大,因此下半年具有较高的盈利可信度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-02 17:24:00 -
 达沃投资证券:韩国科尔玛化妆品ODM中盈利改善最为明显,目标股价上调11.8%
达沃投资证券于31日表示,韩国科尔玛通过生产力改善实现的营业杠杆将逐步显现,因此将其目标股价从17万韩元上调至19万韩元,增幅为11.8%。投资评级维持在“买入”。 达沃投资证券研究员朴钟贤表示:“防晒和基础产品的销售增长正在提升现有员工的生产力,并提高了管理费用的效率。”他指出:“通过生产力改善实现的营业杠杆,以及通过世宗新工厂带来的中长期盈利改善路径最为明确,因此韩国科尔玛的相对优势将更加突出。” 朴研究员分析认为,化妆品制造商开发生产(ODM)企业的盈利差异在于其能否有效吸收增加的产量。他解释说,在原材料占比较高的ODM结构中,管理费用和制造人工成本的效率化是改善利润的关键。 韩国科尔玛在成本和管理费用同时改善的情况下,控股公司支付的佣金负担也没有显著增加,因此预计生产力改善的效果将十分明显。尤其是通过自动化水平较高的世宗新工厂带来的中长期生产力改善也被视为一个期待的因素。 预计韩国科尔玛2026年的单独营业利润率将达到14.8%,这是自2020年8.3%以来连续六年改善的趋势。达沃投资证券上调了第三季度的合并销售额预期至8655亿韩元,营业利润预期为922亿韩元,单独营业利润率预计为15.4%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 17:40:00 -
 裕安达证券:S-Oil下半年炼油业绩强劲,目标股价上调17.1%
裕安达证券于28日表示,预计由于下半年炼油利润强劲和原油进口成本改善,S-Oil的业绩动能将进一步扩大,因此将目标股价从175,000韩元上调至205,000韩元,涨幅为17.1%。投资评级维持在“买入”。 裕安达证券研究员黄圭源指出:“炼油行业的表现远超预期,股东价值的良性循环正在形成。”他表示,“下半年业绩改善、财务负担减轻和分红扩大将同时出现。” 预计S-Oil下半年的营业利润将达到3万亿韩元,较上半年的2.4万亿韩元大幅增长。第三季度和第四季度的营业利润分别预计为1.3万亿韩元和1.7万亿韩元。由于伊朗和乌克兰战争的影响,全球炼油产品供应持续受阻,炼油利润的强劲表现预计将持续。 特别是S-Oil的综合炼油利润在第二季度和第三季度超过每桶41美元,超过美国炼油公司Valero的39美元。分析指出,俄罗斯炼油设施遭受无人机攻击,导致亚洲地区汽油和柴油供应减少,支撑了炼油利润的上涨。 从9月开始,预计沙特阿拉伯的原油官方销售价格(OSP)下降将带来成本改善的效果。如果OSP每桶下降1美元,预计S-Oil的年营业利润将增加约3000亿韩元。 黄研究员预计,今年S-Oil的营业利润将达到5.2万亿韩元,预计自由现金流也将从今年的2.4万亿韩元扩大到明年的3万亿韩元。基于此,预计到2027年,净负债将降至6万亿韩元以下,每股分红也有望扩大至1万韩元水平。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 17:16:00
-
NH投资证券:컴투스新作《宙斯:傲慢之神》表现超出市场预期,目标股价上调
NH投资证券表示,컴투스的新作《宙斯:傲慢之神》的市场表现远超预期,因此将目标股价从原来的43000韩元上调至50000韩元。由于该游戏在发布后仍保持在收入排名的前列,分析认为其有可能与以往新作不同,实现业绩增长。 NH投资证券研究员安在敏在10日的报告中维持对컴투스的“买入”评级,并将目标股价上调了16.3%。 安研究员表示:“自8月26日发布以来,《宙斯:傲慢之神》在两周内保持了Google收入排名第一,其表现显著超出预期。”他指出:“我们有必要对这一良好表现给予认可。” NH投资证券大幅上调了对《宙斯》的收入预期,将第三季度的收入预测从10.2亿韩元和第四季度的24.3亿韩元分别上调至57.8亿韩元和76.5亿韩元。日均收入预测也从第三季度的3000万韩元上调至1.7亿韩元,第四季度从2.7亿韩元上调至8.5亿韩元。 安研究员解释说,以往컴투스发布的游戏在初期热度过后未能持续表现,这让投资者感到担忧。然而,他认为此次新作在直播服务方面的准备工作非常充分。 尤其是在发布两周后仍保持Google收入排名第一,这表明与过去相比,收入急剧下滑的可能性不大。 不过,安研究员预测,10日竞争对手《日食》的发布后,《宙斯》的收入是否能够维持将决定未来股价的走向。他表示:“如果在9月10日竞争对手《日食》发布后,收入能够保持,那么股价将会反弹。” 在估值方面,安研究员认为컴투스具有被低估的吸引力。他指出,全球游戏公司的2026年平均市盈率(PER)为22.9倍,而컴투스仅为8.2倍。 安研究员表示:“近期市场对游戏股的关注确实有所减弱,但此次新作的表现完全值得反映。” NH投资证券考虑到新作发布后动能消失的可能性,将目标市盈率从17倍下调至15倍。然而,由于2026年至2027年业绩增长幅度较大,目标股价反而上调。 截至9日,컴투스的收盘价为31200韩元,距离目标股价50000韩元还有约60.3%的上涨空间。安研究员表示:“2026年至2027年业绩增长幅度非常大,因此当前股价仍有充足的上涨空间。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 17:24:20 -
新韩证券:阿尔特奥根诺华的AOC临床三期失败,目标价下调
新韩投资证券于9日表示,诺华的抗体-寡核苷酸结合物(AOC)三种产品中有一项在临床三期未能满足主要指标,因此在皮下注射(SC)转换价值评估中将该产品排除,目标股价由原来的54万韩元下调至52万韩元。投资意见维持“买入”,并保持在行业内的首选股意见。 新韩投资证券研究员严敏勇表示:“在9月2日与诺华签署了规模为4.4万亿韩元的技术转让合同,此次结果使得SC转换的‘确认产品’由三项变更为两项。”他还指出:“诺华合同中因此次结果而变动的事项并不存在。” 他进一步解释道:“诺华所获得的三种AOC产品中,治疗1型肌张力障碍症(DM1)的Del-desiran未能达到临床三期的主要指标。”他表示:“根据54周每8周一次的静脉注射(IV)给药方式,推测Del-desiran为SC开发候选产品,但未来的开发策略尚未确认,因此将其排除在转换预期产品之外。” 不过,他对其他AOC产品的开发表示乐观,认为进展顺利。严研究员指出:“申请FDA批准的Del-zota预计将在2027年上半年获得批准,SC开发计划也没有变动。”他补充道:“Del-Brax的开发目标是实现最高40亿美元的销售,AOC两种物质的SC开发价值将继续反映。” 他预计,此次Del-desiran的失败对合同本身的影响也将有限。他表示:“由于Del-desiran的失败,不会有合同金的返还或现有合同的缩减或变更。”同时,他表示将继续维持对包括抗体-药物结合物(ADC)和双抗体在内的总共10种产品的SC开发预期。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-09 17:56:10 -
现代汽车证券下调아이에스동서目标价至2万3000韩元
现代汽车证券于8日表示,虽然아이에스동서第二季度的盈利大幅下滑是由于一次性因素,但由于调整了경산 펜타힐즈W 1期的收入确认时点和销售率假设,目标股价从原来的3万1000韩元下调至2万3000韩元。投资评级维持在“买入”。 现代汽车证券研究员申东炫表示:“由于调整了경산 펜타힐즈W整体销售额的确认时点和销售率假设,原本以2027年每股收益(EPS)3765韩元为基础的目标股价估算值下降至2838韩元。” 申研究员指出:“第二季度营业利润大幅下降是由于高阳덕은8~10BL的现有销售合同解除导致的确认收入取消。”他解释说:“解除的量将在未来以折扣后重新销售并确认收入。” 他预计下半年业绩将恢复正常。他表示:“下半年,公司的建筑部门主要项目将是경산 펜타힐즈W 1期、高阳덕은6~7BL、蔚山新城艾琳的庭院二期,以及预计于9月14日供应的蔚山南区B-14区。”他补充道:“随着第二季度一次性问题的消失,收入恢复正常的前景可期。” 他认为,경산 펜타힐즈W 1期的项目盈利能力依然良好。申研究员表示:“펜타힐즈W 1期的进展标准很高,第一期中期款支付日的合同率保守估计为70%。”他进一步指出:“预计在2027年上半年进行的第二期销售时间表将根据第一期的合同率而变化,但整体预期销售额保持不变。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 17:48:00 -
基于国内百货销售增长放缓,Kiwoom证券将乐天购物目标价下调至19万韩元
Kiwoom证券于8日表示,基于国内百货销售增长放缓,将乐天购物的目标股价从原来的21万韩元下调至19万韩元。不过,预计到年末,推动百货销售改善的因素将逐渐增多,因此维持“买入”评级。7日的收盘价为11万2300韩元。 Kiwoom证券研究员朴相俊预计,乐天购物第三季度的合并营业利润将达到1705亿韩元,同比增加31%。尽管对国内百货第三季度同店销售增长率的预期从12%下调至10%,但折扣店的业绩改善预计将部分抵消这一影响。 国内折扣店第三季度同店销售增长率的预期则从9%上调至17%。这主要是由于去年同期民生恢复消费券使用场所的基数效应、Homeplus关店带来的反向收益,以及中秋节时点差异等因素的影响,均超出预期。 然而,折扣店的高增长势头预计难以持续。随着中秋节时点差异和消费券相关的基数效应逐渐减弱,预计中期内11月之后百货销售的走势将变得更加重要。 朴研究员指出,受日元贬值影响,外国人消费的销售额持续保持约100%的高增长,同时最近韩国股市也在低位反弹。他还提到,随着明年第一季度主要企业即将发放奖金,可能会出现提前需求,预计11月之后百货同店销售增长率可能会比预期更为陡峭。 朴研究员表示:“虽然我们根据国内百货销售增长放缓调整了业绩预期和目标市盈率,但考虑到第四季度可能出现比预期更强的收入效应以及估值吸引力,依然认为当前股价水平具有吸引力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-08 17:16:00 -
NH投资证券:由于获得美国数据中心燃料电池订单,确认了斗山燃料电池的成长性,目标价上调
NH投资证券于7日表示,由于斗山燃料电池成功获得美国数据中心的燃料电池订单,中长期的外部增长不确定性得以缓解,因此将目标股价从原来的3万4000韩元上调至5万8000韩元。同时,投资意见也从“持有”上调至“买入”。 NH投资证券的研究员郑延胜表示:“通过美国关联公司HyAxiom成功获得数据中心燃料电池订单,订单金额为5014亿韩元,且预计适用的单价高于近期国内订单,因此此次订单规模约为140MW。” 他进一步指出:“考虑到绝对供应规模,数据中心作为主要电源的可能性较高,而非辅助电源。此次订单确认了磷酸型燃料电池(PAFC)也能进入美国数据中心电力市场,尽管其发电效率低于固体氧化物燃料电池(SOFC)。” 他还提到:“由于美国现场发电需求的增加,PAFC的额外订单可能性也很高,因此通过美国数据中心的燃料电池订单,中长期外部增长的不确定性得以缓解。” 郑研究员还提出了2027年实现盈利的可能性。他表示:“基于目前已获得的订单,年产250MW以上的燃料电池生产量已得到保障,预计2027年销售额将扩大至8821亿韩元,且PAFC的生产能力也将扩展至年产350MW,因此有足够的能力消化额外订单。” 不过,他也指出:“2026年由于已供燃料电池的堆栈更换费用和低开工率导致的年度营业亏损及营运资本增加,财务负担仍然存在。”但他预计:“从2027年开始,生产量将大幅增加,从而减轻固定成本负担,实现营业利润的扭亏为盈。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 17:44:00 -
新韩证券:诺默斯下调目标价,尽管下半年业绩改善可期
新韩投资证券于4日表示,尽管预计下半年海外巡演恢复和平台收入增长将改善业绩,但由于市场整体市盈率下降,将诺默斯的目标股价从原来的2万7000韩元下调至1万6500韩元。投资意见维持“买入”。 新韩投资证券的高级研究员许成圭表示:“第二季度由于大型演出缺席和与民事诉讼相关的一次性法律费用部分被计入,导致业绩受到影响。”他指出:“下半年海外巡演将从第三季度开始全面恢复,预计销售额将持续增长。” 诺默斯第二季度的销售额为161亿韩元,同比增长0.7%;营业利润为35亿韩元,同比下降15.9%。营业利润率为22%。尽管演出收入下降,但平台收入为58亿韩元,同比增长19.9%。 平台业务的增长趋势预计将持续。许研究员表示:“第二季度成汉彬的入驻以及华语地区付费用户数增长168%使得平台年销售额增长率的指导从原来的20%上调至40%。”他还预测:“第三季度大型知识产权的入驻正在讨论中,平台销售额预计在第三季度达到81亿韩元,第四季度达到100亿韩元,较上半年增长约两倍。” 他进一步表示:“下半年全球演出将集中,预计外形增长。”他预测:“第三季度乌兹和JAY B的美洲巡演以及Promise Nine的国内演出等将使下半年演出收入达到约221亿韩元。” 他还估计:“与演出相关的总观众人数将从2024年的14万9000人增加到2025年的20万6000人,2026年达到30万人。” 许研究员指出:“400亿韩元规模的可转换债券发行并非用于弥补应收账款,而是为未来大型知识产权的保证金支付筹集资金。”他表示:“虽然年销售额的预估呈上升趋势,但由于市场整体市盈率下降,目标股价被下调,未来市场变化可能会有重新评估的空间。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-04 17:36:00 -
代信证券:DB损害保险通过价值提升政策扩大分红,目标价上调
代信证券在3日表示,DB损害保险因新发布的价值提升政策和对福尔特格拉的收购,预计将扩大盈利和股东回报,因此将目标股价从20万韩元上调至25万韩元,投资评级维持“买入”。 代信证券研究员朴惠珍表示:“随着福尔特格拉的收购和新发布的价值提升政策,公司的总回报额预计将扩大。”她指出:“即使保守估计,2027年和2028年的分红总额将分别增加到900亿韩元和1000亿韩元。” DB损害保险在完成福尔特格拉收购后,发布了价值提升政策2.0。计划将2028年前的单独标准回报率从35%提高到2030年的合并标准40%和单独标准50%。每股分红(DPS)也将每年增加10%以上。 朴研究员表示:“到2025年底,单独标准的分红支付率为29.7%,到2030年每年将增加4%。”她补充道:“与之前的估计相比,回报率每年将扩大2%至3%。” 她还评估了充足的分红能力。DB损害保险利用K-ICS比率和分红覆盖率(DCR),即可分红利润与预期分红的比率,来设定分红区间。截至今年6月底,可分红资金为2.6万亿韩元,代信证券预计的今年分红为6000亿韩元,因此DCR为433%。这超出了合理区间200%至400%,属于额外分红的超额区间。 朴研究员进一步表示:“将避免激烈的新合同竞争,以增加可分红资金,从而保持可持续的平衡增长。”她认为,“不将新合同竞争扩大超过当前水平的20%”的策略也是积极的。 她补充道:“保持率的上升使得常规CSM调整额降低至1000亿韩元,这也是积极的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-03 17:44:00 -
新韩证券:哈纳金融控股下半年盈利与股东回报水平提升,目标价上调
新韩投资证券于9月2日表示,预计哈纳金融控股在下半年将继续保持稳健的盈利增长,受益于汇率下降带来的资本比率改善和股东回报的扩大,因此将目标股价从15万韩元上调至16万韩元。投资评级维持“买入”,并推荐其为银行业的首选股票。 新韩投资证券研究员殷京完表示:“哈纳金融控股第三季度的母公司净利润预计将达到1.3万亿韩元,同比增长14.9%,超出市场预期5.3%。”他指出:“考虑到7月至8月连续加息,净利差改善的趋势依然有效。” 他进一步表示:“由于家庭和企业贷款的均衡增长,预计韩元贷款将增长超过1%。”同时,预计第三季度韩元对美元汇率将下降超过160韩元,带来约1500亿韩元的外汇换算收益。 对于资本和股东回报的扩大,殷研究员给予了积极评价。他指出:“由于业绩良好和汇率下降的影响,普通股资本比率预计将上升至13.5%以上。”他强调:“在增强的资本实力支持下,预计第四季度将宣布约3000亿韩元的额外自购股票和注销。” 他补充道:“包括这些在内,全年总股东回报规模预计将达到2.23万亿韩元,股东回报率将达到51.0%。” 他表示:“尽管年度损益预测的变化幅度不大,但考虑到估值时点的变化和股东回报率的上升,目标股价进行了上调。”同时,他评价称:“与竞争银行相比,国债合规相关的风险敞口和证券子公司的盈利贡献不大,因此下半年具有较高的盈利可信度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-02 17:24:00 -
达沃投资证券:韩国科尔玛化妆品ODM中盈利改善最为明显,目标股价上调11.8%
达沃投资证券于31日表示,韩国科尔玛通过生产力改善实现的营业杠杆将逐步显现,因此将其目标股价从17万韩元上调至19万韩元,增幅为11.8%。投资评级维持在“买入”。 达沃投资证券研究员朴钟贤表示:“防晒和基础产品的销售增长正在提升现有员工的生产力,并提高了管理费用的效率。”他指出:“通过生产力改善实现的营业杠杆,以及通过世宗新工厂带来的中长期盈利改善路径最为明确,因此韩国科尔玛的相对优势将更加突出。” 朴研究员分析认为,化妆品制造商开发生产(ODM)企业的盈利差异在于其能否有效吸收增加的产量。他解释说,在原材料占比较高的ODM结构中,管理费用和制造人工成本的效率化是改善利润的关键。 韩国科尔玛在成本和管理费用同时改善的情况下,控股公司支付的佣金负担也没有显著增加,因此预计生产力改善的效果将十分明显。尤其是通过自动化水平较高的世宗新工厂带来的中长期生产力改善也被视为一个期待的因素。 预计韩国科尔玛2026年的单独营业利润率将达到14.8%,这是自2020年8.3%以来连续六年改善的趋势。达沃投资证券上调了第三季度的合并销售额预期至8655亿韩元,营业利润预期为922亿韩元,单独营业利润率预计为15.4%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 17:40:00 -
裕安达证券:S-Oil下半年炼油业绩强劲,目标股价上调17.1%
裕安达证券于28日表示,预计由于下半年炼油利润强劲和原油进口成本改善,S-Oil的业绩动能将进一步扩大,因此将目标股价从175,000韩元上调至205,000韩元,涨幅为17.1%。投资评级维持在“买入”。 裕安达证券研究员黄圭源指出:“炼油行业的表现远超预期,股东价值的良性循环正在形成。”他表示,“下半年业绩改善、财务负担减轻和分红扩大将同时出现。” 预计S-Oil下半年的营业利润将达到3万亿韩元,较上半年的2.4万亿韩元大幅增长。第三季度和第四季度的营业利润分别预计为1.3万亿韩元和1.7万亿韩元。由于伊朗和乌克兰战争的影响,全球炼油产品供应持续受阻,炼油利润的强劲表现预计将持续。 特别是S-Oil的综合炼油利润在第二季度和第三季度超过每桶41美元,超过美国炼油公司Valero的39美元。分析指出,俄罗斯炼油设施遭受无人机攻击,导致亚洲地区汽油和柴油供应减少,支撑了炼油利润的上涨。 从9月开始,预计沙特阿拉伯的原油官方销售价格(OSP)下降将带来成本改善的效果。如果OSP每桶下降1美元,预计S-Oil的年营业利润将增加约3000亿韩元。 黄研究员预计,今年S-Oil的营业利润将达到5.2万亿韩元,预计自由现金流也将从今年的2.4万亿韩元扩大到明年的3万亿韩元。基于此,预计到2027年,净负债将降至6万亿韩元以下,每股分红也有望扩大至1万韩元水平。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 17:16:00