
主页搜索
搜索
选择时间
搜索范围
全部的
‘船企’新闻 2个
-
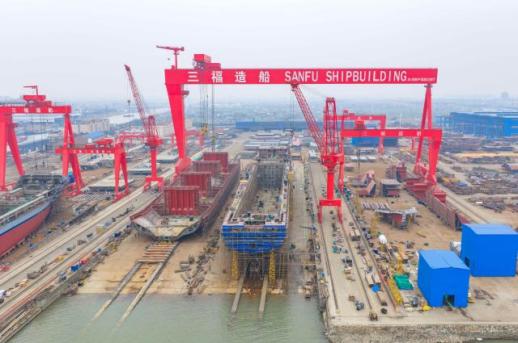 中国智能船企建设提速 韩国产业界关注造船业竞争格局新变化
依托充足的订单和持续增长的市场需求,中国造船企业正在持续进行智能升级。不再局限于依赖熟练工人经验拉开技术差距,而是加速驶入人工智能(AI)竞争赛道,令韩国造船企业背负更大压力。 据韩国贸易协会2日消息,中国多家造船企业近期相继启动智能制造升级项目。松发股份和天海防务于上月完成70亿元和10亿元人民币的融资,将用于投资绿色智能高端船舶制造一体化项目,推进智能船厂建设、智能船舶及无人船产品研发等智能制造升级项目等。 2023年12月,中国工业和信息化部、国家发展改革委等五部门联合印发《船舶制造业绿色发展行动纲要(2024—2030年)》,提出全面推进船舶制造体系绿色转型的发展目标。制定了到2025年液化天然气(LNG)、甲醇等绿色动力船舶国际市场份额超过50%等目标。 不过,韩国造船业普遍认为,目前韩国在高端船舶建造领域仍保持一定技术优势,尤其是在液化天然气运输船等高附加值船型方面,韩国企业依然拥有较强竞争力。 英国航运咨询机构克拉克森提供的数据显示,今年5月韩国船企仅承接37艘新船订单,却拿下全球44%的订单份额。同期中国船企承接97艘订单,市场份额为47%,两国在全球造船市场的订单价值基本相当。这也反映出韩国仍主要依靠高附加值船型保持竞争优势。 今年1至5月,韩国船企手持订单量为3706万修正总吨(GCT),全球占比19%,而中国船企手持订单1.2943亿修正总吨,全球占比从63%上升至65%。 中国船企在高附加值船舶建造领域的技术进步也在不断加快。沪东中华造船(集团)有限公司去年表示,大型液化天然气(LNG)运输船的建造周期已从过去的30个月以上缩短至17个月。 面对来势汹汹的中国船企,韩国船企也开始加速建设智能船厂。与过去依赖熟练工人长期积累的技术优势不同,智能制造属于全球同步发展的新技术领域,,韩企很难再像过去一样保持较大的领先优势。 三星重工业近年来积极推进智能船厂建设,通过数字孪生(Digital Twin)技术实现船厂数字化管理。并在船舶设计阶段开展数字建模和仿真测试,有效减少试错成本,提升整体生产效率。 目前,韩中两国承接了全球80%至90%的新船订单,全球造船市场保持两强争霸格局,其他国家短期内难以形成有力竞争。 中国船企的订单交付周期已持续至2030年以后。今年2月,全球航运巨头马士基向中国新时代造船订购8艘1.86万标准箱(TEU)大型集装箱船,预计交付时间为2030年。 中国民营造船企业扬子江船业集团去年11月表示,公司最晚交付订单已排至2030年。目前手持订单245艘,总金额约228亿美元。 全球最大造船企业HD韩国造船海洋日前签署的8艘超大型液化气运输船(VLGC)订单,预计将于2030年上半年全部交付。此外,公司新签订的1艘浮式液化天然气储存再气化装置(FSRU)和1艘液化天然气运输船订单,计划分别于2029年上半年完成交付。 韩华海洋近期签署的3艘超大型液氨运输船(VLAC)合同,交付时间也安排在2030年1月,其余多数新船将在2029年前完成建造。三星重工业承接的浮式液化天然气生产储卸装置(FLNG)等海洋工程项目,同样计划于2029年至2030年前后陆续交付。
2026-07-02 23:15:31 -
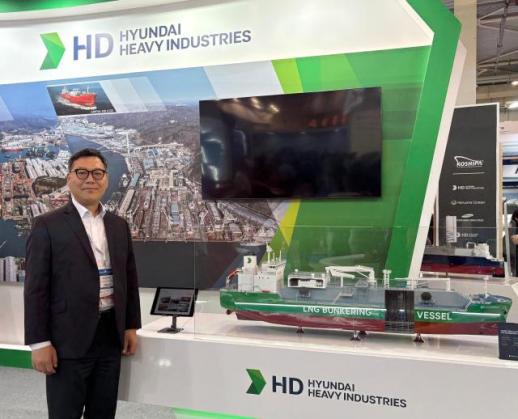 2026年波西多尼亚展会:朝鲜三大船企展望未来
世界最大海洋与造船博览会波西多尼亚2026在希腊雅典开幕。此次活动汇聚了全球船东、造船公司、航运和能源企业,预计将集中探讨环保转型、人工智能(AI)、自主航行和能源安全等未来竞争格局。我们将深入波西多尼亚现场,分析K-造船在全球市场变化中面临的机遇与挑战,以及未来增长战略。 中东战争的影响使全球航运和造船市场结构迅速重组。能源供应链动荡导致对能源运输船的需求上升,这为造船业带来了新的机遇。 在6月4日举行的世界最大海洋博览会“波西多尼亚2026”上,韩国三大造船公司的高管们将未来竞争力的关键词定为能源运输、环保和数字技术。 过去,造船业的竞争力主要取决于建造能力和订单量,而未来,能源安全、环保船舶技术和基于AI的数字创新能力将成为新的竞争标准。 ◇ 将危机转化为机遇……能源安全创造新需求 正义效表示:“中东局势等多种地缘政治风险持续,造船和航运市场的可预测性大幅降低。”他预计:“下半年造船和航运市场将在能源安全和环保转型这两个支柱的基础上保持稳健发展。” 三星重工营业本部长(副社长)尹在均也指出:“中东地区战争的影响导致全球能源价格飙升,二手船价和船舶租金上涨,造船业整体波动性加大。” 然而,他们强调,这种市场不确定性并非“危机”,而是“机遇”。正常务表示:“不确定性并不一定会导致需求萎缩,关键在于对变化的敏捷应对能力。” 汉华海洋常务强尚栋同样强调,近期的地缘政治风险正在引导新的需求产生。他表示:“战争的长期化导致超大型原油运输船(VLCC)和超大型液化石油气运输船(VLGC)等能源和油轮类船型的订单增加,尤其是围绕美国液化天然气(LNG)出口项目,未来的订单预计将加速。” 尹本部长还表示:“中东地区战争导致各国能源供应来源多元化,LNG生产量减少可能会导致LNG运输距离增加、项目投资和长期供应合同等情况。” ◇ 未来目标一致……生存战略各异 虽然对造船业未来的看法一致,但各公司的解决方案却不同。HD现代重工强调AI和数字技术,三星重工则侧重环保业务,汉华海洋则突出LNG价值链的竞争力。 正常务表示:“在此次波西多尼亚展会上,全球船东对现有的物理ESD(节能装置)和基于AI的数字ESD表现出高度关注,环保技术与数字解决方案的结合提升了市场对船舶性能的信任度。” 实际上,HD现代重工通过自主航行解决方案HiNAS Control获得了全球船东的高度关注和信任。该解决方案包括与国内船东HMM的40艘船舶的供应合同,目前已获得超过350艘的订单,证明了其商业性。 HD现代重工在此次波西多尼亚展会上取得了最大的合作成果,共签署了超过10项全球协议,这在韩国三大造船公司中是最高的业绩。 尹本部长表示:“三星重工在海洋生产设备方面,从海上浮式液化设施(FLNG)到LNG船型终端(FSRU)、LNG运输船等,已在LNG价值链中确立了强大的全球市场竞争力。”他还提到:“最近,随着AI需求的增加,浮式数据中心业务也正在作为未来的增长点进行培育。” 汉华海洋则强调其LNG竞争力。强部长表示:“我们在LNG船和VLCC等主要能源运输船型中,拥有能够在多种船型中实现盈利的投资组合,并将通过与汉华海运等集团公司合作,扩大从LNG交易到运输的价值链,确保竞争优势。” ◇ 中国追赶依然激烈……需依靠技术竞争而非价格 市场上最大的变数是中国。然而,他们一致认为,如果依靠技术和信任,而非价格竞争,完全可以保持差距。 正常务表示:“中国确实是一个威胁,但我们将基于技术、软件能力和交货信任,在高附加值市场中保持竞争力。” 尹本部长也表示:“最终,技术竞争力是关键,未来围绕氨气、氢气和小型模块化反应堆(SMR)等新型能源的船舶市场将会开启,因此提前掌握相关技术至关重要。” 强部长也指出:“中国造船厂的市场份额扩大确实存在,但这主要是价格导向的订单策略差异,韩国造船厂在基于质量、交货期和盈利能力的高附加值市场中保持着竞争力。”
2026-06-05 02:03:00
-
中国智能船企建设提速 韩国产业界关注造船业竞争格局新变化
依托充足的订单和持续增长的市场需求,中国造船企业正在持续进行智能升级。不再局限于依赖熟练工人经验拉开技术差距,而是加速驶入人工智能(AI)竞争赛道,令韩国造船企业背负更大压力。 据韩国贸易协会2日消息,中国多家造船企业近期相继启动智能制造升级项目。松发股份和天海防务于上月完成70亿元和10亿元人民币的融资,将用于投资绿色智能高端船舶制造一体化项目,推进智能船厂建设、智能船舶及无人船产品研发等智能制造升级项目等。 2023年12月,中国工业和信息化部、国家发展改革委等五部门联合印发《船舶制造业绿色发展行动纲要(2024—2030年)》,提出全面推进船舶制造体系绿色转型的发展目标。制定了到2025年液化天然气(LNG)、甲醇等绿色动力船舶国际市场份额超过50%等目标。 不过,韩国造船业普遍认为,目前韩国在高端船舶建造领域仍保持一定技术优势,尤其是在液化天然气运输船等高附加值船型方面,韩国企业依然拥有较强竞争力。 英国航运咨询机构克拉克森提供的数据显示,今年5月韩国船企仅承接37艘新船订单,却拿下全球44%的订单份额。同期中国船企承接97艘订单,市场份额为47%,两国在全球造船市场的订单价值基本相当。这也反映出韩国仍主要依靠高附加值船型保持竞争优势。 今年1至5月,韩国船企手持订单量为3706万修正总吨(GCT),全球占比19%,而中国船企手持订单1.2943亿修正总吨,全球占比从63%上升至65%。 中国船企在高附加值船舶建造领域的技术进步也在不断加快。沪东中华造船(集团)有限公司去年表示,大型液化天然气(LNG)运输船的建造周期已从过去的30个月以上缩短至17个月。 面对来势汹汹的中国船企,韩国船企也开始加速建设智能船厂。与过去依赖熟练工人长期积累的技术优势不同,智能制造属于全球同步发展的新技术领域,,韩企很难再像过去一样保持较大的领先优势。 三星重工业近年来积极推进智能船厂建设,通过数字孪生(Digital Twin)技术实现船厂数字化管理。并在船舶设计阶段开展数字建模和仿真测试,有效减少试错成本,提升整体生产效率。 目前,韩中两国承接了全球80%至90%的新船订单,全球造船市场保持两强争霸格局,其他国家短期内难以形成有力竞争。 中国船企的订单交付周期已持续至2030年以后。今年2月,全球航运巨头马士基向中国新时代造船订购8艘1.86万标准箱(TEU)大型集装箱船,预计交付时间为2030年。 中国民营造船企业扬子江船业集团去年11月表示,公司最晚交付订单已排至2030年。目前手持订单245艘,总金额约228亿美元。 全球最大造船企业HD韩国造船海洋日前签署的8艘超大型液化气运输船(VLGC)订单,预计将于2030年上半年全部交付。此外,公司新签订的1艘浮式液化天然气储存再气化装置(FSRU)和1艘液化天然气运输船订单,计划分别于2029年上半年完成交付。 韩华海洋近期签署的3艘超大型液氨运输船(VLAC)合同,交付时间也安排在2030年1月,其余多数新船将在2029年前完成建造。三星重工业承接的浮式液化天然气生产储卸装置(FLNG)等海洋工程项目,同样计划于2029年至2030年前后陆续交付。
2026-07-02 23:15:31 -
2026年波西多尼亚展会:朝鲜三大船企展望未来
世界最大海洋与造船博览会波西多尼亚2026在希腊雅典开幕。此次活动汇聚了全球船东、造船公司、航运和能源企业,预计将集中探讨环保转型、人工智能(AI)、自主航行和能源安全等未来竞争格局。我们将深入波西多尼亚现场,分析K-造船在全球市场变化中面临的机遇与挑战,以及未来增长战略。 中东战争的影响使全球航运和造船市场结构迅速重组。能源供应链动荡导致对能源运输船的需求上升,这为造船业带来了新的机遇。 在6月4日举行的世界最大海洋博览会“波西多尼亚2026”上,韩国三大造船公司的高管们将未来竞争力的关键词定为能源运输、环保和数字技术。 过去,造船业的竞争力主要取决于建造能力和订单量,而未来,能源安全、环保船舶技术和基于AI的数字创新能力将成为新的竞争标准。 ◇ 将危机转化为机遇……能源安全创造新需求 正义效表示:“中东局势等多种地缘政治风险持续,造船和航运市场的可预测性大幅降低。”他预计:“下半年造船和航运市场将在能源安全和环保转型这两个支柱的基础上保持稳健发展。” 三星重工营业本部长(副社长)尹在均也指出:“中东地区战争的影响导致全球能源价格飙升,二手船价和船舶租金上涨,造船业整体波动性加大。” 然而,他们强调,这种市场不确定性并非“危机”,而是“机遇”。正常务表示:“不确定性并不一定会导致需求萎缩,关键在于对变化的敏捷应对能力。” 汉华海洋常务强尚栋同样强调,近期的地缘政治风险正在引导新的需求产生。他表示:“战争的长期化导致超大型原油运输船(VLCC)和超大型液化石油气运输船(VLGC)等能源和油轮类船型的订单增加,尤其是围绕美国液化天然气(LNG)出口项目,未来的订单预计将加速。” 尹本部长还表示:“中东地区战争导致各国能源供应来源多元化,LNG生产量减少可能会导致LNG运输距离增加、项目投资和长期供应合同等情况。” ◇ 未来目标一致……生存战略各异 虽然对造船业未来的看法一致,但各公司的解决方案却不同。HD现代重工强调AI和数字技术,三星重工则侧重环保业务,汉华海洋则突出LNG价值链的竞争力。 正常务表示:“在此次波西多尼亚展会上,全球船东对现有的物理ESD(节能装置)和基于AI的数字ESD表现出高度关注,环保技术与数字解决方案的结合提升了市场对船舶性能的信任度。” 实际上,HD现代重工通过自主航行解决方案HiNAS Control获得了全球船东的高度关注和信任。该解决方案包括与国内船东HMM的40艘船舶的供应合同,目前已获得超过350艘的订单,证明了其商业性。 HD现代重工在此次波西多尼亚展会上取得了最大的合作成果,共签署了超过10项全球协议,这在韩国三大造船公司中是最高的业绩。 尹本部长表示:“三星重工在海洋生产设备方面,从海上浮式液化设施(FLNG)到LNG船型终端(FSRU)、LNG运输船等,已在LNG价值链中确立了强大的全球市场竞争力。”他还提到:“最近,随着AI需求的增加,浮式数据中心业务也正在作为未来的增长点进行培育。” 汉华海洋则强调其LNG竞争力。强部长表示:“我们在LNG船和VLCC等主要能源运输船型中,拥有能够在多种船型中实现盈利的投资组合,并将通过与汉华海运等集团公司合作,扩大从LNG交易到运输的价值链,确保竞争优势。” ◇ 中国追赶依然激烈……需依靠技术竞争而非价格 市场上最大的变数是中国。然而,他们一致认为,如果依靠技术和信任,而非价格竞争,完全可以保持差距。 正常务表示:“中国确实是一个威胁,但我们将基于技术、软件能力和交货信任,在高附加值市场中保持竞争力。” 尹本部长也表示:“最终,技术竞争力是关键,未来围绕氨气、氢气和小型模块化反应堆(SMR)等新型能源的船舶市场将会开启,因此提前掌握相关技术至关重要。” 强部长也指出:“中国造船厂的市场份额扩大确实存在,但这主要是价格导向的订单策略差异,韩国造船厂在基于质量、交货期和盈利能力的高附加值市场中保持着竞争力。”
2026-06-05 02:03:00









