
主页搜索
搜索
选择时间
搜索范围
全部的
‘长期持有特别扣除’新闻 8个
-
 政府重新审视ISA及防止股价操控法案,房地产税制改革方案也在调整中
由于上周发布的2026年税制改革方案引发争议,政府决定重新审视个人综合资产管理账户(ISA)改革方案及“防止股价操控法案”。 根据9日的报道,财政经济部在开始征求税制改革方案的立法意见后,基于收到的反馈以及李在明总统和政界的意见,开始对部分法案进行重新审查。 此前,政府发布的改革方案包括取消ISA额度的结转和缩短合同期限等。此外,设立仅允许国内投资的生产性金融ISA,导致现有ISA参与者的选择范围缩小。 政府还计划重新审视“股价操控”的相关方案。最初的改革方案旨在减少继承税和赠与税,如果发现故意压低股价的情况,将以至少30%的增值来征税。 股价操控的标准包括在过去六年中,股价净资产比率(PBR)位于KOSPI行业的下25%和KOSDAQ的下10%的低PBR企业。 对此,政界人士指出,企业可能会利用特定时期内的PBR排名进行操控。 李在明总统在7日召开情况检查会议,指示全面重新审查ISA改革方案和防止股价操控法案。 关于房地产税制改革方案,各界的声音也不断涌现。根据法律事务所国民参与立法中心的数据显示,截至9日下午5时,综合房地产税法修正案和所得税法修正案已收到超过4000条立法意见。 现有的改革方案包括以住房价值为基础的综合房地产税率,以及在计算住房转让所得税时,长期持有特别扣除(长特扣除)以持有期限为主,而非实际居住期限。 对此,有人指出应更广泛地承认无法满足实际居住要求的情况,尤其是因育儿等家庭照顾原因而在外地居住的情况也应被视为例外。此外,还有声音认为,依据住房法进行的翻修工程导致长期搬迁的情况也应部分认可居住时间。 政府税制改革方案的立法征求意见截止日期为20日,计划于本月27日召开副部长会议,9月1日召开国务会议,预计在9月3日之前提交给定期国会。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 04:56:10 -
 长期持有特别扣除“以实际居住为中心”大改革…长期持有者反对的“缓冲期”成为关键
政府正在考虑在7月23日举行的房地产政策国民大讨论会之前,对资本利得税长期持有特别扣除(长特扣除)进行以实际居住为中心的改革。讨论的内容包括缩小对非居住住房的扣除优惠,以及对超高价住房的扣除率进行差别化等,如何调整长期持有住房的单一住房者和退休者的税负成为关键。 ◆持有·居住各自最高40%…考虑缩小非居住扣除 据20日相关部门透露,政府自14日起已开展供应、金融、税制等领域的讨论会,并计划于23日召开由总统主持的房地产大讨论会。将综合各领域讨论会和在线意见征集的内容,讨论未来房地产政策和税制改革的方向。 具体的改革方案尚未确定。然而,政府提出的与长特扣除相关的争议点预计将包括是否缩小对非居住住房的优惠,以及是否对超高价住房实施差别化的扣除率。 长特扣除是指在房地产长期持有者出售住房时,对其资本利得中一定部分进行扣除,从而降低资本利得税负担的制度。这意味着缓解因长期累积的资本利得一次性征税而导致的税负急剧增加。 现行制度对单一住房者而言,持有期限和居住期限是共同反映的。对于转让金额超过12亿韩元的单一住房,其应税资本利得根据持有期限和居住期限分别最高可扣除40%。如果持有和居住期限均超过10年,扣除率可达80%。而对于非单一住房的普通房地产,自持有超过3年起才适用扣除,持有超过15年可获得最高30%的扣除。 因此,改革的核心在于不是引入新的实际居住要求,而是减少单纯持有所带来的扣除比例,增强实际居住期限的优惠。目前,即使是未实际居住的单一住房者也可以享受长期持有的扣除。政府内部和外部讨论的方案包括降低持有扣除上限,扩大居住扣除,或对超高价住房降低最高扣除率等。 支持改革的人士认为,仅仅因为长期持有未实际居住的住房而给予税制优惠,与以实际需求者为中心的税收原则不符。特别是住房价格和资本利得越高,实际扣除金额也越大,因此是否对超高价住房适用最高80%的扣除率需要重新审视。 ◆退休者税负·房源锁定忧虑…过渡措施成为关键 制度改革带来的副作用也是需要解决的课题。如果对长期持有住房的单一住房者一刀切地适用更严格的标准,可能会损害税收的可预测性。由于工作或家庭问题未能实际居住的单一住房者,以及希望通过出售住房获得退休生活费的退休者,其税负可能会比预期大幅增加。 根据国家数据处的数据,2024年全国住房普及率为102.7%,住房数量已超过家庭数量,但自有住房率仅为57.7%,这表明实际居住与资产持有并不一定一致。此外,国土交通部2024年居住实态调查显示,自有住房率为61.3%,显示出相当数量的住房被用于投资或出租。这一结构被视为支持以实际居住为中心的税收必要性的依据。 也有担忧认为,缩小长特扣除可能导致房源锁定。如果资本利得税负担急剧增加,住房持有者可能会推迟出售,从而减少市场上可供出售的房源。在制度实施前,房源可能会暂时集中,或者在改革方案确定之前交易可能会萎缩。 因此,市场关注的焦点不仅在于扣除率,还在于适用对象和实施时间。是否为现有持有者制定过渡措施,适用旧规定,还是从改革后取得的住房开始适用新标准,将显著影响感知的税负。逐步调整扣除率或设定一定期限的缓冲措施也被认为是减少市场冲击的替代方案。 大韩建筑政策研究院研究员李恩亨表示:“要使住房供应的扩大与市场稳定相连,需要在需求与供应之间保持平衡。”他指出,“抑制需求的同时增加供应可能会导致方向性不同,因此需要讨论抑制需求与强化单一住房实际居住的政策对市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 05:08:00 -
 政府计划调整房地产税制,减少非居住住房的长期持有税收优惠
政府计划减少对非居住住房的长期持有税收优惠,并提高超高价住房的持有税。预计还将对实居者的长期持有特别扣除(长特扣除)进行改革。 据《联合新闻》12日报道,财政经济部已开始制定上述方向的房地产税制改革方案。此前,财政部已委托研究机构对房地产税制改革进行研究,以期实现住房市场的正常化。研究重点集中在综合房地产税(综合税)和资本利得税上。 目前,持有一套住房的纳税人,无论是否实际居住,都可以享受税收优惠。持有超过五年的情况下,税收优惠从20%到最高50%不等,且如果纳税人在征税日时年满60岁,还可以根据年龄享受20%至40%的税额扣除。这两项优惠可以在最高80%的限额内叠加适用。因此,住房价值越高,享受的税收优惠也越大。 为抑制投机行为,政府正在考虑提高超高价住房的税负。目前,单套住房的综合税征收标准为公示价格在1.2亿韩元以上。近期,住房价格上涨,公示价格也随之上升,导致综合税的征税对象住房数量增加。 综合税的金额由住房公示价格、基本扣除金额、税率等多种因素综合决定。政府计划公平地调整这些因素,以确定最终的税负水平。 目前,公示价格的评估采用69%的现实化率。综合税的计算中,公正市场价值比例为60%,而基本扣除对于单套住房的纳税人为1.2亿韩元,多套住房的纳税人为9000万韩元。政府计划在加强综合税的同时,逐步设定影响税额的因素的适用时间,以此引导非居住和投机性住房的出售。 针对实居者的长特扣除改革也在进行中。根据所得税法,长特扣除对单世代单套住房者最高可达80%的资本利得税扣除。这意味着即使不居住,也可以享受最高40%的优惠。 此次改革的争议点在于持有优惠40%将减少多少。同时,减少持有优惠的同时,实居者的居住优惠将有所增加,因此长特扣除的变动幅度备受关注。如果持有扣除降至0%,长特扣除的名称本身可能会发生变化。 此外,李在明总统计划于23日召开房地产讨论会。他提出将持有税率、实居用单套住房与非居住单套住房、多套住房的持有税等作为议题。 税收标准及超高价单套住房的持有税征收标准和方式等将成为讨论的焦点。尤其是关于“超高价单套住房”的标准,将引发激烈的争论。 预计政府将在讨论会上收集的意见基础上,最终制定房地产税制改革方案。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 00:24:00 -
 政府计划重构房地产税制,强调实际居住和使用
政府提出“实际居住·实际使用原则”,开始进行大规模的房地产税制改革。政府计划减少仅因资产持有时间长而获得的税收优惠,转而对实际居住或使用的资产给予选择性优惠。 根据9日财政经济部等的消息,政府正在审查下月将公布的税法修正案,意在降低通过房地产持有所产生的预期收益,营造以实际需求为中心的市场环境。 此次税制改革中,最大的变化之一是对资本利得税“长期持有特别扣除”的调整。现行制度规定,持有房地产超过一定期限即可享受资本利得的扣除优惠。政府指出,这种结构导致了不实际居住而进行的“差价投资”等行为,造成了长期持有资产的副作用。 市场普遍认为,如果长期持有特别扣除转向以居住为中心,多套房者和投资目的持有者的税负将加重。 与农业用地相关的税制也在调整范围之内。以自耕农地的资本利得税减免制度为例,目前满足一定条件的自耕农地可享受资本利得税减免,但改革方案将更细致地审查实际耕作情况。 预计土地税收也将加强,尤其是对地方林地及非商业用地等投资性质的资产将加大征税力度。 持有税的改革同样是主要关注点之一。目前,调整公正市场价值比例等方案正在讨论中。过去,房地产价格水平本身是税收讨论的中心,而未来将更侧重于限制房地产带来的不劳而获和预期收益率。 最终,税收优惠将根据实际居住和使用情况进行差异化,而非仅仅依据持有时间。过去“聪明的单一房产”长期持有的策略可能在未来受到实际居住情况的影响。 特别是长期持有特别扣除的改革和非商业用地的税收加强,可能会对资产持有者造成负担。因为持有没有实际居住或使用计划的资产将面临更大的税收压力。因此,税制改革方案公布前后,市场上可能会出现非居住住房和闲置土地的交易。 部分人士指出,税制改革带来的税负增加可能引发租金转嫁、税收反弹等副作用,因此需要设置缓冲措施。 韩国建筑政策研究院研究员李恩亨表示:“考虑到去年大选承诺中不将建筑和房地产作为议题的方针取得了显著效果,现在将房地产作为抑制需求的议题突出,令人感到遗憾。我们需要思考如何同时处理供给扩大与需求抑制。”
2026-06-10 01:00:00 -
 房地产税制将重心转向长期居住者
6月3日地方选举后,房地产税制的改革讨论预计将加速。政府正在考虑对长期持有特别扣除和持有税进行改革,预计房地产税制的重心将从“聪明的一套”转向“长期居住的一套”。 根据房地产行业的消息,随着财政经济部将在7月发布税制改革方案,长期持有特别扣除(长特公)改革和加强持有税的方案正在被讨论。未来税制的核心标准可能会从住房持有期限转向实际居住情况。 此前,国会法制司法委员会的无党派议员崔赫镇在4月提出了一项修订草案,内容是根据实际居住时间提高扣除率,即“以实际居住为中心的长期持有特别扣除改革法”。 该修订案的核心在于减少持有期限的扣除比例,扩大对实际居住时间的优惠。如果该法案通过国会,将于2027年1月1日起实施。目前,单一家庭的单套住房在转让高价房产时,持有期限和居住期限各可享受最高40%的扣除,最多可享受80%的转让收益扣除。 因此,市场普遍认为房地产税制的重心正在从“聪明的一套”转向“长期居住的一套”。过去,整理多套住房并压缩为一套的策略被视为节税的代表公式,但未来住房数量可能不如实际居住历史重要。 长特公改革讨论的背景是公平性问题。政府内外一直有声音指出,拥有首尔核心地区一套超高价房产的单一住房者,享受的税制优惠可能超过拥有多套房产的多住房者。 然而,对长特公改革方案的担忧也不少。长特公最初并非用于抑制投机,而是为了考虑长期持有资产过程中出现的物价上涨和名义价值增加,减轻过重的税负。因此,过度强化实际居住要求可能会导致交易萎缩的指责也随之而来。 对租赁市场的影响也是一个变数。为了维持长特公的优惠,房东若选择实际居住,可能会导致租赁房源减少,从而引发租金上涨或月租负担加重的分析也出现。 此外,多住房者的转让税中加征的住房也限制了长特公的适用,导致扣除减少而税率上升,形成双重负担。 持有税的改革同样引起关注。由于直接提高综合房地产税和财产税可能引发税收抵抗,因此调整公平市场价值比率或公示价格的现实化率、细分税基区间等间接征税方式被提及。 另一方面,交易税如购置税等可能会朝着减轻的方向发展。李在明政府的房地产税制基调被总结为“加强持有税,降低交易税”,因此多住房者购置税的减轻等也可能成为讨论的对象。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 02:03:00 -
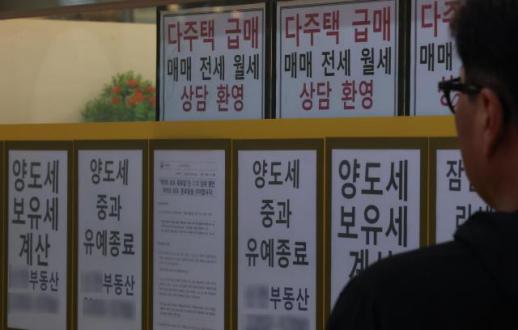 长期持有特别扣除“居住中心”改革…租赁优惠缩减浮出水面
政府有可能在即将于7月发布的税法修正案中,将房地产税制从“特例缩减”转向“正常化”阶段。以居住者为中心、消除市场扭曲为主轴的政策基调正在加强,各种税收优惠预计将整体缩减。 根据17日财政经济部等的消息,此次改革方案中,首先受到关注的是资本利得税长期持有特别扣除(长期持有特别扣除)制度。目前,单一住宅的持有者可以根据持有期限(每年40%)和居住期限(每年40%)的合计,获得最多80%的扣除。 财政经济部副部长兼部长具允哲在8日表示:“房地产市场正在摆脱过去的过热阶段,进入以实际居住为中心的转型期。”这表明了政策改革的意图。 因此,政府正在考虑扩大长期持有特别扣除的居住期限比例。过去,仅凭长期持有就可以享受税收优惠,但未来将根据实际居住情况调整扣除幅度。这意味着,住房的持有期限将不再是税收标准的核心,实际居住期限将成为关键。 为稳定租赁市场而引入的住房租赁经营者税收优惠也难以逃脱改革的命运。尤其是适用于调控区域内购房租赁经营者的资本利得税减免优惠被视为核心调整对象。 长期以来,租赁经营者制度被指责为多套房者减轻税负、扩大资产的手段。因此,政府正在积极考虑缩减或终止现有优惠。 包括综合房地产税在内的持有税也是一个敏感变量。目前,税负减轻的趋势仍在持续,但关于资产税收公平性不足的批评也在不断增加。 如果提高持有税,可能会促使多套房者出售房产,但也存在通过租金转嫁加重低收入者居住成本的担忧。 如果维持现行政策,可能会期待市场稳定和税收抵抗的缓解效果,但也不能排除资产两极化加剧、税收基础削弱以及所谓的“富人减税”争议持续的可能性。 相反,如果加强税负,可能会提高税收公平性并促进房源供应,但也有可能导致租金上涨。 然而,仅靠税制改革来稳定房地产价格的观点也受到质疑。房地产R114研究院院长尹志海表示:“税收是否能直接调控房地产价格尚未得到充分证明,促进交易活跃化可能更有效的方式是降低交易税。” 他还指出:“现实中,单一住宅持有者回归无房状态的可能性较低,长期持有特别扣除对象即使出售房产,也很可能在其他地区再次购得单一住宅。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 15:10:29 -
 韩国地方选举前瞻:执政党在首尔的选情关键
距离6·3地方选举还有20天,政治专家普遍认为首尔、釜山和大邱将成为此次选举的激战地区。尤其是首尔市长选举的结果可能对未来的政局产生重要影响。 根据14日《亚洲经济》对六位专家的调查,所有人均预测执政党民主党将占优。然而,从16个地区中,关于民主党将在9个地区获胜的预测到15个地区获胜的预期,各种可能性均被提出。 早在执政初期,李在明政府的国政支持率和对尹锡悦政府的审判论就为民主党的压倒性胜利奠定了基础。然而,最近专家们的预测甚至出现分歧,分析认为地方选举的结果已进入迷雾之中。 最大激战地区首尔、釜山、大邱……专家称“执政党有望过半” 专家们一致认为此次地方选举的最大激战地区无疑是首尔。作为首都,首尔不仅具有象征意义,市长和京畿道知事被视为“总统之路”。此外,首尔是四年前国民力量获胜的地区,夺回和守住的目标在此交锋。民主党和国民力量分别推出了成东区区长郑元浩和市长吴世勋作为首尔市长候选人。 严京荣时代精神研究所所长表示:“国民力量即使未能在地方政府中实现过半,但如果在首尔获胜,也可视为成功。”赵成柱政治发展所所长也指出:“民主党必须夺回首尔,才能算在地方选举中获胜,而国民力量若能守住釜山、大邱和庆南,将被视为表现良好。” 曾任国务总理的民主党候选人金富谦与经济副总理出身的国民力量候选人秋庆浩在大邱市长选举中对决,前国会议员全在洙(民主党)与市长朴亨俊(国民力量)在釜山的选举也被视为主要激战地区。 朴相炳政治评论员表示:“我将首尔、釜山和大邱视为激战地区,得票率在3%到5%之间可能决定胜负。”他还指出:“在选举临近的情况下,如果出现重大失误,结果可能会发生变化。”赵成柱所长也将首尔、釜山和大邱列为此次选举的激战地区。 专家们普遍预测,在16个地方自治体长选举中,民主党将在超过一半的地区获胜。然而,具体的民主党当选人数从9人到15人不等。朴相炳评论员认为民主党将在15个地区获胜,取得压倒性胜利,而李钟勋政治评论员则表示:“国民力量的最坏情况是多数预测为15比1。” 申律教授预测民主党将在12到13个地区获胜,崔真总统领导力研究院院长则认为将在13个地区获胜。相反,严京荣所长表示:“位于岭南的5个地方政府,国民力量似乎能成功守住。”他预测地方政府长选举将是9比7(民主党胜利)。赵成柱所长对当选人数的预测持保留态度。 选举前特检与房地产变数……“对大势影响不大”的观点也出现 专家们预计,在接下来的20天内,民主党提出的特检法和房地产问题可能成为变数。民主党声称在尹锡悦政权期间,检方等进行了操纵调查和操纵起诉,并提出了特检法以查明真相。对此,国民力量则反对,认为特检是为了撤销与李在明总统相关事件的起诉,掩盖犯罪。 李钟勋评论员指出:“国民力量的候选人们并非因为张东赫代表,而是围绕特检法议题团结,试图凝聚选票。”他还预测:“9日的资本利得税中止结束后,房地产价格的变化、民生问题以及最后阶段候选人合并的变数也可能影响选民的心态。” 申律教授也表示:“特检可能引发中间选民的愤怒,长期持有特别扣除(长特扣)或持有税等房地产问题可能产生影响。”他分析称:“霍尔木兹海峡的木材船遭到攻击事件的政府应对也可能与选民心态相关。” 然而,关于地方选举前提到的变数是否会实际影响选民心态,改变大势的观点也有所出现。崔真院长表示:“在政治圈,宪法修正或特检等是重要议题,但选举最终将通过‘李在明审判论’和‘尹再来(尹锡悦前总统支持者)审判论’来决定。”他认为:“‘尹锡悦审判论’将更大程度上发挥作用。” 朴相炳评论员也表示:“提名风波或不当言论确实是重大失误,但并不是影响选举形势的变数。”他指出:“选举前的失误将直接影响选票,但随着选举的临近,局势频繁变化,因此对选民心态的影响不会太大。”
2026-05-14 15:20:20 -
 多套房转让税加重将于9日开始,政府或调整长期持有特别扣除
为期一年的多套房转让税加重豁免政策将于9日结束。自10日起,多套房持有者在调控地区出售房产时,转让所得税负担将大幅增加。不过,若在9日前完成土地交易许可申请,部分地区可享受至11月的转让税豁免。根据财政经济部消息,9日后,多套房持有者在调控地区出售房产时,最高适用82.5%的实际税率。现行转让所得税基本税率为6%至45%。自10日起,调控地区的两套房持有者需额外支付20个百分点,三套及以上房产持有者需额外支付30个百分点的加重税率,加上地方所得税(10%),最高税率可达82.5%。政府为缓解多套房持有者的税负压力,设立了例外条款。若在9日前完成土地交易许可申请,即使最终交易完成时间延至11月,仍可适用基本税率。在10·15政策前被指定为调控地区的首尔江南三区(瑞草、江南、松坡)和龙山区,若在9月9日前完成交易,可免于加重税率;其他地区则需在11月9日前完成。随着多套房转让税豁免即将结束,房地产税制改革的可能性也被提出。长期持有特别扣除制度旨在缓解因通货膨胀导致的名义所得税负担,并鼓励长期持有房地产。现行所得税法规定,普通房地产持有3年以上,每年可享2%的扣除,最多可达30%。一户一宅者可根据持有和居住时间合计享受最高80%的扣除。例如,持有并居住10年以上的单一住宅,持有期和居住期的扣除率分别为40%,可使转让收益的80%免于征税。然而,最高80%的扣除率被指对高价住宅持有者过于优惠。此前,李在明总统曾通过社交媒体对长期持有特别扣除的结构提出质疑。政治圈内关于税制改革的讨论也逐渐升温。无党派议员崔赫镇提出的所得税法修正案建议删除非居住者扣除,并对持有3年以上、居住2年以上的单一住宅适用16%至80%的扣除率。进步党议员尹宗吾提出的修正案则以废除长期持有特别扣除为核心。不过,目前提出的法案尚未与政府协商,实际推进的可能性不明。预计7月的税制改革方案中将包含房地产相关内容。政府官员表示:“(房地产税制改革)尚无定论,正在综合考虑时机和方法。”
2026-05-04 00:34:44
-
政府重新审视ISA及防止股价操控法案,房地产税制改革方案也在调整中
由于上周发布的2026年税制改革方案引发争议,政府决定重新审视个人综合资产管理账户(ISA)改革方案及“防止股价操控法案”。 根据9日的报道,财政经济部在开始征求税制改革方案的立法意见后,基于收到的反馈以及李在明总统和政界的意见,开始对部分法案进行重新审查。 此前,政府发布的改革方案包括取消ISA额度的结转和缩短合同期限等。此外,设立仅允许国内投资的生产性金融ISA,导致现有ISA参与者的选择范围缩小。 政府还计划重新审视“股价操控”的相关方案。最初的改革方案旨在减少继承税和赠与税,如果发现故意压低股价的情况,将以至少30%的增值来征税。 股价操控的标准包括在过去六年中,股价净资产比率(PBR)位于KOSPI行业的下25%和KOSDAQ的下10%的低PBR企业。 对此,政界人士指出,企业可能会利用特定时期内的PBR排名进行操控。 李在明总统在7日召开情况检查会议,指示全面重新审查ISA改革方案和防止股价操控法案。 关于房地产税制改革方案,各界的声音也不断涌现。根据法律事务所国民参与立法中心的数据显示,截至9日下午5时,综合房地产税法修正案和所得税法修正案已收到超过4000条立法意见。 现有的改革方案包括以住房价值为基础的综合房地产税率,以及在计算住房转让所得税时,长期持有特别扣除(长特扣除)以持有期限为主,而非实际居住期限。 对此,有人指出应更广泛地承认无法满足实际居住要求的情况,尤其是因育儿等家庭照顾原因而在外地居住的情况也应被视为例外。此外,还有声音认为,依据住房法进行的翻修工程导致长期搬迁的情况也应部分认可居住时间。 政府税制改革方案的立法征求意见截止日期为20日,计划于本月27日召开副部长会议,9月1日召开国务会议,预计在9月3日之前提交给定期国会。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-10 04:56:10 -
长期持有特别扣除“以实际居住为中心”大改革…长期持有者反对的“缓冲期”成为关键
政府正在考虑在7月23日举行的房地产政策国民大讨论会之前,对资本利得税长期持有特别扣除(长特扣除)进行以实际居住为中心的改革。讨论的内容包括缩小对非居住住房的扣除优惠,以及对超高价住房的扣除率进行差别化等,如何调整长期持有住房的单一住房者和退休者的税负成为关键。 ◆持有·居住各自最高40%…考虑缩小非居住扣除 据20日相关部门透露,政府自14日起已开展供应、金融、税制等领域的讨论会,并计划于23日召开由总统主持的房地产大讨论会。将综合各领域讨论会和在线意见征集的内容,讨论未来房地产政策和税制改革的方向。 具体的改革方案尚未确定。然而,政府提出的与长特扣除相关的争议点预计将包括是否缩小对非居住住房的优惠,以及是否对超高价住房实施差别化的扣除率。 长特扣除是指在房地产长期持有者出售住房时,对其资本利得中一定部分进行扣除,从而降低资本利得税负担的制度。这意味着缓解因长期累积的资本利得一次性征税而导致的税负急剧增加。 现行制度对单一住房者而言,持有期限和居住期限是共同反映的。对于转让金额超过12亿韩元的单一住房,其应税资本利得根据持有期限和居住期限分别最高可扣除40%。如果持有和居住期限均超过10年,扣除率可达80%。而对于非单一住房的普通房地产,自持有超过3年起才适用扣除,持有超过15年可获得最高30%的扣除。 因此,改革的核心在于不是引入新的实际居住要求,而是减少单纯持有所带来的扣除比例,增强实际居住期限的优惠。目前,即使是未实际居住的单一住房者也可以享受长期持有的扣除。政府内部和外部讨论的方案包括降低持有扣除上限,扩大居住扣除,或对超高价住房降低最高扣除率等。 支持改革的人士认为,仅仅因为长期持有未实际居住的住房而给予税制优惠,与以实际需求者为中心的税收原则不符。特别是住房价格和资本利得越高,实际扣除金额也越大,因此是否对超高价住房适用最高80%的扣除率需要重新审视。 ◆退休者税负·房源锁定忧虑…过渡措施成为关键 制度改革带来的副作用也是需要解决的课题。如果对长期持有住房的单一住房者一刀切地适用更严格的标准,可能会损害税收的可预测性。由于工作或家庭问题未能实际居住的单一住房者,以及希望通过出售住房获得退休生活费的退休者,其税负可能会比预期大幅增加。 根据国家数据处的数据,2024年全国住房普及率为102.7%,住房数量已超过家庭数量,但自有住房率仅为57.7%,这表明实际居住与资产持有并不一定一致。此外,国土交通部2024年居住实态调查显示,自有住房率为61.3%,显示出相当数量的住房被用于投资或出租。这一结构被视为支持以实际居住为中心的税收必要性的依据。 也有担忧认为,缩小长特扣除可能导致房源锁定。如果资本利得税负担急剧增加,住房持有者可能会推迟出售,从而减少市场上可供出售的房源。在制度实施前,房源可能会暂时集中,或者在改革方案确定之前交易可能会萎缩。 因此,市场关注的焦点不仅在于扣除率,还在于适用对象和实施时间。是否为现有持有者制定过渡措施,适用旧规定,还是从改革后取得的住房开始适用新标准,将显著影响感知的税负。逐步调整扣除率或设定一定期限的缓冲措施也被认为是减少市场冲击的替代方案。 大韩建筑政策研究院研究员李恩亨表示:“要使住房供应的扩大与市场稳定相连,需要在需求与供应之间保持平衡。”他指出,“抑制需求的同时增加供应可能会导致方向性不同,因此需要讨论抑制需求与强化单一住房实际居住的政策对市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 05:08:00 -
政府计划调整房地产税制,减少非居住住房的长期持有税收优惠
政府计划减少对非居住住房的长期持有税收优惠,并提高超高价住房的持有税。预计还将对实居者的长期持有特别扣除(长特扣除)进行改革。 据《联合新闻》12日报道,财政经济部已开始制定上述方向的房地产税制改革方案。此前,财政部已委托研究机构对房地产税制改革进行研究,以期实现住房市场的正常化。研究重点集中在综合房地产税(综合税)和资本利得税上。 目前,持有一套住房的纳税人,无论是否实际居住,都可以享受税收优惠。持有超过五年的情况下,税收优惠从20%到最高50%不等,且如果纳税人在征税日时年满60岁,还可以根据年龄享受20%至40%的税额扣除。这两项优惠可以在最高80%的限额内叠加适用。因此,住房价值越高,享受的税收优惠也越大。 为抑制投机行为,政府正在考虑提高超高价住房的税负。目前,单套住房的综合税征收标准为公示价格在1.2亿韩元以上。近期,住房价格上涨,公示价格也随之上升,导致综合税的征税对象住房数量增加。 综合税的金额由住房公示价格、基本扣除金额、税率等多种因素综合决定。政府计划公平地调整这些因素,以确定最终的税负水平。 目前,公示价格的评估采用69%的现实化率。综合税的计算中,公正市场价值比例为60%,而基本扣除对于单套住房的纳税人为1.2亿韩元,多套住房的纳税人为9000万韩元。政府计划在加强综合税的同时,逐步设定影响税额的因素的适用时间,以此引导非居住和投机性住房的出售。 针对实居者的长特扣除改革也在进行中。根据所得税法,长特扣除对单世代单套住房者最高可达80%的资本利得税扣除。这意味着即使不居住,也可以享受最高40%的优惠。 此次改革的争议点在于持有优惠40%将减少多少。同时,减少持有优惠的同时,实居者的居住优惠将有所增加,因此长特扣除的变动幅度备受关注。如果持有扣除降至0%,长特扣除的名称本身可能会发生变化。 此外,李在明总统计划于23日召开房地产讨论会。他提出将持有税率、实居用单套住房与非居住单套住房、多套住房的持有税等作为议题。 税收标准及超高价单套住房的持有税征收标准和方式等将成为讨论的焦点。尤其是关于“超高价单套住房”的标准,将引发激烈的争论。 预计政府将在讨论会上收集的意见基础上,最终制定房地产税制改革方案。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 00:24:00 -
政府计划重构房地产税制,强调实际居住和使用
政府提出“实际居住·实际使用原则”,开始进行大规模的房地产税制改革。政府计划减少仅因资产持有时间长而获得的税收优惠,转而对实际居住或使用的资产给予选择性优惠。 根据9日财政经济部等的消息,政府正在审查下月将公布的税法修正案,意在降低通过房地产持有所产生的预期收益,营造以实际需求为中心的市场环境。 此次税制改革中,最大的变化之一是对资本利得税“长期持有特别扣除”的调整。现行制度规定,持有房地产超过一定期限即可享受资本利得的扣除优惠。政府指出,这种结构导致了不实际居住而进行的“差价投资”等行为,造成了长期持有资产的副作用。 市场普遍认为,如果长期持有特别扣除转向以居住为中心,多套房者和投资目的持有者的税负将加重。 与农业用地相关的税制也在调整范围之内。以自耕农地的资本利得税减免制度为例,目前满足一定条件的自耕农地可享受资本利得税减免,但改革方案将更细致地审查实际耕作情况。 预计土地税收也将加强,尤其是对地方林地及非商业用地等投资性质的资产将加大征税力度。 持有税的改革同样是主要关注点之一。目前,调整公正市场价值比例等方案正在讨论中。过去,房地产价格水平本身是税收讨论的中心,而未来将更侧重于限制房地产带来的不劳而获和预期收益率。 最终,税收优惠将根据实际居住和使用情况进行差异化,而非仅仅依据持有时间。过去“聪明的单一房产”长期持有的策略可能在未来受到实际居住情况的影响。 特别是长期持有特别扣除的改革和非商业用地的税收加强,可能会对资产持有者造成负担。因为持有没有实际居住或使用计划的资产将面临更大的税收压力。因此,税制改革方案公布前后,市场上可能会出现非居住住房和闲置土地的交易。 部分人士指出,税制改革带来的税负增加可能引发租金转嫁、税收反弹等副作用,因此需要设置缓冲措施。 韩国建筑政策研究院研究员李恩亨表示:“考虑到去年大选承诺中不将建筑和房地产作为议题的方针取得了显著效果,现在将房地产作为抑制需求的议题突出,令人感到遗憾。我们需要思考如何同时处理供给扩大与需求抑制。”
2026-06-10 01:00:00 -
房地产税制将重心转向长期居住者
6月3日地方选举后,房地产税制的改革讨论预计将加速。政府正在考虑对长期持有特别扣除和持有税进行改革,预计房地产税制的重心将从“聪明的一套”转向“长期居住的一套”。 根据房地产行业的消息,随着财政经济部将在7月发布税制改革方案,长期持有特别扣除(长特公)改革和加强持有税的方案正在被讨论。未来税制的核心标准可能会从住房持有期限转向实际居住情况。 此前,国会法制司法委员会的无党派议员崔赫镇在4月提出了一项修订草案,内容是根据实际居住时间提高扣除率,即“以实际居住为中心的长期持有特别扣除改革法”。 该修订案的核心在于减少持有期限的扣除比例,扩大对实际居住时间的优惠。如果该法案通过国会,将于2027年1月1日起实施。目前,单一家庭的单套住房在转让高价房产时,持有期限和居住期限各可享受最高40%的扣除,最多可享受80%的转让收益扣除。 因此,市场普遍认为房地产税制的重心正在从“聪明的一套”转向“长期居住的一套”。过去,整理多套住房并压缩为一套的策略被视为节税的代表公式,但未来住房数量可能不如实际居住历史重要。 长特公改革讨论的背景是公平性问题。政府内外一直有声音指出,拥有首尔核心地区一套超高价房产的单一住房者,享受的税制优惠可能超过拥有多套房产的多住房者。 然而,对长特公改革方案的担忧也不少。长特公最初并非用于抑制投机,而是为了考虑长期持有资产过程中出现的物价上涨和名义价值增加,减轻过重的税负。因此,过度强化实际居住要求可能会导致交易萎缩的指责也随之而来。 对租赁市场的影响也是一个变数。为了维持长特公的优惠,房东若选择实际居住,可能会导致租赁房源减少,从而引发租金上涨或月租负担加重的分析也出现。 此外,多住房者的转让税中加征的住房也限制了长特公的适用,导致扣除减少而税率上升,形成双重负担。 持有税的改革同样引起关注。由于直接提高综合房地产税和财产税可能引发税收抵抗,因此调整公平市场价值比率或公示价格的现实化率、细分税基区间等间接征税方式被提及。 另一方面,交易税如购置税等可能会朝着减轻的方向发展。李在明政府的房地产税制基调被总结为“加强持有税,降低交易税”,因此多住房者购置税的减轻等也可能成为讨论的对象。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 02:03:00 -
长期持有特别扣除“居住中心”改革…租赁优惠缩减浮出水面
政府有可能在即将于7月发布的税法修正案中,将房地产税制从“特例缩减”转向“正常化”阶段。以居住者为中心、消除市场扭曲为主轴的政策基调正在加强,各种税收优惠预计将整体缩减。 根据17日财政经济部等的消息,此次改革方案中,首先受到关注的是资本利得税长期持有特别扣除(长期持有特别扣除)制度。目前,单一住宅的持有者可以根据持有期限(每年40%)和居住期限(每年40%)的合计,获得最多80%的扣除。 财政经济部副部长兼部长具允哲在8日表示:“房地产市场正在摆脱过去的过热阶段,进入以实际居住为中心的转型期。”这表明了政策改革的意图。 因此,政府正在考虑扩大长期持有特别扣除的居住期限比例。过去,仅凭长期持有就可以享受税收优惠,但未来将根据实际居住情况调整扣除幅度。这意味着,住房的持有期限将不再是税收标准的核心,实际居住期限将成为关键。 为稳定租赁市场而引入的住房租赁经营者税收优惠也难以逃脱改革的命运。尤其是适用于调控区域内购房租赁经营者的资本利得税减免优惠被视为核心调整对象。 长期以来,租赁经营者制度被指责为多套房者减轻税负、扩大资产的手段。因此,政府正在积极考虑缩减或终止现有优惠。 包括综合房地产税在内的持有税也是一个敏感变量。目前,税负减轻的趋势仍在持续,但关于资产税收公平性不足的批评也在不断增加。 如果提高持有税,可能会促使多套房者出售房产,但也存在通过租金转嫁加重低收入者居住成本的担忧。 如果维持现行政策,可能会期待市场稳定和税收抵抗的缓解效果,但也不能排除资产两极化加剧、税收基础削弱以及所谓的“富人减税”争议持续的可能性。 相反,如果加强税负,可能会提高税收公平性并促进房源供应,但也有可能导致租金上涨。 然而,仅靠税制改革来稳定房地产价格的观点也受到质疑。房地产R114研究院院长尹志海表示:“税收是否能直接调控房地产价格尚未得到充分证明,促进交易活跃化可能更有效的方式是降低交易税。” 他还指出:“现实中,单一住宅持有者回归无房状态的可能性较低,长期持有特别扣除对象即使出售房产,也很可能在其他地区再次购得单一住宅。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 15:10:29 -
韩国地方选举前瞻:执政党在首尔的选情关键
距离6·3地方选举还有20天,政治专家普遍认为首尔、釜山和大邱将成为此次选举的激战地区。尤其是首尔市长选举的结果可能对未来的政局产生重要影响。 根据14日《亚洲经济》对六位专家的调查,所有人均预测执政党民主党将占优。然而,从16个地区中,关于民主党将在9个地区获胜的预测到15个地区获胜的预期,各种可能性均被提出。 早在执政初期,李在明政府的国政支持率和对尹锡悦政府的审判论就为民主党的压倒性胜利奠定了基础。然而,最近专家们的预测甚至出现分歧,分析认为地方选举的结果已进入迷雾之中。 最大激战地区首尔、釜山、大邱……专家称“执政党有望过半” 专家们一致认为此次地方选举的最大激战地区无疑是首尔。作为首都,首尔不仅具有象征意义,市长和京畿道知事被视为“总统之路”。此外,首尔是四年前国民力量获胜的地区,夺回和守住的目标在此交锋。民主党和国民力量分别推出了成东区区长郑元浩和市长吴世勋作为首尔市长候选人。 严京荣时代精神研究所所长表示:“国民力量即使未能在地方政府中实现过半,但如果在首尔获胜,也可视为成功。”赵成柱政治发展所所长也指出:“民主党必须夺回首尔,才能算在地方选举中获胜,而国民力量若能守住釜山、大邱和庆南,将被视为表现良好。” 曾任国务总理的民主党候选人金富谦与经济副总理出身的国民力量候选人秋庆浩在大邱市长选举中对决,前国会议员全在洙(民主党)与市长朴亨俊(国民力量)在釜山的选举也被视为主要激战地区。 朴相炳政治评论员表示:“我将首尔、釜山和大邱视为激战地区,得票率在3%到5%之间可能决定胜负。”他还指出:“在选举临近的情况下,如果出现重大失误,结果可能会发生变化。”赵成柱所长也将首尔、釜山和大邱列为此次选举的激战地区。 专家们普遍预测,在16个地方自治体长选举中,民主党将在超过一半的地区获胜。然而,具体的民主党当选人数从9人到15人不等。朴相炳评论员认为民主党将在15个地区获胜,取得压倒性胜利,而李钟勋政治评论员则表示:“国民力量的最坏情况是多数预测为15比1。” 申律教授预测民主党将在12到13个地区获胜,崔真总统领导力研究院院长则认为将在13个地区获胜。相反,严京荣所长表示:“位于岭南的5个地方政府,国民力量似乎能成功守住。”他预测地方政府长选举将是9比7(民主党胜利)。赵成柱所长对当选人数的预测持保留态度。 选举前特检与房地产变数……“对大势影响不大”的观点也出现 专家们预计,在接下来的20天内,民主党提出的特检法和房地产问题可能成为变数。民主党声称在尹锡悦政权期间,检方等进行了操纵调查和操纵起诉,并提出了特检法以查明真相。对此,国民力量则反对,认为特检是为了撤销与李在明总统相关事件的起诉,掩盖犯罪。 李钟勋评论员指出:“国民力量的候选人们并非因为张东赫代表,而是围绕特检法议题团结,试图凝聚选票。”他还预测:“9日的资本利得税中止结束后,房地产价格的变化、民生问题以及最后阶段候选人合并的变数也可能影响选民的心态。” 申律教授也表示:“特检可能引发中间选民的愤怒,长期持有特别扣除(长特扣)或持有税等房地产问题可能产生影响。”他分析称:“霍尔木兹海峡的木材船遭到攻击事件的政府应对也可能与选民心态相关。” 然而,关于地方选举前提到的变数是否会实际影响选民心态,改变大势的观点也有所出现。崔真院长表示:“在政治圈,宪法修正或特检等是重要议题,但选举最终将通过‘李在明审判论’和‘尹再来(尹锡悦前总统支持者)审判论’来决定。”他认为:“‘尹锡悦审判论’将更大程度上发挥作用。” 朴相炳评论员也表示:“提名风波或不当言论确实是重大失误,但并不是影响选举形势的变数。”他指出:“选举前的失误将直接影响选票,但随着选举的临近,局势频繁变化,因此对选民心态的影响不会太大。”
2026-05-14 15:20:20 -
多套房转让税加重将于9日开始,政府或调整长期持有特别扣除
为期一年的多套房转让税加重豁免政策将于9日结束。自10日起,多套房持有者在调控地区出售房产时,转让所得税负担将大幅增加。不过,若在9日前完成土地交易许可申请,部分地区可享受至11月的转让税豁免。根据财政经济部消息,9日后,多套房持有者在调控地区出售房产时,最高适用82.5%的实际税率。现行转让所得税基本税率为6%至45%。自10日起,调控地区的两套房持有者需额外支付20个百分点,三套及以上房产持有者需额外支付30个百分点的加重税率,加上地方所得税(10%),最高税率可达82.5%。政府为缓解多套房持有者的税负压力,设立了例外条款。若在9日前完成土地交易许可申请,即使最终交易完成时间延至11月,仍可适用基本税率。在10·15政策前被指定为调控地区的首尔江南三区(瑞草、江南、松坡)和龙山区,若在9月9日前完成交易,可免于加重税率;其他地区则需在11月9日前完成。随着多套房转让税豁免即将结束,房地产税制改革的可能性也被提出。长期持有特别扣除制度旨在缓解因通货膨胀导致的名义所得税负担,并鼓励长期持有房地产。现行所得税法规定,普通房地产持有3年以上,每年可享2%的扣除,最多可达30%。一户一宅者可根据持有和居住时间合计享受最高80%的扣除。例如,持有并居住10年以上的单一住宅,持有期和居住期的扣除率分别为40%,可使转让收益的80%免于征税。然而,最高80%的扣除率被指对高价住宅持有者过于优惠。此前,李在明总统曾通过社交媒体对长期持有特别扣除的结构提出质疑。政治圈内关于税制改革的讨论也逐渐升温。无党派议员崔赫镇提出的所得税法修正案建议删除非居住者扣除,并对持有3年以上、居住2年以上的单一住宅适用16%至80%的扣除率。进步党议员尹宗吾提出的修正案则以废除长期持有特别扣除为核心。不过,目前提出的法案尚未与政府协商,实际推进的可能性不明。预计7月的税制改革方案中将包含房地产相关内容。政府官员表示:“(房地产税制改革)尚无定论,正在综合考虑时机和方法。”
2026-05-04 00:34:44









