
主页搜索
搜索
选择时间
搜索范围
全部的
‘阳光贷款’新闻 12个
-
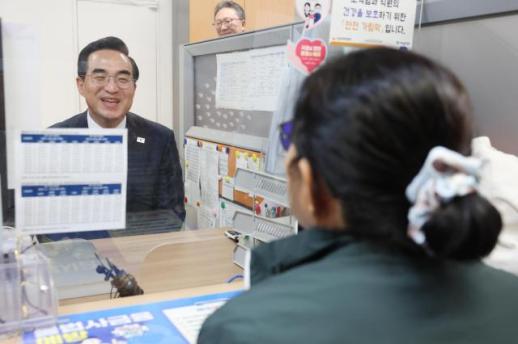 朴洪根访问民生金融咨询现场,表示将补充制度漏洞
政府决定将明年的民生金融支持预算从今年的5000亿韩元增加至1.6万亿韩元,并补充在债务调整和政策金融利用过程中暴露的制度盲点。计划降低诚实还款者的利息负担,并制定后续金融支持与就业、福利服务相结合的方案。 朴洪根计划预算处长于12日访问了首尔中区的中央民生金融综合支援中心,与相关部门、公营机构及民间团体的代表举行了座谈,讨论民生金融支持制度的改善方案。 政府在2027年预算案中反映了1.6万亿韩元的民生金融支持项目预算,比今年的5000亿韩元增加了239.8%。将扩大对低收入、低信用者的制度性金融利用支持,以及对长期逾期者的债务调整和重建支持。 主要项目包括将阳光贷款特例和青年贷款的供应规模从原来的2.63万亿韩元增加至2.78万亿韩元。政府将投入5274亿韩元的财政,为难以利用制度性金融的民众提供贷款。此外,还计划推出6000亿韩元规模的新K-民生守护贷款,以应对生活费等紧急资金需求。 针对新冠疫情受害的小商户的长期逾期债权,政府还将推动54000亿韩元规模的特别债务调整。目标是2023年6月之前发生逾期的无担保长期逾期债权。同时,计划为未就业青年提供低利率贷款,并免除其就业准备期间的利息,规模为4500亿韩元。 在座谈会上,参与者指出,支持对象和申请程序复杂,难以找到适合自己的制度,即使诚实还款也难以获得低利率的后续贷款。此外,债务调整后帮助就业和经济活动恢复的政府政策项目之间的联系不足也受到批评。 朴处长在座谈会前考察了政策资金支持和债务调整咨询现场。中央支援中心是由民生金融振兴院和信用恢复委员会等共同运营的综合支持机构,支持金融援助、债务调整以及就业、福利服务的衔接。 朴处长表示:“在利率上升期,必须关注国民在使用民生金融产品自立的过程中是否存在支持中断的情况,并将现场提出的困难和改进意见与相关部门共同审查,以补充制度的漏洞。” 计划处将根据现场意见,审查减轻诚实还款者的利息负担、后续金融支持的衔接以及加强债务调整后的重建支持等事项。需要额外预算的事项将在2027年预算案的国会审议过程中进行审查。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 01:04:00 -
 凯银行推出最高1200万韩元贷款的‘阳光贷款青年’
凯银行推出了一项针对青年群体的政策金融产品‘阳光贷款青年’,最高可贷款1200万韩元。 凯银行于7日宣布,‘阳光贷款青年’专为大学生、职场新人和青年创业者设计。 该贷款旨在减轻青年在学业、就业准备和创业初期的资金压力。 支持对象为年龄在19岁至34岁之间,年收入不超过3500万韩元的青年。包括在中小企业工作不超过1年的职场新人、创业不满1年的青年个体经营者、大学生、研究生及未就业青年等均可申请。 贷款额度为每人最高1200万韩元。无需额外证明的日常生活资金一次最多可申请300万韩元。用于住房、医疗和经营资金等特定用途的资金,最高可申请900万韩元。 利率在不包括保证费的情况下,最低为年1.9%(社会关注对象),最高为年4.0%的固定利率。贷款期限最长可达15年,且无提前还款手续费。 职场新人可以通过凯银行应用程序完成从保证申请到审核、贷款执行的全过程。就业准备生和青年创业者则需通过‘市民金融连接’应用程序或网站进行非面对面的保证审核,获得批准后再通过凯银行应用程序执行贷款。 凯银行相关人士表示:“通过‘阳光贷款青年’,我们希望帮助资金不足的青年专注于学业、就业和创业准备,并将持续扩大针对中低信用者和金融弱势群体的包容金融产品。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 18:04:10 -
 金融当局加强防护措施以应对利率上升带来的冲击
随着利率持续上升,金融当局预计将加强对弱势借款人的利息负担的防护措施。计划在增加政策性民生金融和政策性抵押贷款供应的同时,鼓励银行扩大长期固定利率贷款。根据27日金融界的消息,金融委员会正在考虑扩大“阳光贷款”和“住房贷款”、“踏步贷款”等政策性民生金融和政策性抵押贷款的供应。随着市场利率的上升,浮动利率借款人的利息负担加重,因此旨在减少低收入和低信用者的利率波动风险。明年政策性民生金融的供应也将扩大。针对低信用者的小额长期贷款“K-民生守护贷款”将投入30亿韩元的财政,计划总供应达到60亿韩元。阳光贷款的供应规模也将从今年的5.9万亿韩元增加到明年的6.2万亿韩元。此外,还在考虑扩大住房贷款和踏步贷款等政策性抵押贷款的供应。金融委员会将考虑向国会额外提交政策性民生金融产品相关预算增加案。金融界将被引导扩大减少利率上升冲击的措施。限制贷款利率不超过一定水平的“利率上限制”就是一个典型例子。最近,某银行提出了“信用贷款利率7%上限制”。问题在于固定利率产品的价格竞争力。尽管可以避免利率上升的风险,但如果当前适用的利率高于浮动型贷款,借款人就难以选择。目前,部分银行的10年固定利率住房抵押贷款利率比6个月浮动型住房贷款高出约1个百分点。因此,金融当局计划与行业讨论提供激励措施,以便银行能够降低利率推出长期固定利率产品。在计算贷款额度时,未来利率上升的可能性也将被纳入考虑,压力总债务偿还比率(DSR)在短期内可能会维持。压力DSR是考虑到贷款使用期间利率上升可能增加本金和利息偿还负担的制度,在计算DSR时加收一定水平的附加利率。虽然当前可借款的金额减少,但可以防止未来利率上升时偿还负担急剧增加,起到一种缓冲作用。然而,在利率上升期,如果一律减少贷款额度,可能会抑制弱势群体和实际需求者的资金筹集,因此有必要根据借款人的收入和偿还能力灵活应用监管。金大钟 世宗大学管理学部教授表示:“在利率上升期,弱势借款人的利息负担加重,因此需要扩大固定利率贷款。”他还指出:“为了扩大银行的固定利率产品,应提供政策金融支持或税制、资金筹集方面的激励。”
2026-09-28 00:56:00 -
 保险公司家庭贷款额度追加分配,超出目标的部分也包括在内
金融当局正在逐步通知各保险公司家庭贷款的追加额度。即使是已经超过原管理目标的保险公司,也会分配追加额度,但大部分将用于抵消超出部分,因此实际新增贷款的能力预计将受到限制。根据金融界的消息,金融监督院自上周起已向生命保险和财产保险公司通报修订后的家庭贷款管理目标。优先通知的是那些已经超过原目标的保险公司,并确认这些公司也获得了一定规模的追加额度。这是因为金融当局在上个月13日发布的房地产金融对策中,将今年金融界家庭贷款的增长率管理目标从1.5%提高至3.0%。目标的上调使得金融界整体名义上增加了约30万亿韩元的贷款能力,但考虑到今年以来家庭贷款的增加,实际可利用的规模预计仅为6万亿至8万亿韩元。据悉,分配给保险行业的追加额度并不大。截至今年6月底,保险合同贷款余额为72.8万亿韩元,比去年年底增加了2万亿韩元。保险合同贷款是保险合同持有人在解约返还金范围内可以获得的贷款。由于无需收入证明或信用审查,通常在急需生活资金时使用。金融监督院考虑到保险行业的家庭贷款规模小于银行业,以及未来贷款偿还可能导致余额减少,因此向已超过原目标的保险公司分配了追加额度。然而,由于相当一部分追加额度将用于抵消已超出的贷款额,因此新增贷款的扩展效果可能不大。金融监督院还要求获得追加额度的保险公司加强家庭贷款的监测。金融当局计划将民生金融产品的总量纳入家庭贷款的预留金进行管理。然而,保险行业所涉及的民生金融产品实际上仅限于“阳光贷款”,而且只有三星系保险公司在销售,因此通过排除总量来扩大销售的效果预计有限。最近,保险公司开始部分恢复之前暂停的住房抵押贷款业务。三星财产保险在暂停新申请两个月后重新开始接受住房抵押贷款。汉华生命在6月暂停新申请后,于7月再次开始接受。NH农协生命自4月起暂停住房抵押贷款的新业务。随着追加总量的分配,可能会有更多保险公司扩大住房抵押贷款等家庭贷款的业务。
2026-09-03 19:24:10 -
 保险行业与7个地方政府推出免费共生保险
保险行业与全国7个地方自治体合作,逐步推出针对地方小微企业和弱势群体的免费共生保险。整个项目规模为1.4亿元,预计将惠及约100万人。 金融委员会于1日表示,保险行业将在庆南、庆北、光州、全南、全北、济州和忠北等地区运营共生保险产品。 人寿保险行业将在除全北外的6个地区提供信用人寿保险。若投保人去世或被诊断为一般癌症、脑出血、急性心肌梗死,将可获得最高1000万元的保险金用于偿还贷款。保障期限为投保后1年。 若投保人在IBK企业银行获得该保险保障的贷款,将享受最高0.3个百分点的额外优惠利率。新申请的“阳光贷款”用户在第一年可享受0.3个百分点的保费率优惠。 财产保险行业则提供反映地区特性的产品。庆北地区对因住院造成的停业损失提供每日最高5万元的支持,庆南则对小型餐饮店的火灾责任最高保障1亿元。光州提供营业中责任保障,忠北则赔偿网络钓鱼和短信诈骗的损失。全南、全北和济州分别推出青年小微企业安心保险、小微企业综合保险及因高温造成的收入损失保障产品。 财产保险产品大多数在满足条件后将自动投保,无需单独申请。金融委员会计划利用剩余的共生基金174亿元,推动针对独居老人和老年群体的额外支持项目。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 18:52:00 -
 独家:自8月起,二金融中等利率贷款将完全排除在家庭贷款总量之外
金融监管机构决定,自本月起,储蓄银行、信贷专业金融公司和互助金融机构的民间中等利率贷款增加部分将完全排除在各金融公司家庭贷款总量管理的业绩之外。这一措施旨在引导对中低信用者的资金供应,同时减轻二金融机构的总量管理负担。 据金融界消息,金融监督院于21日上午召集了新村金融中央会、信用合作社中央会、渔业合作社中央会、林业合作社中央会及储蓄银行中央会、信贷金融协会的家庭贷款负责人,传达了这一方针。 金融监管机构将各金融公司的家庭贷款增加目标分为自有贷款份额、政策金融和应对额外贷款需求的预留部分进行管理。 中等利率贷款中的“中间贷款”属于政策中等利率贷款。政策性小额贷款如“阳光贷款”等和中间贷款因属于政策金融总量而单独管理,因此早已在各金融公司的家庭贷款总量管理业绩中完全排除。 相比之下,金融公司自有供应的民间中等利率贷款则纳入各金融公司的家庭贷款限额,但其增加部分仅有一部分被排除在总量管理业绩之外。储蓄银行的增加部分为80%,信贷公司为40%,但从本月起,包括互助金融在内的所有二金融机构的排除比例将扩大至100%。 金融监管机构相关人士表示:“尽管已有的激励措施,但中等利率贷款的增长并未达到预期,令人困惑。” 因此,从本月起,二金融机构即使增加民间中等利率贷款,该增加部分也不会反映在各金融公司的家庭贷款总量管理业绩中。中等利率贷款的增加部分从总量中剔除后,各金融公司在其限额内处理一般信用贷款等其他家庭贷款的能力也将有所增加。 不过,尽管总量管理的余地增大,实际的贷款供应规模仍将取决于各金融公司的存款、资金筹集成本、健康状况及资本条件等。 此次措施是政府在8月13日房地产金融综合对策中,将今年全金融行业家庭贷款增长率管理目标从1.5%提高至3.0%的后续措施。预计全金融行业将产生约30万亿韩元的额外贷款余地,但监管机构并不打算将其均匀分配给金融公司,而是引导其向实际需求者和小额金融倾斜。 对于一般住房抵押贷款和信用贷款,将维持现有的管理基调。各金融公司的额外总量限额将根据上半年家庭贷款目标的遵守情况及各行业的贷款处理情况进行分配。具体的分配规模尚未确定。 监管机构还将在家庭贷款总量管理中对需求强烈的团体贷款适用激励措施。从本月起,处理的移居费、中期款和尾款贷款的增加部分将完全排除在各金融公司的家庭贷款总量管理业绩之外。 团体贷款并不会设定单独的限额进行分配。由于是从各金融公司的总量管理业绩中剔除增加部分,因此实际的供应规模将根据未来的实际需求和各金融公司的处理条件而有所不同。 另一方面,银行业的中等利率贷款总量管理激励措施将另行讨论。由于银行与二金融机构的现有总量反映方式不同,因此适用对象和排除比例等具体方案将通过与银行业的协商后决定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 23:56:00 -
 IBK企业银行推出针对弱势群体的'非面对面阳光贷款',扩大包容性金融
IBK企业银行为提高低收入和低信用者的金融可及性,推出了非面对面的民生金融产品。 企业银行于6日宣布,将于7日推出专为非面对面设计的贷款产品“i-ONE阳光贷款特例保证”。此举是在今年1月推出可在营业网点申请的“IBK阳光贷款特例保证”之后,进一步扩大对弱势群体的支持范围。 贷款对象为在职超过三个月的工资收入者,年收入在3500万元以下,且外部信用评估机构(NICE,KCB)的信用评分处于下20%的客户。 贷款额度为每人最高1000万元,年利率为6.0%。提前还款不收取违约金。对于贷款后累计逾期天数在60天以内的合规还款者,保证费用率最高可减免1.5个百分点。 对于难以前往营业网点的低信用者,也可以通过手机应用申请贷款。贷款申请及具体条件将于7日起在“i-ONE Bank”应用中公布。 企业银行相关人士表示:“我们将通过扩大非面对面的民生金融产品,提高弱势群体的金融可及性,并将持续制定切实的包容性金融支持方案。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-07 03:28:00 -
 在线非法高利贷广告达7855件,同比激增48%
在线传播的非法高利贷广告在一年内几乎增长了50%。尤其是在YouTube和Instagram等社交网络服务(SNS)上,冒充政策金融产品或注册贷款公司的广告正在扩散。 韩国大额贷款金融协会于4月开始对在线非法高利贷广告进行了为期两个月的检查,结果显示,怀疑为非法高利贷业者的280家公司共发布了7855件广告。这一数字比去年发现的5292件增加了2563件,增幅达48%。 按媒体分类,YouTube、Facebook和Instagram等社交媒体上发现的广告有6104件,占总数的77.7%。门户网站广告则为1751件。协会解释称,社交媒体的账号创建和注销较为容易,且通过算法反复展示广告,使得监管难度加大。 按广告类型统计,诱导电话或KakaoTalk等一对一咨询的方式最多,共7090件。伪装成信息性帖子或用户评价的广告有624件,诱导进入封闭社区的广告则有135件。 被查获的广告中,包含了冒充‘政府支持’、‘低收入贷款’、‘阳光贷款’、‘微笑金融’等政策性小额贷款产品的案例,或提供虚假公司名称和注册号码,误导消费者认为是合法贷款公司。消费者可能因误认为是政策产品而提供个人信息或使用非法高利贷,因此需提高警惕。 协会计划将查获的广告和电话号码提交给非法高利贷一站式综合支持系统运营机构,请求封锁广告和停止电话号码使用。 韩国大额贷款金融协会会长正成雄表示:“在打击非法高利贷广告的同时,需要激活制度内的贷款金融,以防金融弱势群体被迫进入非法市场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 00:48:00 -
 降低青年贷款门槛……新韩银行支持‘阳光贷款青年’保证金
新韩银行为减轻经济困难青年群体的金融负担,决定提供保证金支持。新韩银行于20日宣布,将针对青年政策金融产品‘新韩阳光贷款青年’的客户开展保证金支持活动。阳光贷款青年是由市民金融振兴院运营的保证贷款产品,旨在解决大学生和青年的资金困难。支持对象为19岁以上、34岁以下,年收入在3500万韩元以下的求职者、社会新鲜人和青年创业者等。基于市民金融振兴院的保证书,最高可贷款1200万韩元。新韩银行自15日起开始新贷款,并对正常支付保证金和利息的客户提供最高10万韩元的保证金支持。无需单独申请,自动适用,额度用完时将提前结束。保证金支持金将在贷款新发日的下一个季度末支付。今年第三季度(7月至9月)贷款的客户将在确认条件后,于12月底收到支持金。新韩银行相关人士表示:“为了给在学业、求职和创业初期阶段承担金融成本的青年客户提供实质性支持,我们制定了这一措施。未来我们将继续扩大包容性金融,支持青年稳定社会融入和经济活动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 01:08:00 -
 韩国民生金融院降低债务偿还负担,助力借款人重返经济
韩国民生金融院为帮助阳光贷款的债务人重返经济,决定临时放宽分期偿还条件。 民生金融院于18日宣布,将于6月26日前实施“阳光贷款债务人再起支持特别活动”。 支持对象为因未能偿还阳光贷款本金和利息而由民生金融院代为偿还的债务人,但正在利用法院个人重生、破产或信用恢复委员会债务调整的情况除外。 在此次活动期间,申请分期偿还的债务人初期的最低付款金额将从原来的10万韩元降低至5万韩元。 偿还期限也将从原来的最长10年延长至12年。民生金融院表示,此举旨在帮助暂时难以筹集大额资金的债务人制定偿还计划。 签订分期偿还协议后,代位偿还信息等信用评估信息将立即解除。在偿还期间,不会收取违约金。 对于已经使用分期偿还但面临偿还困难的债务人,可以通过重新调整程序维持协议。如果因逾期等原因协议被取消,信用评估信息可能会重新登记,但申请重新调整后,可以调整偿还期限和偿还金额,重新制定偿还计划而不取消协议。 民生金融院院长金恩京表示:“在困难的经济环境下,弱势群体的债务负担加重。希望通过此次活动,减轻那些有偿还意愿却难以获得机会的人的负担,帮助他们尽快恢复经济活动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 03:09:33
-
朴洪根访问民生金融咨询现场,表示将补充制度漏洞
政府决定将明年的民生金融支持预算从今年的5000亿韩元增加至1.6万亿韩元,并补充在债务调整和政策金融利用过程中暴露的制度盲点。计划降低诚实还款者的利息负担,并制定后续金融支持与就业、福利服务相结合的方案。 朴洪根计划预算处长于12日访问了首尔中区的中央民生金融综合支援中心,与相关部门、公营机构及民间团体的代表举行了座谈,讨论民生金融支持制度的改善方案。 政府在2027年预算案中反映了1.6万亿韩元的民生金融支持项目预算,比今年的5000亿韩元增加了239.8%。将扩大对低收入、低信用者的制度性金融利用支持,以及对长期逾期者的债务调整和重建支持。 主要项目包括将阳光贷款特例和青年贷款的供应规模从原来的2.63万亿韩元增加至2.78万亿韩元。政府将投入5274亿韩元的财政,为难以利用制度性金融的民众提供贷款。此外,还计划推出6000亿韩元规模的新K-民生守护贷款,以应对生活费等紧急资金需求。 针对新冠疫情受害的小商户的长期逾期债权,政府还将推动54000亿韩元规模的特别债务调整。目标是2023年6月之前发生逾期的无担保长期逾期债权。同时,计划为未就业青年提供低利率贷款,并免除其就业准备期间的利息,规模为4500亿韩元。 在座谈会上,参与者指出,支持对象和申请程序复杂,难以找到适合自己的制度,即使诚实还款也难以获得低利率的后续贷款。此外,债务调整后帮助就业和经济活动恢复的政府政策项目之间的联系不足也受到批评。 朴处长在座谈会前考察了政策资金支持和债务调整咨询现场。中央支援中心是由民生金融振兴院和信用恢复委员会等共同运营的综合支持机构,支持金融援助、债务调整以及就业、福利服务的衔接。 朴处长表示:“在利率上升期,必须关注国民在使用民生金融产品自立的过程中是否存在支持中断的情况,并将现场提出的困难和改进意见与相关部门共同审查,以补充制度的漏洞。” 计划处将根据现场意见,审查减轻诚实还款者的利息负担、后续金融支持的衔接以及加强债务调整后的重建支持等事项。需要额外预算的事项将在2027年预算案的国会审议过程中进行审查。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 01:04:00 -
凯银行推出最高1200万韩元贷款的‘阳光贷款青年’
凯银行推出了一项针对青年群体的政策金融产品‘阳光贷款青年’,最高可贷款1200万韩元。 凯银行于7日宣布,‘阳光贷款青年’专为大学生、职场新人和青年创业者设计。 该贷款旨在减轻青年在学业、就业准备和创业初期的资金压力。 支持对象为年龄在19岁至34岁之间,年收入不超过3500万韩元的青年。包括在中小企业工作不超过1年的职场新人、创业不满1年的青年个体经营者、大学生、研究生及未就业青年等均可申请。 贷款额度为每人最高1200万韩元。无需额外证明的日常生活资金一次最多可申请300万韩元。用于住房、医疗和经营资金等特定用途的资金,最高可申请900万韩元。 利率在不包括保证费的情况下,最低为年1.9%(社会关注对象),最高为年4.0%的固定利率。贷款期限最长可达15年,且无提前还款手续费。 职场新人可以通过凯银行应用程序完成从保证申请到审核、贷款执行的全过程。就业准备生和青年创业者则需通过‘市民金融连接’应用程序或网站进行非面对面的保证审核,获得批准后再通过凯银行应用程序执行贷款。 凯银行相关人士表示:“通过‘阳光贷款青年’,我们希望帮助资金不足的青年专注于学业、就业和创业准备,并将持续扩大针对中低信用者和金融弱势群体的包容金融产品。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 18:04:10 -
金融当局加强防护措施以应对利率上升带来的冲击
随着利率持续上升,金融当局预计将加强对弱势借款人的利息负担的防护措施。计划在增加政策性民生金融和政策性抵押贷款供应的同时,鼓励银行扩大长期固定利率贷款。根据27日金融界的消息,金融委员会正在考虑扩大“阳光贷款”和“住房贷款”、“踏步贷款”等政策性民生金融和政策性抵押贷款的供应。随着市场利率的上升,浮动利率借款人的利息负担加重,因此旨在减少低收入和低信用者的利率波动风险。明年政策性民生金融的供应也将扩大。针对低信用者的小额长期贷款“K-民生守护贷款”将投入30亿韩元的财政,计划总供应达到60亿韩元。阳光贷款的供应规模也将从今年的5.9万亿韩元增加到明年的6.2万亿韩元。此外,还在考虑扩大住房贷款和踏步贷款等政策性抵押贷款的供应。金融委员会将考虑向国会额外提交政策性民生金融产品相关预算增加案。金融界将被引导扩大减少利率上升冲击的措施。限制贷款利率不超过一定水平的“利率上限制”就是一个典型例子。最近,某银行提出了“信用贷款利率7%上限制”。问题在于固定利率产品的价格竞争力。尽管可以避免利率上升的风险,但如果当前适用的利率高于浮动型贷款,借款人就难以选择。目前,部分银行的10年固定利率住房抵押贷款利率比6个月浮动型住房贷款高出约1个百分点。因此,金融当局计划与行业讨论提供激励措施,以便银行能够降低利率推出长期固定利率产品。在计算贷款额度时,未来利率上升的可能性也将被纳入考虑,压力总债务偿还比率(DSR)在短期内可能会维持。压力DSR是考虑到贷款使用期间利率上升可能增加本金和利息偿还负担的制度,在计算DSR时加收一定水平的附加利率。虽然当前可借款的金额减少,但可以防止未来利率上升时偿还负担急剧增加,起到一种缓冲作用。然而,在利率上升期,如果一律减少贷款额度,可能会抑制弱势群体和实际需求者的资金筹集,因此有必要根据借款人的收入和偿还能力灵活应用监管。金大钟 世宗大学管理学部教授表示:“在利率上升期,弱势借款人的利息负担加重,因此需要扩大固定利率贷款。”他还指出:“为了扩大银行的固定利率产品,应提供政策金融支持或税制、资金筹集方面的激励。”
2026-09-28 00:56:00 -
保险公司家庭贷款额度追加分配,超出目标的部分也包括在内
金融当局正在逐步通知各保险公司家庭贷款的追加额度。即使是已经超过原管理目标的保险公司,也会分配追加额度,但大部分将用于抵消超出部分,因此实际新增贷款的能力预计将受到限制。根据金融界的消息,金融监督院自上周起已向生命保险和财产保险公司通报修订后的家庭贷款管理目标。优先通知的是那些已经超过原目标的保险公司,并确认这些公司也获得了一定规模的追加额度。这是因为金融当局在上个月13日发布的房地产金融对策中,将今年金融界家庭贷款的增长率管理目标从1.5%提高至3.0%。目标的上调使得金融界整体名义上增加了约30万亿韩元的贷款能力,但考虑到今年以来家庭贷款的增加,实际可利用的规模预计仅为6万亿至8万亿韩元。据悉,分配给保险行业的追加额度并不大。截至今年6月底,保险合同贷款余额为72.8万亿韩元,比去年年底增加了2万亿韩元。保险合同贷款是保险合同持有人在解约返还金范围内可以获得的贷款。由于无需收入证明或信用审查,通常在急需生活资金时使用。金融监督院考虑到保险行业的家庭贷款规模小于银行业,以及未来贷款偿还可能导致余额减少,因此向已超过原目标的保险公司分配了追加额度。然而,由于相当一部分追加额度将用于抵消已超出的贷款额,因此新增贷款的扩展效果可能不大。金融监督院还要求获得追加额度的保险公司加强家庭贷款的监测。金融当局计划将民生金融产品的总量纳入家庭贷款的预留金进行管理。然而,保险行业所涉及的民生金融产品实际上仅限于“阳光贷款”,而且只有三星系保险公司在销售,因此通过排除总量来扩大销售的效果预计有限。最近,保险公司开始部分恢复之前暂停的住房抵押贷款业务。三星财产保险在暂停新申请两个月后重新开始接受住房抵押贷款。汉华生命在6月暂停新申请后,于7月再次开始接受。NH农协生命自4月起暂停住房抵押贷款的新业务。随着追加总量的分配,可能会有更多保险公司扩大住房抵押贷款等家庭贷款的业务。
2026-09-03 19:24:10 -
保险行业与7个地方政府推出免费共生保险
保险行业与全国7个地方自治体合作,逐步推出针对地方小微企业和弱势群体的免费共生保险。整个项目规模为1.4亿元,预计将惠及约100万人。 金融委员会于1日表示,保险行业将在庆南、庆北、光州、全南、全北、济州和忠北等地区运营共生保险产品。 人寿保险行业将在除全北外的6个地区提供信用人寿保险。若投保人去世或被诊断为一般癌症、脑出血、急性心肌梗死,将可获得最高1000万元的保险金用于偿还贷款。保障期限为投保后1年。 若投保人在IBK企业银行获得该保险保障的贷款,将享受最高0.3个百分点的额外优惠利率。新申请的“阳光贷款”用户在第一年可享受0.3个百分点的保费率优惠。 财产保险行业则提供反映地区特性的产品。庆北地区对因住院造成的停业损失提供每日最高5万元的支持,庆南则对小型餐饮店的火灾责任最高保障1亿元。光州提供营业中责任保障,忠北则赔偿网络钓鱼和短信诈骗的损失。全南、全北和济州分别推出青年小微企业安心保险、小微企业综合保险及因高温造成的收入损失保障产品。 财产保险产品大多数在满足条件后将自动投保,无需单独申请。金融委员会计划利用剩余的共生基金174亿元,推动针对独居老人和老年群体的额外支持项目。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-01 18:52:00 -
独家:自8月起,二金融中等利率贷款将完全排除在家庭贷款总量之外
金融监管机构决定,自本月起,储蓄银行、信贷专业金融公司和互助金融机构的民间中等利率贷款增加部分将完全排除在各金融公司家庭贷款总量管理的业绩之外。这一措施旨在引导对中低信用者的资金供应,同时减轻二金融机构的总量管理负担。 据金融界消息,金融监督院于21日上午召集了新村金融中央会、信用合作社中央会、渔业合作社中央会、林业合作社中央会及储蓄银行中央会、信贷金融协会的家庭贷款负责人,传达了这一方针。 金融监管机构将各金融公司的家庭贷款增加目标分为自有贷款份额、政策金融和应对额外贷款需求的预留部分进行管理。 中等利率贷款中的“中间贷款”属于政策中等利率贷款。政策性小额贷款如“阳光贷款”等和中间贷款因属于政策金融总量而单独管理,因此早已在各金融公司的家庭贷款总量管理业绩中完全排除。 相比之下,金融公司自有供应的民间中等利率贷款则纳入各金融公司的家庭贷款限额,但其增加部分仅有一部分被排除在总量管理业绩之外。储蓄银行的增加部分为80%,信贷公司为40%,但从本月起,包括互助金融在内的所有二金融机构的排除比例将扩大至100%。 金融监管机构相关人士表示:“尽管已有的激励措施,但中等利率贷款的增长并未达到预期,令人困惑。” 因此,从本月起,二金融机构即使增加民间中等利率贷款,该增加部分也不会反映在各金融公司的家庭贷款总量管理业绩中。中等利率贷款的增加部分从总量中剔除后,各金融公司在其限额内处理一般信用贷款等其他家庭贷款的能力也将有所增加。 不过,尽管总量管理的余地增大,实际的贷款供应规模仍将取决于各金融公司的存款、资金筹集成本、健康状况及资本条件等。 此次措施是政府在8月13日房地产金融综合对策中,将今年全金融行业家庭贷款增长率管理目标从1.5%提高至3.0%的后续措施。预计全金融行业将产生约30万亿韩元的额外贷款余地,但监管机构并不打算将其均匀分配给金融公司,而是引导其向实际需求者和小额金融倾斜。 对于一般住房抵押贷款和信用贷款,将维持现有的管理基调。各金融公司的额外总量限额将根据上半年家庭贷款目标的遵守情况及各行业的贷款处理情况进行分配。具体的分配规模尚未确定。 监管机构还将在家庭贷款总量管理中对需求强烈的团体贷款适用激励措施。从本月起,处理的移居费、中期款和尾款贷款的增加部分将完全排除在各金融公司的家庭贷款总量管理业绩之外。 团体贷款并不会设定单独的限额进行分配。由于是从各金融公司的总量管理业绩中剔除增加部分,因此实际的供应规模将根据未来的实际需求和各金融公司的处理条件而有所不同。 另一方面,银行业的中等利率贷款总量管理激励措施将另行讨论。由于银行与二金融机构的现有总量反映方式不同,因此适用对象和排除比例等具体方案将通过与银行业的协商后决定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 23:56:00 -
IBK企业银行推出针对弱势群体的'非面对面阳光贷款',扩大包容性金融
IBK企业银行为提高低收入和低信用者的金融可及性,推出了非面对面的民生金融产品。 企业银行于6日宣布,将于7日推出专为非面对面设计的贷款产品“i-ONE阳光贷款特例保证”。此举是在今年1月推出可在营业网点申请的“IBK阳光贷款特例保证”之后,进一步扩大对弱势群体的支持范围。 贷款对象为在职超过三个月的工资收入者,年收入在3500万元以下,且外部信用评估机构(NICE,KCB)的信用评分处于下20%的客户。 贷款额度为每人最高1000万元,年利率为6.0%。提前还款不收取违约金。对于贷款后累计逾期天数在60天以内的合规还款者,保证费用率最高可减免1.5个百分点。 对于难以前往营业网点的低信用者,也可以通过手机应用申请贷款。贷款申请及具体条件将于7日起在“i-ONE Bank”应用中公布。 企业银行相关人士表示:“我们将通过扩大非面对面的民生金融产品,提高弱势群体的金融可及性,并将持续制定切实的包容性金融支持方案。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-07 03:28:00 -
在线非法高利贷广告达7855件,同比激增48%
在线传播的非法高利贷广告在一年内几乎增长了50%。尤其是在YouTube和Instagram等社交网络服务(SNS)上,冒充政策金融产品或注册贷款公司的广告正在扩散。 韩国大额贷款金融协会于4月开始对在线非法高利贷广告进行了为期两个月的检查,结果显示,怀疑为非法高利贷业者的280家公司共发布了7855件广告。这一数字比去年发现的5292件增加了2563件,增幅达48%。 按媒体分类,YouTube、Facebook和Instagram等社交媒体上发现的广告有6104件,占总数的77.7%。门户网站广告则为1751件。协会解释称,社交媒体的账号创建和注销较为容易,且通过算法反复展示广告,使得监管难度加大。 按广告类型统计,诱导电话或KakaoTalk等一对一咨询的方式最多,共7090件。伪装成信息性帖子或用户评价的广告有624件,诱导进入封闭社区的广告则有135件。 被查获的广告中,包含了冒充‘政府支持’、‘低收入贷款’、‘阳光贷款’、‘微笑金融’等政策性小额贷款产品的案例,或提供虚假公司名称和注册号码,误导消费者认为是合法贷款公司。消费者可能因误认为是政策产品而提供个人信息或使用非法高利贷,因此需提高警惕。 协会计划将查获的广告和电话号码提交给非法高利贷一站式综合支持系统运营机构,请求封锁广告和停止电话号码使用。 韩国大额贷款金融协会会长正成雄表示:“在打击非法高利贷广告的同时,需要激活制度内的贷款金融,以防金融弱势群体被迫进入非法市场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 00:48:00 -
降低青年贷款门槛……新韩银行支持‘阳光贷款青年’保证金
新韩银行为减轻经济困难青年群体的金融负担,决定提供保证金支持。新韩银行于20日宣布,将针对青年政策金融产品‘新韩阳光贷款青年’的客户开展保证金支持活动。阳光贷款青年是由市民金融振兴院运营的保证贷款产品,旨在解决大学生和青年的资金困难。支持对象为19岁以上、34岁以下,年收入在3500万韩元以下的求职者、社会新鲜人和青年创业者等。基于市民金融振兴院的保证书,最高可贷款1200万韩元。新韩银行自15日起开始新贷款,并对正常支付保证金和利息的客户提供最高10万韩元的保证金支持。无需单独申请,自动适用,额度用完时将提前结束。保证金支持金将在贷款新发日的下一个季度末支付。今年第三季度(7月至9月)贷款的客户将在确认条件后,于12月底收到支持金。新韩银行相关人士表示:“为了给在学业、求职和创业初期阶段承担金融成本的青年客户提供实质性支持,我们制定了这一措施。未来我们将继续扩大包容性金融,支持青年稳定社会融入和经济活动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 01:08:00 -
韩国民生金融院降低债务偿还负担,助力借款人重返经济
韩国民生金融院为帮助阳光贷款的债务人重返经济,决定临时放宽分期偿还条件。 民生金融院于18日宣布,将于6月26日前实施“阳光贷款债务人再起支持特别活动”。 支持对象为因未能偿还阳光贷款本金和利息而由民生金融院代为偿还的债务人,但正在利用法院个人重生、破产或信用恢复委员会债务调整的情况除外。 在此次活动期间,申请分期偿还的债务人初期的最低付款金额将从原来的10万韩元降低至5万韩元。 偿还期限也将从原来的最长10年延长至12年。民生金融院表示,此举旨在帮助暂时难以筹集大额资金的债务人制定偿还计划。 签订分期偿还协议后,代位偿还信息等信用评估信息将立即解除。在偿还期间,不会收取违约金。 对于已经使用分期偿还但面临偿还困难的债务人,可以通过重新调整程序维持协议。如果因逾期等原因协议被取消,信用评估信息可能会重新登记,但申请重新调整后,可以调整偿还期限和偿还金额,重新制定偿还计划而不取消协议。 民生金融院院长金恩京表示:“在困难的经济环境下,弱势群体的债务负担加重。希望通过此次活动,减轻那些有偿还意愿却难以获得机会的人的负担,帮助他们尽快恢复经济活动。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 03:09:33









