主页搜索
搜索
选择时间
搜索范围
全部的
‘BSI’新闻 33个
-
 尽管半导体出口创历史新高,制造业经济依然低迷,第四季度复苏前景成疑
尽管半导体出口创下历史新高,出口繁荣持续,但国内制造业的经济感受却难以回暖。今年第三季度,制造业的销售额和经济实调查指数(BSI)均出现下降,第四季度的反弹前景也变得不乐观。 根据18日产业研究院发布的《2026年第三季度制造业经济实调查指数调查结果》,第三季度制造业销售现状BSI为87,比上季度(93)下降了6点。同期的经济BSI也从90下降至89,减少了1点。 BSI是反映企业对经济状况感受的指标。超过100表示比上季度有所改善,低于100则表示恶化。本次调查于上月7日至18日对1500家国内制造企业进行。 制造业的低迷与创纪录的出口繁荣形成鲜明对比。根据关税厅的数据,上个月的出口额同比增长83.7%,达到1211亿美元,创下历史新高。其中,半导体出口首次突破600亿美元,达到605亿美元。10月1日至10日,半导体出口也以122亿美元的成绩创下了10月同期的历史最高纪录。 然而,出口业绩与企业的经济感受却存在差距。第三季度半导体行业的销售现状BSI为89,比上季度(104)下降了15点。汽车(79)、钢铁(75)、纺织(73)等行业的低迷也十分明显。相对而言,显示器(97)、二次电池(95)、炼油(94)等行业则有所改善。 企业对内需和出口的评估也不乐观。第三季度内需BSI为88,比上季度下降了2点,出口BSI为92,下降了4点。设备投资和就业的BSI均为99,低于基准值。 第四季度的前景同样不容乐观。制造业经济前景BSI为97,与前一季度持平,而销售前景BSI则从99下降至97。内需前景为96,设备投资为99,均低于基准值。出口和就业预计将保持在100,与前一季度持平。 从行业类型来看,信息通信技术(ICT)部门的第四季度销售前景BSI为99,接近基准值。机械和新兴产业分别为97,材料行业则仅为95。行业中,只有无线通信设备(103)和显示器(102)的BSI超过了基准值。 企业规模之间的差距也显而易见。第四季度大型企业的销售前景BSI为104,连续两个季度超过基准值,而中小企业则停留在95。第三季度的销售现状BSI也显示出差异,大型企业为93,中小企业为84。 造成经营活动困难的因素中,53%的企业指出“原材料成本负担加重”是主要原因。其次是内需疲软、库存积压(38%)、外部不确定性持续(34%)等因素。
2026-10-19 00:48:00 -
 尽管半导体出口强劲,制造业经济依然低迷,大企业与中小企业温差明显
尽管以半导体为中心的出口持续强劲,但国内制造业的复苏预期仍然较低。大型企业预计第四季度经济将改善,而中小企业则预测将持续低迷。 根据18日发布的产业研究院《制造业经济实地调查指数(BSI)》调查结果,2026年第四季度制造业形势展望BSI为97,与上一季度持平。此次调查于上个月7日至18日对1500家国内制造企业进行。 BSI是对企业经济判断和展望的指数化表现。超过100表示预计经济将改善的企业数量多于预计经济恶化的企业。 第四季度销售展望BSI为97,比上一季度(99)下降了2点。出口展望BSI也从101降至100,设备投资从100降至99。库存和经常性收益展望分别为99和95,虽然比上一季度各上升1点,但仍低于基准值。 各行业的展望也存在差异。无线通信设备(103)和显示器(102)的销售展望超过基准值。相反,半导体和化学行业分别为99,汽车、造船和生物健康行业则均为97。钢铁和纺织行业的销售展望BSI分别为91和89,低迷情况更加明显。 从出口业绩来看,各行业之间的温差明显。根据工业通商部的《2026年9月出口入动态》,9月半导体出口为603亿美元,同比激增262.8%,而钢铁出口仅为22亿美元,增长3%。纺织品出口为9亿美元,下降7%。除半导体外,主要制造业的出口复苏相对有限,特定行业的繁荣未能转化为制造业整体的经济改善。 企业规模之间的差距也得到了确认。按销售额计算,大型企业的第四季度经济展望BSI为104,超过基准值,而中小企业则停留在95。这两个群体之间的差距为9点。韩国商会上个月对2413家全国制造企业进行的单独调查也显示出类似的趋势。第四季度制造业BSI为86,比上一季度上升6点,但仍未达到基准值100。10家企业中有6家预计今年难以实现营业利润目标。 制造业经营环境恶化的最大因素是原材料价格压力。产业研究院对影响经营活动的负面因素进行了多项选择调查,结果显示原材料成本压力加重占53%,其次是内需疲软和库存积压(38%)、外部不确定性持续(34%)。 实际上,韩国银行在16日发布的《9月出口入物价指数》中指出,按韩元计算的进口物价较上月上涨1.7%。9月迪拜原油月均价格为每桶113.71美元,比上月(88.75美元)暴涨28.1%。
2026-10-18 19:44:00 -
 韩国企业景气走势分化 非制造业升至三年高位
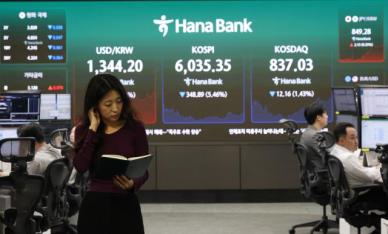
受中秋假期消费需求及户外活动增加等因素带动,韩国企业景气走势出现分化。9月韩国非制造业企业信心升至三年来最高水平;制造业则受工作日减少、汽车行业罢工及中东局势等因素影响明显回落。 韩国银行(央行)29日发布的9月企业景气调查显示,当月非制造业企业心理指数(CBSI)为98.9,较上月上升2.2点,创2023年9月以来最高水平。其中,资金状况和行业景气改善是指数上升的主要推动因素。 从细分行业来看,批发零售、艺术体育休闲以及专业科学技术服务业景气有所改善。中秋消费旺季及换季需求带动食品饮料、医药品需求增加,凉爽天气和假期也推动体育场馆、游乐园等客流增长。此外,建筑、设计及半导体相关工程企业订单有所增加。 相比之下,9月制造业CBSI为99.5,较上月下降4.3点,自今年4月以来首次跌破100。8月该指数曾升至103.8,创2022年6月以来最高水平。 汽车、化学品以及电子、影像和通信设备等行业景气出现回落。其中,汽车行业受到出口和内需疲软、部分车企罢工以及假期导致开工率下降等因素影响。 央行表示,8月底至9月初部分整车企业发生罢工,导致中小零部件企业供货受阻,相关影响还波及橡胶、塑料等关联产业。 受制造业景气下滑影响,9月韩国全行业CBSI为99.1,较上月下降0.5点。10月制造业CBSI预期指数为101.1,非制造业为98.6,全行业预期指数为99.6。 此外,综合企业景气指数(BSI)和消费者动向指数(CSI)的9月经济心理指数(ESI)为99.9,较上月上升0.5点。
2026-09-29 19:47:57 -
 9月企业信心指数三个月来首次下降,制造业受冲击
由于工作日减少、罢工和中东战争的影响,制造业的经济感受恶化,企业信心指数在三个月内首次下降。相反,非制造业在节日特殊和户外活动增加的推动下,持续改善。 根据韩国银行29日发布的《9月企业经济调查结果》,本月全行业企业信心指数(CBSI)为99.1,较上月下降0.5点,三个月来首次出现下降。 CBSI是根据企业经济实调查指数(BSI)中的主要指数(制造业5个、非制造业4个)计算得出的企业信心指标。以长期平均值(2003年1月~2025年12月)为基准,超过100表示企业信心乐观,低于100则表示悲观。 按行业划分,制造业CBSI为99.5,较上月下降4.3点,而非制造业CBSI则有所上升。制造业的下降主要受到产品库存(-1.8点)、新订单(-1.0点)和生产(-0.6点)的影响,而非制造业则受到资金状况(+1.0点)和行业状况(+0.7点)的推动。 韩国银行的排长裴俊成表示:“由于工作日减少、罢工和中东战争的影响,制造业信心下降,而非制造业则因节日特殊和户外活动增加而持续上升。” 按企业规模来看,情况则有所不同。大企业CBSI为101.2,较上月下降2.5点,而中小企业CBSI为94.4,下降5.4点。 企业对下个月的经济前景持乐观态度。10月全行业CBSI预期为99.6,与上月预期持平。制造业预期为101.1,较上月预期下降1.4点,非制造业则上升1.0点,达到98.6。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 15:04:20 -
 第四季度制造业BSI较上季度上升6点,半导体达到历史最高139
随着半导体等主力行业的经济预期回暖,制造业的体感经济连续两个季度改善。然而,调查显示,十家制造企业中有六家预计今年的营业利润将未达初始目标,成本压力依然存在。 韩国商工会议所于27日发布的《2026年第四季度制造业企业经济景气指数(BSI)》调查显示,2413家全国制造企业的BSI为86,较上季度的80上升了6点。 BSI超过100表示下个季度对经济的看法较上个季度乐观,低于100则相反。尽管整体指数仍低于基准线,但连续两个季度的上升显示出制造业体感经济逐渐恢复的趋势。 出口企业和内需企业的经济预期也同步改善。受半导体、化妆品等主力产品出口良好的推动,出口企业BSI较上季度上升5点,达到91。内需企业则因汇率稳定带来的进口原材料价格压力缓解,BSI上升7点,达到85。出口与内需企业BSI同时上升是自2025年第三季度以来的首次。 从行业来看,半导体的上升势头尤为明显。半导体BSI从上季度的113跃升至139,创下自相关统计开始以来的最高纪录。半导体BSI在今年第一季度为120,第二季度为118,第三季度为113,连续四个季度超过基准值100。 经济改善预期的行业也大幅增加。上季度只有半导体一项BSI超过100,而在第四季度,半导体、化妆品(120)、医疗与精密(108)、造船(103)、制药与生物(102)等五个行业均超过了这一水平。 化妆品和医疗与精密行业分别较上季度上升20点和28点。造船行业因高附加值船型订单增加,制药与生物行业因生物相似药产品出口扩大,提升了经济预期。 相反,电子与通信行业BSI较上季度下降13点,停留在80。原材料价格和物流费用的上升对成本造成了压力。非金属矿物行业因汇率稳定和进入秋季旺季的影响,BSI较上季度上升27点,达到88。 尽管经济信心有所改善,但企业的盈利前景依然黯淡。调查显示,60.4%的企业预计今年的营业利润将低于年初目标。其中,43.5%认为将低于目标10%以内,16.9%则预计将大幅低于目标。 认为营业利润能达到目标的企业占31.7%,预计超出目标的企业仅占7.9%。 企业认为实现营业利润目标的最大障碍是“原材料、能源等生产成本上升”,占43.2%。其次是销售与订单环境恶化(24.9%)、人工成本增加及人力资源短缺(11.7%)、汇率波动(6.8%)、贸易环境恶化(4.1%)。 韩国商工会议所经济政策团队负责人强民宰表示:“部分主力行业的良好表现以及出口与内需企业信心的改善,使得制造业经济预期指数连续两个季度上升,但十家企业中有六家预计营业利润未达目标。”他指出,“需要政策支持以改善企业经营环境,确保原材料供应稳定和减轻能源成本压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 21:04:10 -
 首都圈房价连续19个月上涨,审批量下降7.9%
首都圈公寓价格连续19个月上涨,同时审批量下降了7.9%。在住房抵押贷款利率上升的背景下,地方市场的竣工后未售房源集中,市场整体改善并不乐观。 根据韩国建设产业研究院对第三季度房地产市场的分析,8月份首都圈公寓的成交价格较上月上涨了0.69%。虽然上涨幅度低于7月份的0.97%,但自去年2月以来已连续19个月上涨。 地方公寓价格上涨了0.11%,自去年5月以来连续16个月上涨。按地区划分,五大广域市上涨0.13%,包括世宗在内的8个道上涨0.07%。 实际交易量有所放缓。7月份首都圈住房成交量约为3.5万件,较上月下降超过10%。地方的成交量为2万8436件,较上月下降4.4%。与去年同月相比,地方交易量下降了3.7%。 7月份新发放的固定型住房抵押贷款利率为4.76%,较去年7月的3.95%上升了0.81个百分点。可变型住房贷款利率为4.35%,租赁资金贷款利率为4.19%。 作为供应前瞻指标之一的审批量低于去年水平。今年1至7月全国住房审批量为14万2328套,较去年同期的15万4571套下降了7.9%。 地区差距更加明显。首都圈的审批量为8万586套,下降3.9%;而地方广域市的审批量为4万2700套,增加31.6%。8个道的审批量从去年的3万8281套下降至今年的1万9042套,下降50.3%。 地方的未售房屋数量不断增加。7月份全国未售房屋为6万8217套,较上月增加1.1%,较去年同月增加9.6%。其中,首都圈为1万9459套,地方为4万8758套。 在这些未售房屋中,竣工后仍未找到买家的房源为2万9152套,地方的数量为2万4708套,占总量的约85%。虽然较去年2月的3万429套有所减少,但较去年同月增加了约8%。 需求者的价格预期与经营者的市场感受存在差异。8月份首都圈的成交供需指数为105.9,高于地方的94.7。韩国银行的住房价格预期消费者信心指数(CSI)为125,超过基准值(100)。该指数自3月份降至96后,自4月份以来有所反弹。 然而,通过房地产服务行业企业经济现状统计的经营者信心在第二季度仅为65.5。7月份房地产行业的经营状况企业景气调查指数(BSI)为74,低于基准值(100)。 8月份全国公寓租金上涨0.44%,月租上涨0.42%。首都圈的涨幅分别为0.78%和0.68%,均高于地方。7月份的整体租赁交易中,月租占比为67.6%。 韩国建设产业研究院的研究员金成焕对第三季度市场表示:“各项指标之间的温差明显。”他还指出,地方的竣工后未售房源需要政策上的关注,以应对地区间的供需不平衡。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-24 15:04:00 -
 亚行将韩国今年经济增长率上调至3.2% 反映AI半导体出口与消费复苏
亚洲开发银行(ADB)将韩国今年的经济增长率预期上调至3.2%。这一调整反映了全球人工智能(AI)半导体需求的增加以及民间消费的温和复苏,这是自7月以来连续两次上调。 ADB在23日发布的《亚洲经济展望》中,将韩国的增长率预期从7月的2.6%上调了0.6个百分点,达到3.2%。 与4月的1.9%相比,五个月内上调了1.3个百分点。明年的增长率预期也从原先的2.0%上调至2.3%,同样是连续两次上调。 ADB指出,上调增长率的原因包括AI半导体出口的增加、扩张性的财政政策以及企业良好业绩带动的民间消费复苏。7至8月的制造业采购经理指数(PMI)和企业信心指数(BSI)等制造业指标表现稳健,也是此次上调的背景之一。 然而,外部不确定性被认为是增长的下行风险。地缘政治紧张局势加剧,全球金融市场波动可能加大,此外,如果美国进一步提高关税,可能会抑制出口和投资。 韩国今年的物价上涨率预期为2.7%,与7月的水平保持一致。尽管国际能源价格上涨和国内需求强劲将继续对物价施加压力,但政府的物价稳定政策预计将对此产生一定的抵消作用。 明年的物价上涨率预期也维持在2.2%。这反映了能源价格上涨压力的缓解以及紧缩货币政策的效果。 亚太地区发展中国家今年的增长率预期为5.0%,比7月上调0.1个百分点,但低于4月的5.1%。民间投资的扩大、政府的经济刺激政策以及AI相关产业的出口增长被视为增长因素。明年的增长率预期维持在5.1%。 在主要国家中,台湾今年的增长率预期从9.5%上调至11.0%,新加坡从3.2%上调至5.0%。越南从7.2%上调至7.8%,印度从6.6%上调至7.0%。中国和日本的增长率预期分别维持在4.6%和0.7%。 亚太地区发展中国家的今年物价上涨率预期为4.2%,比之前下调0.1个百分点,反映了中国和南亚国家的价格稳定措施导致的需求减弱。明年的物价上涨率预期则考虑到厄尔尼诺现象的长期影响,从3.4%上调至3.5%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 18:04:00 -
 金在燮:应减轻小商户税负,国会需重新审视税制改革
金在燮国民力量党议员在8日表示,关于李在明政府的税制改革,“现在不是向小商户征收更多税款的时候,而是应该减轻他们的负担。”他同时表示将在国会税法审查过程中积极推动税制改革。 金议员当天就政府的税制改革方案,听取了小商户和餐饮业界的现场意见,并收到了关于减轻税负的税制改革建议书。 小商户团体提出了与减轻税负相关的建议,包括:撤回信用卡销售税额扣除的缩减、提高简易征税的标准金额、扩大对小商户经营场所使用金额的所得扣除等。 金议员强调:“小商户在高利率、高物价和内需不振的情况下,不应再承受额外的税负。现在是减轻小商户税负的时候。”他还补充道:“在国会税法审查过程中,将确保小商户的现实情况得到充分反映。” 与此同时,小商户的经营环境依然艰难。今年7月,小商户的企业景气感受指数(BSI)为55.6,较上月下降了8.0点。根据小商户联合会的调查,今年认为经营状况“差”的比例为53.3%,是认为“好”的比例(13.0%)的四倍多。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 01:48:10 -
 HKイノエンの「ケイキャップ」、世界初の経口用製剤EPDを取得
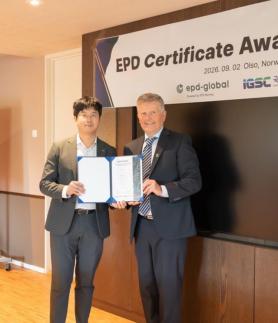
HKイノエンは、胃食道逆流症治療薬「ケイキャップ錠50㎎」が経口用製剤分野で世界初の環境製品宣言(EPD)認証を取得したと7日発表した。 EPD(Environmental Product Declaration)は、原料生産から製造・包装・流通など製品全過程の環境影響を国際基準に基づいて定量化し、第三者検証を経て公開する制度である。製品の環境性を客観的に確認できるため、「製品の環境身分証明書」とも呼ばれる。 ケイキャップ錠50㎎のEPDは、今年6月に国際公認プラットフォーム「EPD-グローバル」に登録された。登録に先立ち、第三者検証機関である国際持続可能認証機関(IGSC)がISO 14025基準に基づいて独立検証を実施した。HKイノエンは、全過程評価(LCA)をISO 14040およびISO 14044基準に従って完了した。 算定範囲は原料医薬品製造から完成品製造・包装・流通までを含む。ただし、患者の服用後の段階と廃棄過程は除外された。 これまで製薬・バイオ業界は医薬品に特化した公認環境性算定指針がなかったため、EPD導入に苦労していた。昨年11月、英国標準協会(BSI)が医薬品環境性評価のための国際標準PCR(Product Category Rules)である「PAS 2090:2025」を発行し、関連基準が整備された。HKイノエンはこれを基にケイキャップのEPDを取得したと説明している。 同社は今回のEPD取得により、中南米、アジアなど海外市場でグローバルな顧客やバイヤーが要求する製品ごとの環境性情報を検証された根拠として提示できるようになったと強調した。サプライチェーン全体の炭素排出量(Scope 3)算定と環境デューデリジェンス基準が厳格化したグローバル市場で信頼性の高いデータを確保したことになる。 HKイノエンの関係者は「今後、主要製品に対する環境性評価を拡大し、製品ポートフォリオ全体の環境情報管理システムを高度化していく」と述べた。 一方、HKイノエンの「ケイキャップ」は2019年に国内で発売されたP-CAB系の胃食道逆流症治療薬で、発売以来6年連続で国内消化性潰瘍用薬市場で1位を占めている。 業界によると、今年上半期の院外処方実績は1200億ウォンを達成した。このうち4月には208億ウォンを記録し、医薬品市場調査会社ユビストが集計する全医薬品中で1位を獲得した。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 19:16:00 -
 中秋消费预期升温 韩国小商户信心回暖
中秋节临近,韩国小商户和传统市场对消费回暖的期待明显升温。9月韩国小商户景气展望指数(BSI)大幅上升,传统市场更是今年以来首次突破100。不过,与明显升温的市场预期相比,当前实际经营景气仍处低位,中秋消费能否真正转化为销售增长仍待观察。 韩国小商工人市场振兴公团1日发布的《2026年8月小商户及传统市场景气动向调查》显示,韩国小商户9月景气展望指数为95.1,较8月展望值71.0上升24.1个百分点。 BSI以100为基准,高于100意味着看好景气的受访者更多,低于100则相反。在看好9月经营状况的小商户中,84.3%将“季节性旺季”列为主要原因,预计销售额和市场需求增加的比例分别为46.8%和30.9%。 从行业来看,多数行业景气预期明显改善。其中,个人服务业和制造业景气展望指数分别升至101和100.2,零售业升至99.4。与此同时,小商户9月销售额展望指数升至96.4,顾客数量展望指数升至96.6。 相比之下,传统市场对中秋消费旺季的期待更为明显。9月传统市场景气展望指数达到105,较8月的66.5大幅上升38.5个百分点,为今年以来首次突破100。 其中,与节日消费密切相关的农畜水产品及加工食品行业预期升温尤为明显,水产品、畜产品、农产品和加工食品景气展望指数均超过110,其中水产品最高,达到118。传统市场销售和客流预期也同步改善。9月销售额展望指数由65.2升至106.7,顾客数量展望指数由64.9升至107,均突破100。 不过,与明显升温的未来预期相比,当前实际经营景气仍处于低位。8月韩国小商户实际景气指数为60.6,传统市场为57,尽管分别较上月有所回升,但仍明显低于100。 业内人士表示,中秋节是商户拉动销售的重要窗口期,但在物价压力和内需疲软仍存的情况下,节日消费对实体经营的实际提振效果仍存在不确定性。 此次调查于8月18日至22日进行,覆盖韩国全国17个市道的2400家小商户和1300家传统市场商铺。
2026-09-01 23:50:41
-
尽管半导体出口创历史新高,制造业经济依然低迷,第四季度复苏前景成疑
尽管半导体出口创下历史新高,出口繁荣持续,但国内制造业的经济感受却难以回暖。今年第三季度,制造业的销售额和经济实调查指数(BSI)均出现下降,第四季度的反弹前景也变得不乐观。 根据18日产业研究院发布的《2026年第三季度制造业经济实调查指数调查结果》,第三季度制造业销售现状BSI为87,比上季度(93)下降了6点。同期的经济BSI也从90下降至89,减少了1点。 BSI是反映企业对经济状况感受的指标。超过100表示比上季度有所改善,低于100则表示恶化。本次调查于上月7日至18日对1500家国内制造企业进行。 制造业的低迷与创纪录的出口繁荣形成鲜明对比。根据关税厅的数据,上个月的出口额同比增长83.7%,达到1211亿美元,创下历史新高。其中,半导体出口首次突破600亿美元,达到605亿美元。10月1日至10日,半导体出口也以122亿美元的成绩创下了10月同期的历史最高纪录。 然而,出口业绩与企业的经济感受却存在差距。第三季度半导体行业的销售现状BSI为89,比上季度(104)下降了15点。汽车(79)、钢铁(75)、纺织(73)等行业的低迷也十分明显。相对而言,显示器(97)、二次电池(95)、炼油(94)等行业则有所改善。 企业对内需和出口的评估也不乐观。第三季度内需BSI为88,比上季度下降了2点,出口BSI为92,下降了4点。设备投资和就业的BSI均为99,低于基准值。 第四季度的前景同样不容乐观。制造业经济前景BSI为97,与前一季度持平,而销售前景BSI则从99下降至97。内需前景为96,设备投资为99,均低于基准值。出口和就业预计将保持在100,与前一季度持平。 从行业类型来看,信息通信技术(ICT)部门的第四季度销售前景BSI为99,接近基准值。机械和新兴产业分别为97,材料行业则仅为95。行业中,只有无线通信设备(103)和显示器(102)的BSI超过了基准值。 企业规模之间的差距也显而易见。第四季度大型企业的销售前景BSI为104,连续两个季度超过基准值,而中小企业则停留在95。第三季度的销售现状BSI也显示出差异,大型企业为93,中小企业为84。 造成经营活动困难的因素中,53%的企业指出“原材料成本负担加重”是主要原因。其次是内需疲软、库存积压(38%)、外部不确定性持续(34%)等因素。
2026-10-19 00:48:00 -
尽管半导体出口强劲,制造业经济依然低迷,大企业与中小企业温差明显
尽管以半导体为中心的出口持续强劲,但国内制造业的复苏预期仍然较低。大型企业预计第四季度经济将改善,而中小企业则预测将持续低迷。 根据18日发布的产业研究院《制造业经济实地调查指数(BSI)》调查结果,2026年第四季度制造业形势展望BSI为97,与上一季度持平。此次调查于上个月7日至18日对1500家国内制造企业进行。 BSI是对企业经济判断和展望的指数化表现。超过100表示预计经济将改善的企业数量多于预计经济恶化的企业。 第四季度销售展望BSI为97,比上一季度(99)下降了2点。出口展望BSI也从101降至100,设备投资从100降至99。库存和经常性收益展望分别为99和95,虽然比上一季度各上升1点,但仍低于基准值。 各行业的展望也存在差异。无线通信设备(103)和显示器(102)的销售展望超过基准值。相反,半导体和化学行业分别为99,汽车、造船和生物健康行业则均为97。钢铁和纺织行业的销售展望BSI分别为91和89,低迷情况更加明显。 从出口业绩来看,各行业之间的温差明显。根据工业通商部的《2026年9月出口入动态》,9月半导体出口为603亿美元,同比激增262.8%,而钢铁出口仅为22亿美元,增长3%。纺织品出口为9亿美元,下降7%。除半导体外,主要制造业的出口复苏相对有限,特定行业的繁荣未能转化为制造业整体的经济改善。 企业规模之间的差距也得到了确认。按销售额计算,大型企业的第四季度经济展望BSI为104,超过基准值,而中小企业则停留在95。这两个群体之间的差距为9点。韩国商会上个月对2413家全国制造企业进行的单独调查也显示出类似的趋势。第四季度制造业BSI为86,比上一季度上升6点,但仍未达到基准值100。10家企业中有6家预计今年难以实现营业利润目标。 制造业经营环境恶化的最大因素是原材料价格压力。产业研究院对影响经营活动的负面因素进行了多项选择调查,结果显示原材料成本压力加重占53%,其次是内需疲软和库存积压(38%)、外部不确定性持续(34%)。 实际上,韩国银行在16日发布的《9月出口入物价指数》中指出,按韩元计算的进口物价较上月上涨1.7%。9月迪拜原油月均价格为每桶113.71美元,比上月(88.75美元)暴涨28.1%。
2026-10-18 19:44:00 -
韩国企业景气走势分化 非制造业升至三年高位
受中秋假期消费需求及户外活动增加等因素带动,韩国企业景气走势出现分化。9月韩国非制造业企业信心升至三年来最高水平;制造业则受工作日减少、汽车行业罢工及中东局势等因素影响明显回落。 韩国银行(央行)29日发布的9月企业景气调查显示,当月非制造业企业心理指数(CBSI)为98.9,较上月上升2.2点,创2023年9月以来最高水平。其中,资金状况和行业景气改善是指数上升的主要推动因素。 从细分行业来看,批发零售、艺术体育休闲以及专业科学技术服务业景气有所改善。中秋消费旺季及换季需求带动食品饮料、医药品需求增加,凉爽天气和假期也推动体育场馆、游乐园等客流增长。此外,建筑、设计及半导体相关工程企业订单有所增加。 相比之下,9月制造业CBSI为99.5,较上月下降4.3点,自今年4月以来首次跌破100。8月该指数曾升至103.8,创2022年6月以来最高水平。 汽车、化学品以及电子、影像和通信设备等行业景气出现回落。其中,汽车行业受到出口和内需疲软、部分车企罢工以及假期导致开工率下降等因素影响。 央行表示,8月底至9月初部分整车企业发生罢工,导致中小零部件企业供货受阻,相关影响还波及橡胶、塑料等关联产业。 受制造业景气下滑影响,9月韩国全行业CBSI为99.1,较上月下降0.5点。10月制造业CBSI预期指数为101.1,非制造业为98.6,全行业预期指数为99.6。 此外,综合企业景气指数(BSI)和消费者动向指数(CSI)的9月经济心理指数(ESI)为99.9,较上月上升0.5点。
2026-09-29 19:47:57 -
9月企业信心指数三个月来首次下降,制造业受冲击
由于工作日减少、罢工和中东战争的影响,制造业的经济感受恶化,企业信心指数在三个月内首次下降。相反,非制造业在节日特殊和户外活动增加的推动下,持续改善。 根据韩国银行29日发布的《9月企业经济调查结果》,本月全行业企业信心指数(CBSI)为99.1,较上月下降0.5点,三个月来首次出现下降。 CBSI是根据企业经济实调查指数(BSI)中的主要指数(制造业5个、非制造业4个)计算得出的企业信心指标。以长期平均值(2003年1月~2025年12月)为基准,超过100表示企业信心乐观,低于100则表示悲观。 按行业划分,制造业CBSI为99.5,较上月下降4.3点,而非制造业CBSI则有所上升。制造业的下降主要受到产品库存(-1.8点)、新订单(-1.0点)和生产(-0.6点)的影响,而非制造业则受到资金状况(+1.0点)和行业状况(+0.7点)的推动。 韩国银行的排长裴俊成表示:“由于工作日减少、罢工和中东战争的影响,制造业信心下降,而非制造业则因节日特殊和户外活动增加而持续上升。” 按企业规模来看,情况则有所不同。大企业CBSI为101.2,较上月下降2.5点,而中小企业CBSI为94.4,下降5.4点。 企业对下个月的经济前景持乐观态度。10月全行业CBSI预期为99.6,与上月预期持平。制造业预期为101.1,较上月预期下降1.4点,非制造业则上升1.0点,达到98.6。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 15:04:20 -
第四季度制造业BSI较上季度上升6点,半导体达到历史最高139
随着半导体等主力行业的经济预期回暖,制造业的体感经济连续两个季度改善。然而,调查显示,十家制造企业中有六家预计今年的营业利润将未达初始目标,成本压力依然存在。 韩国商工会议所于27日发布的《2026年第四季度制造业企业经济景气指数(BSI)》调查显示,2413家全国制造企业的BSI为86,较上季度的80上升了6点。 BSI超过100表示下个季度对经济的看法较上个季度乐观,低于100则相反。尽管整体指数仍低于基准线,但连续两个季度的上升显示出制造业体感经济逐渐恢复的趋势。 出口企业和内需企业的经济预期也同步改善。受半导体、化妆品等主力产品出口良好的推动,出口企业BSI较上季度上升5点,达到91。内需企业则因汇率稳定带来的进口原材料价格压力缓解,BSI上升7点,达到85。出口与内需企业BSI同时上升是自2025年第三季度以来的首次。 从行业来看,半导体的上升势头尤为明显。半导体BSI从上季度的113跃升至139,创下自相关统计开始以来的最高纪录。半导体BSI在今年第一季度为120,第二季度为118,第三季度为113,连续四个季度超过基准值100。 经济改善预期的行业也大幅增加。上季度只有半导体一项BSI超过100,而在第四季度,半导体、化妆品(120)、医疗与精密(108)、造船(103)、制药与生物(102)等五个行业均超过了这一水平。 化妆品和医疗与精密行业分别较上季度上升20点和28点。造船行业因高附加值船型订单增加,制药与生物行业因生物相似药产品出口扩大,提升了经济预期。 相反,电子与通信行业BSI较上季度下降13点,停留在80。原材料价格和物流费用的上升对成本造成了压力。非金属矿物行业因汇率稳定和进入秋季旺季的影响,BSI较上季度上升27点,达到88。 尽管经济信心有所改善,但企业的盈利前景依然黯淡。调查显示,60.4%的企业预计今年的营业利润将低于年初目标。其中,43.5%认为将低于目标10%以内,16.9%则预计将大幅低于目标。 认为营业利润能达到目标的企业占31.7%,预计超出目标的企业仅占7.9%。 企业认为实现营业利润目标的最大障碍是“原材料、能源等生产成本上升”,占43.2%。其次是销售与订单环境恶化(24.9%)、人工成本增加及人力资源短缺(11.7%)、汇率波动(6.8%)、贸易环境恶化(4.1%)。 韩国商工会议所经济政策团队负责人强民宰表示:“部分主力行业的良好表现以及出口与内需企业信心的改善,使得制造业经济预期指数连续两个季度上升,但十家企业中有六家预计营业利润未达目标。”他指出,“需要政策支持以改善企业经营环境,确保原材料供应稳定和减轻能源成本压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 21:04:10 -
首都圈房价连续19个月上涨,审批量下降7.9%
首都圈公寓价格连续19个月上涨,同时审批量下降了7.9%。在住房抵押贷款利率上升的背景下,地方市场的竣工后未售房源集中,市场整体改善并不乐观。 根据韩国建设产业研究院对第三季度房地产市场的分析,8月份首都圈公寓的成交价格较上月上涨了0.69%。虽然上涨幅度低于7月份的0.97%,但自去年2月以来已连续19个月上涨。 地方公寓价格上涨了0.11%,自去年5月以来连续16个月上涨。按地区划分,五大广域市上涨0.13%,包括世宗在内的8个道上涨0.07%。 实际交易量有所放缓。7月份首都圈住房成交量约为3.5万件,较上月下降超过10%。地方的成交量为2万8436件,较上月下降4.4%。与去年同月相比,地方交易量下降了3.7%。 7月份新发放的固定型住房抵押贷款利率为4.76%,较去年7月的3.95%上升了0.81个百分点。可变型住房贷款利率为4.35%,租赁资金贷款利率为4.19%。 作为供应前瞻指标之一的审批量低于去年水平。今年1至7月全国住房审批量为14万2328套,较去年同期的15万4571套下降了7.9%。 地区差距更加明显。首都圈的审批量为8万586套,下降3.9%;而地方广域市的审批量为4万2700套,增加31.6%。8个道的审批量从去年的3万8281套下降至今年的1万9042套,下降50.3%。 地方的未售房屋数量不断增加。7月份全国未售房屋为6万8217套,较上月增加1.1%,较去年同月增加9.6%。其中,首都圈为1万9459套,地方为4万8758套。 在这些未售房屋中,竣工后仍未找到买家的房源为2万9152套,地方的数量为2万4708套,占总量的约85%。虽然较去年2月的3万429套有所减少,但较去年同月增加了约8%。 需求者的价格预期与经营者的市场感受存在差异。8月份首都圈的成交供需指数为105.9,高于地方的94.7。韩国银行的住房价格预期消费者信心指数(CSI)为125,超过基准值(100)。该指数自3月份降至96后,自4月份以来有所反弹。 然而,通过房地产服务行业企业经济现状统计的经营者信心在第二季度仅为65.5。7月份房地产行业的经营状况企业景气调查指数(BSI)为74,低于基准值(100)。 8月份全国公寓租金上涨0.44%,月租上涨0.42%。首都圈的涨幅分别为0.78%和0.68%,均高于地方。7月份的整体租赁交易中,月租占比为67.6%。 韩国建设产业研究院的研究员金成焕对第三季度市场表示:“各项指标之间的温差明显。”他还指出,地方的竣工后未售房源需要政策上的关注,以应对地区间的供需不平衡。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-24 15:04:00 -
亚行将韩国今年经济增长率上调至3.2% 反映AI半导体出口与消费复苏
亚洲开发银行(ADB)将韩国今年的经济增长率预期上调至3.2%。这一调整反映了全球人工智能(AI)半导体需求的增加以及民间消费的温和复苏,这是自7月以来连续两次上调。 ADB在23日发布的《亚洲经济展望》中,将韩国的增长率预期从7月的2.6%上调了0.6个百分点,达到3.2%。 与4月的1.9%相比,五个月内上调了1.3个百分点。明年的增长率预期也从原先的2.0%上调至2.3%,同样是连续两次上调。 ADB指出,上调增长率的原因包括AI半导体出口的增加、扩张性的财政政策以及企业良好业绩带动的民间消费复苏。7至8月的制造业采购经理指数(PMI)和企业信心指数(BSI)等制造业指标表现稳健,也是此次上调的背景之一。 然而,外部不确定性被认为是增长的下行风险。地缘政治紧张局势加剧,全球金融市场波动可能加大,此外,如果美国进一步提高关税,可能会抑制出口和投资。 韩国今年的物价上涨率预期为2.7%,与7月的水平保持一致。尽管国际能源价格上涨和国内需求强劲将继续对物价施加压力,但政府的物价稳定政策预计将对此产生一定的抵消作用。 明年的物价上涨率预期也维持在2.2%。这反映了能源价格上涨压力的缓解以及紧缩货币政策的效果。 亚太地区发展中国家今年的增长率预期为5.0%,比7月上调0.1个百分点,但低于4月的5.1%。民间投资的扩大、政府的经济刺激政策以及AI相关产业的出口增长被视为增长因素。明年的增长率预期维持在5.1%。 在主要国家中,台湾今年的增长率预期从9.5%上调至11.0%,新加坡从3.2%上调至5.0%。越南从7.2%上调至7.8%,印度从6.6%上调至7.0%。中国和日本的增长率预期分别维持在4.6%和0.7%。 亚太地区发展中国家的今年物价上涨率预期为4.2%,比之前下调0.1个百分点,反映了中国和南亚国家的价格稳定措施导致的需求减弱。明年的物价上涨率预期则考虑到厄尔尼诺现象的长期影响,从3.4%上调至3.5%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 18:04:00 -
金在燮:应减轻小商户税负,国会需重新审视税制改革
金在燮国民力量党议员在8日表示,关于李在明政府的税制改革,“现在不是向小商户征收更多税款的时候,而是应该减轻他们的负担。”他同时表示将在国会税法审查过程中积极推动税制改革。 金议员当天就政府的税制改革方案,听取了小商户和餐饮业界的现场意见,并收到了关于减轻税负的税制改革建议书。 小商户团体提出了与减轻税负相关的建议,包括:撤回信用卡销售税额扣除的缩减、提高简易征税的标准金额、扩大对小商户经营场所使用金额的所得扣除等。 金议员强调:“小商户在高利率、高物价和内需不振的情况下,不应再承受额外的税负。现在是减轻小商户税负的时候。”他还补充道:“在国会税法审查过程中,将确保小商户的现实情况得到充分反映。” 与此同时,小商户的经营环境依然艰难。今年7月,小商户的企业景气感受指数(BSI)为55.6,较上月下降了8.0点。根据小商户联合会的调查,今年认为经营状况“差”的比例为53.3%,是认为“好”的比例(13.0%)的四倍多。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 01:48:10 -
HKイノエンの「ケイキャップ」、世界初の経口用製剤EPDを取得
HKイノエンは、胃食道逆流症治療薬「ケイキャップ錠50㎎」が経口用製剤分野で世界初の環境製品宣言(EPD)認証を取得したと7日発表した。 EPD(Environmental Product Declaration)は、原料生産から製造・包装・流通など製品全過程の環境影響を国際基準に基づいて定量化し、第三者検証を経て公開する制度である。製品の環境性を客観的に確認できるため、「製品の環境身分証明書」とも呼ばれる。 ケイキャップ錠50㎎のEPDは、今年6月に国際公認プラットフォーム「EPD-グローバル」に登録された。登録に先立ち、第三者検証機関である国際持続可能認証機関(IGSC)がISO 14025基準に基づいて独立検証を実施した。HKイノエンは、全過程評価(LCA)をISO 14040およびISO 14044基準に従って完了した。 算定範囲は原料医薬品製造から完成品製造・包装・流通までを含む。ただし、患者の服用後の段階と廃棄過程は除外された。 これまで製薬・バイオ業界は医薬品に特化した公認環境性算定指針がなかったため、EPD導入に苦労していた。昨年11月、英国標準協会(BSI)が医薬品環境性評価のための国際標準PCR(Product Category Rules)である「PAS 2090:2025」を発行し、関連基準が整備された。HKイノエンはこれを基にケイキャップのEPDを取得したと説明している。 同社は今回のEPD取得により、中南米、アジアなど海外市場でグローバルな顧客やバイヤーが要求する製品ごとの環境性情報を検証された根拠として提示できるようになったと強調した。サプライチェーン全体の炭素排出量(Scope 3)算定と環境デューデリジェンス基準が厳格化したグローバル市場で信頼性の高いデータを確保したことになる。 HKイノエンの関係者は「今後、主要製品に対する環境性評価を拡大し、製品ポートフォリオ全体の環境情報管理システムを高度化していく」と述べた。 一方、HKイノエンの「ケイキャップ」は2019年に国内で発売されたP-CAB系の胃食道逆流症治療薬で、発売以来6年連続で国内消化性潰瘍用薬市場で1位を占めている。 業界によると、今年上半期の院外処方実績は1200億ウォンを達成した。このうち4月には208億ウォンを記録し、医薬品市場調査会社ユビストが集計する全医薬品中で1位を獲得した。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 19:16:00 -
中秋消费预期升温 韩国小商户信心回暖
中秋节临近,韩国小商户和传统市场对消费回暖的期待明显升温。9月韩国小商户景气展望指数(BSI)大幅上升,传统市场更是今年以来首次突破100。不过,与明显升温的市场预期相比,当前实际经营景气仍处低位,中秋消费能否真正转化为销售增长仍待观察。 韩国小商工人市场振兴公团1日发布的《2026年8月小商户及传统市场景气动向调查》显示,韩国小商户9月景气展望指数为95.1,较8月展望值71.0上升24.1个百分点。 BSI以100为基准,高于100意味着看好景气的受访者更多,低于100则相反。在看好9月经营状况的小商户中,84.3%将“季节性旺季”列为主要原因,预计销售额和市场需求增加的比例分别为46.8%和30.9%。 从行业来看,多数行业景气预期明显改善。其中,个人服务业和制造业景气展望指数分别升至101和100.2,零售业升至99.4。与此同时,小商户9月销售额展望指数升至96.4,顾客数量展望指数升至96.6。 相比之下,传统市场对中秋消费旺季的期待更为明显。9月传统市场景气展望指数达到105,较8月的66.5大幅上升38.5个百分点,为今年以来首次突破100。 其中,与节日消费密切相关的农畜水产品及加工食品行业预期升温尤为明显,水产品、畜产品、农产品和加工食品景气展望指数均超过110,其中水产品最高,达到118。传统市场销售和客流预期也同步改善。9月销售额展望指数由65.2升至106.7,顾客数量展望指数由64.9升至107,均突破100。 不过,与明显升温的未来预期相比,当前实际经营景气仍处于低位。8月韩国小商户实际景气指数为60.6,传统市场为57,尽管分别较上月有所回升,但仍明显低于100。 业内人士表示,中秋节是商户拉动销售的重要窗口期,但在物价压力和内需疲软仍存的情况下,节日消费对实体经营的实际提振效果仍存在不确定性。 此次调查于8月18日至22日进行,覆盖韩国全国17个市道的2400家小商户和1300家传统市场商铺。
2026-09-01 23:50:41