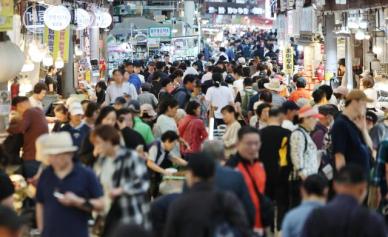

在全球机器人化浪潮迅速蔓延的背景下,越南面临着重新构建其依赖的制造业基础模型的压力。由于依赖廉价劳动力的供应链战略受到冲击,韩国和中国同时以机器人和人工智能(AI)技术进军越南市场,形成了明显的竞争格局。在这一趋势下,韩国与越南的合作是否能够超越制造领域,扩展至机器人领域的核心伙伴关系,备受关注。
根据彭博社越南的报道,越南电子产业的机器人密度约为每万名工人90至150台,低于全球平均水平162台。相比之下,韩国以1220台位居全球第一,新加坡和中国分别以818台和470台位列第二和第三。

越南占据东南亚机器人市场的24.5%,成为去年该地区最大的市场。然而,增长的很大一部分依赖于电子产业的外商直接投资(FDI)。三星、LG、富士康等全球企业遵循“中国加一”战略,将设备转移到越南,并带来了机器人。因此,越南仍被评估为处于机器人“用户”阶段,系统集成和行业优化能力的提升成为亟待解决的课题。
在此背景下,韩国将越南视为下一代高端制造基地,加快了攻势。韩国贸易投资振兴公社(KOTRA)与韩国机器人产业振兴院于14日至16日在河内举办的“VINAMAC EXPO 2026”上设立了“韩国机器人展区”。五家韩国技术企业参展,展示了自主机器人产品和自动化解决方案,并与包括越南自动化企业E-Tech Automation Solutions在内的17家买家进行了约50项出口洽谈。
韩国对越南的工业机器人出口也在快速增长。2022年的出口额在一年内增长了67%,预计到2025年将再增长12.4%,达到约1529万美元(约合230亿韩元)。在过去三年中,运输和搬运机器人出口激增了13倍,自动化解决方案也增长了约40%。KOTRA计划于20日在胡志明市举办“韩越人工智能创新日”,共同讨论制造业数字化转型的合作方案。
中国企业的攻势同样不容小觑。13日在越南开幕的中国家电和家具展“China Home Life Vietnam 2026”上,约500家中国企业参展,展示了工业机械、自动化设备和基于AI的智能设备。展会上出现了配送和清洁机器人、语音控制智能家居系统以及中小企业用自动化生产线,一些企业还积极强调技术转让或定制生产合作的可能性。随着韩国和中国同时进军越南,当地企业选择与哪一方合作变得愈发重要。
此外,越南内部的供应链运营方式也在快速变化。工厂24小时运转,原材料采购、物流和仓储运营的速度与精确性都受到重视。随着机器人基础的质量管理逐渐普及,手工检查难以发现的缺陷也成为管理对象,实时数据整合已成为进入一级供应链的基本条件。
越南能否在机器人系统集成和行业优化能力上取得突破,将成为未来地位的关键变量。结合进口的机器人和管理软件在食品、纺织、冷链物流等领域的应用,成为现实的机会。
过去,韩国与越南的合作主要集中在电子和制造业的生产网络上。然而,随着机器人和AI成为供应链的核心基础设施,两个国家是否能够超越简单的生产,发展成为系统集成和技术升级的主要伙伴,正受到更大的关注。
※ 本报道经人工智能(AI)系统翻译与编辑。