
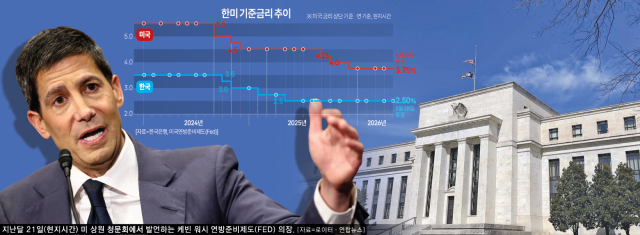
美国中央银行联邦储备系统(美联储)将在本周召开货币政策会议,韩国与美国的利率走向可能出现分歧。美国倾向于维持基准利率不变,而韩国则有可能在下个月加息。因此,未来韩美利差的走向备受关注。
根据金融界的消息,联邦公开市场委员会(FOMC)将于16日至17日(当地时间)召开定期会议。这次会议是新任美联储主席凯文·沃什自4月上任以来首次主持的货币政策会议,备受瞩目。
美国5月份消费者物价指数(CPI)同比上涨4.2%,创下2023年4月以来的最高水平。然而,由于这一数据符合市场预期,冲击有限。生产者物价指数(PPI)也呈现类似趋势。5月份PPI环比上涨1.1%,超出市场预期,但剔除能源价格影响的核心PPI仅上涨0.4%,增幅较上月(0.7%)有所放缓。
美国与伊朗之间的停战协议也被视为减轻美联储压力的因素。由于中东战争导致国际油价飙升,市场担心这会刺激美国物价。然而,最近两国签署了停战谅解备忘录(MOU),这可能会部分缓解因高油价带来的通胀压力。
实际上,市场对紧缩政策的预期有所减弱。根据芝加哥商品交易所(CME)发布的美联储观察(FedWatch),美期货市场对美联储在10月加息的可能性评估已从一周前的41%降至31.9%。这表明市场对加息的可能性评估低于之前。
然而,许多分析认为,美联储不太可能放松对物价的警惕。因为在其货币政策判断中,个人消费支出(PCE)物价指数的上涨趋势可能会持续。专家预计,5月份PCE物价上涨率将高于4月份。
主要国家的中央银行也在继续紧缩政策。日本银行(BOJ)在当天的货币政策决定会议上,将基准利率上调0.25个百分点至1.0%,为31年来首次。欧洲中央银行(ECB)也在近三年来首次上调政策利率。因此,市场认为即使美联储在此次会议上维持利率不变,未来的货币政策路径仍可能保持对物价的警惕。
韩国的加息几乎已成定局。在主要国家中央银行相继采取紧缩政策的背景下,新任韩国银行行长申贤松的第二次货币政策会议将在7月召开,预计将提高基准利率。由于高汇率和高油价带来的物价上涨压力持续,申行长最近表示:“经济增长、物价和金融稳定的情况在货币政策方面指向一个相对明确的方向”,并表示“将及时加息”。市场上也出现了今年至少进行两次加息的预测。
如果韩美货币政策路径出现分歧,利差可能成为外汇市场的变数。如果美联储加息,韩美利差将扩大至历史最高水平,可能再次引发资本外流的担忧。相反,如果仅韩国加息,可能会缓解韩元贬值压力,有助于汇率稳定。申行长在5月份的货币政策记者会上也提到:“韩美利差是一个非常重要的因素”,并表示“如果利差缩小,韩元贬值压力也可能得到缓解。”
※ 本报道经人工智能(AI)系统翻译与编辑。












